
ESTUN 於 2026 年上半年榮登中國工業機器人出貨量榜首
2026年上半年,易通自動化(ESTUN Automation)在中國工業機器人出貨量排行榜中位居所有品牌之首,成為首個單季出貨量突破10,000台的國產品牌。 總部位於南京的易通科技,其核心技術涵蓋工業機器人與運動控制系統,主要服務於汽車、電子及新能源等製造領域。此里程碑標誌著全球最大工業機器人市場的結構性轉變——該市場歷來由外資既有廠商主導。 由 MIR DATABANK 發布的數據顯示,中國本土品牌在國內市場的影響力日益增強,並正積極拓展全球市場,其中包括 ESTUN 位於波蘭的製造基地。
長達四十年來,全球最大製造基地的工廠生產線,都是建立在進口自動化設備的基礎之上。 中國的工業機器人市場歷來由「四大巨頭」——發那科(FANUC Corporation)、ABB集團、庫卡(KUKA AG)以及安川電機(Yaskawa Electric Corporation)——所主導。這些外資龍頭企業不僅制定行業標準、主導高價定價策略,更主導了汽車組裝線與電子製造樞紐的技術採用步伐。 然而,2026年上半年出現了一場深刻的結構性轉變,預示著區域競爭與供應鏈重組的新時代來臨。一家本土品牌不僅挑戰了既有的權威秩序,更從根本上改寫了出貨量排行榜,其出貨量甚至超越了那些曾被視為不可撼動的外國巨頭。
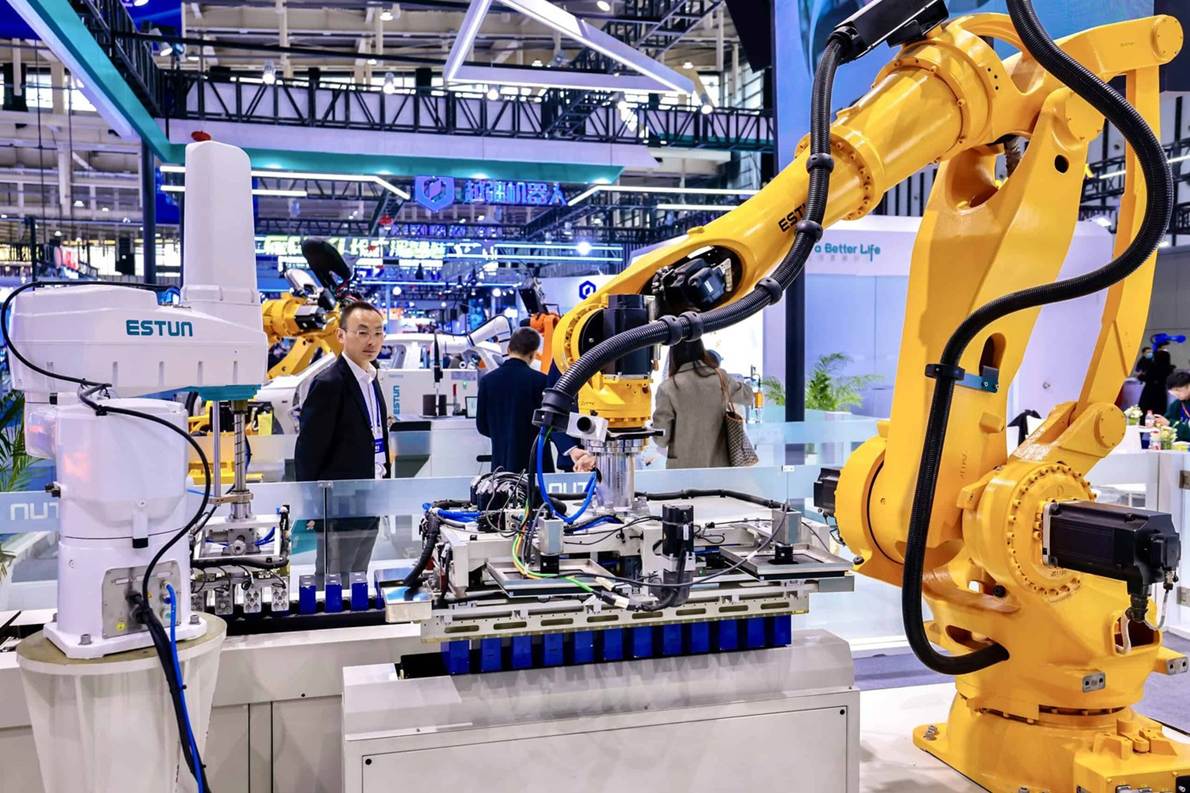
總部位於北京的工業自動化市場研究機構 MIR DATABANK 最新發布的數據證實了這一轉變,該機構的出貨量排名一直被視為中國機器人市場的標準參考依據。 根據本週公佈的數據,2026年上半年,易通自動化(ESTUN Automation)在中國工業機器人出貨量排行榜上,無論國內外品牌,均位居榜首。 總部位於南京的易通自動化,其核心技術涵蓋工業機器人、協作機器人及運動控制系統等廣泛產品組合,在從新能源到一般製造等各個領域開闢了重要的市場利基。 這項成就並非曇花一現,而是自2025年ESTUN首度以10.6%的市佔率登上中國全年全品牌排行榜榜首以來,此趨勢的延續;該年亦是國產品牌首度領跑年度排行榜。
2026 年第二季,這股勢頭進一步加速,ESTUN 達成了歷史性的里程碑:成為首個單季出貨量突破 10,000 台工業機器人的國產品牌。 如此龐大的生產與部署規模,代表著國內供應鏈已趨於成熟,既反映了中國製造需求的規模,也彰顯了本土供應商日益提升的實力,足以滿足嚴格的工業標準。 對於採購團隊和營運主管而言,一個每季出貨量超過 10,000 台的本土品牌,直接意味著傳統四大品牌將面臨巨大的價格壓力,同時也大幅縮短了中國境內的部署交期。
工業機器人市場中的規模、定價與價值轉移
從易通(ESTUN)生產線流向工廠車間的龐大機器人數量,為工業自動化帶來了新的經濟現實。當製造商能夠快速部署數千台機器人時,自動化的成本計算將從資本密集型、長期投資,轉變為更具靈活性且可擴展的營運支出。 這種轉變在產品生命週期日益縮短、生產線必須頻繁重新配置的產業中尤為重要。能夠在當地採購可靠且具成本效益的機器人,不僅能降低自動化專案相關的財務風險,更能加速投資回報。
然而,所謂「本土勝利」的論述,必須置於該產業更廣泛的財務現實背景下加以解讀。雖然出貨量市佔率是衡量市場滲透度的關鍵指標,但它並不等同於營收市佔率。 外國品牌仍能維持較高的平均售價,並在市場中高精度、高毛利的細分領域佔據主導地位。主要建立在激進價格競爭基礎上的出貨量冠軍地位,往往會壓縮
整個產業的利潤率。未來幾季最關鍵的觀察指標在於,ESTUN 能否在維持市場佔有率的同時,恢復獲利能力,並沿著價值鏈向上拓展至更複雜的應用領域。要理解這場轉型背後的利害關係,不妨比較購買一輛量身訂製的高端跑車,與購置一隊可靠送貨貨車之間的差異。 傳統上,外國既有廠商銷售的是「跑車」——這類高度專業化、精準度極高的機器,專為最嚴苛的任務而設計,例如焊接豪華車的底盤。ESTUN 及其他國內挑戰者則日益提供「貨運廂型車」——這類多功能且具成本效益的機器人,能夠處理絕大多數標準製造任務,從機台輔助到包裝皆可勝任。 隨著「廂型車」的品質不斷提升,越來越少的工廠願意為「跑車」支付高額溢價,這從根本上改變了機器人產業的營收動態。
ESTUN 2026 年第二季的里程碑對全球供應鏈意味著什麼?
ESTUN Automation 於 2026 年第二季出貨超過 10,000 台工業機器人,並在上半年穩居中國市場所有品牌之首。 這項出貨量證明,中國本土製造商現已能滿足全球最大工業市場對規模與可靠性的需求,不僅增加了對既有外國品牌的競爭壓力,也縮短了當地部署的交貨週期。
此里程碑的影響遠遠超出中國邊界。隨著本土品牌在國內市場鞏固地位,它們正日益將目光投向海外,以維持增長並發揮規模經濟效益。ESTUN 的營運版圖已涵蓋位於波蘭的海外製造基地,這項戰略資產昭示著中國本土品牌
積極將生產能力輸出至歐洲。這種市場佈局對歐洲的採購決策極具影響力,不僅為歐洲製造商提供了傳統供應商之外的替代選擇,更將當前正重塑中國市場的價格與交期壓力帶入了歐洲市場。此外,ESTUN 產品組合內的增長態勢揭示了自動化增量需求集中於何處。該公司於 2026 年第一季的協作機器人(cobot)出貨量,較去年同期增長了約 40%。 這波激增表明,自動化的前沿正從傳統的重型汽車組裝線,轉向更靈活、負載較小的自動化單元。製造商越來越多地尋求能夠與人類操作員安全協同作業的機器人,以適應電子組裝、物流及一般製造領域中多樣化的任務。
市場佔有率與競爭定位
競爭激烈的中國工業機器人市場,是國內品牌雄心與外資企業根基深厚之間複雜交織的結果。儘管國內品牌在 2024 至 2025 年間合計佔據中國市場超過 50% 的份額,但傳統強權仍是不容小覷的競爭對手。 下表闡述了市場中主要參與者的當前定位,突顯了定義該產業的多樣化背景與戰略重點。
中國工業機器人市場:2026年上半年領先品牌
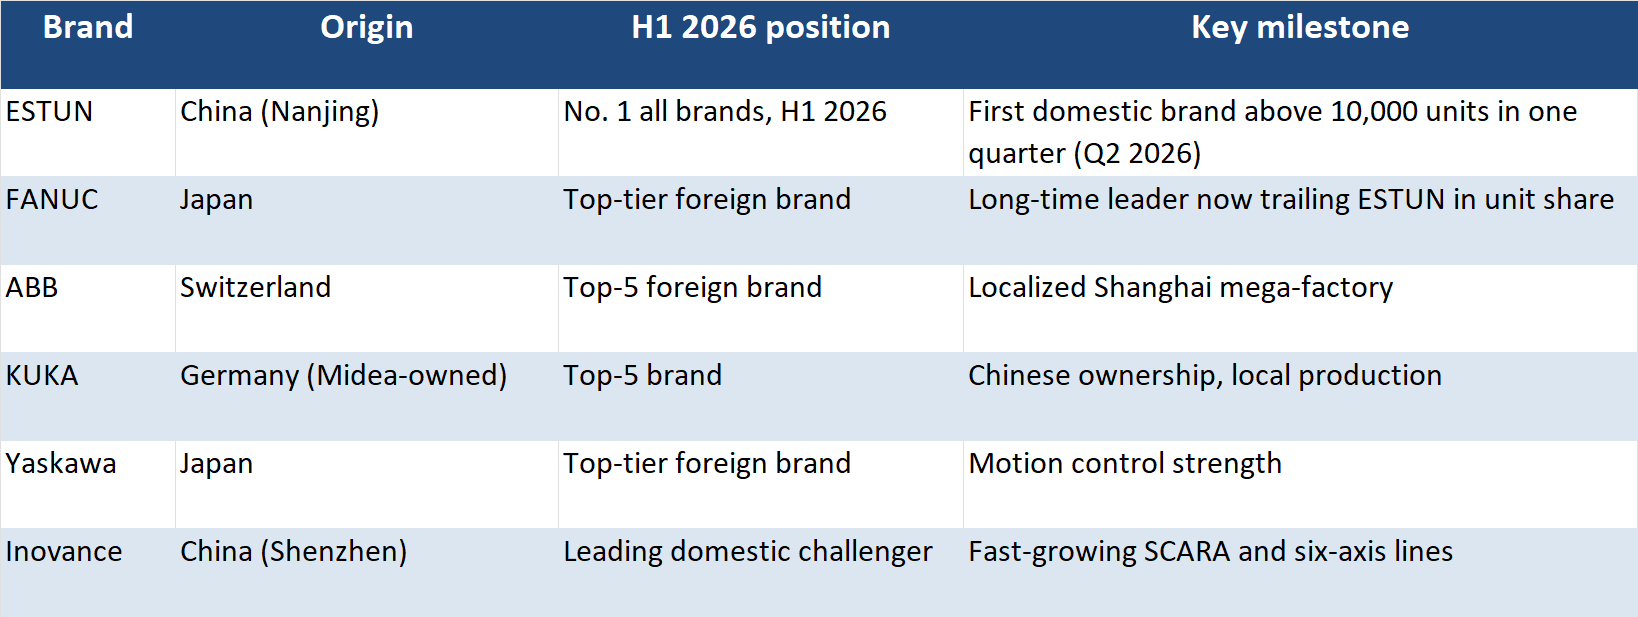
像 Inovance 這樣的企業——作為另一家領先的國內挑戰者,其選擇性合規組裝機械臂(SCARA)和六軸產品線正快速成長——其存在凸顯了該產業的深度,
國內市場。與此同時,自 2017 年起由中國美的集團收購的德國品牌 KUKA 的獨特定位,正凸顯了在全球化的機器人產業中,產品原產地界線日趨模糊。自動化採購者的戰略展望
對於採購經理、採購主管及自動化採購者而言,2026年上半年的數據顯示,有必要重新調整供應商策略。 在廣泛的工業應用領域中,那種「頂級性能必須來自外國品牌」的假設,已越來越難以站得住腳。ESTUN及其同業的崛起,為優化資本支出提供了契機——前提是採購方須嚴格評估包含系統整合、維護以及軟體生態系統相容性在內的總持有成本。
協作機器人的快速擴張——從 ESTUN 在該領域 40% 的成長率即可見一斑——也表明自動化策略應將靈活性列為優先考量。隨著生產週期加速及大規模客製化成為常態,快速重新部署機器人資產的能力將成為關鍵的競爭優勢。 採購方必須超越硬體規格的層面,評估程式設計的簡易性、使用者介面的直覺性,以及能實現人機協作的安全功能的可靠性。
中國工業機器人市場已達轉捩點,正從依賴進口技術,轉型為能夠大規模生產世界級自動化解決方案的自給自足生態系統。
在競爭最激烈的全球機器人市場中,國內品牌持續保持領先地位,這證實了「默認依賴外國既有廠商」的時代已經結束,要求在工業自動化採購方面採取更細膩且具全球視野的策略。
免責聲明:本文旨在
僅供參考之用,並不構成對各公司所作聲明的投資建議、背書或核實













