
2026年上半年,ESTUN在中国工业机器人出货量中位居榜首
2026年上半年,易通自动化在中国工业机器人出货量排名中位居所有品牌之首,成为首个单季度出货量突破10,000台的国产品牌。 ESTUN总部位于南京,其核心技术涵盖工业机器人和运动控制系统,主要面向汽车、电子和新能源等制造业领域。这一里程碑标志着全球最大的工业机器人市场发生了结构性转变——该市场历史上一直由外国老牌企业主导。 由MIR DATABANK发布的数据凸显了中国本土品牌在国内市场日益增长的影响力,以及它们向全球市场的扩张,其中包括ESTUN在波兰的制造基地。
四十年来,全球最大制造业基地的工厂车间一直建立在进口自动化设备的基础上。 中国工业机器人市场历史上一直由“四大巨头”——发那科(FANUC Corporation)、ABB集团、库卡(KUKA AG)和安川电机(Yaskawa Electric Corporation)主导。这些外资巨头制定行业标准,主导高价策略,并主导着汽车装配线和电子制造中心的技术采用步伐。 然而,2026年上半年发生了一场深刻的结构性转变,预示着区域竞争和供应链重组新时代的到来。一家本土品牌不仅挑战了既有的行业格局,更从根本上改写了出货量排行榜,其出货量已超越了那些曾被视为不可撼动的外国巨头。
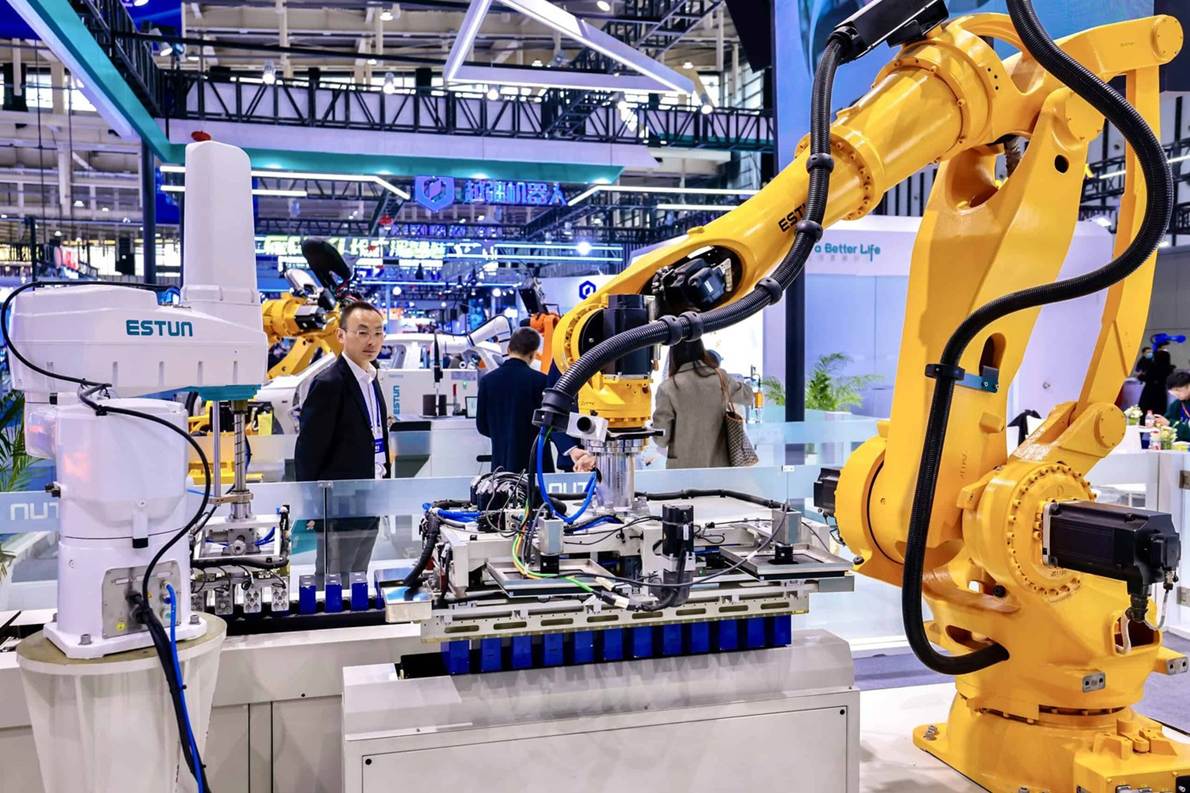
总部位于北京的工业自动化市场研究机构MIR DATABANK最新发布的数据证实了这一转变,该机构的出货量排名一直是中国机器人市场的标准参考。 根据本周公布的数据显示,2026年上半年,易通自动化(ESTUN Automation)在中国工业机器人出货量排行榜中位居榜首,领先于所有国内外品牌。 总部位于南京的易通自动化,其核心技术涵盖工业机器人、协作机器人及运动控制系统等广泛产品线,在从新能源到通用制造等多个领域开辟了重要的市场细分领域。 这一成就并非孤立的爆发式增长,而是自2025年ESTUN首次以10.6%的出货量份额登顶中国全年全品牌排名以来的趋势延续——这也是国内品牌首次领跑年度排名。
这一势头在2026年第二季度进一步加速,当时ESTUN创下了历史性里程碑:成为首个单季度工业机器人出货量突破10,000台的国内品牌。 如此庞大的生产和部署规模标志着国内供应链日趋成熟,既体现了中国制造业需求的规模,也反映出本土供应商满足严格工业标准的能力日益增强。 对于采购团队和运营负责人而言,一个国内品牌每季度能达到 10,000 多台的规模,这直接给传统四大品牌带来了巨大的价格压力,同时也显著缩短了中国国内部署的交货周期。
工业机器人市场的规模、定价与价值迁移
从易通(ESTUN)生产线流向工厂车间的庞大机器人数量,为工业自动化带来了新的经济现实。当制造商能够快速部署数千台机器人时,自动化的成本核算将从资本密集型、长期投资转变为更灵活、可扩展的运营支出。 这种转变在产品生命周期不断缩短、生产线必须频繁重新配置的行业中尤为重要。能够就地采购可靠且经济高效的机器人,既降低了自动化项目相关的财务风险,也加速了投资回报。
然而,所谓“本土胜利”的叙事必须置于该行业更广泛的财务现实背景下加以考量。虽然出货量份额是衡量市场渗透率的关键指标,但它并不等同于营收份额。 外国品牌仍拥有更高的平均售价,并在市场的高精度、高利润率细分领域保持主导地位。主要建立在激进价格竞争基础上的出货量冠军地位,往往会压缩
整个行业的利润率。未来几个季度需要重点关注的关键指标是,ESTUN能否在保持市场份额的同时,恢复盈利能力,并向价值链上游发展,进军更复杂的应用领域。要理解这一转型的利害关系,不妨对比购买一辆量身定制的高端跑车与购置一批可靠的送货面包车之间的差异。 传统上,外国老牌企业销售的是“跑车”——即高度专业化、极其精密的机器,专为最苛刻的任务而设计,例如焊接豪华轿车的底盘。而ESTUN及其他国内挑战者则越来越多地提供“配送货车”——即多功能、高性价比的机器人,能够处理从机床上下料到包装等绝大多数标准制造任务。 随着“厢式货车”质量的提升,越来越少的工厂愿意为“跑车”支付高昂的溢价,这从根本上改变了机器人行业的收入格局。
ESTUN在2026年第二季度取得的里程碑对全球供应链意味着什么?
2026年第二季度,易通自动化出货量超过10,000台工业机器人,在上半年中国所有品牌中稳居榜首。 这一出货量表明,中国本土制造商现已能够满足全球最大工业市场对规模和可靠性的需求,这不仅加大了对外来成熟品牌的竞争压力,也为本地部署提供了更短的交货周期。
这一里程碑的意义远不止于中国国境之内。随着国内品牌在国内市场稳固地位,它们正越来越多地将目光投向海外,以维持增长并发挥规模经济效应。ESTUN的业务版图中已包含位于波兰的海外制造基地,这一战略资产昭示着中国本土品牌
正积极向欧洲输出产能。这种布局对欧洲的采购决策具有重要影响,不仅为欧洲大陆的制造商提供了传统供应商之外的替代选择,还带来了与当前重塑中国市场的价格和交货期压力相同的挑战。此外,ESTUN产品组合中的增长态势揭示了自动化增量需求集中于何处。2026年第一季度,该公司的协作机器人(cobot)出货量同比增长约40%。 这一激增表明,自动化发展的前沿正从传统的重型汽车装配线转向更灵活、负载更小的单元。制造商越来越寻求能够与人类操作员安全协同工作、并适应电子组装、物流和通用制造中各种任务的机器人。
市场份额与竞争地位
竞争激烈的中国工业机器人市场,是国内品牌雄心与外资企业根基深厚之间复杂交织的局面。尽管在2024-2025年期间,国内品牌合计市场份额已超过中国市场的50%,但传统巨头依然是强大的竞争对手。 下表展示了市场主要参与者的当前定位,突显了定义该行业的多样化背景和战略重点。
中国工业机器人市场:2026年上半年领先品牌
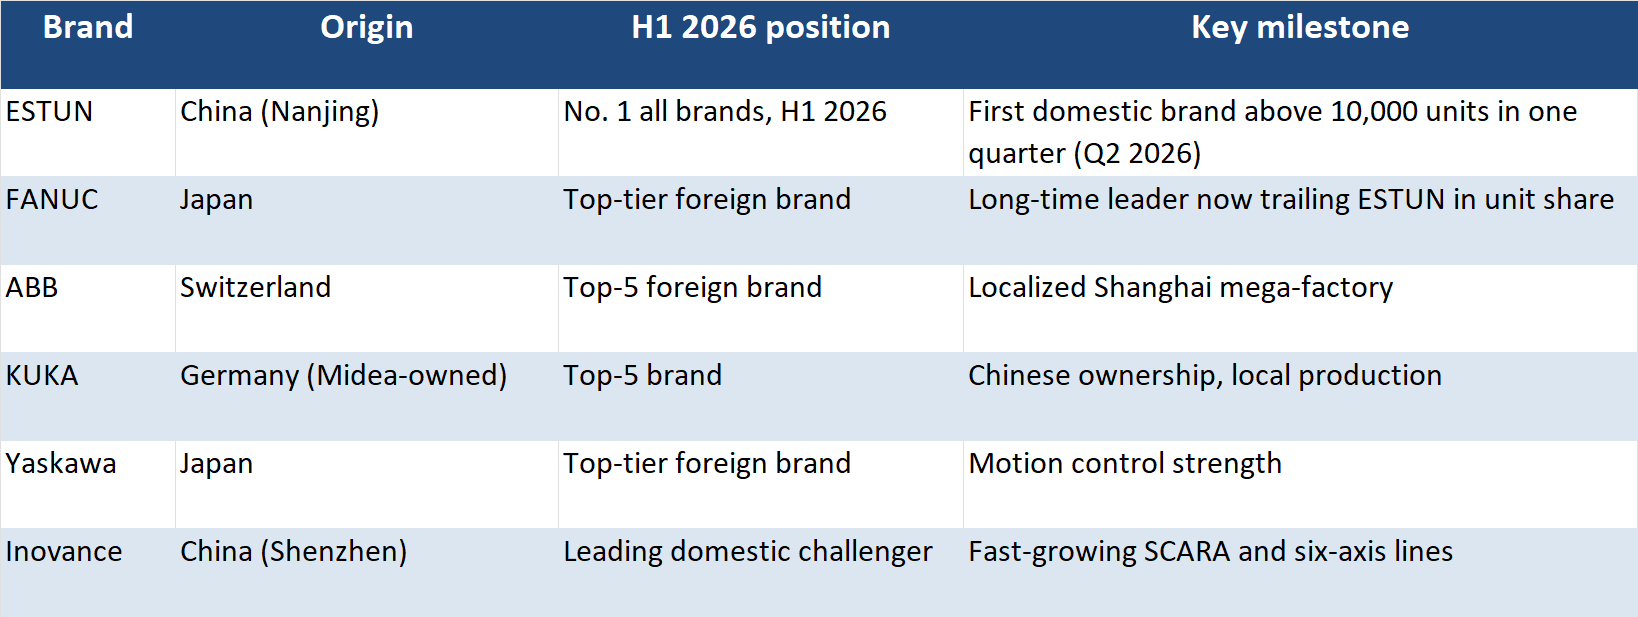
像Inovance这样的企业——另一家拥有快速增长的SCARA(选择性合规装配机械臂)和六轴生产线、颇具挑战性的国内领军企业——其存在凸显了该行业的深度
国内市场。与此同时,自2017年起由中国美的集团收购的德国品牌库卡(KUKA)所处的独特地位,凸显了在全球化机器人行业中,产品原产国界限日趋模糊。自动化采购方的战略展望
对于采购经理、采购负责人和自动化设备采购商而言,2026年上半年的数据要求他们对供应商策略进行重新调整。 在广泛的工业应用领域中,“卓越性能必须来自国外品牌”这一假设已越来越难以站得住脚。ESTUN及其同行的崛起为优化资本支出提供了契机,前提是采购方需严格评估包括集成、维护及软件生态系统兼容性在内的全生命周期成本。
协作机器人的快速扩张——ESTUN在该细分市场的40%增长便是明证——也表明自动化战略应优先考虑灵活性。随着生产周期的加快和大规模定制成为常态,快速重新部署机器人资产的能力将成为关键的竞争优势。 采购方必须超越硬件规格的层面,评估编程的便捷性、用户界面的直观性,以及支持人机协作的安全功能的可靠性。
中国工业机器人市场已达到一个转折点,正从依赖进口技术向能够大规模生产世界级自动化解决方案的自给自足生态系统转型。
一个国内品牌在全球最具竞争力的机器人市场中持续保持领先地位,这证实了默认依赖外国现有厂商的时代已经结束,要求在工业自动化采购方面采取更细致入微、具有全球视野的方法。
免责声明:本文旨在
仅供参考,并不构成对相关公司所作任何声明的投资建议、认可或核实。













