
ESTUN führt die Auslieferungen von Industrierobotern in China im ersten Halbjahr 2026 an
ESTUN Automation belegte im ersten Halbjahr 2026 unter allen Marken den ersten Platz bei den Auslieferungen von Industrierobotern in China und ist damit die erste einheimische Marke, die in einem einzigen Quartal mehr als 10.000 Einheiten ausgeliefert hat. ESTUN mit Hauptsitz in Nanjing verfügt über Kerntechnologien in den Bereichen Industrieroboter und Bewegungssteuerungssysteme und richtet sich an Fertigungsbranchen wie die Automobilindustrie, die Elektronikbranche und den Sektor für neue Energien. Dieser Meilenstein markiert einen strukturellen Wandel auf dem weltweit größten Markt für Industrieroboter, der in der Vergangenheit von ausländischen etablierten Unternehmen dominiert wurde. Die von der MIR DATABANK veröffentlichten Daten unterstreichen den wachsenden Einfluss einheimischer Marken in China und deren Expansion in globale Märkte, darunter auch die Produktionsstätte von ESTUN in Polen.
Vier Jahrzehnte lang basierten die Fertigungsanlagen des weltweit größten Produktionsstandorts auf importierter Automatisierungstechnik. Der Markt für Industrieroboter in China wurde historisch gesehen von den „vier großen Anbietern“ dominiert: der FANUC Corporation, der ABB Group, der KUKA AG und der Yaskawa Electric Corporation. Diese ausländischen Marktführer setzten die Standards, erzielten Spitzenpreise und bestimmten das Tempo der technologischen Einführung in Automobilmontagelinien und Elektronikfertigungszentren. In der ersten Hälfte des Jahres 2026 hat sich jedoch ein tiefgreifender Strukturwandel vollzogen, der eine neue Ära des regionalen Wettbewerbs und der Neuausrichtung der Lieferketten einläutet. Eine einheimische Marke hat nicht nur die etablierte Hierarchie in Frage gestellt, sondern auch die Ranglisten der Auslieferungszahlen grundlegend neu geschrieben und dabei die ausländischen Giganten übertroffen, die einst unantastbar schienen.
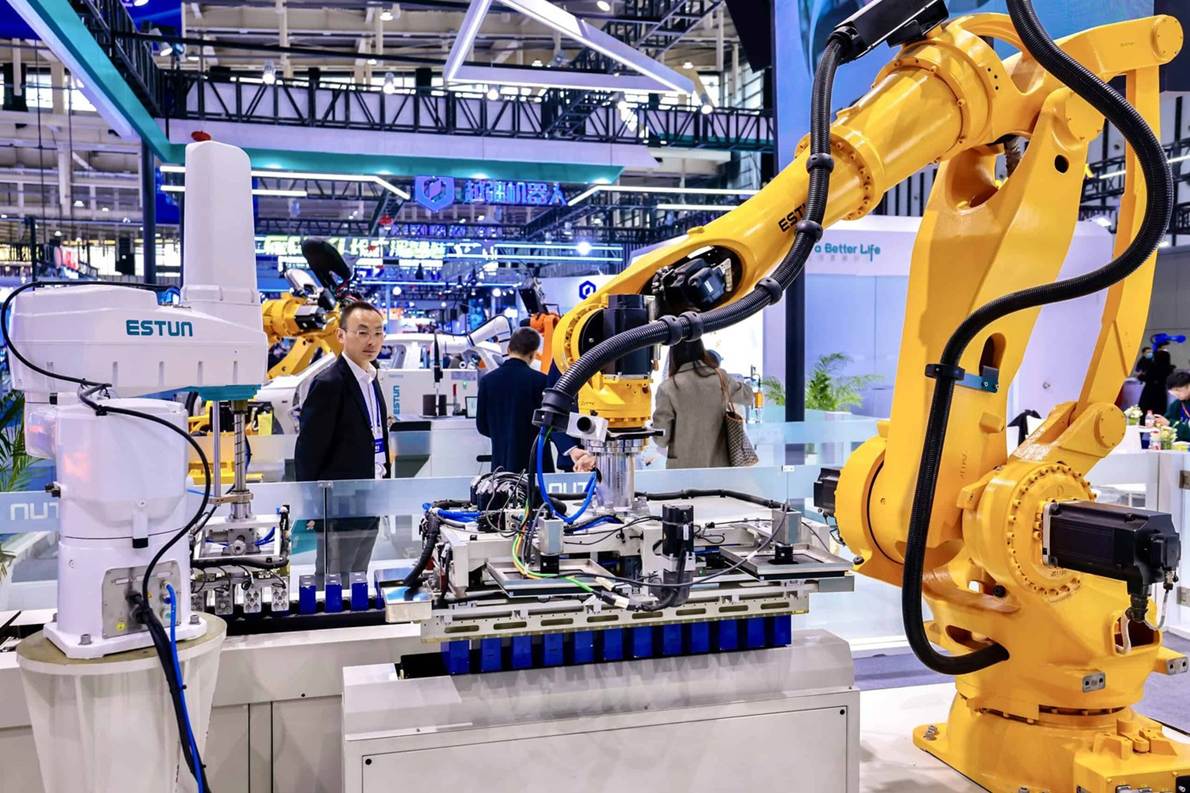
Die jüngsten Daten der MIR DATABANK, eines in Peking ansässigen Marktforschungsunternehmens für industrielle Automatisierung, dessen Auslieferungsrankings als Standardreferenz für den chinesischen Robotermarkt gelten, bestätigen diesen Wandel. Den in dieser Woche veröffentlichten Zahlen zufolge belegte ESTUN Automation im ersten Halbjahr 2026 bei den Auslieferungen von Industrierobotern in China den ersten Platz unter allen Marken – sowohl inländischen als auch ausländischen. ESTUN mit Hauptsitz in Nanjing verfügt über eine Kerntechnologie, die ein breites Portfolio an Industrierobotern, kollaborativen Robotern und Bewegungssteuerungssystemen umfasst, und hat sich damit eine bedeutende Marktnische in Branchen erobert, die von neuen Energien bis hin zur allgemeinen Fertigung reichen. Dieser Erfolg ist kein einmaliger Ausreißer, sondern die Fortsetzung eines Trends, der begann, als ESTUN im Jahr 2025 erstmals mit einem Marktanteil von 10,6 Prozent die Gesamtjahresrangliste aller Marken in China anführte – damit stand zum ersten Mal eine inländische Marke an der Spitze der Jahresrangliste.
Die Dynamik nahm im zweiten Quartal 2026 weiter zu, als ESTUN einen historischen Meilenstein erreichte: Das Unternehmen war die erste einheimische Marke, die in einem einzigen Quartal mehr als 10.000 Industrieroboter auslieferte. Dieses Produktions- und Einsatzvolumen zeugt von der Reife der inländischen Lieferkette und spiegelt sowohl das Ausmaß der Nachfrage in der chinesischen Fertigungsindustrie als auch die zunehmende Fähigkeit lokaler Anbieter wider, strenge Industriestandards zu erfüllen. Für Beschaffungsteams und Betriebsleiter bedeutet eine einheimische Marke, die in einem Umfang von mehr als 10.000 Einheiten pro Quartal agiert, unmittelbar einen starken Preisdruck auf die traditionellen vier Herstellerfamilien sowie deutlich kürzere Vorlaufzeiten für die Bereitstellung innerhalb Chinas.
Größenordnung, Preisgestaltung und Wertverschiebung auf den Märkten für Industrieroboter
Die schiere Menge an Robotern, die von den Produktionslinien von ESTUN in die Fertigungshallen gelangt, schafft eine neue wirtschaftliche Realität für die industrielle Automatisierung. Wenn ein Hersteller Tausende von Einheiten rasch einsetzen kann, wandelt sich die Kostenkalkulation für die Automatisierung von einer kapitalintensiven, langfristigen Investition zu flexibleren, skalierbaren Betriebskosten. Dieser Wandel ist besonders relevant in Branchen, in denen sich Produktlebenszyklen verkürzen und Produktionslinien häufig neu konfiguriert werden müssen. Die Möglichkeit, zuverlässige und kosteneffiziente Roboter vor Ort zu beschaffen, verringert das mit Automatisierungsprojekten verbundene finanzielle Risiko und beschleunigt die Amortisation der Investition.
Allerdings muss die Darstellung des heimischen Erfolgs vor dem Hintergrund der allgemeinen finanziellen Gegebenheiten der Branche betrachtet werden. Zwar ist der Stückzahlanteil ein entscheidender Indikator für die Marktdurchdringung, doch ist er nicht gleichbedeutend mit dem Umsatzanteil. Ausländische Marken erzielen nach wie vor höhere durchschnittliche Verkaufspreise und behalten eine dominante Position in den hochpräzisen, margenstarken Marktsegmenten. Marktführerschaften, die in erster Linie auf aggressivem Preiswettbewerb beruhen, neigen dazu,
Gewinnmargen in der gesamten Branche. Die entscheidende Kennzahl, die es in den kommenden Quartalen zu beobachten gilt, ist, ob ESTUN seinen Marktanteil halten und gleichzeitig die Rentabilität wiederherstellen sowie in der Wertschöpfungskette in Richtung komplexerer Anwendungen vorstoßen kann.Um die Bedeutung dieses Wandels zu verstehen, betrachten Sie den Unterschied zwischen dem Kauf eines maßgeschneiderten High-End-Sportwagens und einer Flotte zuverlässiger Lieferwagen. Die etablierten ausländischen Anbieter haben traditionell die Sportwagen verkauft – hochspezialisierte, unglaublich präzise Maschinen, die für die anspruchsvollsten Aufgaben konzipiert sind, wie beispielsweise das Schweißen des Fahrgestells eines Luxusfahrzeugs. ESTUN und andere inländische Herausforderer liefern zunehmend die Lieferwagen: vielseitige, kosteneffiziente Roboter, die den Großteil der Standardaufgaben in der Fertigung bewältigen können, von der Maschinenbeschickung bis zur Verpackung. Da sich die Qualität der „Lieferwagen“ verbessert, sehen sich immer weniger Fabriken gezwungen, den Aufpreis für die „Sportwagen“ zu zahlen, was die Umsatzdynamik der Robotikbranche grundlegend verändert.
Was bedeutet der Meilenstein von ESTUN im zweiten Quartal 2026 für globale Lieferketten?
ESTUN Automation lieferte im zweiten Quartal 2026 über 10.000 Industrieroboter aus und sicherte sich damit in der ersten Jahreshälfte den ersten Platz in China unter allen Marken. Dieses Volumen zeigt, dass chinesische Hersteller nun in der Lage sind, die Anforderungen an Umfang und Zuverlässigkeit des weltweit größten Industriemarktes zu erfüllen, was den Wettbewerbsdruck auf etablierte ausländische Marken erhöht und kürzere Lieferzeiten für lokale Implementierungen ermöglicht.
Die Auswirkungen dieses Meilensteins reichen weit über die Grenzen Chinas hinaus. Während einheimische Marken ihre Position im Inland festigen, richten sie ihren Blick zunehmend nach außen, um ihr Wachstum aufrechtzuerhalten und ihre Skaleneffekte zu nutzen. Die operative Präsenz von ESTUN umfasst bereits eine Produktionsstätte im Ausland in Polen – ein strategischer Vorteil, der die Bedeutung einer einheimischen chinesischen Marke unterstreicht.
die aktiv Produktionskapazitäten nach Europa exportieren. Diese Präsenz ist für europäische Beschaffungsentscheidungen von großer Bedeutung, da sie den Herstellern auf dem Kontinent eine Alternative zu traditionellen Lieferanten bietet und denselben Preis- und Lieferfristen-Druck mit sich bringt, der derzeit den chinesischen Markt neu prägt.Darüber hinaus zeigen die Wachstumsdynamiken innerhalb des Portfolios von ESTUN, wo sich die steigende Nachfrage nach Automatisierung konzentriert. Die Auslieferungen von kollaborativen Robotern (Cobots) des Unternehmens stiegen im ersten Quartal 2026 im Vergleich zum Vorjahreszeitraum um etwa 40 Prozent. Dieser Anstieg deutet darauf hin, dass sich die Grenze der Automatisierung von traditionellen, hochbelastbaren Automobilmontagelinien hin zu flexibleren Zellen mit geringerer Traglast verschiebt. Hersteller suchen zunehmend nach Robotern, die sicher neben menschlichen Bedienern arbeiten und sich an unterschiedliche Aufgaben in der Elektronikmontage, der Logistik und der allgemeinen Fertigung anpassen können.
Marktanteil und Wettbewerbsposition
Der umkämpfte chinesische Markt für Industrieroboter ist ein komplexes Zusammenspiel aus einheimischen Ambitionen und ausländischer Etablierung. Während einheimische Marken im Zeitraum 2024–2025 gemeinsam einen Marktanteil von über 50 Prozent in China erreichten, bleiben die traditionellen Marktführer weiterhin ernstzunehmende Konkurrenten. Die folgende Tabelle veranschaulicht die aktuelle Positionierung der wichtigsten Marktakteure und hebt die vielfältigen Herkunftsländer sowie die strategischen Schwerpunkte hervor, die die Branche prägen.
Chinesischer Industrieroboter-Markt: Führende Marken, 1. Halbjahr 2026
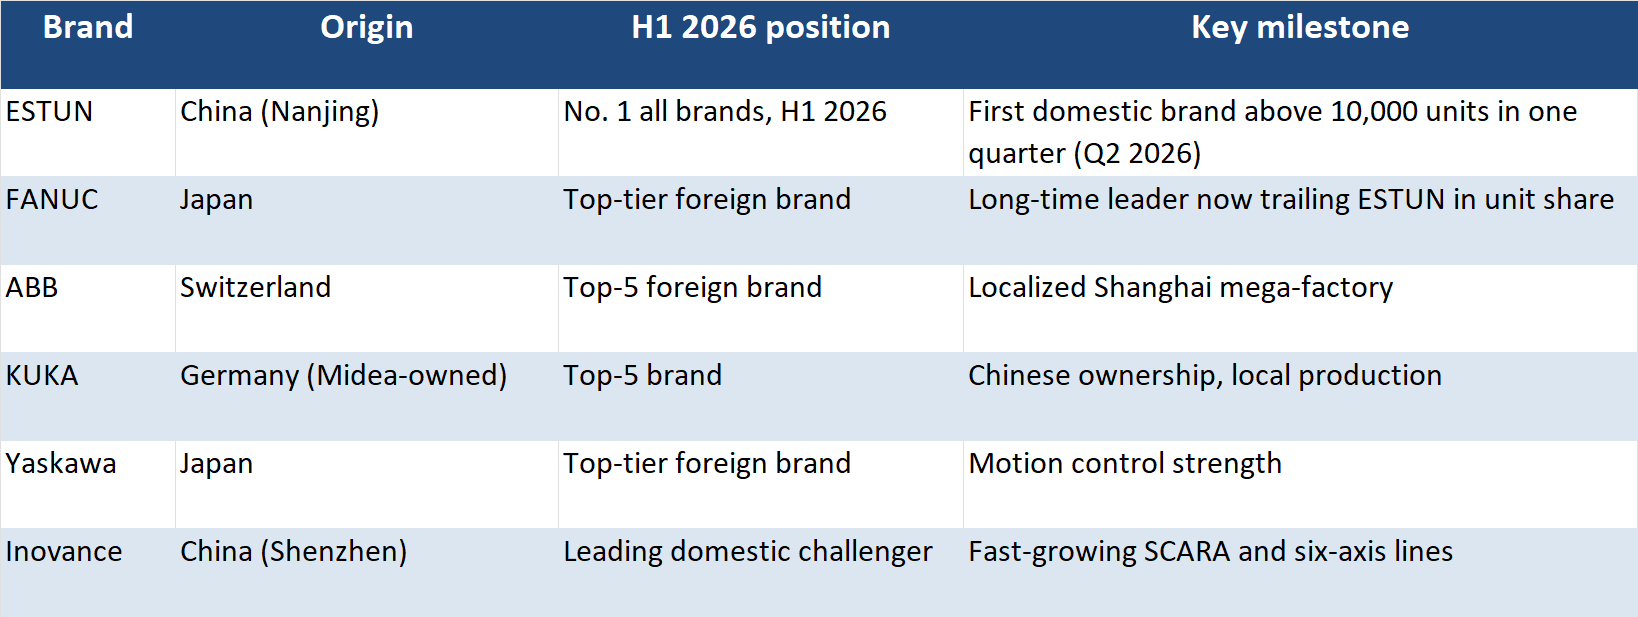
Die Präsenz von Unternehmen wie Inovance, einem weiteren führenden einheimischen Herausforderer mit schnell wachsenden Produktlinien im Bereich der selektiven Bestückungsroboterarme (SCARA) und Sechs-Achsen-Roboter, unterstreicht die Tiefe des
heimischer Markt. Unterdessen verdeutlicht die einzigartige Position von KUKA, einer deutschen Marke, die seit 2017 zum chinesischen Midea-Konzern gehört, wie sehr die Grenzen der nationalen Herkunft in der globalisierten Robotikbranche verschwimmen.Der strategische Ausblick für Einkäufer im Bereich Automatisierung
Für Beschaffungsmanager, Einkaufsleiter und Einkäufer im Bereich Automatisierung erfordern die Daten aus dem ersten Halbjahr 2026 eine Neujustierung der Lieferantenstrategien. Die Annahme, dass erstklassige Leistung ein ausländisches Markenzeichen erfordert, lässt sich in einem breiten Spektrum industrieller Anwendungen zunehmend schwerer rechtfertigen. Der Aufstieg von ESTUN und ähnlichen Anbietern bietet die Chance, die Investitionsausgaben zu optimieren – vorausgesetzt, die Einkäufer bewerten die Gesamtbetriebskosten, einschließlich Integration, Wartung und Kompatibilität mit dem Software-Ökosystem, gründlich.
Die rasante Verbreitung kollaborativer Roboter – wie das 40-prozentige Wachstum von ESTUN in diesem Segment verdeutlicht – legt zudem nahe, dass Flexibilität bei Automatisierungsstrategien Priorität haben sollte. Angesichts immer kürzerer Produktionszyklen und der zunehmenden Verbreitung von Mass Customization wird die Fähigkeit, Roboterressourcen schnell umzuverteilen, zu einem entscheidenden Wettbewerbsvorteil. Käufer müssen über die Hardware-Spezifikationen hinausblicken und die einfache Programmierbarkeit, die Intuitivität der Benutzeroberfläche sowie die Robustheit der Sicherheitsfunktionen bewerten, die die Zusammenarbeit zwischen Mensch und Roboter ermöglichen.
Der chinesische Industrieroboter-Markt hat einen Wendepunkt erreicht und vollzieht den Übergang von einer Abhängigkeit von importierter Technologie hin zu einem eigenständigen Ökosystem, das in der Lage ist, Automatisierungslösungen von Weltklasse in großem Maßstab zu produzieren.
Die anhaltende Führungsrolle einer einheimischen Marke auf dem weltweit wettbewerbsintensivsten Robotikmarkt bestätigt, dass die Ära der automatischen Abhängigkeit von ausländischen etablierten Anbietern vorbei ist, was einen differenzierteren, global ausgerichteten Ansatz bei der Beschaffung im Bereich der industriellen Automatisierung erfordert.
Haftungsausschluss: Dieser Artikel ist bestimmt für
dient ausschließlich zu Informationszwecken und stellt weder eine Anlageberatung noch eine Empfehlung oder Bestätigung der von den Unternehmen gemachten Angaben dar













