
2026年初,中國新登記了11.6萬家類人型機器人企業
中國市場監管部門在2026年上半年登記了11.6萬家新成立的人形機器人企業,其融資額已超過2025年全年的總和。預計今年出貨量將攀升至3.8萬台,這標誌著該產業正從研究專案轉向第一波量產階段。
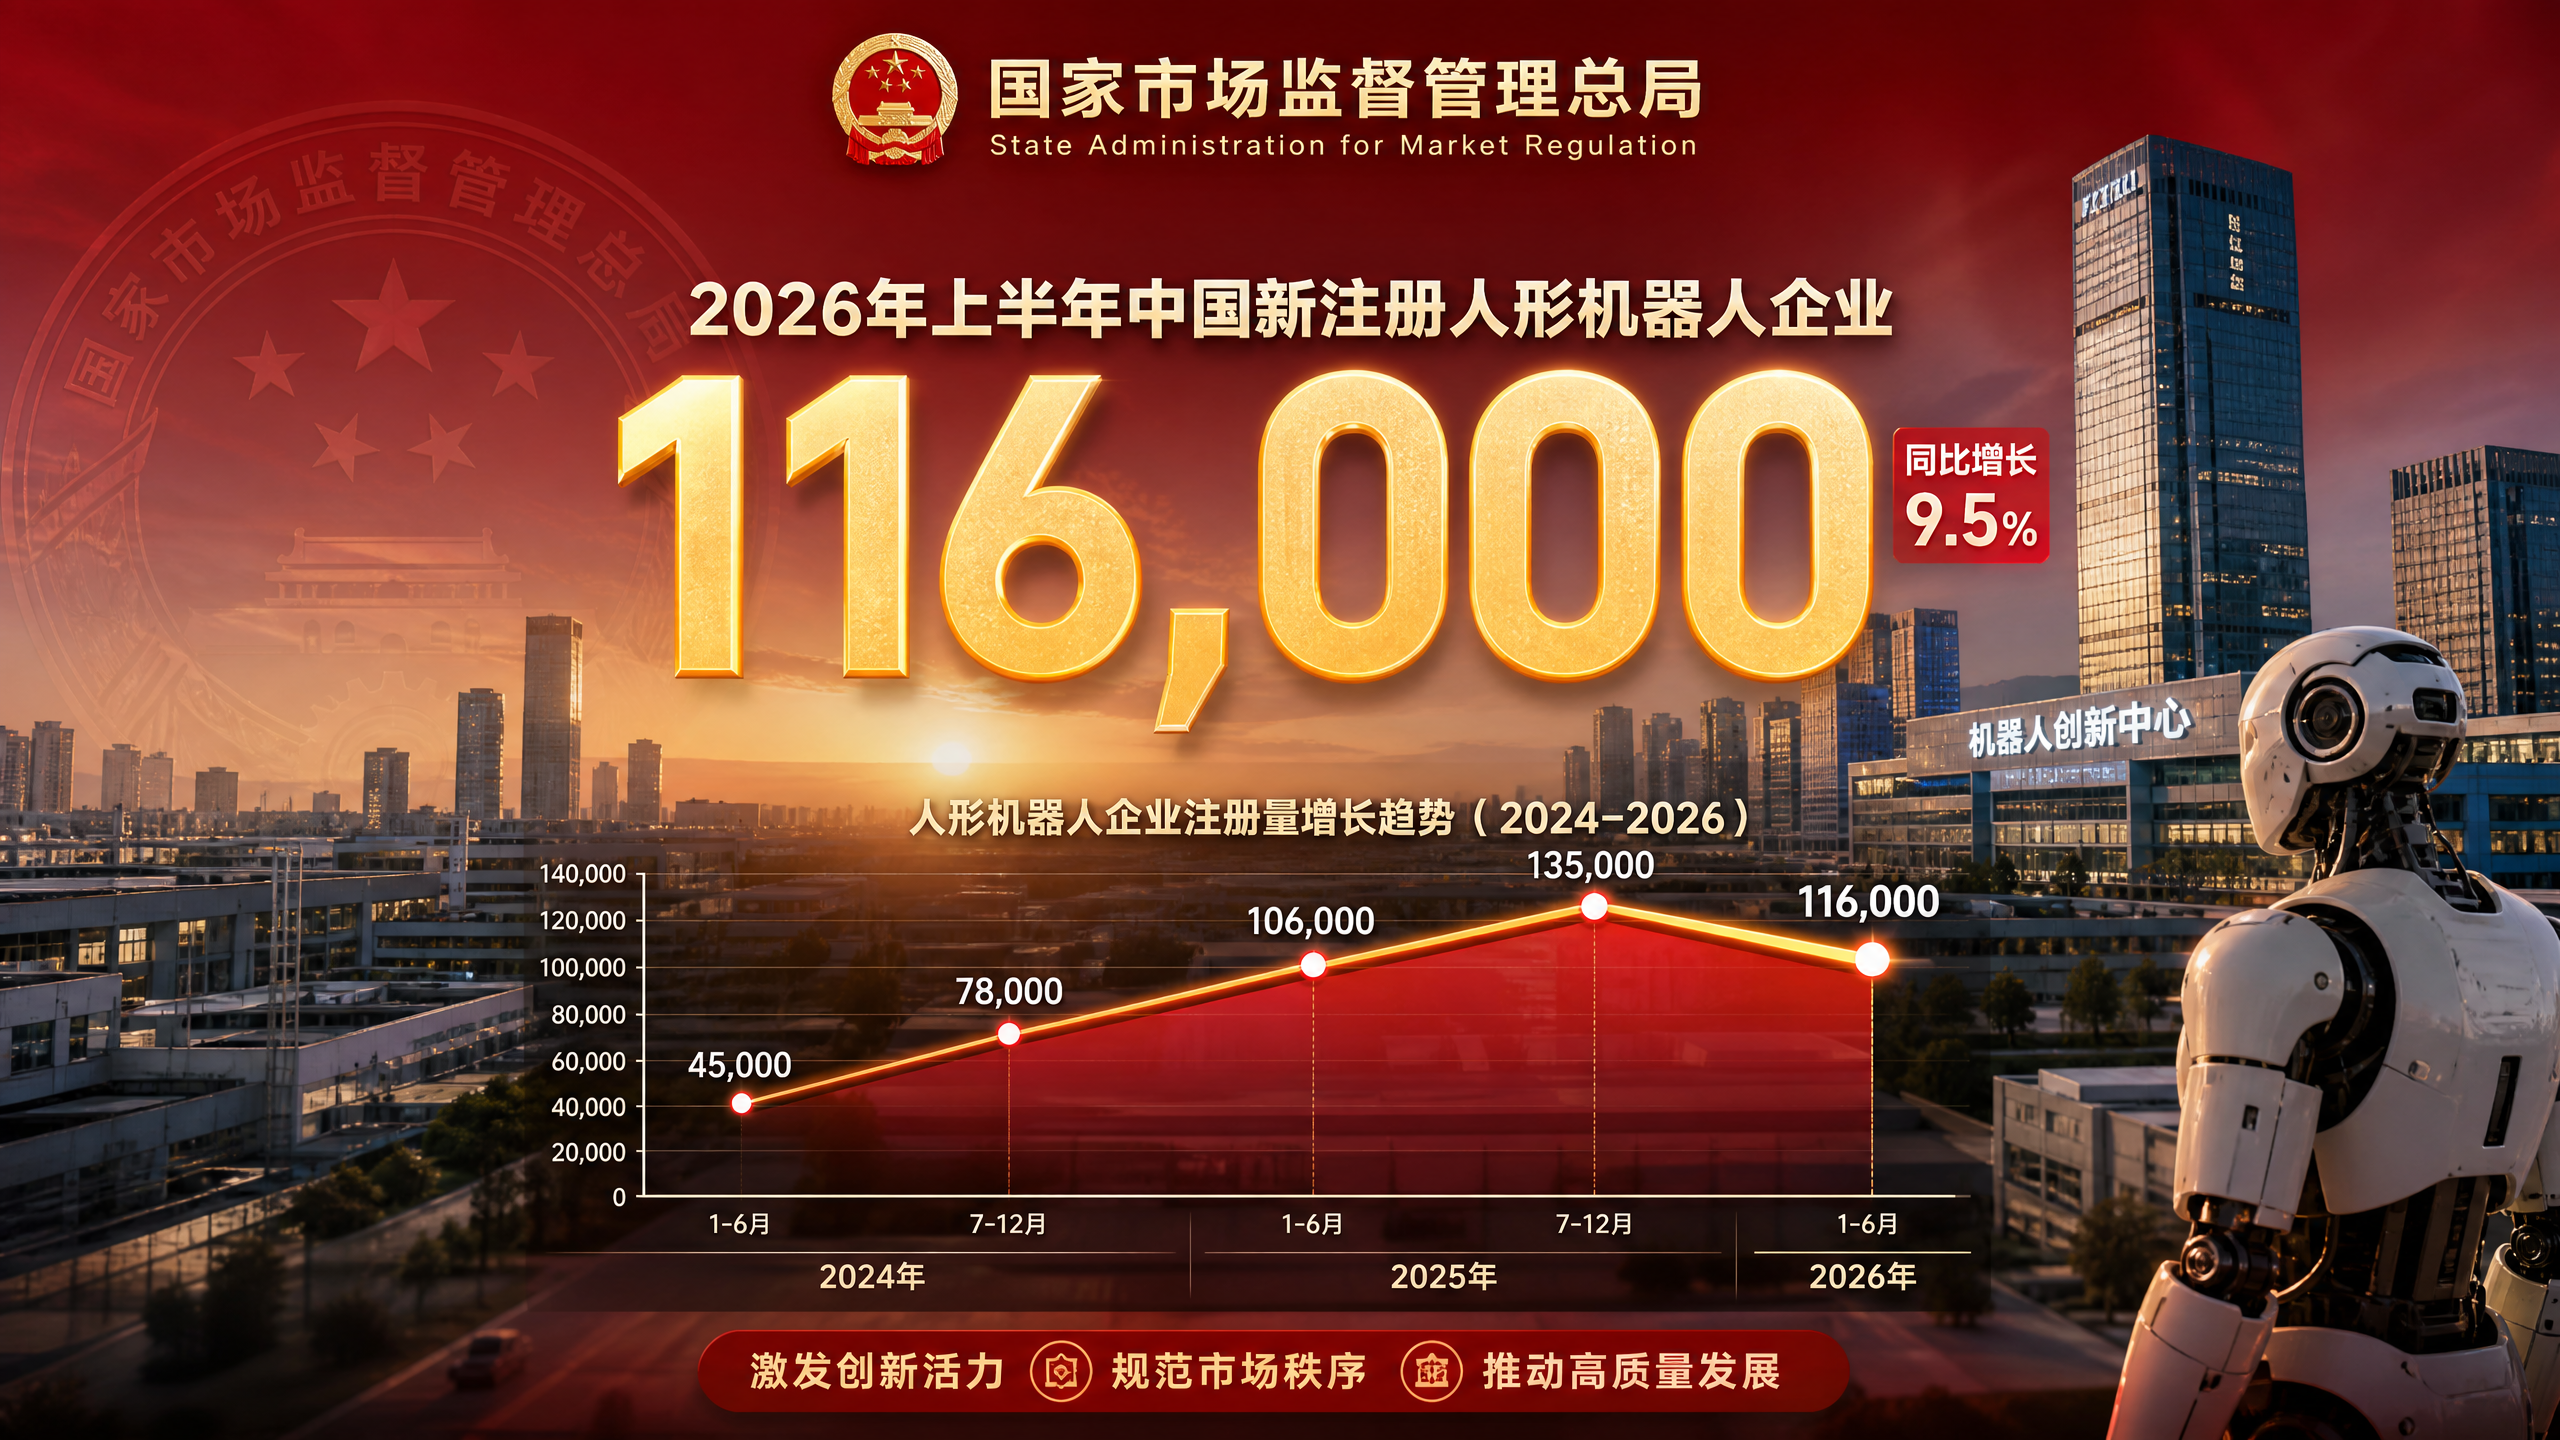
中國國家市場監管總局報告指出,2026年上半年人形機器人領域新註冊企業達11.6萬家。
這份於8月初發布的數據,與融資統計數據一併公布,顯示2026年共有125筆交易,總額達445億元人民幣(約合61億美元),且2026年的出貨量預測呈現急遽上升趨勢。
國家戰略正逐步落實
國家層面的推動正促使人形機器人邁向大規模生產,中國正加速實施一項戰略舉措,將人形機器人從實驗室原型推向工廠及服務領域,實現大規模應用。 北京國家市場監督管理總局追蹤到的註冊量激增,反映出一個日益擴大的生態系統,涵蓋完整的機器人製造商,以及執行器、諧波減速器、滾珠螺桿、視覺系統和控制軟體的供應商。此趨勢源於各部委的政策指引,該指引將人形機器人列為前沿產業,並鼓勵進行場景試點和標準制定工作。
該產業的核心由總部位於深圳的優必選科技(UBTech Robotics)和總部位於上海的傅立葉智能(Fourier Intelligence)等企業支撐,這些企業體現了業界對用於物流、製造及服務任務的雙足系統的重視。優必選科技已從教育及服務機器人領域轉型,致力於開發適用於受控環境的工業級人形機器人。 以復健機器人聞名的傅立葉智能,則轉型發展通用型人形機器人,其具備強大的致動器設計與扭矩控制能力。 總部位於杭州的 Unitree 則將其四足機器人中降低成本的創新技術,應用於工業搬運與研究領域的人形機器人。這些企業展現了一個新興的市場利基,融合了尖端機電一體化技術、即時人工智慧控制,以及工廠與倉庫的流程整合。
投資轉化為行動
這波投資熱潮預示著製造領域的突破,而非單純的炒作週期——2026年上半年,類人型機器人領域共發生125起融資事件,募資金額達
達到 445 億人民幣。該金額遠遠超過 2025 年全年籌集的 259 億人民幣(約合 36 億美元)。 這筆資金涵蓋了全棧機器人製造商的後期融資、零組件供應商的 A 輪與 B 輪融資,以及軟體和系統整合商的種子資金。從融資規模與涵蓋範圍來看,投資者顯然更看好短期內的銷售量,而非長達五年的研發週期。根據業界追蹤數據,中國製造商在2025年出貨了14,400台類人型機器人,佔全球總量的84.7%。 2026年的出貨量預測為38,000台,此增長趨勢意味著生產線日趨成熟、試點客戶訂單增加,以及物料清單成本更為親民。這種轉變與智慧型手機早期時代相似,當時上游供應商、代工組裝商和品牌商曾同步擴大產能。 雖然這種類比並非完全貼切——畢竟人形機器機對安全性和可靠性的要求遠高於手機——但這種協調擴大規模的模式確實適用。
值得提出一種持懷疑態度的反駁觀點。 註冊數量是個噪音較大的指標,其中可能包含空殼公司及投機性的品牌更名。募資總額可能掩蓋了資金集中於少數幾家「國家冠軍企業」的現象,而非反映產業整體健康狀況。早期出貨量可能反映的是示範性部署,其可重複性有限。真正的考驗將在於單機經濟效益、生產環境中的運行時間,以及跨越更換週期的客戶留存率。
從依賴海外供應商轉向建構國內供應鏈
供應鏈建設是決定成本與可靠性的關鍵槓桿。人形機器人的品質取決於其關節的品質、傳動系統的精度,以及感知堆疊的敏銳度。若將人形機器人比作一輛高性能自行車,車架固然引人注目,但騎乘體驗的關鍵在於齒輪、軸承和煞車系統。 就機器人而言,相當於上述部件的則是應變波減速器、行星齒輪與諧波齒輪
組件、高扭矩密度馬達以及高頻寬力感測器。歷史上,日本企業長期主導諧波減速機和滾珠螺桿等關鍵零組件市場,Harmonic Drive 和 THK 等品牌更樹立了性能基準。中國供應商多年來致力於將這些零組件本土化。國內的諧波減速機與精密驅動供應商雖已提升效率、耐用性及背隙等指標,但產品的一致性仍是重點關注領域。 將旋轉運動轉換為線性力的滾珠螺桿,其國內產量正持續攀升,不僅降低了對進口的依賴,也縮短了交貨週期。攝影機與光達(LiDAR)供應商亦已擴大產能,為塵埃飛揚及低光照的工廠環境提供具備更高穩健性的 3D 視覺解決方案。
致動器整合是另一項競爭焦點。 將馬達、減速機、編碼器及驅動電子元件整合於密封模組內的集成關節,正逐漸成為簡化組裝與維護的標準配置。中國本土集成驅動單元的日趨成熟,應能降低成本並加速更換流程,這對於連續運轉週期而言是關鍵的營運需求。同時提供硬體與低階控制韌體的供應商,將能提升客戶黏著度並獲得更高利潤率。
軟體與 AI 運算的在地化
為提升韌性,軟體堆疊與 AI 運算正朝在地化發展。軟體層將硬體整合在一起,並決定實際能力。 即時控制迴路、全身動力學及安全包絡線必須在毫秒級別上可預測地運行。此外,感知、規劃和任務排序現已採用基於運動資料集訓練的變壓器模型和擴散策略。推動運算本地自主化的趨勢正在塑造架構選擇。
針對先進 GPU 的出口管制仍是壓力點。許多類人型機器人依賴邊緣推論,其運算預算相較於訓練叢集較為有限,但來自美國供應商的熱門模組卻面臨限制。中國開發者正適應
國內替代方案,包括華為及新創公司推出的加速器,以及搭配即時協同處理器的 x86 或 ARM 架構工業電腦。政策環境已推動產業朝向不依賴受限軟體的中介軟體與工具鏈發展。 採用國產分支版本的 ROS 2、自主研發的即時作業系統,以及客製化的運動規劃框架正逐漸嶄露頭角。這種軟體本土化具有兩項戰略優勢:一方面能在地緣政治不確定性下降低供應風險;另一方面則能針對當地工廠的製程與程式語言進行演算法客製化。然而,這也帶來了挑戰,因為開發團隊必須在異質硬體上進行優化,有時甚至必須犧牲絕對的峰值效能。系統穩定性、確定性時序以及功能安全認證,都將是持續存在的障礙。
創造在地需求
地方政府正為基礎設施和應用場景試點提供資金支持,產業政策則進一步放大市場力量。各市鎮及開發區已推出補助金、稅務優惠及設施補貼,以吸引人形機器人公司與零組件製造商進駐。 多個省份已宣布設立人形機器人產業園區,園內組裝廠與電機繞線廠、減速機製造商及測試實驗室比鄰而立。這些產業集群仿照電動車供應鏈的模式,透過集中佈局與共享服務來降低成本並縮短學習週期。
地方政府亦正與國有製造商、物流樞紐及公共服務單位合作,組織應用場景試點以培育需求。實例包括汽車組裝任務、電子產品封裝、保稅倉的托盤堆疊作業,以及安保巡邏。 針對特定領域前兩百台機器的補貼,可建立成功案例,從而降低後進者對市場風險的顧慮。此策略在工業機器人及新能源設備領域已有成功先例。
潛在的缺點在於,若投資規模超過實際採用量,將導致產能過剩。空置的園區以及
利用率不足的線路將拖累利潤率,並引發業界整合。與實際部署掛鉤的分階段里程碑機制,將決定公共資金究竟是能催化持久的生態系統,還是僅僅虛增註冊數據。競爭動態
競爭態勢有利於具備垂直整合能力與通路資源的企業。中國類人型機器人產業的頂端市場已趨飽和,中游市場更是競爭激烈。領先企業通常具備三大特徵:擁有致動器或驅動器等關鍵零組件;與為工廠提供客製化部署方案的系統整合商建立深厚合作關係;並能透過代工製造靈活調整產能。
UBTech 的優勢在於其早期服務機器人積累的系統整合經驗,以及在華南電子產業帶建立的合作關係。傅立葉則運用致動器設計與復健技術專長,實現精準的運動控制。Unitree 則從消費電子與研究市場帶來成本創新與靈活性。由網路平台或工業集團支持的新進業者,則增添了行銷實力,並能接觸到專屬應用場景。
國際競爭日趨白熱化。歐美企業推行獨特的设计理念與較高的定價策略,瞄準先進經濟體中產品種類繁多的自動化需求。 中國製造商則以快速迭代、在地化零組件採購及更低的系統成本作為對抗策略,以此吸引注重性價比的客戶。未來兩年可能會出現「合作競爭」的局面:中國供應商向外國品牌銷售零組件,反之亦然;即便在第三市場的產品線之間仍存在競爭。
規模經濟將持續演進
隨著產量提升與零件標準化,單機經濟效益將隨之改善。核心的經濟問題在於:人形機器人能否在實際工作流程中實現自給自足?目前浮現的答案是「有條件的」。在載重輕至中等、且對精細靈巧度要求極低的重複性任務中,若單機成本與維護成本
低於特定門檻。這些門檻會因地區、薪資水準及製程設計而異。隨著產量於 2026 年增至預估的 38,000 台,物料清單成本應能因規模效應而下降。標準化的接合模組、重複使用的電子元件以及通用型視覺感測器,皆能推動成本節約。 隨著製程控制日益嚴謹,關鍵減速器與馬達的良率將有所提升。隨著自動化程度提高,致動器生產中人工組裝的比例將下降。備品生態系統與翻新零組件計畫可延長產品壽命並降低停機時間。
服務模式正在演進。部分供應商正嘗試「機器人即服務(Robot as a Service)」合約,以月費形式整合硬體、軟體更新及現場支援服務;另一些則採用傳統的資本支出(Capex)銷售模式,並提供可選的延長保固與培訓服務。 銀行及專屬貸款機構的融資部門可能會介入,以平穩買家的現金流。所有這些努力都呼應了工業機器人發展的早期階段,並針對雙足機器人的特定需求進行了調整。
免責聲明:本文僅供參考,不構成任何財務或投資建議。













