
In China wurden Anfang 2026 116.000 neue Unternehmen im Bereich humanoider Roboter registriert
Chinas Marktaufsichtsbehörde verzeichnete im ersten Halbjahr 2026 116.000 neu gegründete Unternehmen im Bereich humanoider Roboter, wobei das Investitionsvolumen bereits die Gesamtsumme des gesamten Jahres 2025 überstieg. Die Auslieferungen werden in diesem Jahr voraussichtlich auf 38.000 Einheiten steigen, was einen Übergang von Forschungsprojekten zur ersten Welle der Massenproduktion signalisiert.
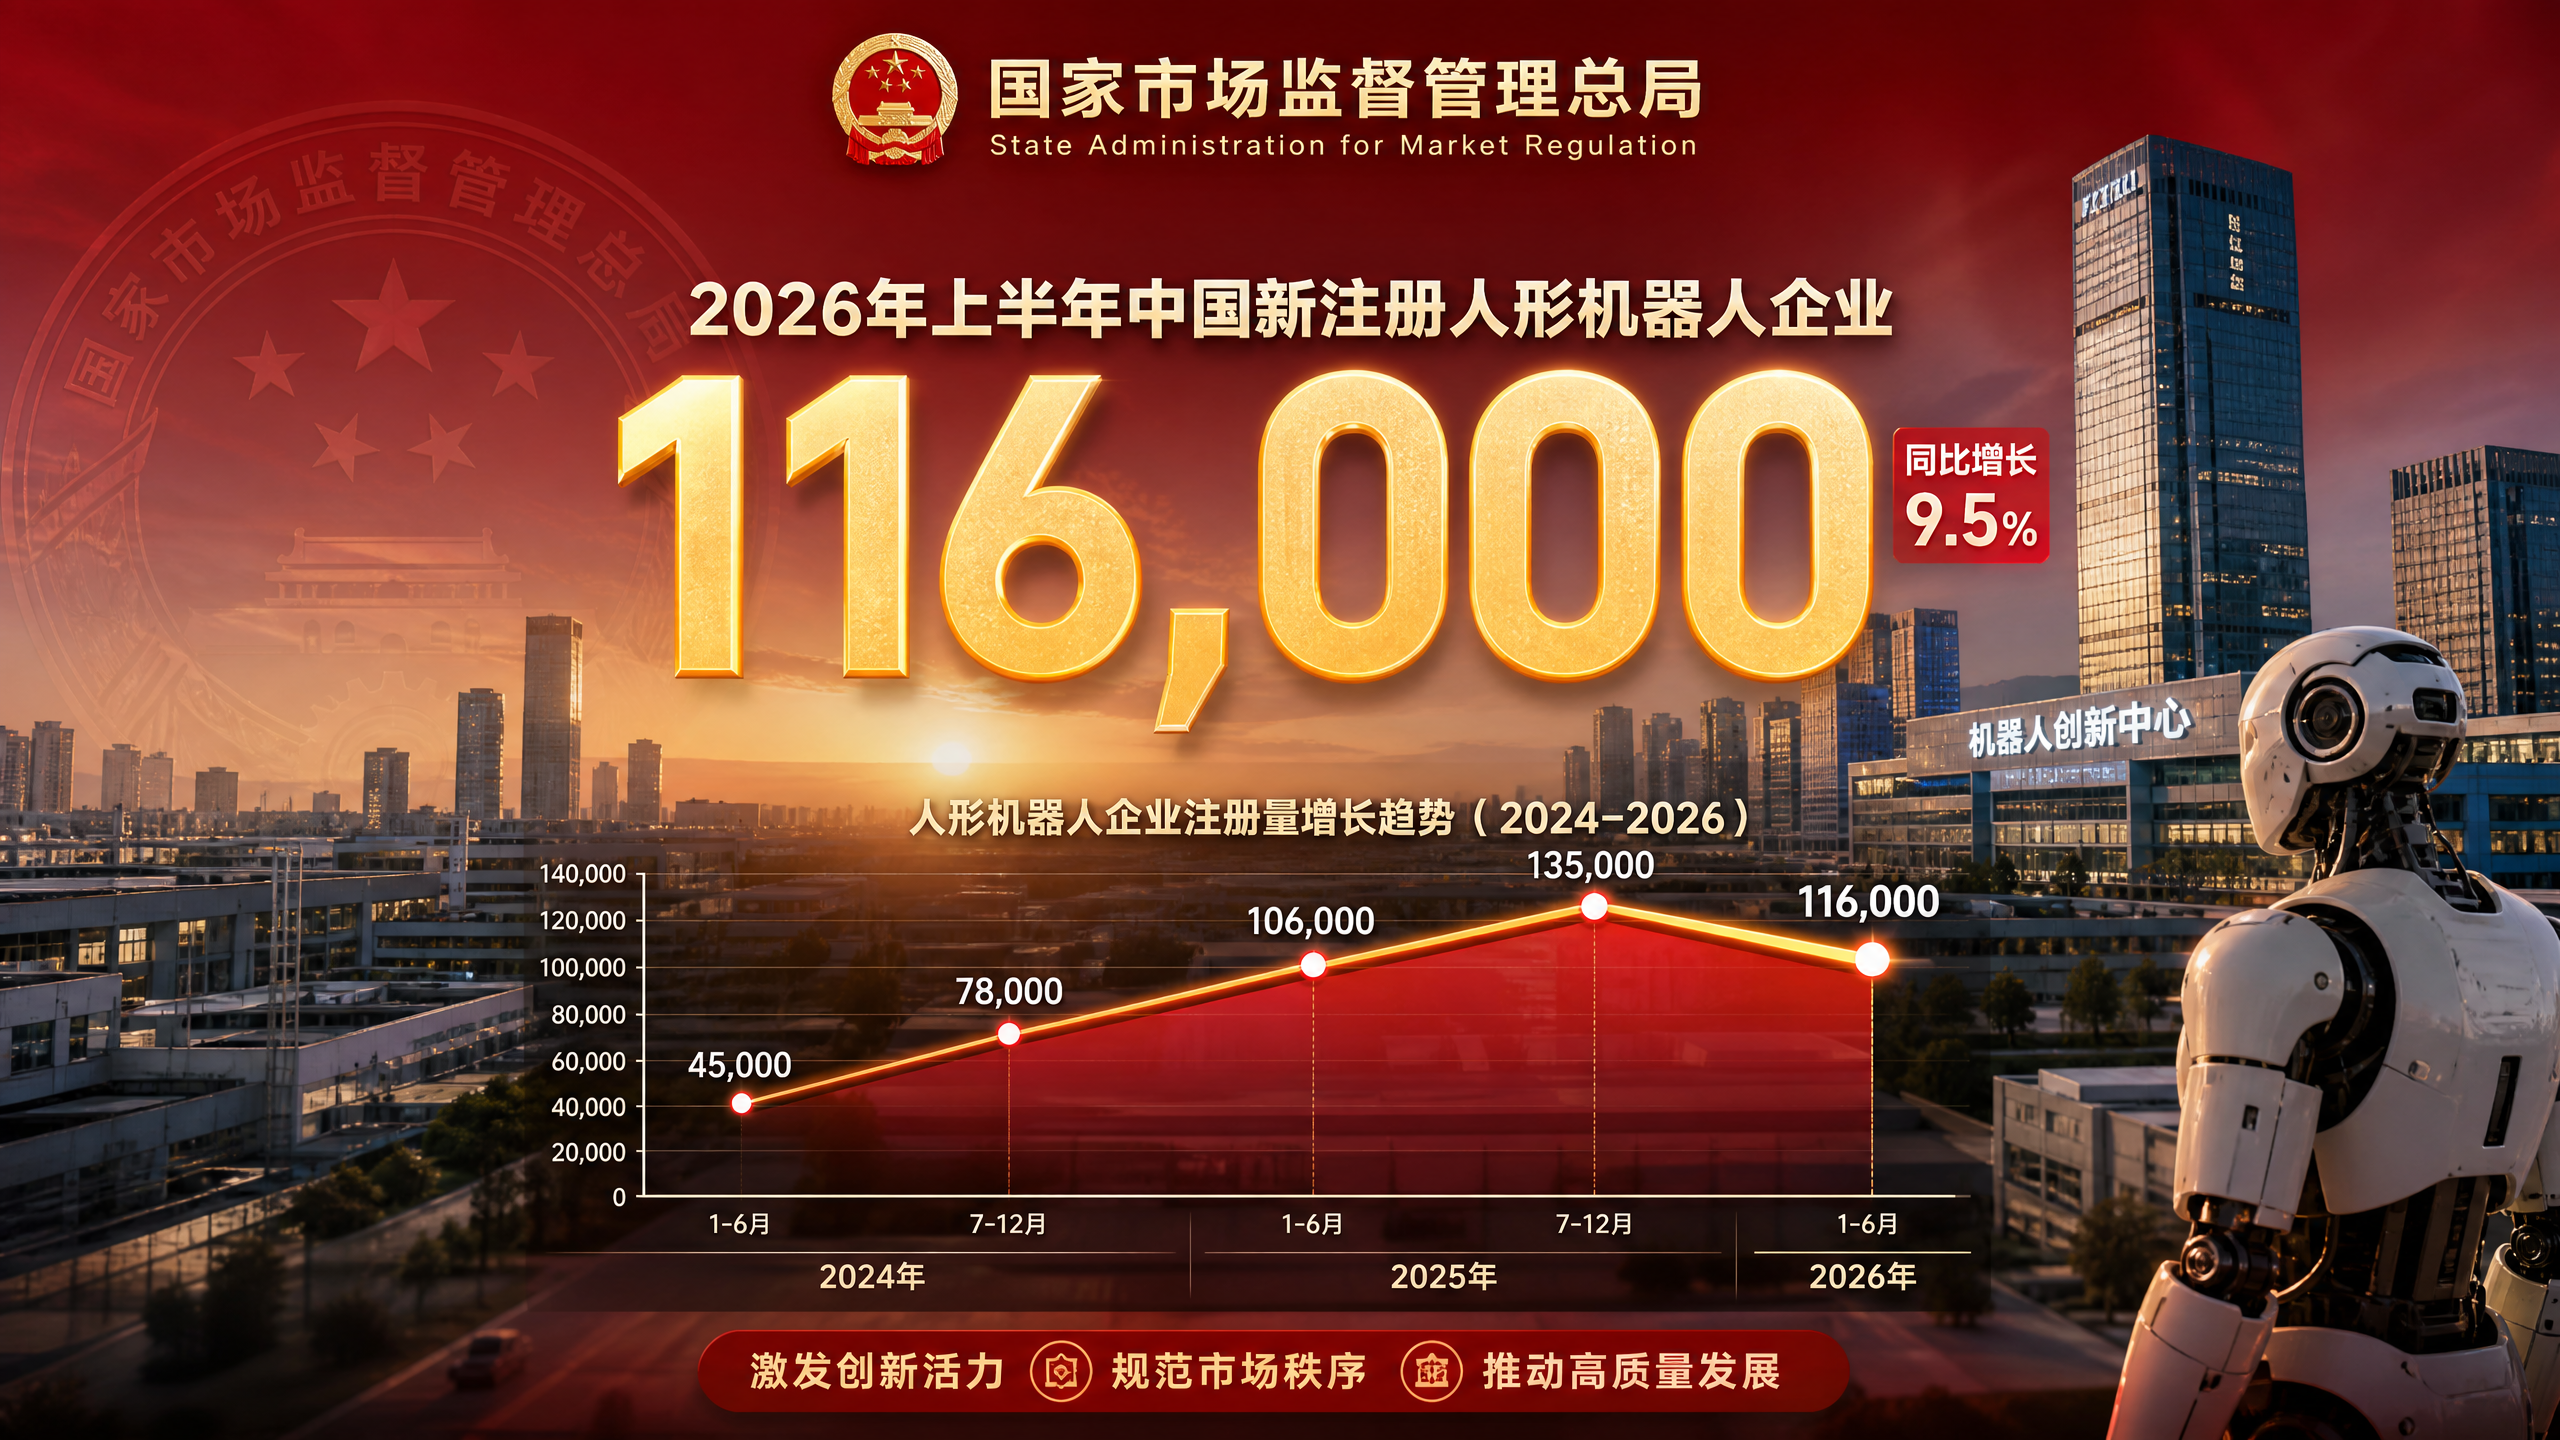
Die staatliche Marktüberwachungsbehörde Chinas meldete für das erste Halbjahr 2026 116.000 neu registrierte Unternehmen im Bereich humanoider Roboter.
Die Anfang August veröffentlichten Daten gingen einher mit Finanzierungszahlen, die 125 Transaktionen im Gesamtwert von 44,5 Milliarden RMB (etwa 6,1 Milliarden US-Dollar) auswiesen, sowie mit stark steigenden Auslieferungsprognosen für das Jahr 2026.
Nationale Strategie in der Umsetzung
Eine nationale Initiative treibt die Serienproduktion humanoider Roboter voran. China beschleunigt einen strategischen Vorstoß, um humanoide Roboter von Laborprototypen in den groß angelegten Einsatz in Fabriken und im Dienstleistungssektor zu bringen. Der von der Staatlichen Verwaltung für Marktregulierung in Peking erfasste Anstieg der Registrierungen spiegelt ein sich ausweitendes Ökosystem wider, das sowohl Hersteller kompletter Roboter als auch Zulieferer von Aktuatoren, harmonischen Getrieben, Rollenschrauben, Bildverarbeitungssystemen und Steuerungssoftware umfasst. Dies folgt den politischen Leitlinien der Ministerien, die humanoide Roboter als Zukunftsbranche einstuften und Pilotprojekte sowie die Arbeit an Standards förderten.
Den Kern dieses Sektors bilden Unternehmen wie UBTech Robotics mit Sitz in Shenzhen und Fourier Intelligence mit Sitz in Shanghai, die den Schwerpunkt auf zweibeinige Systeme für Logistik-, Fertigungs- und Dienstleistungsaufgaben legen. UBTech hat sich von Bildungs- und Servicerobotern zu humanoiden Robotern in Industriequalität weiterentwickelt, die für den Einsatz in kontrollierten Umgebungen vorgesehen sind. Fourier, bekannt für Rehabilitationsrobotik, hat sich auf Allzweck-Humanoide mit ausgefeiltem Aktuator-Design und Drehmomentsteuerung verlagert. Das in Hangzhou ansässige Unternehmen Unitree hat kostensenkende Innovationen aus dem Bereich der Vierbeiner in Humanoide für die industrielle Handhabung und Forschung übertragen. Diese Unternehmen veranschaulichen eine aufstrebende Marktnische, die modernste Mechatronik, KI-Steuerung in Echtzeit und Prozessintegration für Fabriken und Lagerhäuser miteinander verbindet.
Investitionen werden in die Tat umgesetzt
Die Investitionswelle deutet eher auf einen Durchbruch in der Fertigung als auf einen Hype-Zyklus hin, da es im ersten Halbjahr 2026 im Bereich der humanoiden Roboter 125 Finanzierungsrunden gab, bei denen Kapital in Höhe von
und belief sich auf 44,5 Milliarden RMB. Dieser Betrag übertrifft die im gesamten Jahr 2025 eingeworbenen 25,9 Milliarden RMB (etwa 3,6 Milliarden US-Dollar) bei weitem. Die Zusammensetzung umfasst Finanzierungen in späten Phasen für Hersteller von Full-Stack-Robotern, Serie-A- und Serie-B-Finanzierungsrunden für Zulieferer sowie Startkapital für Softwareunternehmen und Integratoren. Das Volumen und die Bandbreite lassen darauf schließen, dass Investoren eher auf kurzfristige Absatzzahlen setzen als auf fünfjährige Forschungszeiträume.Chinesische Hersteller lieferten im Jahr 2025 14.400 humanoide Roboter aus, was laut Branchenbeobachtern 84,7 Prozent des weltweiten Gesamtvolumens entspricht. Prognosen für das Jahr 2026 gehen von 38.000 ausgelieferten Einheiten aus – ein Anstieg, der auf ausgereifte Produktionslinien, steigende Bestellungen von Pilotkunden und erschwinglichere Materialkosten hindeutet. Diese Entwicklung ähnelt der frühen Smartphone-Ära, als vorgelagerte Zulieferer, Auftragsfertiger und Markeninhaber gemeinsam ihre Produktion hochfuhren. Die Analogie ist nicht perfekt, da Humanoide ein höheres Maß an Sicherheit und Zuverlässigkeit erfordern als Mobiltelefone; dennoch trifft das Muster der koordinierten Skalierung zu.
Ein skeptischer Gegenpunkt ist angebracht. Registrierungszahlen sind ein ungenauer Indikator, der Scheinfirmen und opportunistische Umfirmierungen einschließen kann. Die Gesamtsummen der Kapitalbeschaffung können eine Konzentration auf eine Handvoll nationaler Marktführer verschleiern, anstatt auf eine breit angelegte Marktgesundheit hinzuweisen. Frühe Auslieferungen können Demonstrationsaufstellungen mit begrenzter Wiederholbarkeit widerspiegeln. Der eigentliche Test wird in der Stückkostenrechnung, der Verfügbarkeit in Produktionsumgebungen und der Kundenbindung über Ersatzzyklen hinweg bestehen.
Weg von der Abhängigkeit von ausländischen Zulieferern hin zum Aufbau einer inländischen Lieferkette
Der Ausbau der Lieferkette ist der entscheidende Hebel für Kosten und Zuverlässigkeit. Humanoide Roboter zeichnen sich durch die Qualität ihrer Gelenke, die Präzision ihrer Getriebesysteme und die Schärfe ihrer Wahrnehmungssysteme aus. Wenn wir einen Humanoiden mit einem Hochleistungsfahrrad vergleichen, steht zwar der Rahmen im Mittelpunkt der Aufmerksamkeit, doch das Fahrverhalten wird von den Zahnrädern, Lagern und Bremsen bestimmt. Bei Robotern sind die entsprechenden Bauteile Dehnungswellen-Untersetzungsgetriebe, Planeten- und Harmonic-Getriebe
Baugruppen, drehmomentstarke Motoren und Kraftsensoren mit hoher Bandbreite.In der Vergangenheit dominierten japanische Unternehmen den Markt für Schlüsselkomponenten wie harmonische Getriebe und Rollenschrauben, wobei Marken wie Harmonic Drive und THK Maßstäbe für die Leistungsfähigkeit setzten. Chinesische Anbieter arbeiten seit Jahren daran, diese Komponenten vor Ort zu produzieren. Inländische Hersteller von Dehnungswellen-Getrieben und Präzisionsantrieben haben die Effizienz, Haltbarkeit und Spielwerte verbessert, wobei die Konsistenz weiterhin im Fokus steht. Bei Rollenschrauben, die Drehbewegungen in lineare Kräfte umwandeln, steigt die inländische Produktion, wodurch die Abhängigkeit von Importen verringert und Lieferzeiten verkürzt werden. Auch Anbieter von Kameras und LiDAR-Systemen haben ihre Kapazitäten ausgebaut und liefern 3D-Bildverarbeitungssysteme mit verbesserter Robustheit für staubige und lichtarme Fabrikumgebungen.
Die Integration von Aktuatoren ist ein weiteres Wettbewerbsfeld. Integrierte Gelenke, die Motor, Getriebe, Encoder und Treiberelektronik in einem abgedichteten Modul vereinen, werden zum Standard, um Montage und Wartung zu vereinfachen. Die zunehmende Reife integrierter Antriebseinheiten in China dürfte die Kosten senken und einen schnelleren Austausch ermöglichen – eine zentrale betriebliche Anforderung für Dauerbetrieb. Anbieter, die sowohl Hardware als auch Low-Level-Steuerungsfirmware anbieten, gewinnen an Kundenbindung und erzielen höhere Margen.
Lokalisierung von Software und KI-Rechenleistung
Software-Stacks und KI-Rechenleistung werden aus Gründen der Ausfallsicherheit lokalisiert. Die Softwareebene bindet die Hardware zusammen und bestimmt die praktische Leistungsfähigkeit. Echtzeit-Regelkreise, Ganzkörperdynamik und Sicherheitsbereiche müssen vorhersehbar im Millisekundenbereich ablaufen. Darüber hinaus nutzen Wahrnehmung, Planung und Aufgabenabfolge mittlerweile Transformer-Modelle und Diffusionsstrategien, die anhand von Bewegungsdatensätzen trainiert wurden. Das Streben nach lokaler Autonomie bei der Rechenleistung prägt die Wahl der Architektur.
Exportkontrollen für fortschrittliche GPUs bleiben ein Druckpunkt. Viele Humanoide sind auf Edge-Inferenz mit im Vergleich zu Trainingsclustern bescheidenen Rechenbudgets angewiesen, doch die bevorzugten Module von US-Anbietern unterliegen Beschränkungen. Chinesische Entwickler passen sich an
Inländische Alternativen, darunter Beschleuniger von Huawei und Start-ups, sowie x86- oder ARM-basierte Industrie-PCs in Kombination mit Echtzeit-Coprozessoren. Die politischen Rahmenbedingungen haben die Branche dazu bewegt, auf Middleware und Toolchains zurückzugreifen, die nicht von Software mit Nutzungsbeschränkungen abhängig sind. ROS-2-Varianten mit einheimischen Forks, selbst entwickelte Echtzeitbetriebssysteme und maßgeschneiderte Frameworks zur Bewegungsplanung gewinnen zunehmend an Bedeutung.Diese Softwarelokalisierung bietet zwei strategische Vorteile. Sie verringert das Lieferrisiko in Zeiten geopolitischer Unsicherheit und ermöglicht die algorithmische Anpassung an lokale Fertigungsprozesse und Sprachen. Allerdings bringt sie auch Herausforderungen mit sich, da Teams die Optimierung über heterogene Hardware hinweg vornehmen müssen – manchmal auf Kosten der absoluten Spitzenleistung. Stabilität, deterministisches Timing und die Zertifizierung für funktionale Sicherheit werden weiterhin Herausforderungen darstellen.
Schaffung lokaler Nachfrage
Kommunalverwaltungen finanzieren Infrastruktur- und Szenario-Pilotprojekte. Die Industriepolitik verstärkt die Marktkräfte. Kommunen und Entwicklungszonen haben Fördermittel, steuerliche Anreize und Zuschüsse für Einrichtungen bereitgestellt, um Unternehmen im Bereich humanoider Roboter sowie Komponentenhersteller anzuziehen. Mehrere Bundesländer haben humanoide Industrieparks angekündigt, in denen Montagewerke neben Motorenwicklern, Getriebeherstellern und Testlabors angesiedelt sind. Diese Cluster spiegeln das Modell der Lieferkette für Elektrofahrzeuge wider, bei dem die gemeinsame Ansiedlung und gemeinsame Dienstleistungen die Kosten senkten und die Lernzyklen verkürzten.
Kommunen organisieren zudem Szenario-Pilotprojekte mit staatlichen Herstellern, Logistikzentren und öffentlichen Dienstleistern, um Nachfrage zu wecken. Beispiele hierfür sind Montageaufgaben in der Automobilindustrie, die Elektronikverpackung, die Palettierung in Zolllagern sowie Sicherheitspatrouillen. Subventionen für die ersten zweihundert Einheiten in einem vertikalen Marktsegment können Erfolgsbeispiele schaffen, die das wahrgenommene Risiko für „Fast Follower“ senken. Dieser Ansatz hat sich bereits bei Industrierobotern und Anlagen für neue Energien bewährt.
Ein potenzieller Nachteil ist Überkapazität, falls die Investitionen die tatsächliche Akzeptanz übersteigen. Leere Gewerbegebiete und
Unausgelastete Leitungen würden die Margen belasten und eine Konsolidierung auslösen. Die Disziplin bei der Einhaltung von Meilensteinen, die an tatsächliche Implementierungen geknüpft sind, wird darüber entscheiden, ob öffentliche Mittel nachhaltige Ökosysteme fördern oder lediglich die Registrierungszahlen in die Höhe treiben.Wettbewerbsdynamik
Die Wettbewerbsdynamik begünstigt Unternehmen mit vertikaler Integration und Zugang zu Vertriebskanälen. Der chinesische Humanoid-Sektor ist an der Spitze stark umkämpft und im mittleren Segment noch stärker. Die Marktführer weisen in der Regel drei gemeinsame Merkmale auf: Sie besitzen kritische Komponenten wie Aktuatoren oder Treiber. Sie verfügen über enge Beziehungen zu Systemintegratoren, die die Einsätze für Fabriken maßschneidern. Sie haben Zugang zu Auftragsfertigung, um Produktionsmengen flexibel anzupassen.
Die Stärke von UBTech liegt in seiner Integrationserfahrung aus früheren Servicerobotern sowie in seinen Beziehungen im Elektronikgürtel Südchinas. Fourier nutzt sein Know-how im Antriebsdesign und in der Rehabilitation, um eine präzise Bewegungssteuerung zu erzielen. Unitree bringt Kosteninnovationen und Agilität aus dem Verbraucher- und Forschungsmarkt ein. Neue Marktteilnehmer, die von Internetplattformen oder Industriekonzernen unterstützt werden, sorgen für zusätzliche Marketingkraft und Zugang zu firmeneigenen Anwendungsszenarien.
Der internationale Wettbewerb verschärft sich. US-amerikanische und europäische Unternehmen setzen auf eigenständige Designphilosophien und höhere Preisklassen, die auf eine Automatisierung mit großer Produktvielfalt in fortgeschrittenen Volkswirtschaften abzielen. Chinesische Hersteller kontern mit schneller Iteration, lokaler Komponentenbeschaffung und niedrigeren Systemkosten, die preisbewusste Kunden ansprechen. In den nächsten zwei Jahren könnte es zu einer Form der „Koopetition“ kommen, bei der chinesische Zulieferer Komponenten an ausländische Marken verkaufen und umgekehrt, während die Produktlinien auf Drittmärkten miteinander konkurrieren.
Skaleneffekte werden sich weiterentwickeln
Die Stückkosten verbessern sich mit steigenden Stückzahlen und der Standardisierung von Bauteilen. Die zentrale wirtschaftliche Frage lautet, ob sich Humanoide in realen Arbeitsabläufen amortisieren können. Die sich abzeichnende Antwort ist bedingt. Bei sich wiederholenden Aufgaben mit leichten bis mittleren Nutzlasten und minimaler Feinmotorik beginnen Humanoide, sich zu amortisieren, sofern die Stückkosten und die Wartungskosten
unter bestimmte Schwellenwerte fallen. Diese Schwellenwerte variieren je nach Region, Lohnniveau und Prozessgestaltung.Wenn die Stückzahlen bis 2026 auf die prognostizierten 38.000 Einheiten steigen, dürfte die Stückliste aufgrund von Skaleneffekten sinken. Standardisierte Verbindungsmodule, wiederverwendete Elektronik und handelsübliche Bildverarbeitungssensoren sorgen für Einsparungen. Die Ausbeute bei kritischen Getrieben und Motoren verbessert sich durch eine strengere Prozesskontrolle. Der Anteil der Handmontage bei der Aktuatorproduktion sinkt mit zunehmender Automatisierung. Ersatzteil-Ökosysteme und Programme für generalüberholte Komponenten verlängern die Lebensdauer und verringern Ausfallzeiten.
Die Servicemodelle entwickeln sich weiter. Einige Anbieter experimentieren mit „Robot-as-a-Service“-Verträgen, die Hardware, Software-Updates und Vor-Ort-Support gegen eine monatliche Gebühr bündeln. Andere verfolgen den traditionellen Verkauf auf Investitionsbasis mit optionalen Garantieverlängerungen und Schulungen. Finanzierungszweige von Banken und konzerneigenen Kreditgebern könnten hinzukommen, um den Cashflow für Käufer zu glätten. All diese Bemühungen spiegeln die Anfänge der Industrierobotik wider, angepasst an die Besonderheiten zweibeiniger Maschinen.
Haftungsausschluss: Dieser Artikel dient ausschließlich zu Informationszwecken und stellt keine Finanz- oder Anlageberatung dar.













