
2026年初頭、中国で11万6000社のヒューマノイドロボット関連企業が新たに登録された
中国の市場監督当局によると、2026年上半期に11万6000社のヒューマノイドロボット関連企業が新規登録され、資金調達額は2025年通年の総額を上回った。今年の出荷台数は3万8000台に達すると見込まれており、これは研究プロジェクトから量産の第1段階への移行を示唆している。
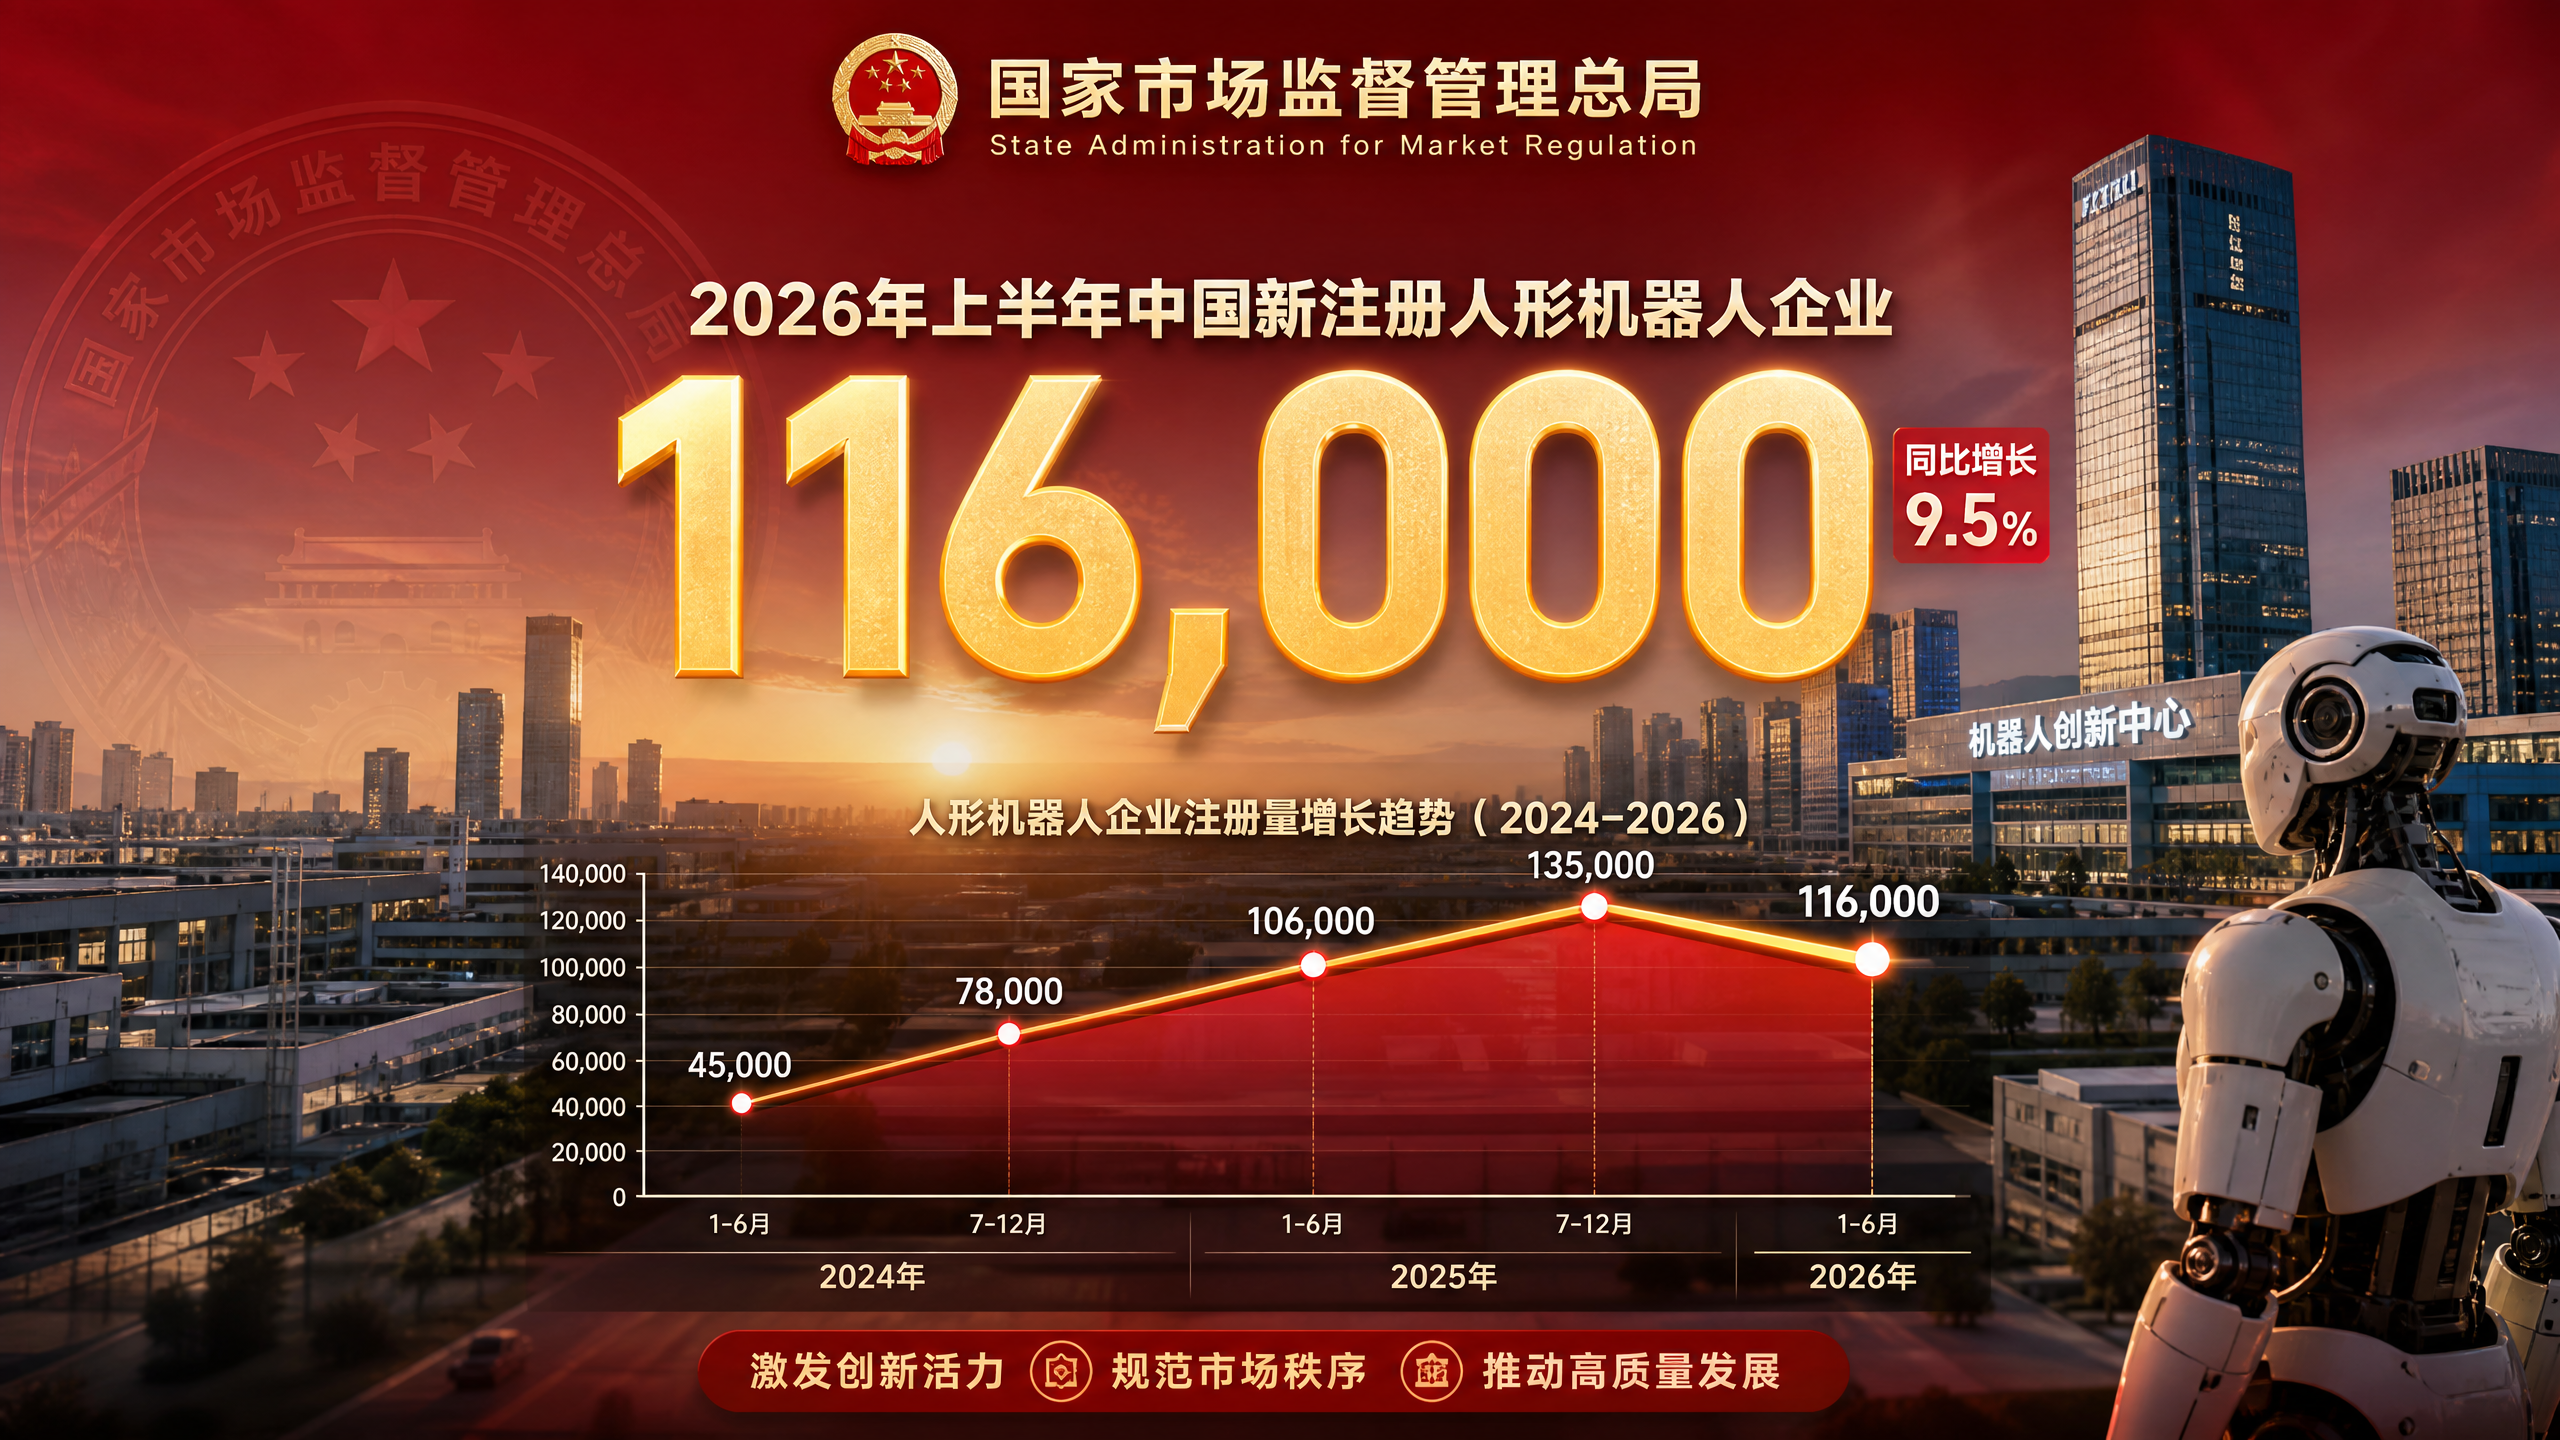
中国国家市場監督管理総局によると、2026年上半期にヒューマノイドロボット分野で11万6000社の新規企業が登録された。
8月上旬に発表されたこのデータには、125件、総額445億人民元(約61億米ドル)に上る資金調達実績や、2026年の出荷台数予測が急増していることも併せて示された。
実行段階にある国家戦略
国家的な推進力により、ヒューマノイドロボットは量産段階へと進んでいる。中国は、ヒューマノイドロボットを研究室の試作段階から工場やサービス現場へと大規模に導入するための戦略的動きを加速させている。 北京の国家市場監督管理総局が追跡した登録件数の急増は、ロボットメーカー全体から、アクチュエータ、ハーモニック減速機、ローラーねじ、ビジョンシステム、制御ソフトウェアのサプライヤーに至るまで、拡大するエコシステムを反映している。これは、ヒューマノイドロボットをフロンティア産業と位置づけ、実証実験や標準化作業を奨励した各省庁の政策指針に続くものである。
この分野の中核を担うのは、深センに拠点を置くUBTech Roboticsや上海に拠点を置くFourier Intelligenceといった企業であり、これらは物流、製造、サービス業務向けの二足歩行システムに重点を置いている。UBTechは、教育用およびサービス用ロボットから、管理された環境での運用を目的とした産業用ヒューマノイドへと進化を遂げた。 リハビリテーション用ロボットで知られるフーリエ・インテリジェンスは、優れたアクチュエータ設計とトルク制御を備えた汎用ヒューマノイドへと事業転換を図った。 杭州に拠点を置くUnitreeは、四足歩行ロボットで培ったコスト削減の革新技術を、産業用ハンドリングや研究向けのヒューマノイドに応用している。これらの企業は、工場や倉庫向けに、最先端のメカトロニクス、リアルタイムAI制御、プロセス統合を融合させた、新興の市場ニッチを体現している。
投資が具体化へ
2026年上半期にはヒューマノイド分野で125件の資金調達が行われ、調達額も増加していることから、この投資の波は単なるブームではなく、製造分野における本格的なブレイクスルーを示唆している。
445億人民元に達した。この金額は、2025年通年で調達された259億人民元(約36億米ドル)を大幅に上回っている。 その内訳には、フルスタック型ロボットメーカーへの後期段階の資金調達、部品サプライヤー向けのシリーズAおよびBラウンド、ならびにソフトウェアおよびシステムインテグレーター向けのシード資金が含まれている。その規模と幅広さから、投資家は5年単位の研究開発スケジュールではなく、短期的な販売台数に賭けていることがうかがえる。業界調査機関によると、2025年に中国のメーカーが出荷したヒューマノイドロボットは1万4,400台で、これは世界総出荷台数の84.7%に相当する。 2026年の出荷台数は3万8,000台と予測されており、この伸びは、生産ラインの成熟化、パイロット顧客からの受注増加、および部品原価の低下を意味している。この変化は、上流サプライヤー、受託組立業者、ブランド所有者が一斉に生産を拡大したスマートフォンの黎明期と類似している。 ヒューマノイドはスマートフォンよりも高い安全性と信頼性が求められるため、この類比は完全ではないが、協調的な規模拡大というパターンは当てはまる。
懐疑的な反論も当然あるだろう。 登録台数は、ペーパーカンパニーや機会主義的なブランド変更が含まれる可能性のある、ノイズの多い指標に過ぎない。資金調達総額は、業界全体の健全性というよりは、ごく少数の国内大手企業への集中を隠している可能性がある。初期の出荷台数は、再現性が限られたデモ用設置を反映しているだけかもしれない。真の試金石となるのは、ユニットエコノミクス、生産環境における稼働率、そして買い替えサイクルを通じた顧客維持率である。
海外サプライヤーへの依存から国内サプライチェーンの構築への転換
サプライチェーンの構築は、コストと信頼性を左右する決定的な要因である。ヒューマノイドロボットは、関節の品質、伝動システムの精度、そして知覚スタックの鋭敏さによって定義される。ヒューマノイドを高性能自転車に例えるなら、フレームに注目が集まるが、走行性能を決めるのはギア、ベアリング、そしてブレーキである。 ロボットにおいて、これらに相当する部品は、ストレインウェーブ減速機、遊星歯車、およびハーモニックギアである。
アセンブリ、高トルク密度モーター、および高帯域幅の力センサー。従来、ハーモニック減速機やローラーねじといった主要部品は、ハーモニックドライブやTHKといったブランドが性能のベンチマークを確立し、日本企業が市場を支配していた。中国のサプライヤーは長年にわたり、これらの部品の現地化に取り組んできた。国内のひずみ波減速機や精密駆動装置のメーカーは、効率、耐久性、バックラッシュの指標を改善してきたが、性能の安定性については依然として課題となっている。 回転運動を直線的な力に変換するローラースクリューの国内生産量が増加しており、輸入への依存度が低下し、リードタイムも短縮されている。カメラやLiDARのサプライヤーも規模を拡大しており、粉塵の多い工場環境や低照度環境下でも堅牢性を高めた3Dビジョンソリューションを提供している。
アクチュエータの統合もまた、競争の激化している分野である。 モーター、減速機、エンコーダ、駆動用電子機器を密閉モジュールに統合した一体型ジョイントは、組み立てやメンテナンスを容易にするため、標準となりつつある。中国における一体型駆動ユニットの成熟化により、コスト削減と迅速な交換が可能になるはずであり、これは連続稼働サイクルにおける重要な運用上のニーズである。ハードウェアと低レベル制御ファームウェアの両方を提供するサプライヤーは、顧客の定着率を高め、より高い利益率を確保できる。
ソフトウェアとAI演算の現地化
耐障害性を高めるため、ソフトウェアスタックとAI演算のローカライズが進められている。ソフトウェア層はハードウェアを統合し、実用的な能力を決定づける。 リアルタイム制御ループ、全身ダイナミクス、および安全エンベロープは、ミリ秒単位で予測可能な動作が求められます。さらに、知覚、計画、タスクのシーケンス処理には、現在、動作データセットで学習されたトランスフォーマーモデルや拡散ポリシーが使用されています。コンピューティングにおけるローカル自律化への動きが、アーキテクチャの選択を形作っています。
高度なGPUに対する輸出規制は依然として課題となっている。多くのヒューマノイドは、トレーニングクラスターに比べて控えめな演算リソースでエッジ推論に依存しているが、米国ベンダーの人気モジュールには制限が課されている。中国の開発者たちはこれに適応しつつある。
ファーウェイやスタートアップ企業が開発したアクセラレータをはじめとする国産代替製品に加え、リアルタイムコプロセッサと組み合わせたx86またはARMベースの産業用PCも登場している。こうした政策環境により、業界は規制対象のソフトウェアに依存しないミドルウェアやツールチェーンへと移行しつつある。 国内でフォークされたROS 2のバリエーション、独自開発のリアルタイムOS、およびカスタムモーションプランニングフレームワークが台頭しつつある。このソフトウェアのローカライズには、2つの戦略的メリットがある。地政学的な不確実性の中で供給リスクを低減できること、そして現地の工場プロセスや言語に合わせてアルゴリズムを最適化できることだ。しかし、チームは異種ハードウェア全体にわたって最適化を行わなければならず、場合によっては絶対的なピーク性能を犠牲にせざるを得ないため、課題も生じている。安定性、決定論的なタイミング、機能安全の認証は、今後も継続的な課題となるだろう。
現地需要の創出
地方自治体はインフラ整備やシナリオ実証実験を支援している。産業政策は市場原理を後押ししている。自治体や開発区は、ヒューマノイドロボット企業や部品メーカーを誘致するため、助成金、税制優遇措置、施設補助金を導入している。 いくつかの州では、組立工場に加え、モーター巻線メーカー、減速機メーカー、試験研究所が隣接するヒューマノイド・パークの設立を発表している。こうしたクラスターは、共同立地や共有サービスによってコスト削減と学習サイクルの短縮を実現した電気自動車のサプライチェーンモデルを反映している。
地方自治体はまた、需要を創出するために、国有メーカー、物流ハブ、公共サービス機関と連携してシナリオ実証実験を組織している。その例としては、自動車の組立作業、電子機器のパッケージング、保税倉庫でのパレタイジング、警備パトロールなどが挙げられる。 ある分野における最初の200台に対する補助金は、後発企業にとってのリスク認識を低減させる実証事例を生み出すことができる。このアプローチは、産業用ロボットや新エネルギー機器の分野で実績がある。
潜在的なデメリットとしては、投資が実際の導入ペースを上回った場合に生じる過剰生産能力が挙げられる。空き地となった工業団地や
活用されていない回線が利益率を圧迫し、業界再編を招くことになるだろう。実際の導入状況に連動した段階的なマイルストーンという規律の有無が、公的資金が持続可能なエコシステムの構築を促進するのか、それとも単に登録統計を水増しするだけにとどまるのかを決定づけることになる。競争の力学
競争の力学は、垂直統合と販路へのアクセスを有する企業に有利に働く。中国のヒューマノイド分野はトップ層が過密状態にあるが、中堅層に至ってはさらに競争が激化している。業界のリーダー企業には、概して3つの共通点が見られる。アクチュエータやドライバーといった重要部品を自社で保有していること。工場向けの導入をカスタマイズするシステムインテグレーターと強固な関係を築いていること。そして、生産量を柔軟に調整できる受託製造(OEM)へのアクセスが可能であることである。
UBTechの強みは、これまでのサービスロボット開発で培った統合経験と、中国南部のエレクトロニクス産業ベルトにおけるネットワークにある。フーリエは、アクチュエータの設計とリハビリテーションのノウハウを活用して、精密なモーションコントロールを実現している。ユニツリーは、民生用および研究市場からのコスト革新と機動性をもたらしている。インターネットプラットフォームや産業グループの支援を受ける新規参入企業は、マーケティング力と専用シナリオへのアクセスを強みとしている。
国際的な競争は激化している。米国や欧州の企業は、先進国における多品種少量生産の自動化をターゲットに、独自の設計哲学と高価格帯を打ち出している。 これに対し、中国のメーカーは、迅速な製品改良、現地での部品調達、そして価格に敏感な顧客を惹きつける低コストなシステムで対抗している。今後2年間は、第三の市場で製品ラインが競合する一方で、中国のサプライヤーが海外ブランドに部品を販売し、その逆も起こるといった「協競(co-opetition)」が見られるかもしれない。
規模の経済は進化する
生産量の増加と部品の標準化に伴い、ユニット経済性は向上する。経済面における核心的な課題は、ヒューマノイドが実際のワークフローにおいて採算が取れるかどうかである。現時点で導き出されつつある答えは「条件付き」である。軽量から中程度の積載量で、高度な器用さをほとんど必要としない反復作業においては、ユニットコストとメンテナンスコストが
特定の閾値を下回る。これらの閾値は、地域、賃金水準、およびプロセス設計によって異なる。2026年に生産台数が予測される38,000台に達するにつれ、スケールメリットにより部品表(BOM)コストは低下する見込みです。標準化されたジョイントモジュール、再利用された電子部品、汎用ビジョンセンサーがコスト削減を牽引します。 重要な減速機やモーターの歩留まりは、プロセス制御の厳格化に伴い向上する。アクチュエータ生産における手作業による組立の割合は、自動化の進展に伴い減少する。スペアパーツのエコシステムや再生部品プログラムにより、製品寿命が延び、ダウンタイムが短縮される。
サービスモデルも進化している。一部のベンダーは、ハードウェア、ソフトウェアのアップデート、オンサイトサポートを月額料金で一括提供する「ロボット・アズ・ア・サービス(Robot as a Service)」契約を試験的に導入している。また、オプションで延長保証やトレーニングを付帯させた従来の設備投資(CAPEX)販売を追求する企業もある。 銀行やキャプティブ・レンダーの金融部門が参入し、購入者のキャッシュフローを円滑化する可能性があります。こうした取り組みのすべては、産業用ロボットの黎明期を彷彿とさせるものであり、二足歩行ロボットの特性に合わせて適応されたものです。
免責事項:本記事は情報提供のみを目的としており、金融または投資に関する助言を構成するものではありません。













