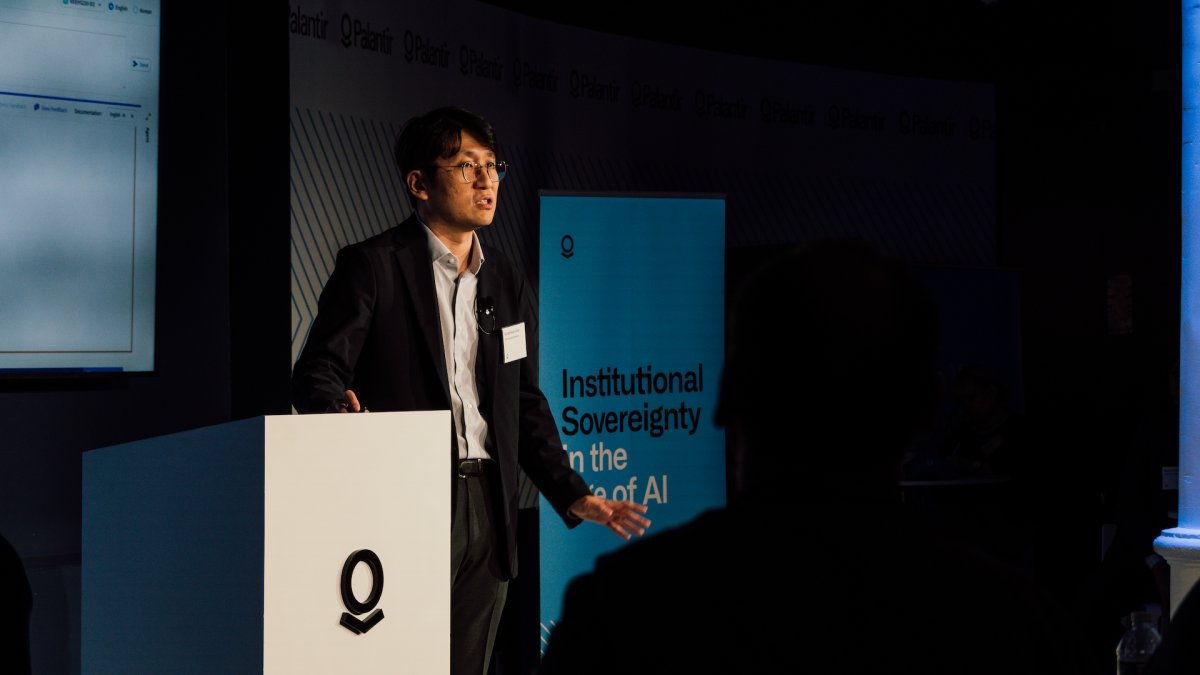
BRILS 定價 1,720 萬美元,將於 KOSDAQ 進行首次公開募股
BRILS 將其 KOSDAQ 發行價定為 1,720 萬美元,使其模組化工業機器人策略面臨公開市場的考驗。

BRILS 定價 1,720 萬美元 登陸 KOSDAQ 進行首次公開募股
韓國仁川,2026年9月17日。 BRILS 已將其於 KOSDAQ 首次公開募股的發行價定為每股 19,500 韓元(約合 14.30 美元),預計募集總額為 234 億韓元,約合 1,720 萬美元。 9月16日提交的監管文件涵蓋120萬股新發行普通股,這家韓國工業機器人公司由此從擬定價格區間進入實際認購期,認購期為9月17日至18日。付款日期定於9月22日,但投資者應在確認發行完成且符合交易所要求後,方可視此次上市為正式完成。
BRILS 是一家總部位於仁川的機器人系統整合商,將其自有 BRS 工業機器人與協作機器人產品線,與物流自動化、視覺系統、軟體及應用工程相結合。這項描述至關重要,因為該公司並非僅銷售一款突破性的人形機器人或單一倉庫設備。 其商業模式的核心在於:工廠可購置一套更標準化的機器人模組,同時仍能獲得使這些機器在特定生產線上運作所需的工程支援。因此,此次首次公開募股(IPO)提出了一個務實的問題:BRILS能否將以專案為主的系統整合業務,轉變為具備更佳交付經濟效益的可重複性平台?
最終定價將故事轉化為資本考驗
已確認的發行價才是關鍵事件,而非早前的申報文件或未來的首日交易。BRILS 先前將每股發行價區間定為 16,500 韓元至 19,500 韓元。 將價格定於該區間的上限,不僅確立了下一階段可用的資金規模,也讓客戶、員工和競爭對手更清楚地了解,在無需進行另一輪私募融資的情況下,該公司能為多少擴張提供資金。
最終申報文件將180,000股分配給員工持股協會、300,000股分配給一般投資者,以及720,000股分配給機構投資者。文件中亦列出了承銷安排
交易金額為 9.6408 億韓元,按 9 月 16 日收盤匯率 1 美元兌 1,363.5699 韓元計算,約合 707,000 美元。 因此,總募資金額不等同於可動用現金,且額外的發行費用將減少實際計入資產負債表的金額。當公司的成長計畫包含設施建設、海外業務執行及持續的產品開發時,這項區別至關重要。更強烈的訊號並非在於 BRILS 籌集了令人矚目的金額。在全球機器人產業融資中,1,720 萬美元僅屬小額。 真正有價值的訊號在於,公司正邀請公眾投資者為其從客製化自動化業務向模組化機器人平台轉型的營運過程提供資金。這項轉型極具挑戰性,因為標準化必須在縮短工程時間的同時,避免使系統變得過於僵化,以致無法適應真實工廠的運作需求。
為何模組化是核心的經濟賭注
工業機器人的客戶極少單獨購買機械手臂。他們購買的是完整的作業單元,其中可能需要夾具、抓取器、機器視覺、安全系統、控制系統、軟體、安裝及持續維護。每一個額外的客製化步驟雖能提升系統整合商的價值,但也可能導致利潤率取決於工程工時,並延遲營收入帳,直到現場接受完整的系統為止。
BRILS 的解決方案是一套涵蓋工業機器人、協作機器人、混合型自主移動機器人、堆垛系統、焊接單元、檢測設備及服務應用的產品目錄。 該公司表示,其工業級 BRS 產品線強調精準度與重複性,而部分協作型配置則支援最高 30 公斤的負載及長達 2,000 公釐的作業半徑。這些規格確立了產品線的廣度,但僅憑廣度並不能證明平台的經濟效益。 真正的證明在於 BRILS 能否在不同安裝專案間重複利用硬體、控制系統及軟體,而非針對每個專案從頭重新設計。
這正是本案與
Bigwave Robotics 最近的首次公開募股(IPO)計畫。Bigwave 的商業提案核心在於為買家與機器人供應商牽線,並運用協調軟體來管理混合機隊。 BRILS 則採取了更深入垂直整合的策略:掌握更多機器人技術堆疊的自主權,將其整合為可重複使用的模組,並保持與生產線足夠的密切聯繫以完成部署。兩家公司都希望在一次性硬體銷售之外創造持續性價值,但在自動化鏈中的起點卻不盡相同。美國據點讓執行成效可量化
BRILS 於四月在密西根州肯特伍德成立了 BRILS USA LLC,並表示該據點佔地 6,434 平方公尺,約合 69,250 平方英尺。此地點使該公司鄰近汽車製造集群,同時也為其醫療設備、半導體及電池相關專案提供了據點。 BRILS 還表示,出口佔其 2025 年營收的 37%,並列舉了 Brose、Minth、現代汽車、現代 Transys、Hanse Mobility 及 Nifco 等公司作為其專案合作紀錄。
這些披露雖顯示其擁有客戶資源,但並不能證明該美國子公司已達到規模化營運。 新成立的子公司雖能提升響應速度,並讓製造商確信當地將有服務技術人員、備件及專案管理資源可供調度,但也可能在訂單到來前增加固定成本。真正的商業考驗在於,密西根州能否成為可重複運作的交付樞紐,而非僅是依附於韓國工程資源的高成本銷售辦事處。
BRILS表示已與醫療器材公司AirLife簽署合約,此舉頗具意義,因為醫療製造能讓該公司業務多元化,擺脫汽車產業週期的制約。然而,多元化應以被市場接受的系統、後續訂單及營收貢獻來評判,而非僅憑簡報中列出的產業數量。 投資者應尋找證據,證明相同的核心模組能夠在汽車、
醫療器材、電池及半導體相關業務,且重新設計需求有限。這也是 Maven Robotics 工業部署策略所帶來的啟示。機器人公司透過展示機器能在多個據點進行安裝、維護與擴充,正逐漸贏得信譽。能力展示或許能開啟與客戶的對話;而可重複的部署則決定了這場對話能否轉化為可擴展的業務。
工廠採購方將決定該平台是否可行
對採購團隊而言,BRILS 在公開市場上的里程碑並未改變採購標準。工廠經理仍需了解週期時間、正常運轉時間、整合風險、安全認證、操作員培訓要求、備件供應狀況,以及重新配置生產線所需的時間。 該公司的首次公開募股(IPO)所得資金雖能支持這些能力的發展,但資金本身並不會自動創造這些能力。
模組化平台唯有在縮短從採購訂單到生產驗收的流程時,才具有價值。若 BRILS 能提供經過驗證的機器人模組、通用控制系統及可重複使用的軟體,客戶應能體驗更快的調試速度,並減少工程上的意外狀況。若每個專案仍需大量客製化工作,那麼「平台」這個標籤對提升產能或毛利率將收效甚微。
同樣的矛盾也體現在該公司廣泛的產品陣容上。提供工業機械臂、協作機器人、移動平台及服務系統,雖能創造更多切入客戶的途徑,但也增加了技術支援的複雜性。 每個類別都有不同的安全規範、負載能力、工作週期、整合夥伴及維護需求。BRILS 必須證明其通用架構能降低這種複雜性,而非僅是將眾多產品歸入同一個品牌之下。
比首日交易更關鍵的三大數字
首日
值得關注的指標是系統啟用時間。BRILS 應能證明,由於工程師重複使用模組而非重新建構系統,因此越來越多的部署案例能更快達到客戶驗收標準。安裝週期的縮短,將是模組化提升生產力的直接證據。第二項是重複訂單。知名客戶與出口業務雖是良好的起點,但若能獲得同一製造商的重複訂單,則表明首次安裝已創造足夠價值,足以支撐業務擴張。重複訂單通常也能降低銷售成本,並讓系統整合商更清楚預測未來的工作量。
第三點是自有產品與第三方整合業務的組合比例。 BRILS 雖能透過將外部設備整合至客製化生產線來創造營收,但若其自有機器人硬體、軟體及模組在已交付系統中所佔比例持續上升,則對首次公開募股(IPO)的戰略論據將更具說服力。此比例將決定該公司能否從每次部署中獲取更多價值,抑或仍主要停留在勞力密集型工程承包商的層級。
本次發行所證明與未能證明的事項
以建議區間上限定價,顯示該公司及其承銷商在價格發現過程中,已獲得市場對最終條款的支持。這並不能證明 BRILS 已解決規模化問題、每項擴張計畫都能獲得可觀回報,或是上市後的投資者會將公司估值定在發行價之上。 招股說明書本身已明確指出,最終的交易所要求仍須遵守。
此次發行確實提供了一個清晰的起跑線。BRILS 已確定最終價格、界定股份分配比例,並確立總募資規模。該公司已擁有韓國營運據點、密西根州子公司、出口實績,以及涵蓋範圍廣泛的產品目錄,足以驗證模組化機器人技術能否降低專案執行阻力。 接下來的佐證應來自部署速度、重複訂單以及專有產品……
組合策略與現金管理紀律。對工廠買家而言,實際結論很明確。雖然首次公開募股(IPO)可能提升 BRILS 支援規模更大且地理分布更廣的專案的能力,但採購團隊仍應要求提供電池級的實證。 應詢問:擬議系統中有多少比例屬於標準化組件、調試需時多久、哪些組件在當地有庫存,以及 BRILS 將在驗收後保證哪些性能數據。這些答案將揭示新籌集的資本究竟是用於建立平台,還是僅僅用於資助更多客製化專案。
本分析參考了 BRILS 於 9 月 16 日提交的證券申報文件,以及該公司描述其機器人產品組合與美國營運狀況的公開資料。 韓圜兌換率採用雅虎財經(Yahoo Finance)報告的 2026 年 9 月 16 日美元兌韓圜(USD/KRW)收盤匯率。本文僅供一般資訊參考,不構成任何投資、財務或法律建議。
首圖來源:BRILS。