
AeroVironment 在希臘成立合資企業,生產無人機及反無人機系統
AeroVironment 將透過 AV Eagle(這是一家與總部位於雅典的 Eyeonix SA 共同成立、由其持有多數股權的合資企業),在希臘建立工業據點;此舉是在完成股東協議並獲得希臘外資審批後進行的。 該合資企業目標於2027財政年度展開營運,並預計在2028年前為歐洲國防及民防客戶生產無人航空系統、滯空彈藥及反無人機系統——此舉是美國自主技術企業將生產基地本地化至歐洲的最新動向。

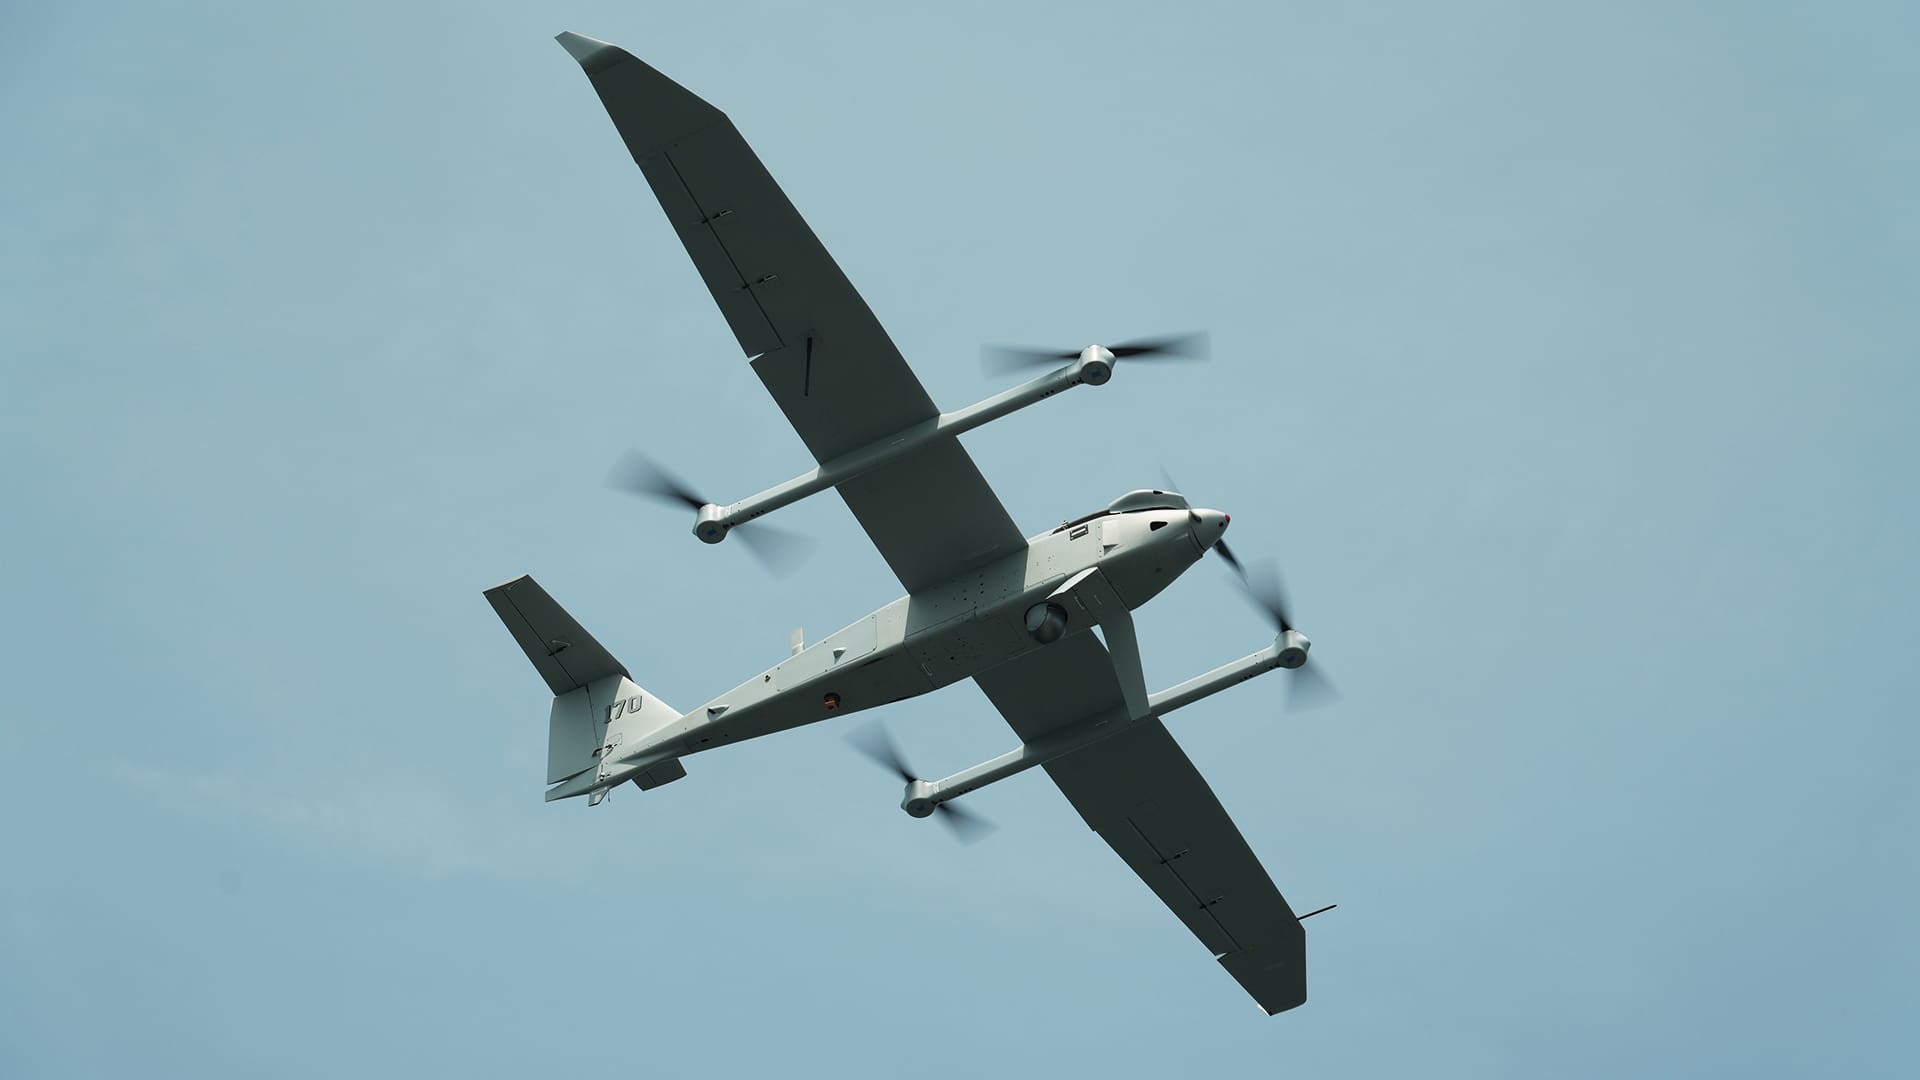
AeroVironment 將在歐盟境內設立工廠據點。 這家美國國防科技公司於美國東部時間週三晚間宣布,在完成最終股東協議並獲得希臘共和國外交部的外國直接投資批准後,將透過與總部位於雅典的 Eyeonix SA 成立的合資企業「AV Eagle」,在希臘建立產業據點。 該合資企業預計將於 2027 財政年度開始營運,並以 2028 年具備生產能力為目標。
在兩家公司中較不為人知的Eyeonix,是一家總部位於雅典的國防系統整合商,與AeroVironment合作已逾十年;該公司在合資企業中的角色,正是當前在歐洲國防採購領域日益普及的模式中「本地方」的一環: 採用經過驗證的美國無人系統技術,並在買方本國境內進行製造與組裝。AeroVironment 將持有 AV Eagle 的大部分股權,並將其併入公司財務報表;而初始資本承諾金額已包含在先前發布的指引範圍內,這向投資者表明此舉是執行步驟,而非新的支出公告。
這筆交易買下的是一座「邊境關卡」,而不僅僅是一棟建築
這份公告的結構值得仔細研讀。AeroVironment 所完成的是股東協議與外資審批,而非動土儀式。 該公司描述的活動具有條件性且分階段進行:可能在希臘設立新廠,為希臘及更廣泛的歐洲市場中的國防與民防客戶製造及組裝無人機系統、滯空彈藥系統以及反無人機系統,並隨著生產機會的成熟而增加就業機會。
這種分階段推進正是關鍵所在。歐洲國防客戶在授予重大合約時,越來越多地將「在地化內容」、「在地就業」以及「主權供應保障」作為必要條件。一家美國
將成品系統運往大西洋彼岸的供應商,其競爭重點在於產品;而擁有歐盟生產實體、當地合作夥伴,並獲得東道國政府投資核准的美國供應商,則同時在產業政策層面展開競爭。 AV Eagle 讓 AeroVironment 在合約簽訂前便佔據第二順位——這些合約正是建廠的依據,而這正是當前遊戲的運作邏輯。該公司將此合資企業定位為同時回應希臘、歐洲及美國國防優先事項的舉措,並將與當地產業及希臘國防創新中心(Hellenic Center for Defence Innovation)合作,共同制定部署時程表並提升供應鏈韌性。 AeroVironment 董事長兼執行長瓦希德·納瓦比(Wahid Nawabi)闡述,此項目標在於與希臘及北約盟國共同建立長期能力,而非僅是交付技術;其製造規模將配合他所稱的「迫切作戰需求」而調整。
為何選擇希臘?為何是現在?
希臘位於三股力量的交匯點,使其成為無人系統極具吸引力的工業基地。作為北約成員國,該國不僅積極推行現代化計畫,且其島嶼地緣特徵也帶來了實質的作戰需求。該國鄰近歐盟東部與東南部的安全關切區域,其合作夥伴對此亦明確表示: Eyeonix 執行長喬治·K·斯特魯扎基斯(George K. Strouzakis)指出,歐盟東翼面臨日益加劇的地緣政治壓力,亟需具備互操作性、可擴展性及主權性的無人系統與反無人機能力。
第三大驅動力是資金。斯特魯扎基斯提及善用新興融資工具,在當前的歐洲背景下,此說法指向歐盟新的國防資金機制,該機制傾向採購歐洲本土生產的產品。 一家希臘合資企業將 AeroVironment 的產品從進口品轉變為各類計畫的候選方案,而這些計畫中,「歐洲製造」的身份既是評分標準,也是明確要求。對於一家其小型無人機和滯空彈藥已成為
就該類別的參考產品而言,場地的變更可能與任何產品更新同樣重要。背後支撐這一切的需求訊號絕非空穴來風。隨著這些技術在實際衝突中證明具有決定性作用,歐洲對小型無人系統及反無人機防禦系統的興趣已穩步攀升;從波羅的海地區到地中海沿岸的各採購機構,都已將這些類別從實驗性預算轉移至核心採購計畫中。 從實戰部署中汲取的作戰經驗,已將過去長達十年的採用週期壓縮至短短數年,供應商如今的競爭焦點已不再是該類別是否真正存在,而是能以多快的速度大規模部署系統。
該合資企業預期將開發的產品
已公布的產品範圍涵蓋三大類別。無人航空系統是 AeroVironment 的創始業務,涵蓋部隊層級使用的微型偵察機;滯空彈藥系統則是該公司「Switchblade」系列產品所協助定義的類別,隨著各國軍方以較低的單次交戰成本為目標進行精準打擊的軍事重組,歐洲市場對此類系統的需求已急遽增長。 反無人機系統則針對對應的挑戰:任何目睹廉價無人機改變敵方戰力的部隊,如今都需要多層次的偵測與殲擊手段;而民防機構在機場、港口及關鍵基礎設施周邊,也面臨著類似的挑戰。
從產業邏輯來看,將民防客戶納入國防客戶之列值得關注。 針對機場及公共安全機構的反無人機系統,將可觸及的市場範圍擴展至國防部以外,並能在軍事計畫經歷較緩慢的週期時,平穩維持生產負荷。同時服務這兩大市場的生產設施更容易保持滿載運轉,而像 Eyeonix 這樣擁有遍及希臘政府客戶在地關係的合作伙伴,正處於發展此類混合業務的絕佳位置。
沒有任何
生產目標屬短期規劃。該合資企業預計於2027財政年度投入營運,生產能力目標定於2028年,而該設施本身目前仍被描述為「潛在」項目。 從簽署股東協議到生產線正式運轉之間存在著實質性的差距,這段過程涵蓋廠址選定、許可證申請、人才培育,而最關鍵的,則是支撐這項投資合理性的訂單量。此次公告確立了意圖與地位;而合約的簽署,將奠定工廠的基礎。趨勢:美國自動駕駛企業正向歐洲本地化
AV Eagle 只是美國自動駕駛與機器人供應商向歐洲工業佈局轉型的更廣泛趨勢中的一個案例。戰爭驅動的歐洲國防開支激增,與歐盟希望將日益增長的國防預算比例用於本土採購的決心產生衝突,美國企業因此得出結論:僅靠從美國工廠出口產品,將無法把握這波成長契機。 其結果是一波合資企業、授權生產協議及新廠區的興起,這些合作透過股權與技術准入來換取市場地位——本刊亦在海軍自主化領域追蹤到此一模式,美國的無人船製造商透過與造船廠建立合作夥伴關係,達成了類似效果。
對歐洲產業界而言,這種模式是一項條款明確的交易:以平台智慧財產權仍歸美國合作夥伴所有為代價,換取更快取得經過驗證的系統以及分得部分業務份額。對美國供應商而言,這則是一項保險,以防未來歐洲的採購偏好規則進一步收緊。 對買方而言,此模式承諾更短的交貨距離、在地支援及政治上的正當性。各方皆針對不同的風險進行風險管理,這通常是交易結構將被反覆採用的徵兆。
這對產業內部競爭的啟示在於
值得注意的一點是,歐洲的無人系統採購正逐漸演變為一場不僅限於飛機本身,更涉及產業佈局的競爭。若供應商無法提供歐洲本土的生產方案,將發現越來越多的計畫實際上對其關閉了大門;而美國企業爭取當地合作夥伴的速度,顯示業界普遍認為建立此類地位的窗口期是有限的。買家與投資者應關注的重點
這項合資計畫的實質成效將可透過一系列關鍵里程碑來衡量。第一項便是廠址決策本身:選定地點、確定規模及資本金額,將使潛在廠址轉變為確定的廠址。 第二項是首份透過 AV Eagle 而非美國出口管道簽訂的生產合約,這將驗證「在地化地位能贏得訂單,而進口則無法做到」這一前提。第三項是在希臘的勞動力與供應商發展,這是最緩慢卻最具指標性的指標,用以判斷究竟是在形成持久的工業基礎,還是僅僅維持名義上的存在。
投資者應留意這份公告刻意未提及的內容:既未公布廠區投資金額,也未提供營收預測,更未提及任何專案合約。該公司將初期資本支出納入現有財測範圍內,暗示短期內對財務的影響微乎其微。其價值主張在於本十年後半段歐洲採購市場的選擇權,而非下個財政年度的獲利表現。
對於國防領域以外的機器人產業而言,這項合資計畫是資金與製造業流向的又一標誌。無人系統已成為機器人產業中需求、政策與資本最為緊密對齊的領域,而產業版圖正圍繞著這種對齊關係,透過一樁又一樁的合資計畫,逐步重塑。 目前正在重塑這幅產業版圖的企業們,正押注於歐洲自主系統採購時代將獎勵那些在合約簽訂前就已設立工廠的企業;而像這類公告接連發布的頻率,也顯示出
業界早已決定該時代將如何被評價。圖片來源:AeroVironment(JUMP 20 無人機系統)。本分析綜合了該公司的公告及公開聲明;相關細節反映截至 2026 年 8 月 21 日資訊截止日所披露的內容。
免責聲明:本文僅供一般資訊參考,不構成投資、法律或採購建議。讀者應在做出商業決策前,向原始來源核實相關細節。










