
エアロヴァイロンメント、ドローンおよび対ドローンシステム向けのギリシャ生産合弁会社を設立
エアロバイロメントは、アテネに拠点を置くEyeonix SAとの合弁会社「AV Eagle」(同社が過半数の株式を保有)を通じて、株主協定の締結およびギリシャ政府による外国投資承認の取得を経て、ギリシャでの事業拠点を確立する。 同合弁会社は、2027会計年度中の操業開始を目指しており、2028年までに欧州の防衛および市民保護分野の顧客向けに、無人航空システム、ロータリング弾薬、対ドローンシステムの生産を開始する予定である。これは、米国の自律システム企業が欧州での生産を現地化する動きにおける最新の事例である。

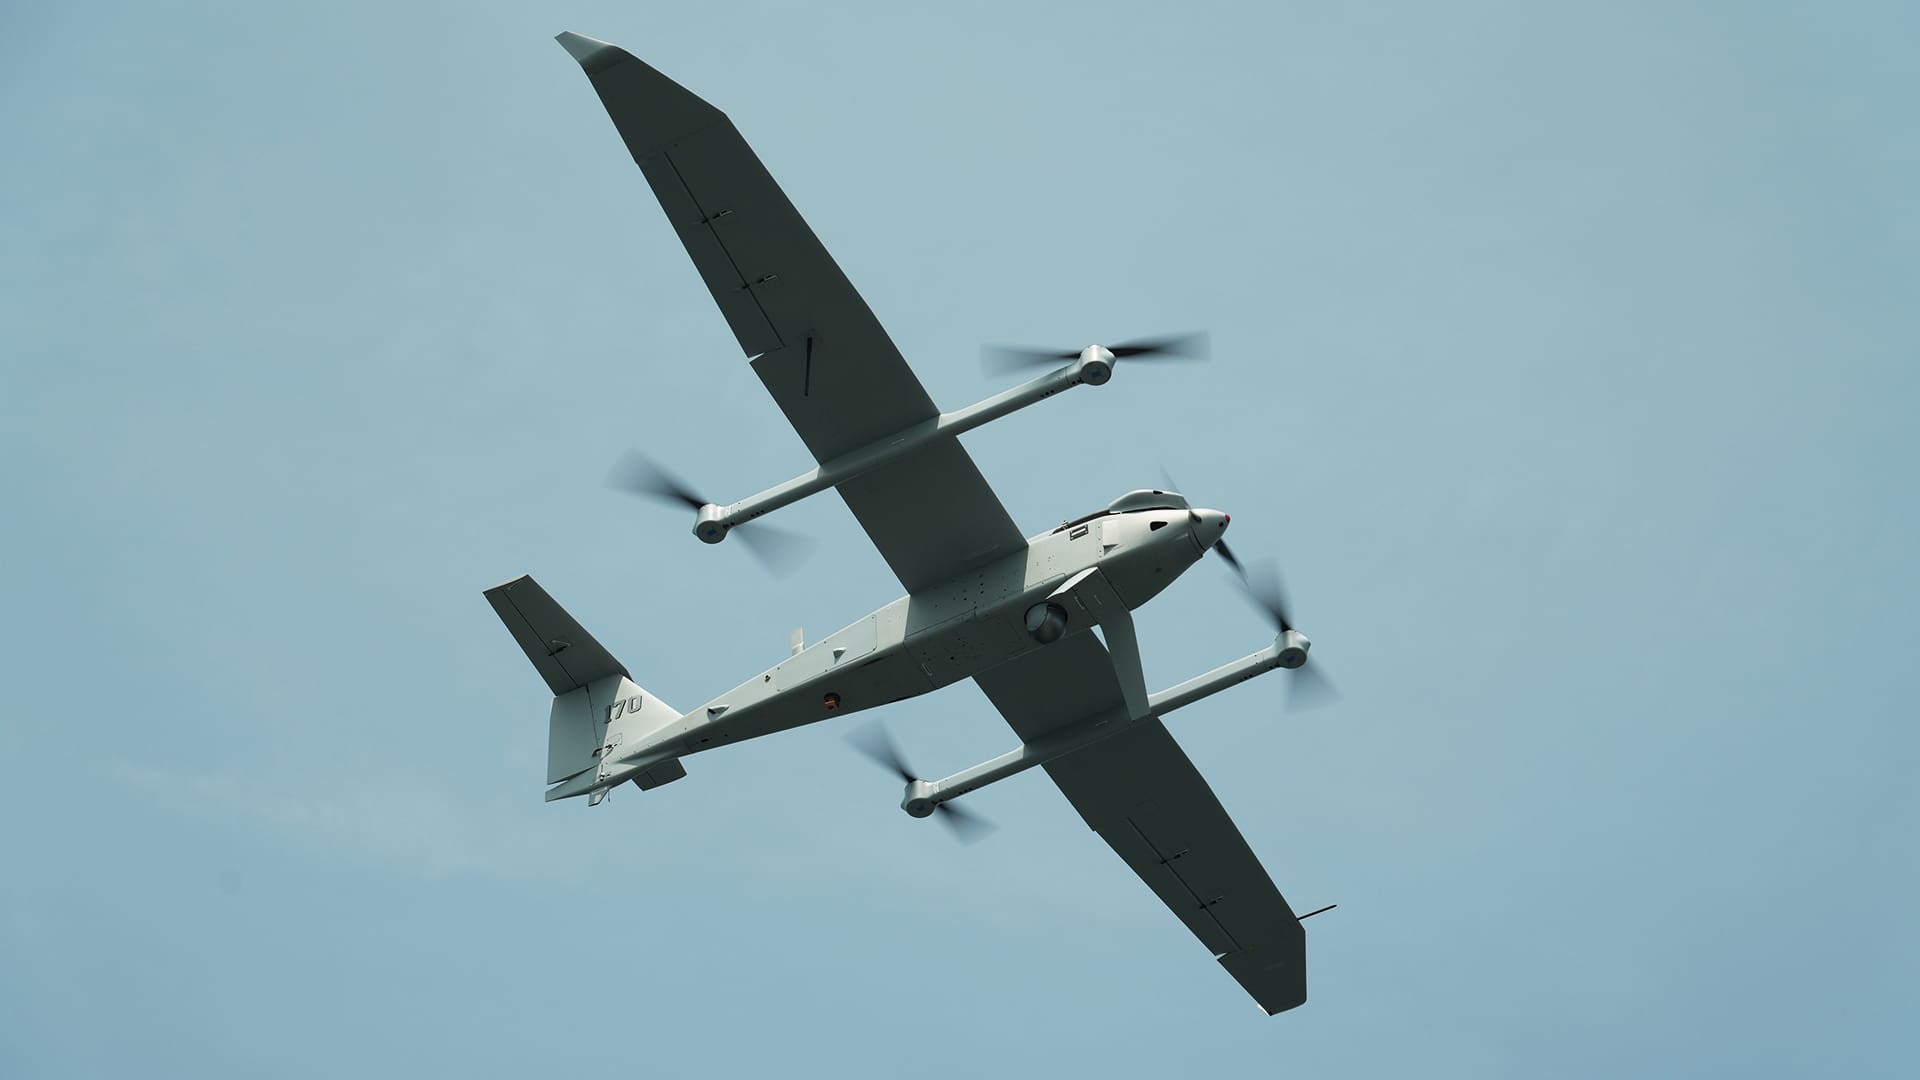
エアロヴァイロンメントは、欧州連合(EU)域内に生産拠点を構えることになった。 この米国の防衛技術企業は、米国東部時間の水曜日夕方に、アテネに拠点を置くEyeonix SAとの合弁会社「AV Eagle」を通じて、ギリシャに生産拠点を設立すると発表した。これは、最終株主間契約を締結し、ギリシャ共和国外務省から外国直接投資の承認を得たことを受けたものである。 この合弁事業は2027会計年度に操業を開始し、2028年までに生産能力を確立することを目指している。
両社の中で比較的知名度の低いアイオニックス(Eyeonix)は、アテネを拠点とする防衛システムインテグレーターであり、10年以上にわたりエアロバイロメントと協業してきた。同社のこの合弁事業における役割は、欧州の防衛調達分野で広がりつつあるビジネスモデルの「現地側」を担うものである。 実績のある米国の無人システム技術を、購入国自国の領土内で製造・組み立てるというモデルだ。エアロバイロメントはAVイーグルの過半数の株式を保有し、同社の財務諸表に連結する予定である。また、初期の資本拠出額はすでに以前発表された見通し内に収まっており、これは投資家に対して、これが新たな支出の発表ではなく、計画の実行段階であることを示している。
この取引で獲得するのは、単なる建物ではなく「国境を越える道」である
この発表の構成には、注意深く読み解く価値がある。エアロバイロメントが完了させたのは、株主間契約と外国投資の承認であり、着工ではない。 同社が説明する活動は条件付きかつ段階的なものである。具体的には、ギリシャおよびより広範な欧州市場の防衛・市民保護分野の顧客向けに、無人航空システム、ロータリング弾薬システム、対無人航空機システムを製造・組み立てる新施設をギリシャに設立する可能性があり、生産機会が成熟するにつれて雇用も拡大していく。
この段階的な進め方が重要なポイントです。欧州の防衛分野の顧客は、大規模な受注の条件として、現地調達率、現地雇用、および主権に基づく供給保証をますます強く求めています。米国
完成品システムを大西洋を越えて出荷するサプライヤーは製品面で競争するが、EU域内に生産拠点と現地パートナーを持ち、ホスト国の投資承認を得ている米国のサプライヤーは、産業政策の面でも競争することになる。 AVイーグルは、工場の建設を正当化する契約に先立ち、エアロバイロメントに第2位の地位をもたらす。これが、現在このゲームが展開されている順序である。同社はこの合弁事業を、ギリシャ、欧州、米国の防衛上の優先事項を同時に推進するものとして位置付けており、現地産業やギリシャ防衛イノベーションセンター(Hellenic Center for Defence Innovation)と連携して、配備スケジュールやサプライチェーンのレジリエンスに取り組む予定だ。 エアロバイロメントの会長兼最高経営責任者(CEO)であるワヒド・ナワビ氏は、この目標を、単に技術を供給するのではなく、ギリシャやNATO同盟国との長期的な能力構築にあると説明し、製造規模は同氏が「緊急の作戦上のニーズ」と呼ぶものに合わせて調整されると述べた。
なぜギリシャなのか、そしてなぜ今なのか
ギリシャは、無人システムにとって魅力的な産業拠点となる3つの要因が交差する地点に位置している。同国はNATO加盟国であり、積極的な近代化プログラムを推進しているほか、島嶼国という地理的条件から真の運用ニーズが存在する。また、欧州連合(EU)の東部および南東部における安全保障上の懸念地域に近接しており、そのパートナー企業もこの点を明確に指摘している: アイオニックス社の最高経営責任者(CEO)であるジョージ・K・ストロウザキス氏は、EUの東部戦線における地政学的圧力の増大と、相互運用性があり、拡張可能で、主権を保った無人システムおよび対ドローン能力の必要性を指摘した。
3つ目の要因は資金である。ストロウザキス氏は「新興の資金調達手段の活用」に言及したが、現在の欧州の文脈においてこの表現は、欧州製の調達を優先する同連合の新たな防衛資金調達メカニズムを指している。 ギリシャの合弁企業は、エアロバイロメント社の製品を、輸入品から、欧州製であることが評価基準あるいは絶対的な要件となるプログラムの候補へと転換している。同社の小型無人機やロータリング弾薬が
このカテゴリーの主要製品において、会場の変更は製品のアップデートと同等か、それ以上に重要な意味を持つ可能性がある。これらすべてを支える需要の兆候は、単なる憶測ではない。小型無人システムや対ドローン防衛システムに対する欧州の関心は、これらの技術が実際の紛争において決定的な役割を果たしたことが証明されるにつれて着実に高まっており、バルト諸国から地中海沿岸に至るまでの調達機関は、これらのカテゴリーを実験的な予算枠から中核的な調達計画へと移行させている。 紛争現場での展開から得られた運用上の教訓により、かつては10年にも及んでいた導入サイクルが数年に短縮され、サプライヤー各社は現在、そのカテゴリーが現実的なものかどうかではなく、いかに迅速にシステムを大規模に配備できるかという点で競争を繰り広げている。
本ベンチャーが構築すると期待されるもの
発表された製品の範囲は3つのカテゴリーに及ぶ。無人航空システムはエアロバイロメント社の創業事業であり、部隊レベルで使用される小型偵察機を網羅している。ロータリング弾薬システムは、同社の「スイッチブレード」シリーズが定義の一端を担ったカテゴリーであり、1回の交戦あたりのコストを抑えつつ精密な戦果を重視する方向へ軍が再編されるにつれ、欧州での需要が急増している。 対無人航空機システムは、その対極にある問題に対処するものである。安価なドローンが敵の能力を変容させるのを目の当たりにしたあらゆる軍隊は、今やそれらを検知・撃破するための多層的な手段を必要としており、民間防衛機関もまた、空港、港湾、重要インフラ周辺で同様の問題に直面している。
防衛分野に加え、市民保護分野の顧客を取り込んでいる点は、産業的な観点から注目に値する。 空港や公共安全機関向けの対ドローンシステムは、対象市場を国防省以外にも拡大させ、軍事プログラムが比較的遅いサイクルで進行する間も生産負荷を平準化できる。両方の市場に対応する施設は稼働率を維持しやすく、ギリシャ政府の顧客と現地で強固な関係を築いているEyeonixのようなパートナーは、まさにそのような事業構成を構築する立場にある。
いずれも
生産開始の見通しは短期的なものである。この合弁事業の操業開始は2027年度を想定しており、生産能力の確立は2028年を目標としているが、施設そのものは依然として「可能性のある」段階と説明されている。 株主間契約の締結から生産ラインの稼働に至るまでの道のりは確かに存在し、その過程には、施設の選定、許認可の取得、人材育成、そして何よりも投資を合理的なものにする受注残高の確保が含まれる。今回の発表は意図と立場を明確にするものであり、契約の締結によって工場が実現するのだ。傾向:米国の自律走行関連企業が欧州へ拠点を移している
AV Eagle社は、欧州における産業基盤の確立に向けて、米国の自律走行・ロボット技術サプライヤーが広範な再配置を進めている一例である。戦争を背景とした欧州の防衛費急増は、その支出のより大きな割合を域内で充てるというEUの決意と相まっており、米国企業は、米国内の工場からの輸出だけではこの成長を捉えられないとの結論に至った。 その結果、市場での地位と引き換えに株式や技術へのアクセス権を交換する合弁事業、ライセンス生産契約、グリーンフィールド工場の設立が相次いでいる。この傾向は、本誌が海軍用自律システム分野でも追跡してきたものであり、米国の無人船舶メーカーも同様の効果を求めて造船所との提携を追求してきた。
欧州の産業界にとって、このモデルは明確な条件を備えた「取引」である。すなわち、実績のあるシステムへの迅速なアクセスと業務の分担を、プラットフォームの知的財産権を米国パートナーに留保させることと引き換えに得るものだ。米国のサプライヤーにとっては、欧州の優先調達ルールがさらに厳格化される将来に対する保険となる。 購入者にとっては、納入距離の短縮、現地でのサポート、そして政治的な正当性が約束される。各当事者はそれぞれ異なるリスクに対して最適化を図っており、これは通常、その取引構造が今後繰り返される兆候である。
業界内部における競争上の影響は、
注目すべき点は、欧州における無人システムの調達競争が、航空機そのものと同じくらい、産業連携の争いになりつつあるということだ。欧州での生産体制を持たないサプライヤーにとっては、事実上参入できないプログラムがますます増えていくことになるだろう。また、米国企業が現地パートナーを確保しているペースを見る限り、そうした地位を確立できる機会は限られていると認識されているようだ。買い手と投資家が注目すべき点
この事業の実態は、いくつかの重要なマイルストーンを通じて測定可能になるだろう。第一は、施設に関する決定そのものである。立地、規模、資本額が確定すれば、計画段階の施設は確定した施設へと変わる。 2つ目は、米国の輸出ルートではなくAVイーグルを経由する最初の生産契約である。これが成立すれば、「現地企業であるというステータスこそが、輸入だけでは得られなかった受注を勝ち取る」という前提が実証されることになる。3つ目は、ギリシャにおける労働力とサプライヤーの育成である。これは、持続可能な産業基盤が形成されているのか、それとも単なる看板維持に留まっているのかを判断する上で、最も進捗が遅く、かつ最も重要な指標となる。
投資家は、今回の発表に意図的に含まれていなかった点に注目すべきだ。すなわち、施設投資額、売上高予測、およびプログラム受注の発表がなかったことである。同社は初期投資額を既存のガイダンスの範囲内に収め、短期的な財務的影響は軽微であることを示唆した。この案件の価値は、来年度の収益ではなく、今後10年の後半における欧州の調達市場での選択肢にある。
防衛分野以外のロボット産業にとって、この合弁事業は、資金と製造拠点がどこへ向かっているかを示すもう一つの指標となる。無人システムは、需要、政策、資本が最も強力に一致しているロボット分野となっており、その一致を軸に、合弁事業が一つずつ結成されるたびに、産業地図が書き換えられつつある。 現在その地図を描きつつある企業は、欧州の自律型システム調達時代において、契約が発注される前に工場を構えていた企業が報われると賭けている。そして、今回のような発表が相次いでいるペースから判断すると、
業界では、その時代がどのように評価されるかについて、すでに結論が出ている。画像:AeroVironment社(無人航空機システム「JUMP 20」)。本分析は、同社の発表および公式声明を総合したものであり、詳細は2026年8月21日時点の情報締め切り時点で入手可能な開示情報を反映しています。
免責事項:本記事は一般的な情報提供のみを目的としており、投資、法律、または調達に関する助言を構成するものではありません。読者は、ビジネス上の意思決定を行う前に、一次情報源で詳細を確認する必要があります。










