外科機器人產業的洗牌:一樁破產案、雙頭壟斷的考驗,以及買方的新籌碼
就在高端市場迎來一代人以來首家值得信賴的第二大供應商之際,外科機器人領域卻在同一週痛失了一家最受矚目的新創公司——該公司已宣告破產。本分析將闡述決定誰能存活下來的產業整合經濟邏輯、中國市場的平行發展態勢,並為步入雙頭壟斷時代的醫院提供一套實用的評估框架。
何謂「外科機器人產業洗牌」?
外科機器人產業正逐步演變為一場巨頭之爭。 在 2026 年 7 月的同一週,曾募得約 3 億美元資金的新創公司 Vicarious Surgical,在尚未推出任何產品的情況下便宣告破產;與此同時,強生公司(Johnson & Johnson)的 OTTAVA 系統獲得核准,使高端軟組織市場自 2000 年以來首度迎來第二家值得信賴的供應商。 對於幾乎所有其他業者而言,要躋身這場競爭的門檻已高得難以企及。
市場頂端的一扇門開啟了,底層的另一扇門卻關上了;這兩起事件結合起來,比任何預測都更能說明該產業未來五年的發展走向。 這份分析與任何單一設備的關聯較少,更多在於探討當前正在重塑市場格局的經濟因素:誰有能力留下來、中國如何進行一場平行競爭,以及真正選擇權的出現,對將投下決定性一票的醫院採購委員會意味著什麼。
以「長達四分之一世紀的壟斷」為基準
要理解這場整合為何重要,首先須從它所顛覆的市場結構著手。直覺外科(Intuitive Surgical)的達文西(da Vinci)系統於2000年首度獲准上市,由此建立起醫療技術領域中最穩固的壟斷地位之一: 數以千計的系統安裝基數,佔軟組織機器人手術市場約80%的份額,以及一種「剃刀與刀片」商業模式——其中儀器與配件(而非資本設備)創造了大部分營收。每項達文西手術都會消耗具有設計使用壽命的專利儀器,這使得每台已安裝的機器人轉化為一項年金收入來源。 圍繞著這項「年金」,直覺醫療公司構築了讓競爭對手覺得比硬體本身更難以逾越的護城河:數萬名受過訓練的外科醫師,其肌肉記憶已深植於該公司的操作主控台之中;深度無與倫比的臨床文獻;以及全球服務網絡——各家醫院都將其
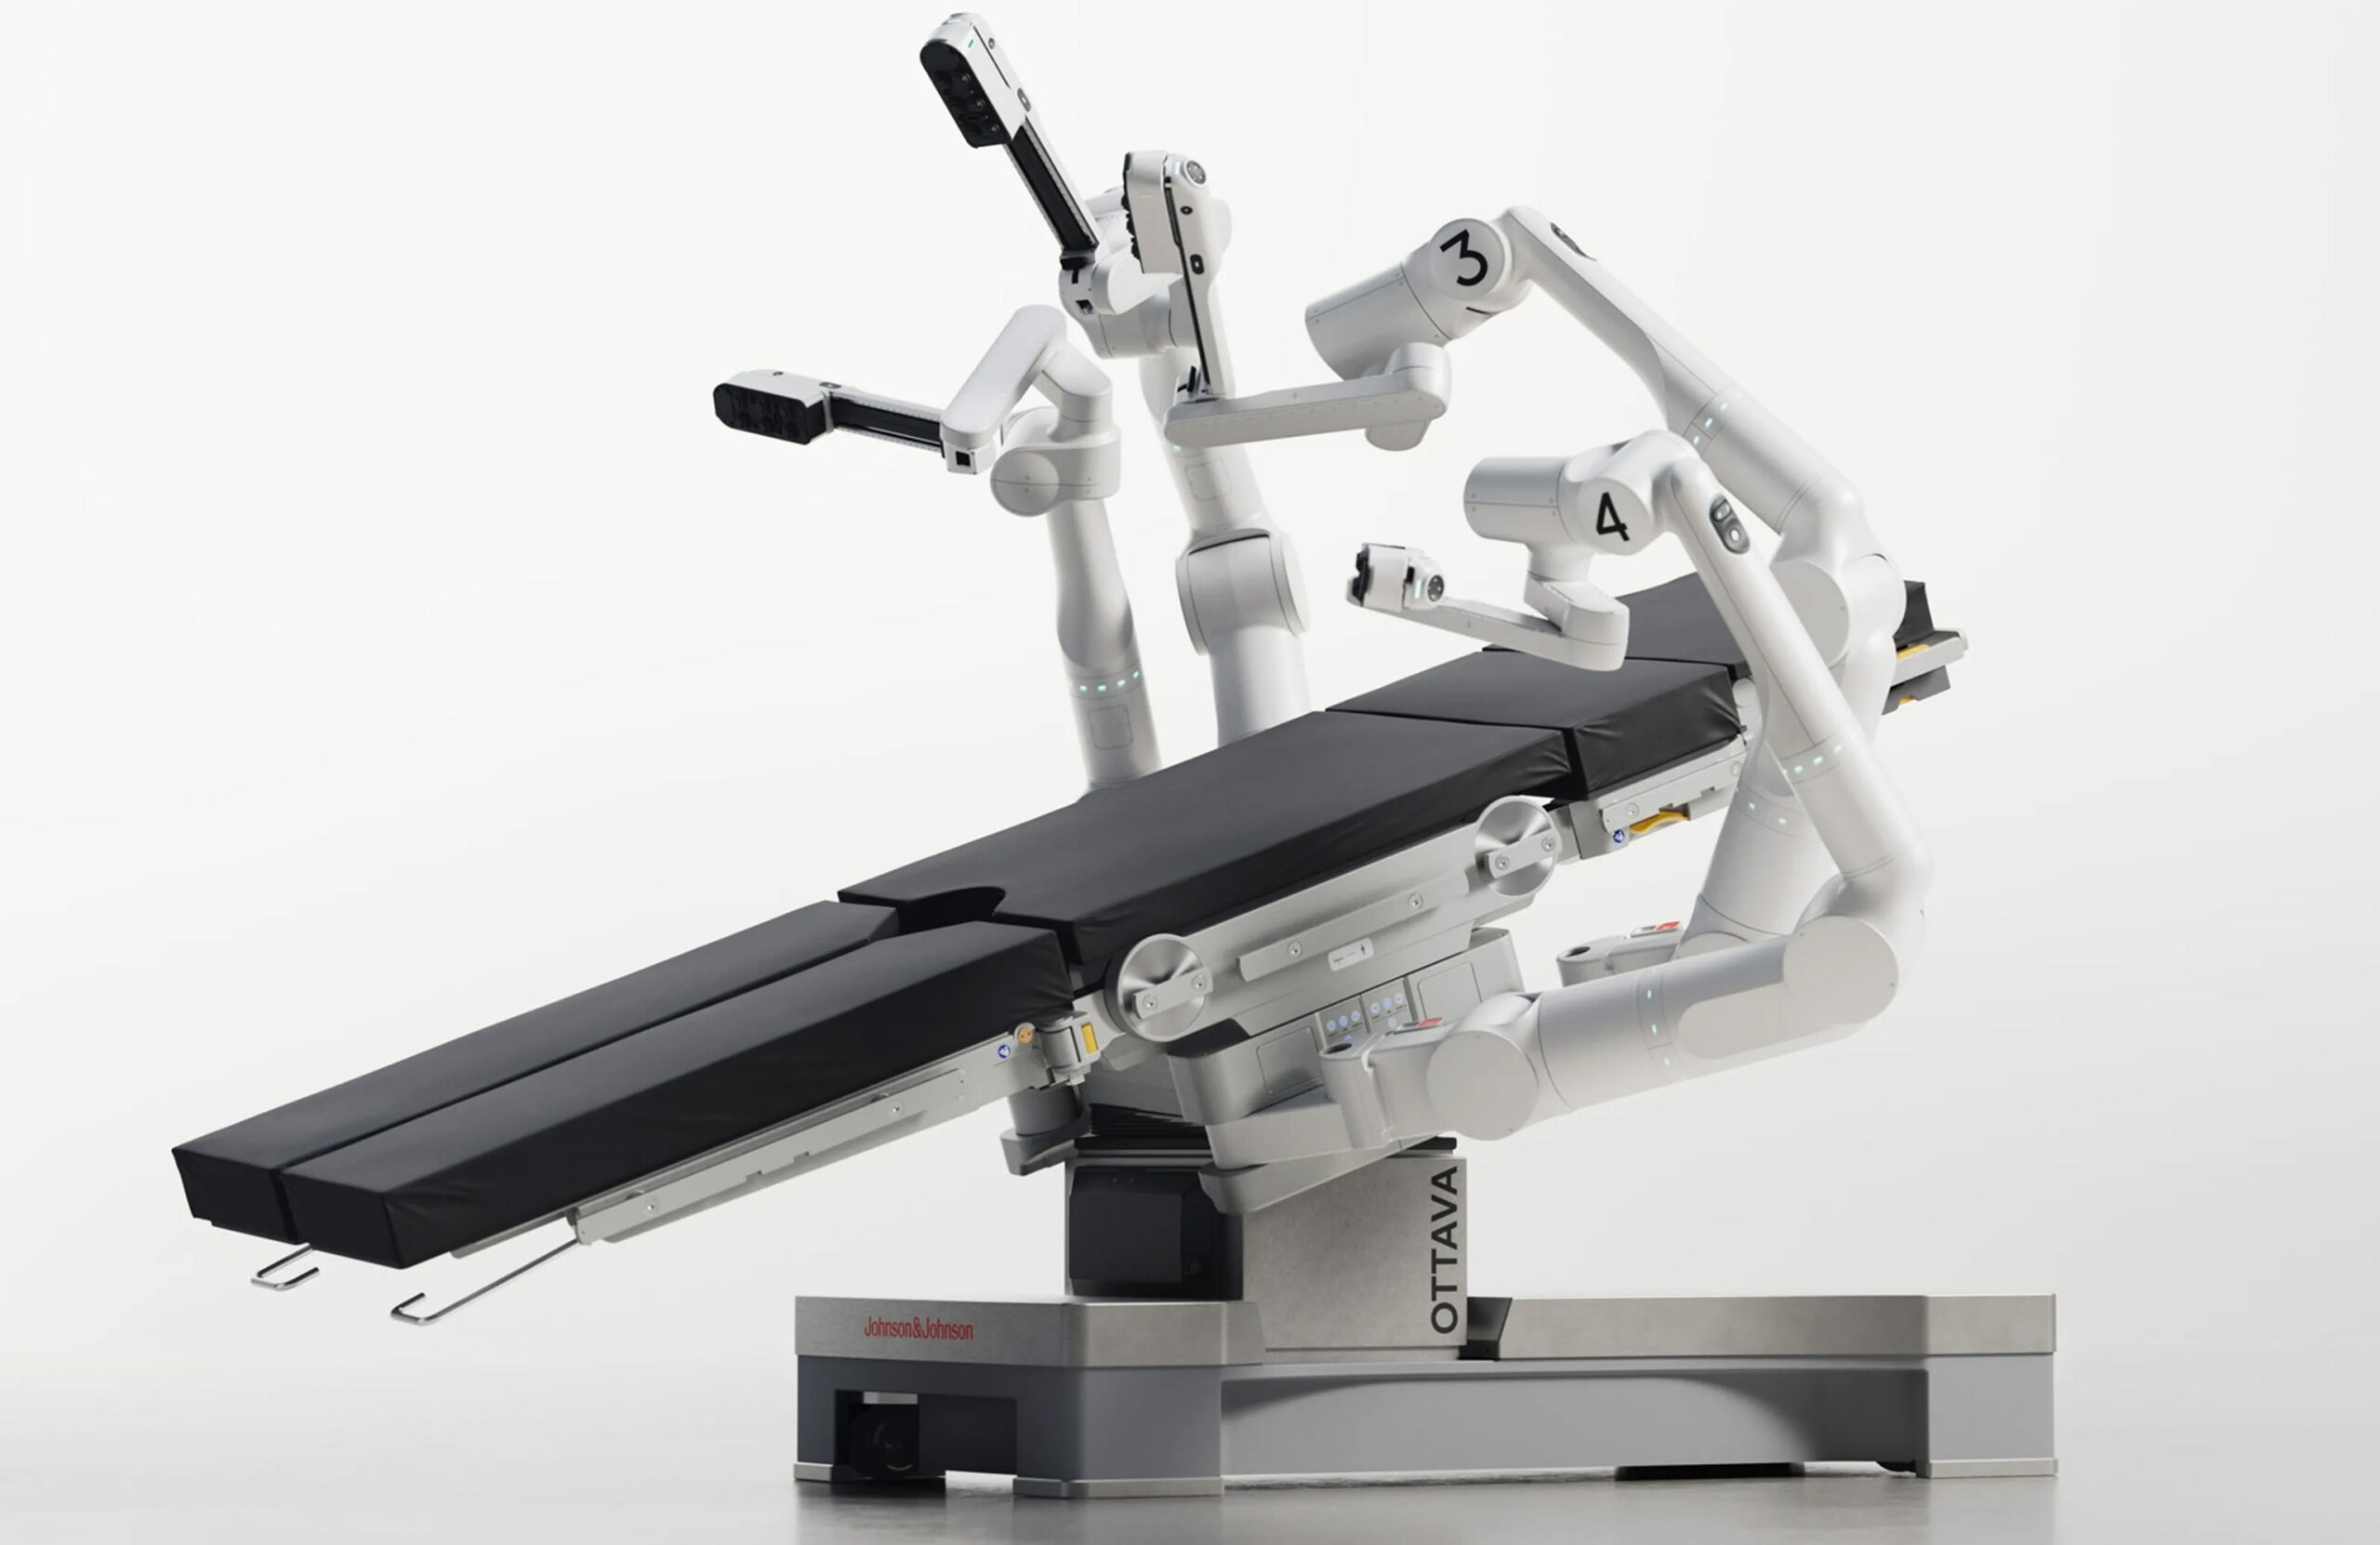
利潤率最高的醫療程序。挑戰者們則在邊緣市場逐步蠶食市場份額。美敦力(Medtronic)的「Hugo」系統於2025年獲得美國針對泌尿外科手術的核准,並以模組化推車及成本優勢進行競爭。英國的CMR Surgical將「Versius」定位於便攜性,而Asensus則在面臨自身財務困境前,曾致力於數位腹腔鏡技術的發展。 這些都未能改變市場的基本事實:若醫院想要頂級的機器人普外科系統,實際上只有一家供應商可選。美國食品藥物管理局(FDA)於7月22日對「OTTAVA」頒發的De Novo授權——這是一款與手術台整合的系統,詳情見我們的相關新聞報導——改變了高端市場的現狀。 本次分析的重點不在於該設備的規格表,而在於其戰略意義:一家市值4,000億美元的跨國集團,付出了長達十年、高達十億美元的市場進入成本,並以結構上截然不同的架構和數據平台進軍市場,這重新定義了其他所有競爭者的競爭軸心。
房間裡的屍體:Vicarious Surgical 崩潰事件的啟示
本週的第二起事件則提供了值得警惕的對照。Vicarious Surgical 曾承諾開發微型手術器械,透過單一小型切口即可實現機器人手術功能;該公司透過多輪風險投資及與特殊目的收購公司(SPAC)合併,籌集了約 3 億美元資金,估值更一度超過 10 億美元,並吸引了包括比爾·蓋茲在內的一些科技界最知名投資者。 如今,這家公司在尚未將任何獲准上市的產品推向美國市場的情況下,已申請破產保護。直接原因並不陌生:研發時程耗盡了現金儲備,加上 2021 年後的資本市場不再為尚未產生營收的硬體設備提供再融資。 但真正關鍵的是結構性原因。在整個機器人領域中,外科機器人的驗證路徑最為漫長且成本最高;一套系統必須歷經設計定案、驗證、監管審查、臨床證據生成以及外科醫師培訓等階段
在實現首筆經常性收入之前,企業必須先投入基礎設施及醫院資本週期,這是一場艱鉅的考驗,通常需耗費十年時間與十億美元。這套算術邏輯解釋了該領域的新格局。在高端軟組織機器人領域中,至今仍屹立不倒的企業包括一家醫療器材集團、美敦力(Medtronic)這家多元化巨頭,以及年經常性營收達數十億美元的現有龍頭直覺醫療(Intuitive)。 目前仍具生存能力的初創企業,則是那些瞄準巨頭所忽視利基市場的業者:骨科亞專科、管腔內平台,或是針對高端廠商未納入定價考量之市場所開發的成本優化系統。 投資者不應將 Vicarious 視為孤立的失敗案例,而應視其為所有資金不足、且資金消耗速度符合該領域時間表的挑戰者所面臨命運的模板。
中國的平行競賽
若不考量中國當前正在進行的平行競爭,任何關於2026年手術機器人的分析都將是不完整的。在中國,國家政策將手術機器人視為戰略性的進口替代優先項目。總部位於上海的微創醫療(MicroPort MedBot)已為其「圖邁」(Toumai)腹腔鏡系統取得國內批准,並正積極拓展國際市場,包括橫跨大陸距離的遠程手術示範。 國內採購偏好、基於用量的定價機制,以及政府支持的報銷推動,正共同構築一個受保護的本土市場,讓中國系統得以累積手術量——這正是最終換取臨床公信力的關鍵貨幣。 這種模式與骨科及影像設備領域的發展軌跡如出一轍:西方既有廠商維持全球高端市場的地位,而中國系統則先在國內市場站穩腳跟,隨後憑藉價格優勢進軍海外。對西方高端廠商而言,中國既是成長市場,也是未來十年成本競爭的起點。 亞洲、中東及拉丁美洲的採購方將日益面臨三種選擇:
現有系統的證據基礎、挑戰者的架構,或是資本成本僅為其一小部分的中國系統。競爭者比較
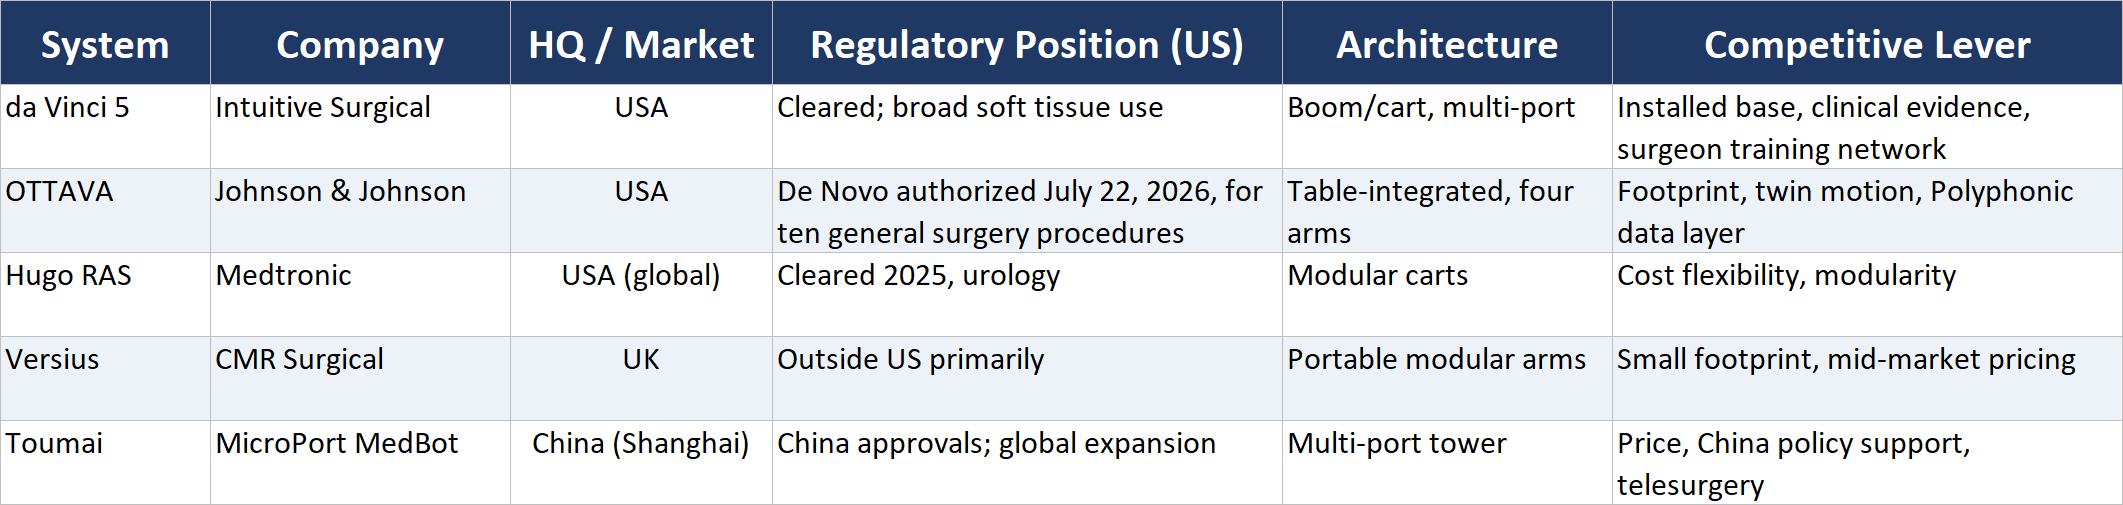
這張表格傳達的訊息是:競爭軸線已大幅增加。過去二十五年來,唯一重要的競爭軸線僅有現有平台的臨床證據。如今,部署規模、數據生態系統、模組化以及主權產業政策,各自定義了一條競爭軌道,且沒有任何單一供應商能在所有領域都處於領先地位。
不妨將其想像成一條街道,過去十多年來僅有一家餐廳。 那裡的食物極佳,價格就是那樣,排隊等候的長龍絡繹不絕。本月,街區高端地段開了一家烹飪風格截然不同的第二家餐廳;一輛由知名投資者支持的餐車在尚未供應任何餐點前便倒閉了;而在街區盡頭,幾家由政府支持的廚師正興建著數間平價餐廳。 隨著時間推移,食客將能享用到更美味且更便宜的餐點;但新餐廳仍須證明其菜色實力,而老店則擁有長達二十五年的忠實常客。
即將到來的緩慢圍攻
經歷像這樣幾週後,人們常會產生一種誤解:由於競爭迫使價格下降,醫院會立即獲勝。然而,機器人手術的定價之所以得以維持,正是因為存在授權程序無法觸及的轉換成本。 一家更換手術平台的醫院,必須犧牲外科醫師的熟練度、重新培訓手術室團隊、重新驗證工作流程,並接受效率的暫時性下滑——這會直接反映在手術收入上;這正是為何在醫療資本設備領域,即使面對更優秀的挑戰者,現有業者被取代的過程歷史上仍需耗時十年之久。 強生公司自身的歷史經驗也告誡我們要保持耐心:OTTAVA 的問世比其
原始時程表在經過全面重新設計後,以及針對精選客戶的分階段推出,實質上已間接承認:決定醫院交易成敗的關鍵在於實證,而非系統架構。與此同時,Intuitive 並未停滯不前;該公司擁有定價彈性、數據規模及財務實力,足以採取積極回應。現實的情境並非2027年爆發價格戰,而是一場緩慢的圍城戰:挑戰者贏得新建專案與空間受限的醫療機構;現有業者則透過捆綁銷售與新一代儀器捍衛既有市場;中國系統則進軍對價格敏感的地區;而每家二線西方廠商都將面臨類似 Vicarious 的資金運算難題。 醫院在評估是否早期採用任何新平台時,應謹慎協商服務保證條款;若為與手術台整合的系統,則須特別針對可維修性進行協商,因為一旦發生同時導致手術機器人與手術台離線的故障,將使整個手術室完全停擺。
雙頭壟斷時代的採購框架
外科機器人技術已從由實證支撐的壟斷市場,轉變為將由經濟因素決定的雙頭壟斷市場,而決定性話語權掌握在醫院採購委員會手中,而非僅限於外科醫師。以下三項測試將區分明智的採用與昂貴的實驗。 首先是利用率測試:將機器人手術室視為不動產來建模,且僅當回收的空間確實轉化為能產生收益的用途時,才認可其佔地面積優勢。其次是證據測試:應向早期導入機構索取具體手術程序層級的成果與效率數據,而非接受跨平台的推論,並預期最早需等到 2027 年才能獲得具實質意義的數據。 第三,槓桿效應測試:無論醫院偏好哪個平台,現階段在每份既有合約的續約過程中,都應善用「可信替代方案」的存在,因為供應商的讓步是競爭所帶來的唯一好處,且完全無需承擔系統遷移的風險。
這項發展證實,手術室的下一時代並非由最精緻的設備贏得,而是由那些在買方終於擁有選擇權時,其商業模式仍能經得起考驗的供應商所贏得。
本分析綜合了企業聲明、監管紀錄及公開市場動態。
免責聲明:本文僅供參考,並不構成任何投資、法律、安全或採購建議。讀者應在做出決定前,向相關供應商及主管機關獨立核實規格、認證範圍、定價、供貨狀況、法規義務及操作適用性。