外科用ロボット業界の淘汰:1件の破産、二大企業による市場支配の試練、そして買い手側の新たな交渉力
外科用ロボット分野では、この1週間で最も注目を集めていたスタートアップの1社が破産に追い込まれた一方で、プレミアム市場では、この1世代で初めて信頼できる第2のサプライヤーが登場した。本分析では、生き残りを左右する業界再編の経済的メカニズム、中国における並行戦略、そして二大企業による寡占時代を迎える病院向けの実用的な評価フレームワークについて解説する。
「外科用ロボット業界の淘汰」とは何か?
外科用ロボット市場は、巨大企業同士の争いへと再編が進んでいる。 2026年7月の同じ週、約3億米ドルを調達したスタートアップのVicarious Surgicalは、製品を市場に投入することさえ叶わないまま破産手続きに入った一方、ジョンソン・エンド・ジョンソンの「OTTAVA」が承認されたことで、高級軟部組織市場には2000年以来初めて、信頼できる第2のサプライヤーが登場した。 この市場に参入するための代償は、他のほぼすべての企業にとって支払えないほど高くなってしまった。
市場の上位では一つの扉が開き、下位では別の扉が閉ざされた。この二つの出来事は、いかなる予測よりも、この業界の今後5年間を如実に物語っている。 この分析は、特定の医療機器そのものについてというよりは、現在この分野を再編しつつある経済的要因――つまり、誰が市場に残り続ける余裕があるのか、中国がどのように並行して競争を展開しているのか、そして真の選択肢の登場が、決定的な投票権を持つ病院の調達委員会にとって何を意味するのか――に焦点を当てたものである。
基準となる四半世紀にわたる独占
この再編がなぜ重要なのかを理解するには、まずそれが破壊しようとしている市場構造から考える必要がある。2000年に初めて承認されたインテュイティブ・サージカルの「ダ・ヴィンチ」システムは、医療技術分野において最も持続的な独占体制の一つを築き上げた: 数千台に及ぶ導入台数、軟部組織ロボット手術市場の約80%のシェア、そして資本設備ではなく器具やアクセサリーが収益の大部分を生み出す「カミソリと刃」モデルだ。ダ・ヴィンチを用いた手術のたびに、設計上の耐用年数が定められた専用器具が消費されるため、導入されたロボット1台1台が安定した収益源となる。 インテュイティブ社はこの「年金」を軸に、競合他社にとってハードウェア本体よりも越えがたい「堀」を築き上げた。それは、同社のコンソールに筋肉記憶を刻み込んだ数万人の熟練外科医、比類なき深さを誇る臨床文献、そして病院が信頼を寄せるグローバルなサービスネットワークである。
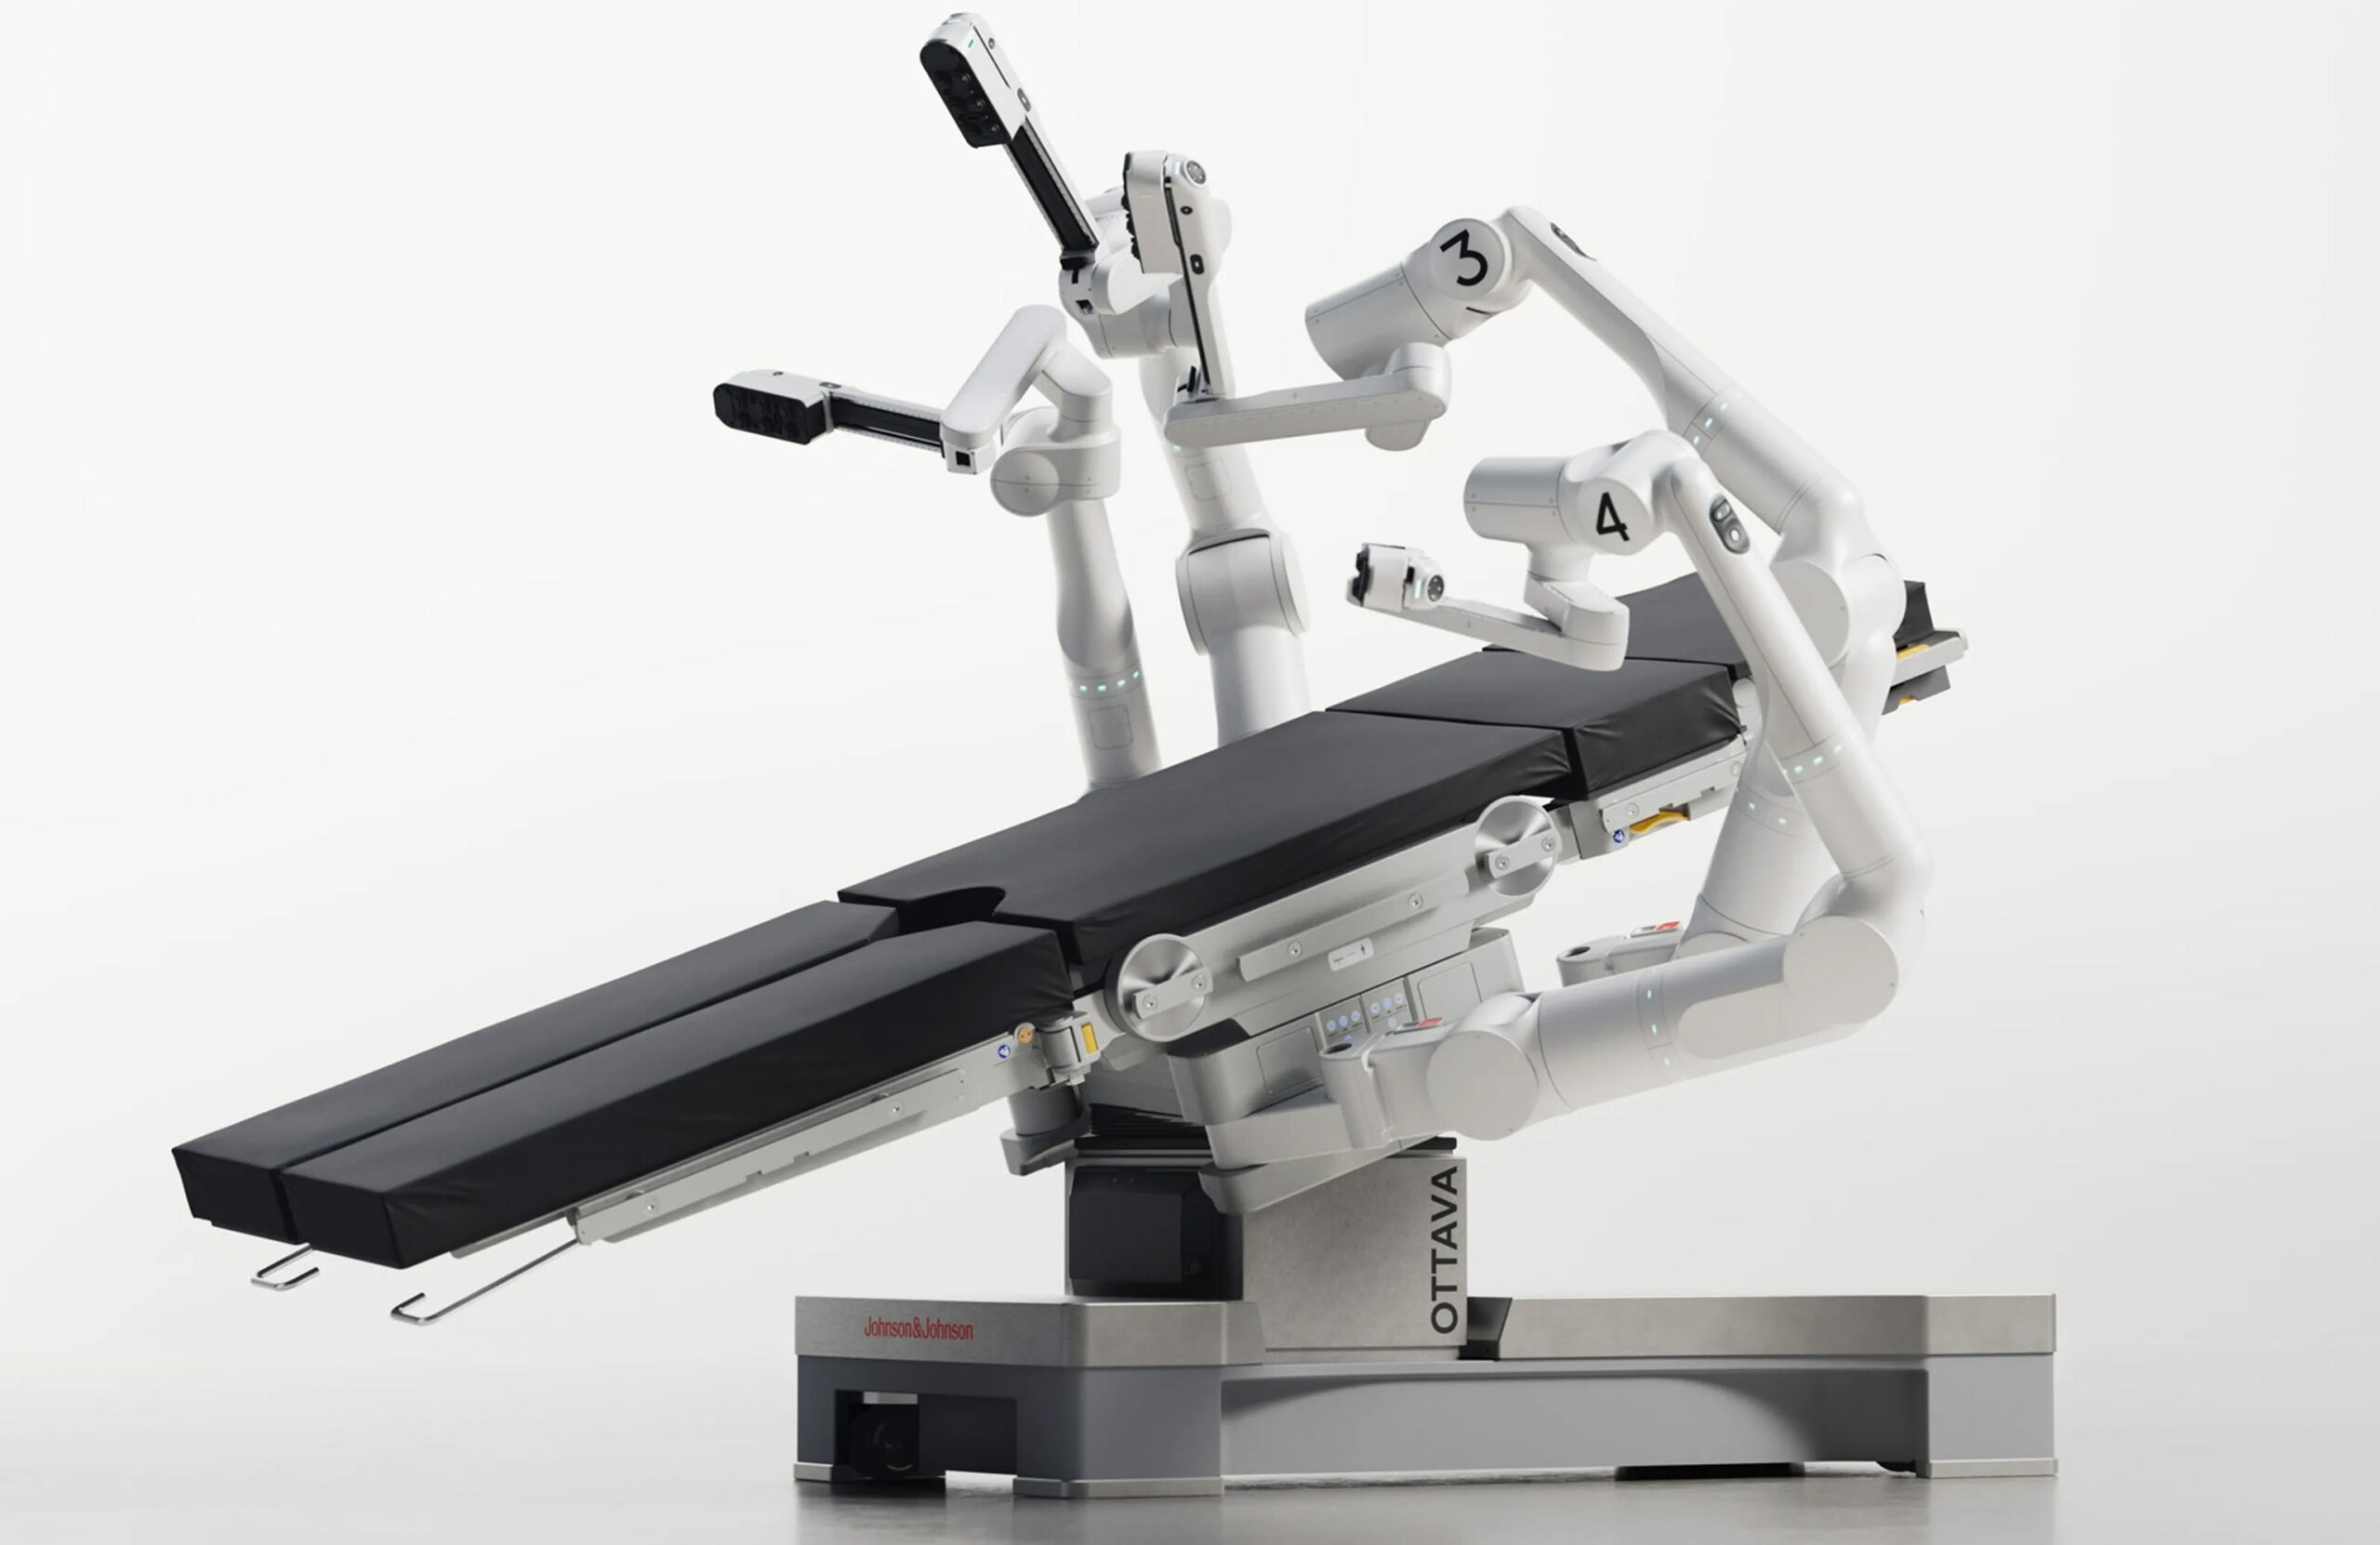
利益率の高い施術。新興企業は市場の一角を少しずつ切り崩してきた。メドトロニックの「Hugo」は2025年に泌尿器科手術向けの米国承認を取得し、モジュール式カートとコスト面で競争を繰り広げている。英国のCMR Surgicalは「Versius」の携帯性を売りにし、Asensusは自社の財政難に陥る前までデジタル腹腔鏡手術を追求していた。 しかし、プレミアムなロボット一般外科手術を求める病院にとって、現実的な選択肢は1社しかないという市場の根本的な事実は、どの企業も変えることはできなかった。7月22日にFDAが「OTTAVA」に対して付与したデ・ノボ承認(当サイトの関連ニュース記事で詳細に報じられている、手術台一体型システム)は、プレミアム市場におけるこの事実を一変させるものである。 この分析において重要なのは、機器の仕様書ではなく、その戦略的意味合いである。すなわち、4,000億米ドル規模のコングロマリットが、10年にも及ぶ数十億ドル規模の参入コストを全額負担し、構造的に異なるアーキテクチャとデータプラットフォームを携えて市場に参入したことで、他のすべてのプレイヤーにとっての競争軸がリセットされたのである。
「部屋の中の死体」:ヴィカリアス・サージカル社の崩壊が教えること
今週の2つ目の出来事は、教訓となる対比を提供している。ヴィカリアス・サージカル社は、単一の小さな切開からロボット手術機能を実現する小型化された手術器具を約束し、ベンチャー資金調達ラウンドや特別目的買収会社(SPAC)との合併を通じて約3億米ドルを調達し、その評価額は10億米ドルを超え、ビル・ゲイツ氏を含むテクノロジー業界で最も著名な支援者たちを惹きつけた。 しかし同社は、承認済みの製品を米国市場に一度も投入することなく、破産保護を申請した。直接的な原因はよく知られたものだった。開発スケジュールが資金の残高を上回ってしまったこと、そして2021年以降、収益化前のハードウェアに対する資金調達を資本市場が停止してしまったことだ。 しかし、重要なのは構造的な原因だ。外科用ロボットは、ロボット工学全体の中で最も長く、最も費用のかかる実証プロセスを要する。システムは、設計凍結、検証、規制当局による審査、臨床エビデンスの生成、外科医のトレーニングといった段階をすべて乗り越えなければならない。
インフラや病院の設備投資サイクルなど、定期的な収益が1ドルも生み出される前の段階において、この過酷な試練は通常、10年と10億米ドルを要するものとなる。こうした計算こそが、この分野の新たな様相を説明している。プレミアムな軟部組織用ロボット分野で生き残っている企業は、医療機器コングロマリット、多角化を進めた巨大企業であるメドトロニック、そして年間数十億ドルの経常収益を生み出す既存大手であるインテュイティブである。 生き残っているスタートアップは、大手が無視するニッチ市場——整形外科のサブスペシャリティ、内腔用プラットフォーム、あるいはプレミアムプレイヤーが価格設定対象としていない市場向けのコスト最適化システム——に挑んでいる企業だ。 投資家は、ヴィカリアス社の事例を孤立した失敗としてではなく、資金力が不足し、かつ資金消費率がこの分野のタイムラインに合致するすべての挑戦者が辿る運命の典型例として捉えるべきである。
中国における並行する動き
2026年の外科用ロボットに関する分析において、中国で進行中の並行する競争を無視することはできない。中国では、国家政策により外科用ロボットが戦略的な輸入代替の優先事項として扱われている。上海に拠点を置くMicroPort MedBotは、同社の「Toumai」腹腔鏡システムについて国内での承認を取得しており、大陸を跨ぐ遠隔手術のデモンストレーションを含め、国際的な展開を推進している。 国内調達における優遇措置、数量に応じた価格設定、そして国家が後押しする保険償還の推進により、中国のシステムが手術件数を積み上げられる保護された国内市場が形成されつつある。手術件数こそが、最終的に臨床的信頼性を獲得するための「通貨」となるのだ。 このパターンは、整形外科機器や画像診断機器で起きた事態を反映している。欧米の既存企業は世界市場におけるプレミアム層を維持する一方、中国製システムはまず国内市場で勝利を収め、その後、価格競争を通じて海外市場に進出する。欧米のプレミアム企業にとって、中国は成長市場であると同時に、今後10年間にわたるコスト競争の発端でもある。 アジア、中東、ラテンアメリカの購入者は、ますます以下の3つの選択肢に直面することになるだろう:
現職の証拠基盤、挑戦者のアーキテクチャ、あるいは資本コストがごくわずかな中国のシステム。競合各社の比較
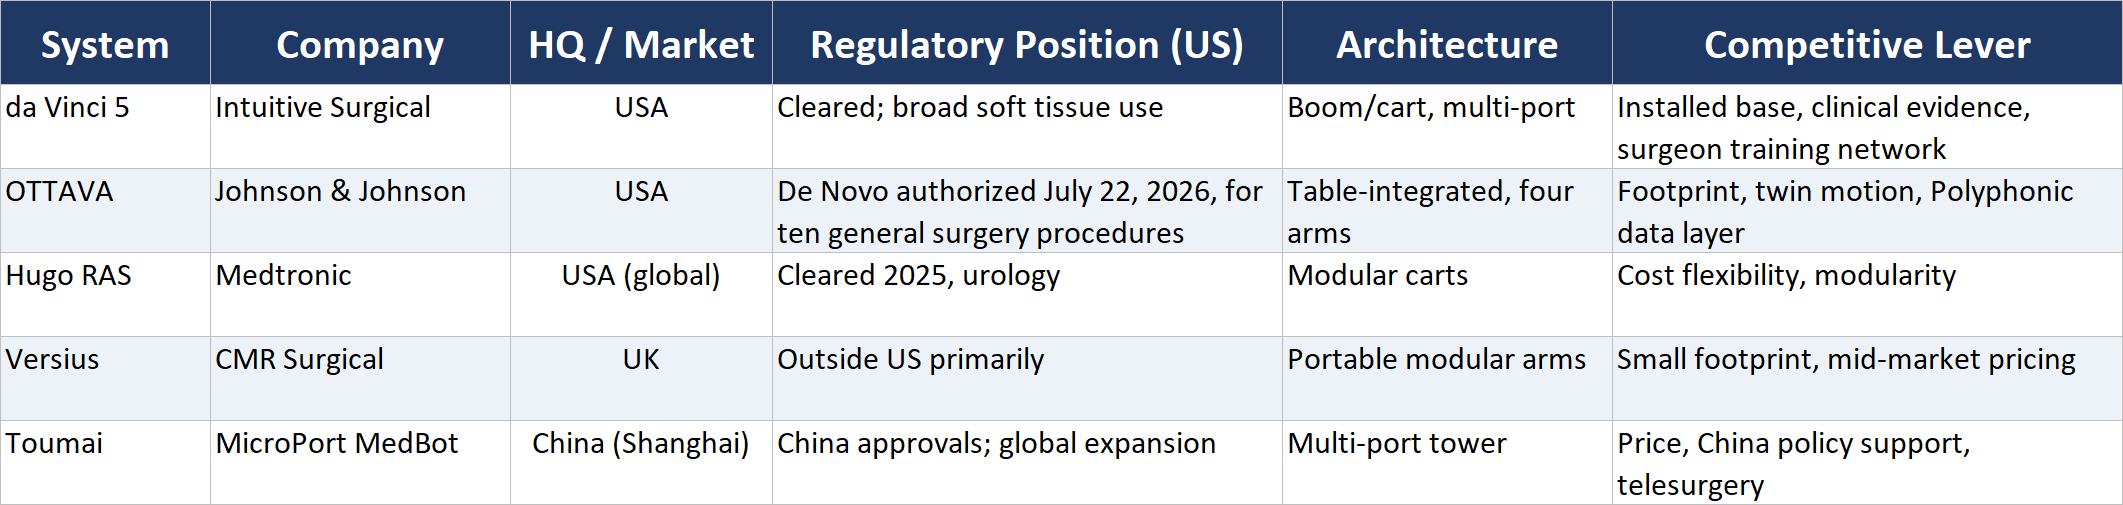
この表が示すのは、競争の軸が複数化しているということだ。過去25年間、唯一重要視されていたのは、既存プラットフォームに関する臨床的エビデンスだけだった。しかし現在では、導入規模、データエコシステム、モジュール性、そして国家主導の産業政策がそれぞれ独自の領域を形成しており、これらすべてにおいてリードしているベンダーは存在しない。
これを、10年以上にわたりレストランが1軒しかなかった通りを想像してみてください。 料理は素晴らしく、価格もそれ相応で、研修を受けるための行列は長かった。今月、通りの高級エリアに、まったく異なる料理を提供する2軒目のレストランがオープンし、著名な投資家が支援するフードトラックは一食も提供せずに廃業し、通りの反対側では政府の支援を受けた料理人たちが、いくつかの低価格な厨房を建設中だ。 時間の経過とともに、客はより美味しく、より安く食事ができるようになるだろう。しかし、新しいレストランはまだその料理の腕前を証明しなければならないし、古いレストランには25年分の常連客がいるのだ。
これから始まる「緩やかな包囲戦」
このような数週間が過ぎた後、よく見られる誤解は、競争によって価格が押し下げられるため、病院が即座に勝利するというものだ。ロボット手術の価格設定は、承認手続きでは手をつけられない「切り替えコスト」によって守られている。 プラットフォームを切り替える病院は、外科医の熟練度を一旦見直し、手術室チームの再教育を行い、ワークフローの再検証を行い、手術収益に直接反映される一時的な効率の低下を受け入れなければならない。これが、医療用資本設備の分野において、たとえ優れた挑戦者が現れたとしても、既存事業者の交代には歴史的に10年を要してきた理由である。 ジョンソン・エンド・ジョンソン自身の歴史も、忍耐を説いている。OTTAVAは競合他社より数年遅れて登場したのだが、
当初のスケジュールから全面的な再設計を経て、選定された顧客を対象とした段階的な導入が行われたことは、病院との契約成立の決め手となるのはアーキテクチャではなく「実績」であることを暗に認めているに等しい。一方、Intuitiveも手をこまねいているわけではない。同社は、積極的な対応を行うための価格設定の余地、データの規模、そして財務基盤を保有している。現実的なシナリオは、2027年の価格競争ではなく、緩やかな包囲戦となるだろう。すなわち、新興企業が新規プロジェクトやスペースに制約のある施設を獲得し、既存企業はバンドル販売や次世代機器で基盤を守り、中国系システムが価格に敏感な地域を席巻し、そして欧米の二流企業はすべて、Vicarious社のような資金調達の算術に直面することになる。 新しいプラットフォームの早期導入を検討している病院は、サービス保証について慎重に交渉すべきであり、特に手術台と一体型の場合には保守性について重点的に協議する必要がある。なぜなら、ロボットと手術台の両方が稼働不能になる故障が発生すると、手術室全体が完全に使用不能になってしまうからだ。
二大独占時代のバイヤー・フレームワーク
外科用ロボット市場は、エビデンスによって守られていた独占状態から、経済性によって決着がつく二大企業による寡占市場へと移行しており、決定権は外科医のみではなく、病院の調達委員会に委ねられている。賢明な導入と高コストな実験を分けるのは、以下の3つの検証基準である。 第一に、稼働率テスト:ロボット手術室を不動産としてモデル化し、スペースの節約によるメリットは、その回収されたスペースが実際に収益を生み出す用途に転用されて初めて評価すべきである。第二に、エビデンステスト:プラットフォーム横断的な外挿を受け入れるのではなく、導入初期の施設から手術ごとの治療成果と効率性のデータを要求し、有意義なデータが得られるのは早くても2027年以降であると見込むべきである。 第三に、「レバレッジテスト」です。病院がどのプラットフォームを好むにせよ、信頼できる代替案が存在するという事実そのものを、現在進行中のすべての既存契約の更新交渉において活用すべきです。なぜなら、ベンダーからの譲歩は、移行リスクを一切伴わない競争の唯一の恩恵だからです。
この動向は、手術室の次の時代を勝ち取るのは、最も洗練された機器ではなく、ついに選択肢を得た購入者との交渉に耐えうる経済性を備えたベンダーであることを裏付けている。
本分析は、各社の発表、規制当局の記録、および公開市場での動向を総合したものです。
免責事項:本記事は情報提供のみを目的としており、投資、法律、安全性、または調達に関する助言を構成するものではありません。読者は、決定を下す前に、仕様、認証範囲、価格、入手可能性、規制上の義務、および運用上の適合性について、関連するサプライヤーや当局に独自に確認する必要があります。