
Physical AI 在 2026 年最具說服力的商業案例並非人形機器人,而是一台能攀爬海軍艦體的機器人。
總部位於匹茲堡的機器人檢測公司 Gecko Robotics,在 2026 年陸續簽訂了一系列看似不起眼的政府合約,包括一項價值 7,100 萬美元的海軍與美國總務署(GSA)合約框架、一項涵蓋 20 個地點的 Trident Maritime 船廠生產力提升協議, 以及與 NVIDIA 的 AI 安全合作夥伴關係;此外,該公司還延續了 2025 年 12.5 億美元的獨角獸估值,並簽署了價值逾 1 億美元的 NAES 電網合約。 本專欄認為,這種低調且以美元計價的模式,相較於任何類人型機器人的展示影片,更能作為2026年實體人工智慧商業模式的有力證明,並探討這對美國國防工業基礎以外的公用事業公司及造船廠意味著什麼。

今年還沒有人上傳過 Gecko Robotics 機器人的爆紅影片。既沒有精心編排的倉庫行走畫面,也沒有舞台展示,更沒有機器人在群眾面前摺毛巾的場景。 取而代之的是,Gecko 手握一疊已簽署的合約:12.5 億美元的私有估值、一項價值 7,100 萬美元的美國海軍與聯邦政府供應合約、一項涵蓋 20 處船廠的生產力提升協議,以及上個月與 NVIDIA 宣布的人工智慧安全合作計畫。 這些都未曾成為熱門話題。但所有這些,都是針對一款攀牆檢測機器人實際流轉的真金白銀——這台機器人的全部工作,就是找出物體上的裂縫。
我的論點是:2026年,證明「實體人工智慧」具備可行商業模式的最明確證據,並非工廠宣傳影片中那台雙足機器人。 而是那家位於匹茲堡的機器人公司——它向美國海軍、總務管理局以及電力網出售資產健康數據,且持續簽下合約,完全無需任何人相信機器能思考。Gecko 的客戶不在乎其機器人是否具備智慧,他們在乎的是在渦輪機故障前能否發現裂縫。
沒有展示影片的獨角獸
Gecko 於 2025 年 6 月達成 12.5 億美元估值,這輪 D 輪融資使公司估值較前一輪翻倍,由新投資者 Cox Enterprises 領投,現有投資方 USIT、XN、Founders Fund 及 Y Combinator 繼續跟投。 Gecko 從未在該輪融資中披露營收或年度經常性收入(ARR)數據。共同創辦人兼執行長傑克·盧薩拉里安(Jake Loosararian)將此次募資定位為解決數據問題,而非機器人技術問題:「現有建築環境中缺乏高品質數據,正是 Gecko 受到巨大追捧的原因。」
這種詮釋比乍聽之下更為重要。Gecko 的主要業務並非銷售機器人,而是銷售透過攀牆爬行器、無人機及固定式感測器所蒐集的檢測數據,並透過名為「Cantilever」的軟體平台進行分析,該平台旨在預測鍋爐、管線或船體何時需要維護,以防其發生故障。機器人僅是數據蒐集的工具。 其估值為
這是一場對其背後數據管道的賭注,相較於人形機器人在倉庫內行走的景象,這則故事既低調又缺乏視覺吸引力,但或許更具可辯護性:一家販售累積而成的資產健康紀錄這道護城河的公司,比一家販售機箱的公司更難被取代。基於檢驗數據所建立的估值,是一項無人能截圖的賭注。
政府成為客戶,並持續保持客戶身分
在 D 輪融資完成前兩個月,Gecko 已宣布與 NAES 簽署一項多年期協議;NAES 營運著全美第二大發電資產機隊,總裝機容量約為 65 吉瓦。 這筆初步交易的估值超過1億美元,且有潛力增長至2.5億美元以上。根據Gecko自身數據,使用該平台的客戶可將反應式維護減少80%,並使資產壽命延長一倍;但就我所能查證的範圍內,該公司尚未針對這些數據進行獨立審計。
國防領域的合作也將遵循相同模式,持續至2026年。 今年一月,Gecko 與營運超過二十處造船製造及整合廠區的 Trident Maritime Systems 宣布建立合作夥伴關係,將 Gecko 的機器人與 Cantilever 軟體直接部署於 Trident 的生產線,目標是在 20 處製造設施中將產能提升至少 40%。 3月,美國海軍與總務署(GSA)授予Gecko一份為期五年、上限為7,100萬美元的合約框架,其中首期合約價值高達5,400萬美元,涵蓋太平洋艦隊旗下18艘軍艦,包括驅逐艦、兩棲作戰艦及近海戰鬥艦。 這個數字有個新聞稿未提及的注意事項:合約上限僅為最高金額,並非保證支付的款項。政府客戶通常會讓「不確定數量、不定次數」(IDIQ)合約框架部分處於未撥款狀態。客觀而言,這意味著 Gecko 已贏得在五年內開立最高 7,100 萬美元帳單的權利,而非已實際收到該筆款項。
儘管如此,這種模式本身就是一種訊號。一家電力公司、一家造船廠
供應商網絡與聯邦採購管道,都在十四個月內選擇了同一家供應商,承接一項毫無光彩可言的任務:在裂縫造成傷亡之前及早發現它們。教導機器人遵守約束,而非獨立思考
九月,Gecko 與 NVIDIA 宣布一項以 NVIDIA「開放式代理安全平台」(Open Agent Safety Platform)為核心的合作計畫,透過名為 OpenShell 的組件,為 AI 驅動的機器人設定兩家公司所稱的「可執行的執行時邊界」,以規範其可做與不可做之事。 該聲明將 Gecko 的 Komodo 機器人(已部署於海軍)定位為介於 AI 代理與實體硬體之間的獨立執行層:開發者決定 Komodo 應嘗試執行哪些任務,而 OpenShell 則負責確保它絕不會越出該範圍。
Loosararian 在這則公告中的發言值得細細品味:「認為失去對 AI 的控制是不可避免的,這種想法是為不作為找藉口的危險藉口。」 若將此視為行銷文案,讀來頗為奇特,因為這承認了多數機器人公司耗費大量展示預算試圖抹去的前提:人工智慧驅動的硬體需要一條「牽繩」,而不僅僅是更豐富的「花招」詞彙庫。
人形機器人公司將自主性當作終極目標來推銷。Gecko 則提出截然相反的主張:真正的終點在於證明你的自主性能始終待在人類築起的圍欄內,而他們將這項主張推銷給唯一會採購此類產品的客戶群——軍方及核能相關基礎設施營運商,這些客戶絕不會購買其他任何產品。
從東協視角看這一切
營運一個追蹤機器人實際部署地點(而非資金公告中聲稱的部署地點)的平台,會讓你注意到哪些客戶類型在關鍵的申報文件中反覆出現。 Gecko 的客戶名單——包括美國海軍、美國總務署(GSA)、一家賓夕法尼亞州的電力公司,以及賓夕法尼亞州州長辦公室——其客戶群的美國本土化程度已達極致。其中沒有任何一項
這直接轉化到像我所在這樣的地區,這裡的相當於買家的單位——國家電網營運商、國有造船廠、港口管理局——皆遵循不同的採購法規、不同的資本週期,且可動用的國防預算遠遠較少。真正能轉移的,是關於當前實體人工智慧營收真正來源的根本教訓。它不在面向消費者的展示中,而在於那些無人拍照的資產類別:發電廠鍋爐、潛艇組件、鍛造船用零件,以及那些若無人密切關注便會悄然失效且代價高昂的、毫無光彩的設備庫存。 任何評估此類別的東南亞公用事業公司、港口營運商或重工業集團,都應提出 Gecko 的問題,而非波士頓動力(Boston Dynamics)的問題:不是「這台機器人能否像我們一樣行走」,而是「這套感測器組合能否找出那道可能導致我們停機的裂縫」。這個問題有明確的美元答案。 而另一個問題,答案則多半是行銷層面的。
Gecko 內部無人公開估算的風險
這一切並不能讓 Gecko 成為穩賺不賠的投資。一家成長動能仰賴海軍合約、GSA 採購計畫,以及某州州長單一能源策略的公司,其受華府支出優先順序變動的影響,與任何國防承包商無異;況且,IDIQ 合約的上限金額向來有這樣的歷史:宣布時是某個數字,實際動用時卻遠低於該數字。 關於維護成本降低 80% 及資產使用壽命的數據均出自 Gecko 自身,未經第三方審計,因此在獨立客戶公布其自有數據之前,這些數據與任何供應商聲稱的效率數據並無二致。 此外,在與資金相關的產品發布同月宣布的安全合作夥伴關係,終究仍是一場產品發布會——儘管措辭比展示影片更為謹慎,但本質上仍是推銷。
不同之處在於這場推銷的目標為何。當多數類人型機器人公司還在解釋為何他們的機器人幾乎能正確地摺好毛巾時,Gecko 已經簽下另一份設有上限的合約,一
車隊數量,並附有政府作為交易對手方。這則報導讀來較不引人入勝,但迄今為止,其融資穩定性卻更為持久。本分析參考了 Gecko Robotics 自身發布的新聞稿,內容涉及其 2025 年 6 月的 D 輪融資、 2025年2月與 NAES 簽訂的協議、2025年7月與 Bechtel Plant Machinery 建立的合作夥伴關係、2026年1月與 Trident Maritime Systems 建立的合作夥伴關係、2026年3月獲得美國海軍及 GSA 的合約,以及2026年9月與 NVIDIA 的合作。 本文僅供一般資訊參考,並不構成任何投資、財務或專業建議。
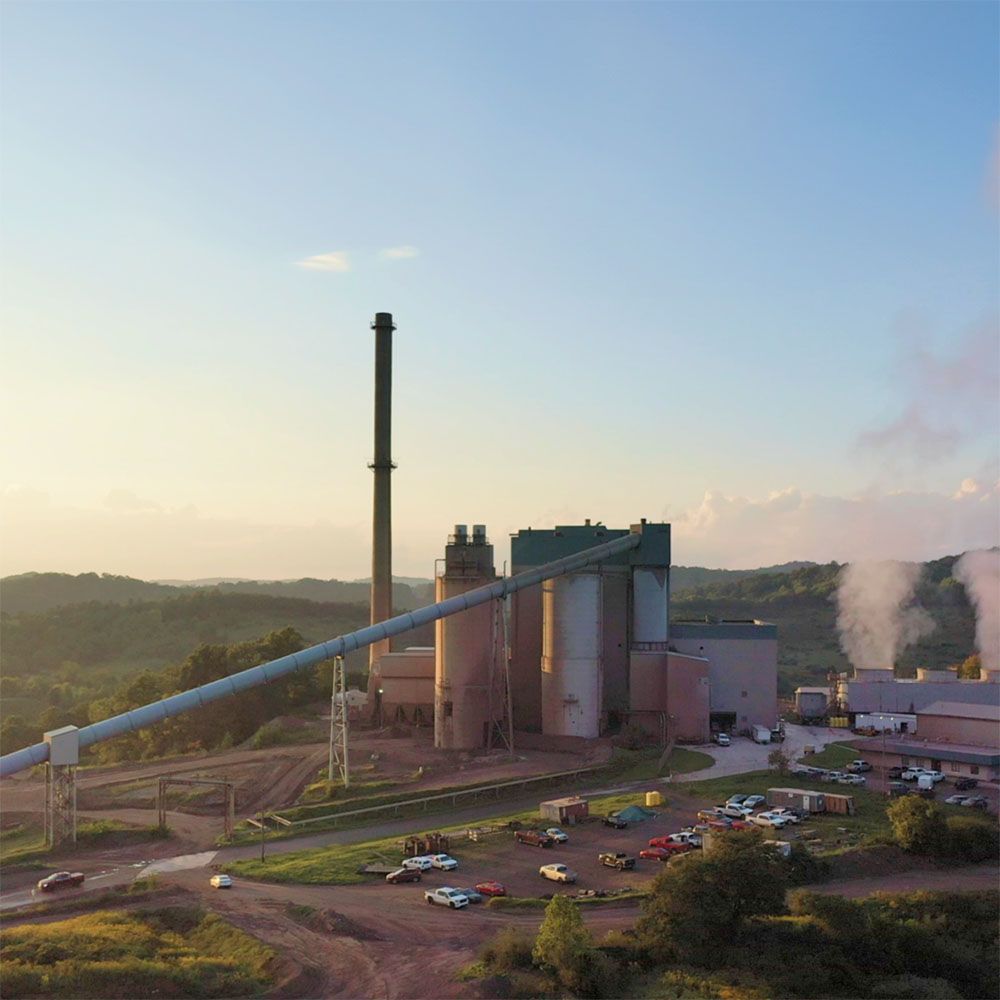
首圖來源:Gecko Robotics,電力產業設施官方攝影(geckorobotics.com)。











