
2026年7月「機器人經濟學」總結:人類層決定價格
2026年7月揭露了機器人成本模型中遺漏的一項:經協商的人力成本層級。 現代汽車的薪資改革談判、紐約州暫停的 57,590 美元校園機器人試點計畫、華盛頓州的限區配送許可證,以及德州某船廠承諾透過機器人創造 10,000 個工作機會等案例,皆顯示部署經濟性取決於勞動合約、許可證及社區認可,而非標價。 7月期間,單元成本持續下降,而許可成本卻不斷攀升,如今買家需要建模的,正是這條第二條曲線。
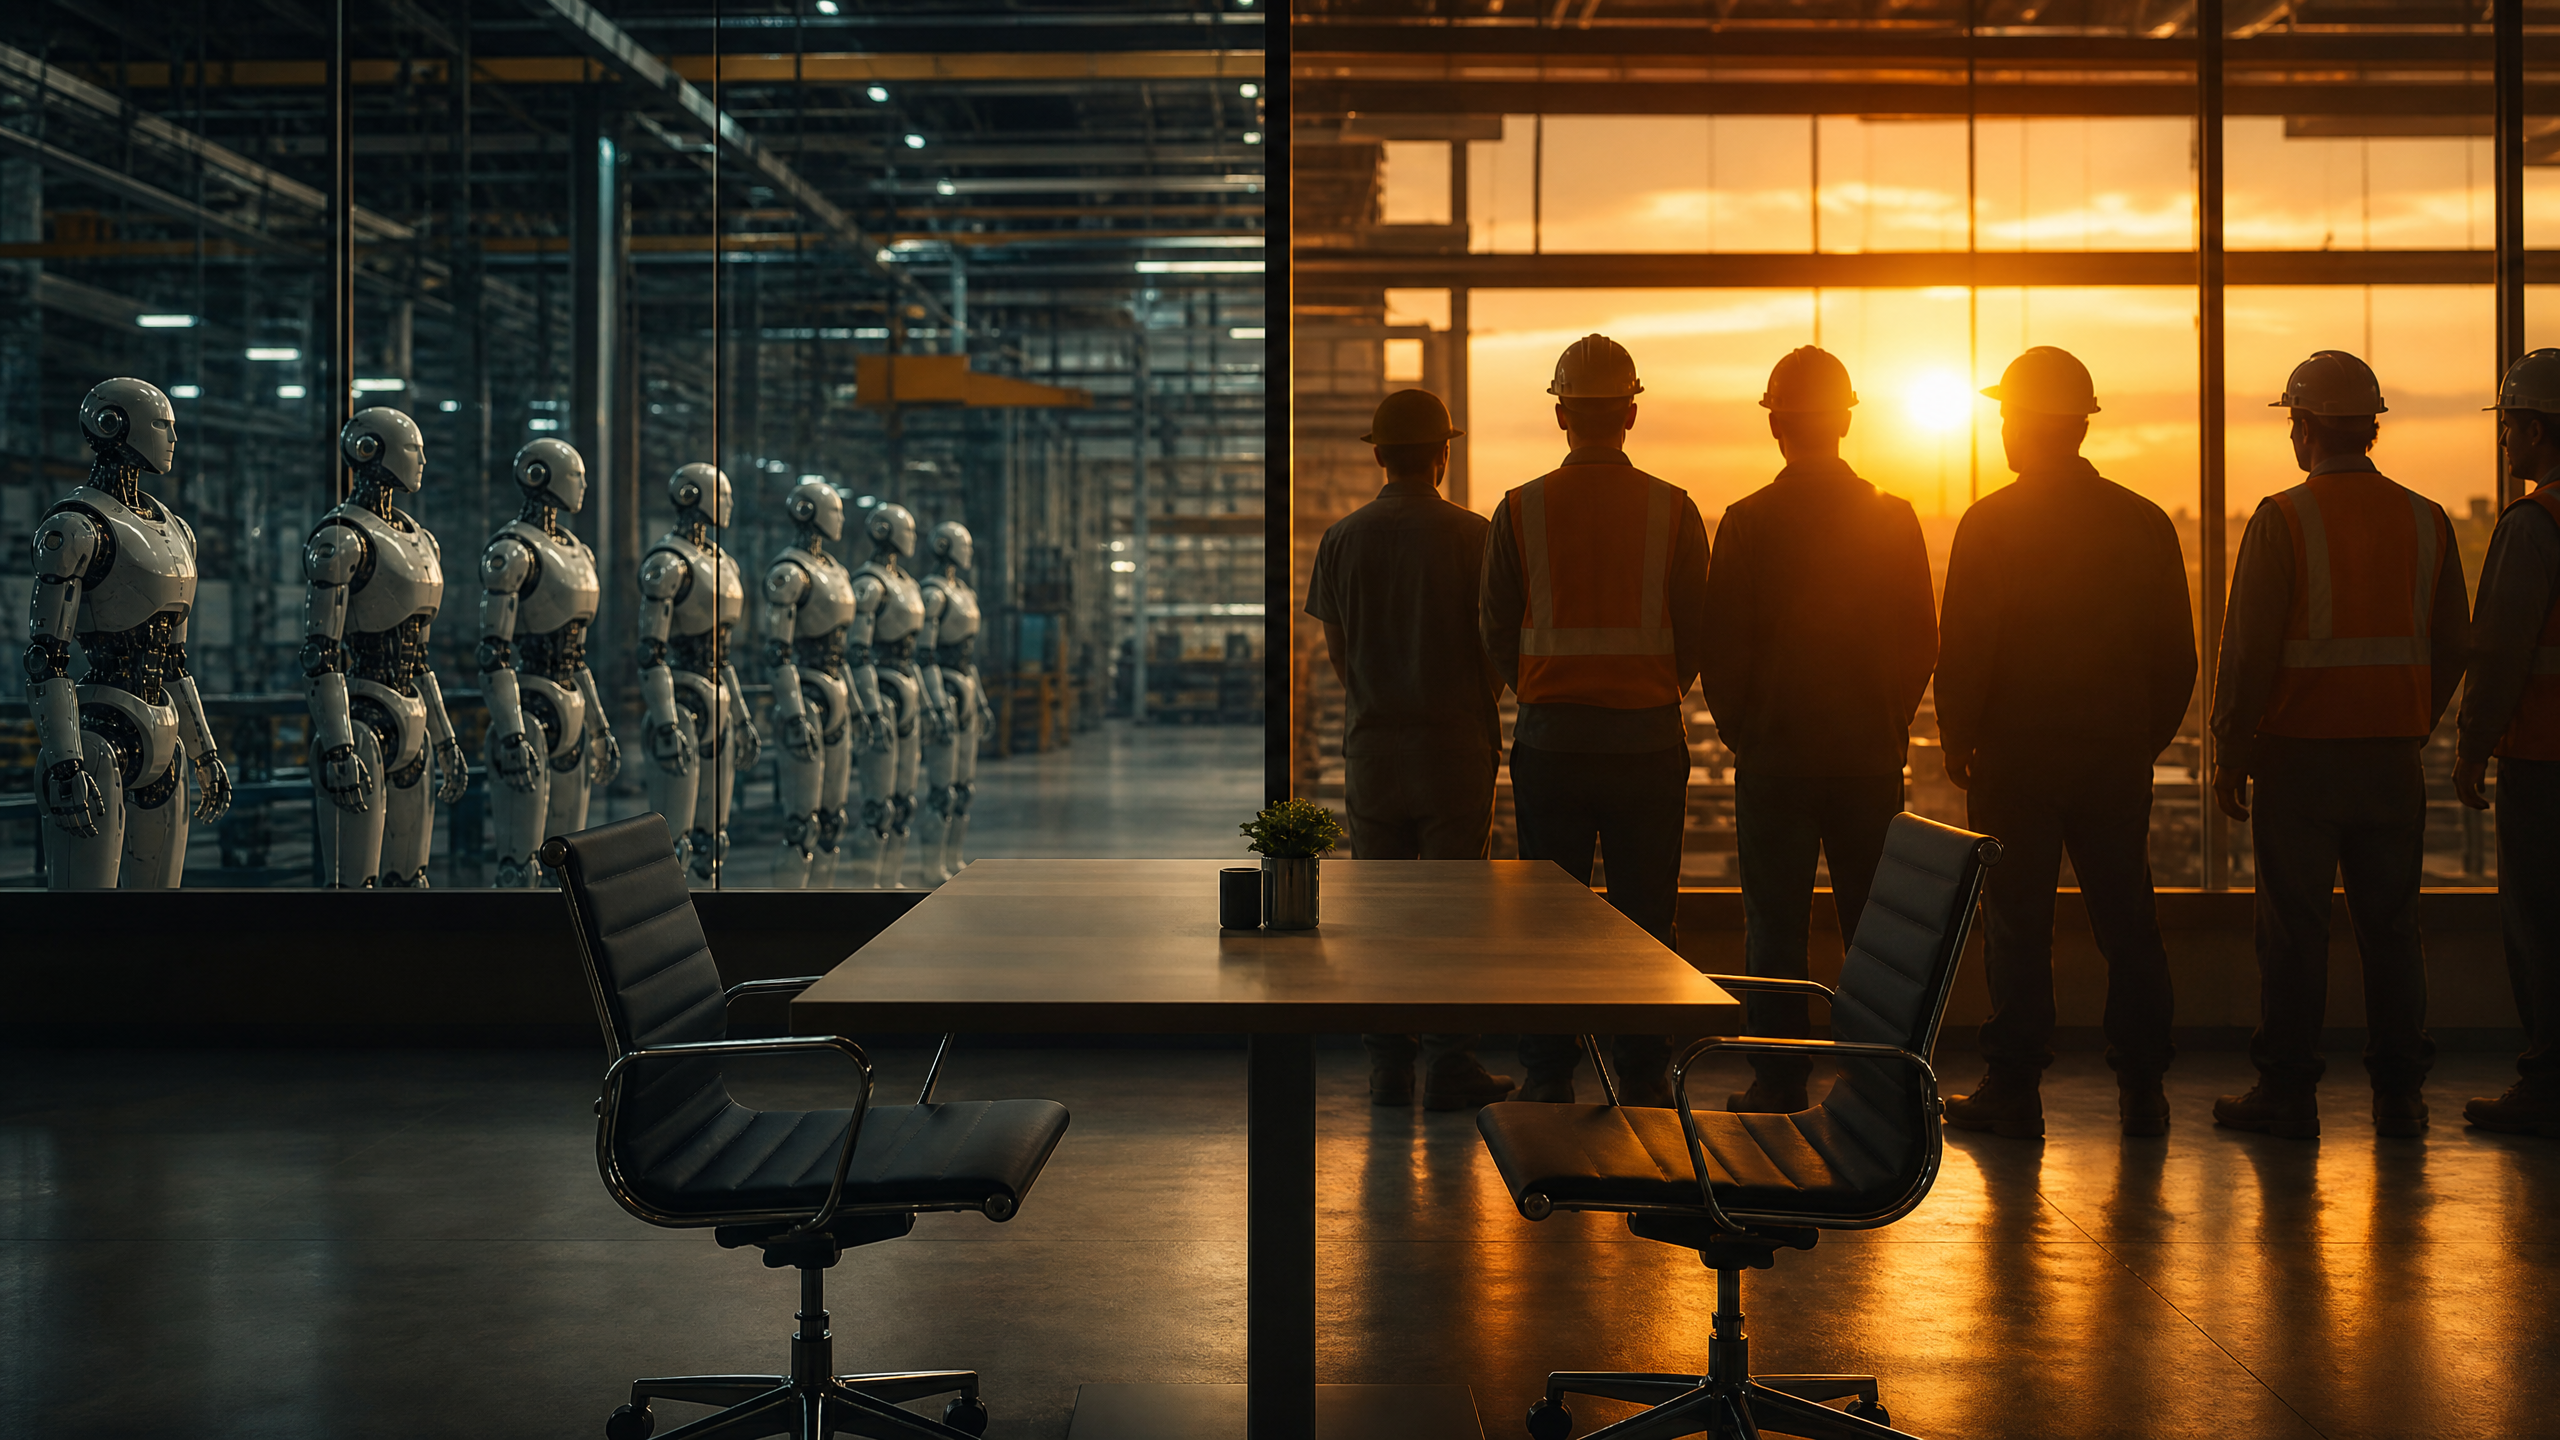
到了 2026 年 7 月,消費者將能以低於一輛中階轎車的價格購得人形機器人,然而當月最昂貴的機器人活動卻完全沒有標示售價。Unitree 公司的 G1 機型售價介於 13,500 至 16,000 美元之間。 Matrix Robotics 以 580,000 元人民幣的價格推出其 MATRIX-3 人形機器人,並表示累計訂單量已逼近 1,000 台。一款家用機器人可選擇以 20,000 美元一次性付清,或每月支付 499 美元的方式預訂。 與這些下滑的數字形成鮮明對比的,是全球最大的汽車工廠——因工人罷工抗議尚未到貨的機器而部分停工;以及紐約一個小型學區,因當地社區反對,暫停了一台售價57,590美元的機器人計畫。 這種張力定義了這個月:硬體價格正崩跌至大宗商品水準,而「許可成本」——即透過薪資協議、許可證及社會認可所協商的人為層面——卻在攀升,且幾乎完全無法建模。
「機器人時代」的首份勞動合約正在蔚山撰寫
現代汽車與韓國工會之間的糾紛,成為七月最鮮明的例證,顯示「機器人經濟學」實則就是「勞動經濟學」。工會於蔚山廠區發動罷工,此前自一月起衝突便持續升級數月;當時工會曾警告管理層,若未經勞資協議,任何採用新技術的機器人都不得進入工作場所。 該公司堅稱,其人形機器人計畫——該計畫將於2028年起,由Atlas機器人在美國喬治亞州工廠負責零件排序作業——不屬於當前談判範圍,並將工會的要求描述為薪酬問題:加薪、獎金及延長退休年齡。 工會的立場則更為廣泛,旨在為機器人與人工智慧時代確立就業保障。介於雙方立場之間的是目前正由雙方共同審議的薪資改革提案,該提案將把按小時計算的加班費及夜班津貼轉為固定薪資,使工廠工人即使在
人形機器人的部署改變了輪班結構。分析師警告,這項大刀闊斧的改革可能導致生產力下降。這份警惕正是關鍵所在:人形機器人在試算表上所承諾的生產力提升,正透過一套旨在讓部署在社會層面得以持續的薪資結構,預先被部分抵消。 無論現代汽車最終將「Atlas」單元的成本列為多少,真正的部署成本將包含在首台機器人正式上崗前數年便已協商的薪資改革;而韓國法律規定雇主在實施自動化前必須徵詢勞工意見,這使得上述流程成為常態而非例外。蔚山的部署流程也重寫了供應商的銷售話術。每家向汽車產業銷售人形機器人的製造商現在都明白,其真正的客戶不僅是簽署採購訂單的製造高管,還包括能夠徹底阻止部署的廠工會或地方工會。 那些能帶著勞工整合手冊、再培訓承諾,以及工會先前已接受的部署流程方案前來的供應商,將享有規格表上從未出現的溢價優勢。 業界多年來一直以可靠性、載重能力和電池壽命作為定價依據。朱利指出,下一個區隔性規格將是「在工會化工廠內的部署可行性」,而目前尚無任何基準指標能衡量此項指標。
許可有其代價,而七月為其賦予了具體數字
位於紐約州西部的薩拉曼卡市中央學區,提供了本月最精確的數據點。 該學區與拉斯維加斯公司 Realbotix 進行了一項 57,590 美元的試點計畫——該公司專門製造矽膠外皮的對話型類人型機器人,並將名為「莎莉」(Sally)的機器人定位為美國首台機器人教學助理。然而,在面臨家長強烈反彈、工會反對以及州教育專員的信函後,該計畫於 7 月 24 日被暫停。硬體本身運作正常。 合約也已簽署。真正失敗的是「社會認可」——這並非在會議室中協商而得,而是透過多次校董會會議及社區壓力所形成的,而該學區的
為此付出的代價,不僅是整筆合約金額,還包括該計畫損失了一個學年的時間。教育領域原本被視為社交型人形機器人的主要部署前哨;而七月的證據顯示,該領域的把關者收取的費用竟比客戶還高。薩拉曼卡學區的數據值得細讀,因為該部署的每個環節都嚴格遵循規定。學區執行了採購程序,供應商交付了可運作的硬體設備,試點計畫具備教育依據,且相較於學校的科技預算,價格也相當合理。 然而,沒有任何單項成本涵蓋了公告發布後接踵而至的一系列社區會議、工會聲明及監管機構往來信函,而這系列事件在數週內便證明了其決定性影響。 教育、醫療保健及公共服務領域的採購人員應將此案例視為成本核算的指引:利益相關者參與流程並非採購後才需管理的「軟性風險」,而是簽約前就應納入總持有成本的「硬性預算項目」。
華盛頓州的配送機器人許可證以監管形式闡述了同樣的道理:該許可證授予營運商有限制的車隊授權,無論單車經濟效益如何,都對擴張設有上限。通用汽車(GM)開始根據自動化成熟度對供應商進行評級,將一項內部能力轉化為採購門檻,供應商現在必須針對此門檻進行投資,才能維持合約。 美國聯邦通信委員會(FCC)因干擾問題對一家機器人計程車營運商處以罰款,這提醒我們:頻譜合規性是車隊成本的一部分。 就連本月最「機器人友善」的專案,也明確為人力層面定價:奧斯汀國防科技公司 Saronic 正在布朗斯維爾建造其「機器人優先」的自主船塢「Port Alpha」,該公司不僅與三星重工業建立自動化合作夥伴關係,更公開承諾將從零開始創造 10,000 個就業機會。 這項就業承諾並非慈善行為。這是為西半球最自動化船塢換取政治許可的代價,需預先支付,且
以就業人數為計量單位。單價下跌與利用率上升引發質疑
儘管如此,硬體價格曲線仍持續下滑。1X家用機器人每月499美元的訂閱費,以及五天內達成10,000筆預購的成績,正是更廣泛定價重整中面向消費者的切入點——廠商正將資本成本轉化為營運成本,以擴大買家群體。 Astribot於本月稍早推出的輪式類人型機器人,在上市首日即以89,900元起售,為商用服務領域設定了極具競爭力的機隊入門價格。 在工業領域,特斯拉的資本支出飆升142%,因其將支出重心轉向機器人;而其首批Optimus量產機型則流入內部培訓學院,而非客戶現場——這等於承認,制約投資回報的並非生產能力,而是使機器人物有所值的累積技能工時。 UBTech 創辦人於七月公開表示,已部署的人形機器人效率約為人類工人的半數。若效率僅有半數,一款定價如汽車般的機器人仍需經過勞資協商、取得許可證及社區批准,才能存活足夠長的時間,讓其軟體逐步彌補效率差距。
這種向訂閱模式的轉變與許可層面的互動方式值得關注。當機器人以銷售方式交易時,買方承擔部署風險;當採用訂閱模式時,供應商則保留該風險,包括許可證失效、社區反對,或勞工協議迫使移除等風險。 一項每月 499 美元的家用機器人合約,或是商用機器人的車隊租賃合約,正悄然將社會許可風險轉嫁至供應商的資產負債表上,而迄今尚未有任何供應商披露其如何為此預留準備金。 隨著訂閱模式從家庭擴展至學校、醫院及市政車隊,該產業正累積一筆未計價的負債;一旦某個管轄區下令關閉訂閱制的車隊,且合約揭露了誰將承擔閒置月份的損失時,這筆負債便會浮上檯面。
對買家而言,七月的
實際的經驗教訓是,應將三項疊加的成本納入模型,而非僅考慮其中一項。硬體成本正在下降,且越來越能透過訂閱模式來籌措資金。 隨著車隊軟體日趨成熟,整合成本正趨於穩定。而「許可成本」——即經協商的人力層面——則持續攀升,它出現在部署流程的最前端,若處理不當更會產生複利效應:罷工可能在機器人抵達前一年就迫使工廠停工;試點計畫中斷會導致合約作廢;許可配額上限則會阻斷車隊的成長前景。 供應商報價時著重於第一項成本,系統整合商則著眼於第二項;而截至本月為止,儘管七月已反覆證明第三項成本才是決定部署能否成行的關鍵,卻仍無人將其納入報價。本月的算術可濃縮為一項對比:某學區價值57,590美元的機器人,被一個分文未付的社區阻擋;而某造船廠的機器人車隊,則因一項價值10,000個工作崗位的承諾而獲得批准;在這兩個數字之間,蘊含著整個「機器人十年」中所有未被計價的經濟效益。












