
2026年7月机器人经济回顾:人类因素决定价格
2026年7月,机器人成本模型中一个被忽略的项目浮出水面:即通过谈判确定的“人力成本层”。 现代汽车的工资改革谈判、纽约州暂停的57,590美元校园机器人试点项目、华盛顿州的限域配送许可,以及得克萨斯州一家承诺围绕其机器人创造10,000个就业岗位的造船厂,这些案例都表明,部署的经济性取决于劳动合同、许可和社区认可,而非标价。 7月,单位成本持续下降,而许可成本却不断攀升,如今,后者才是买家需要纳入模型的曲线。
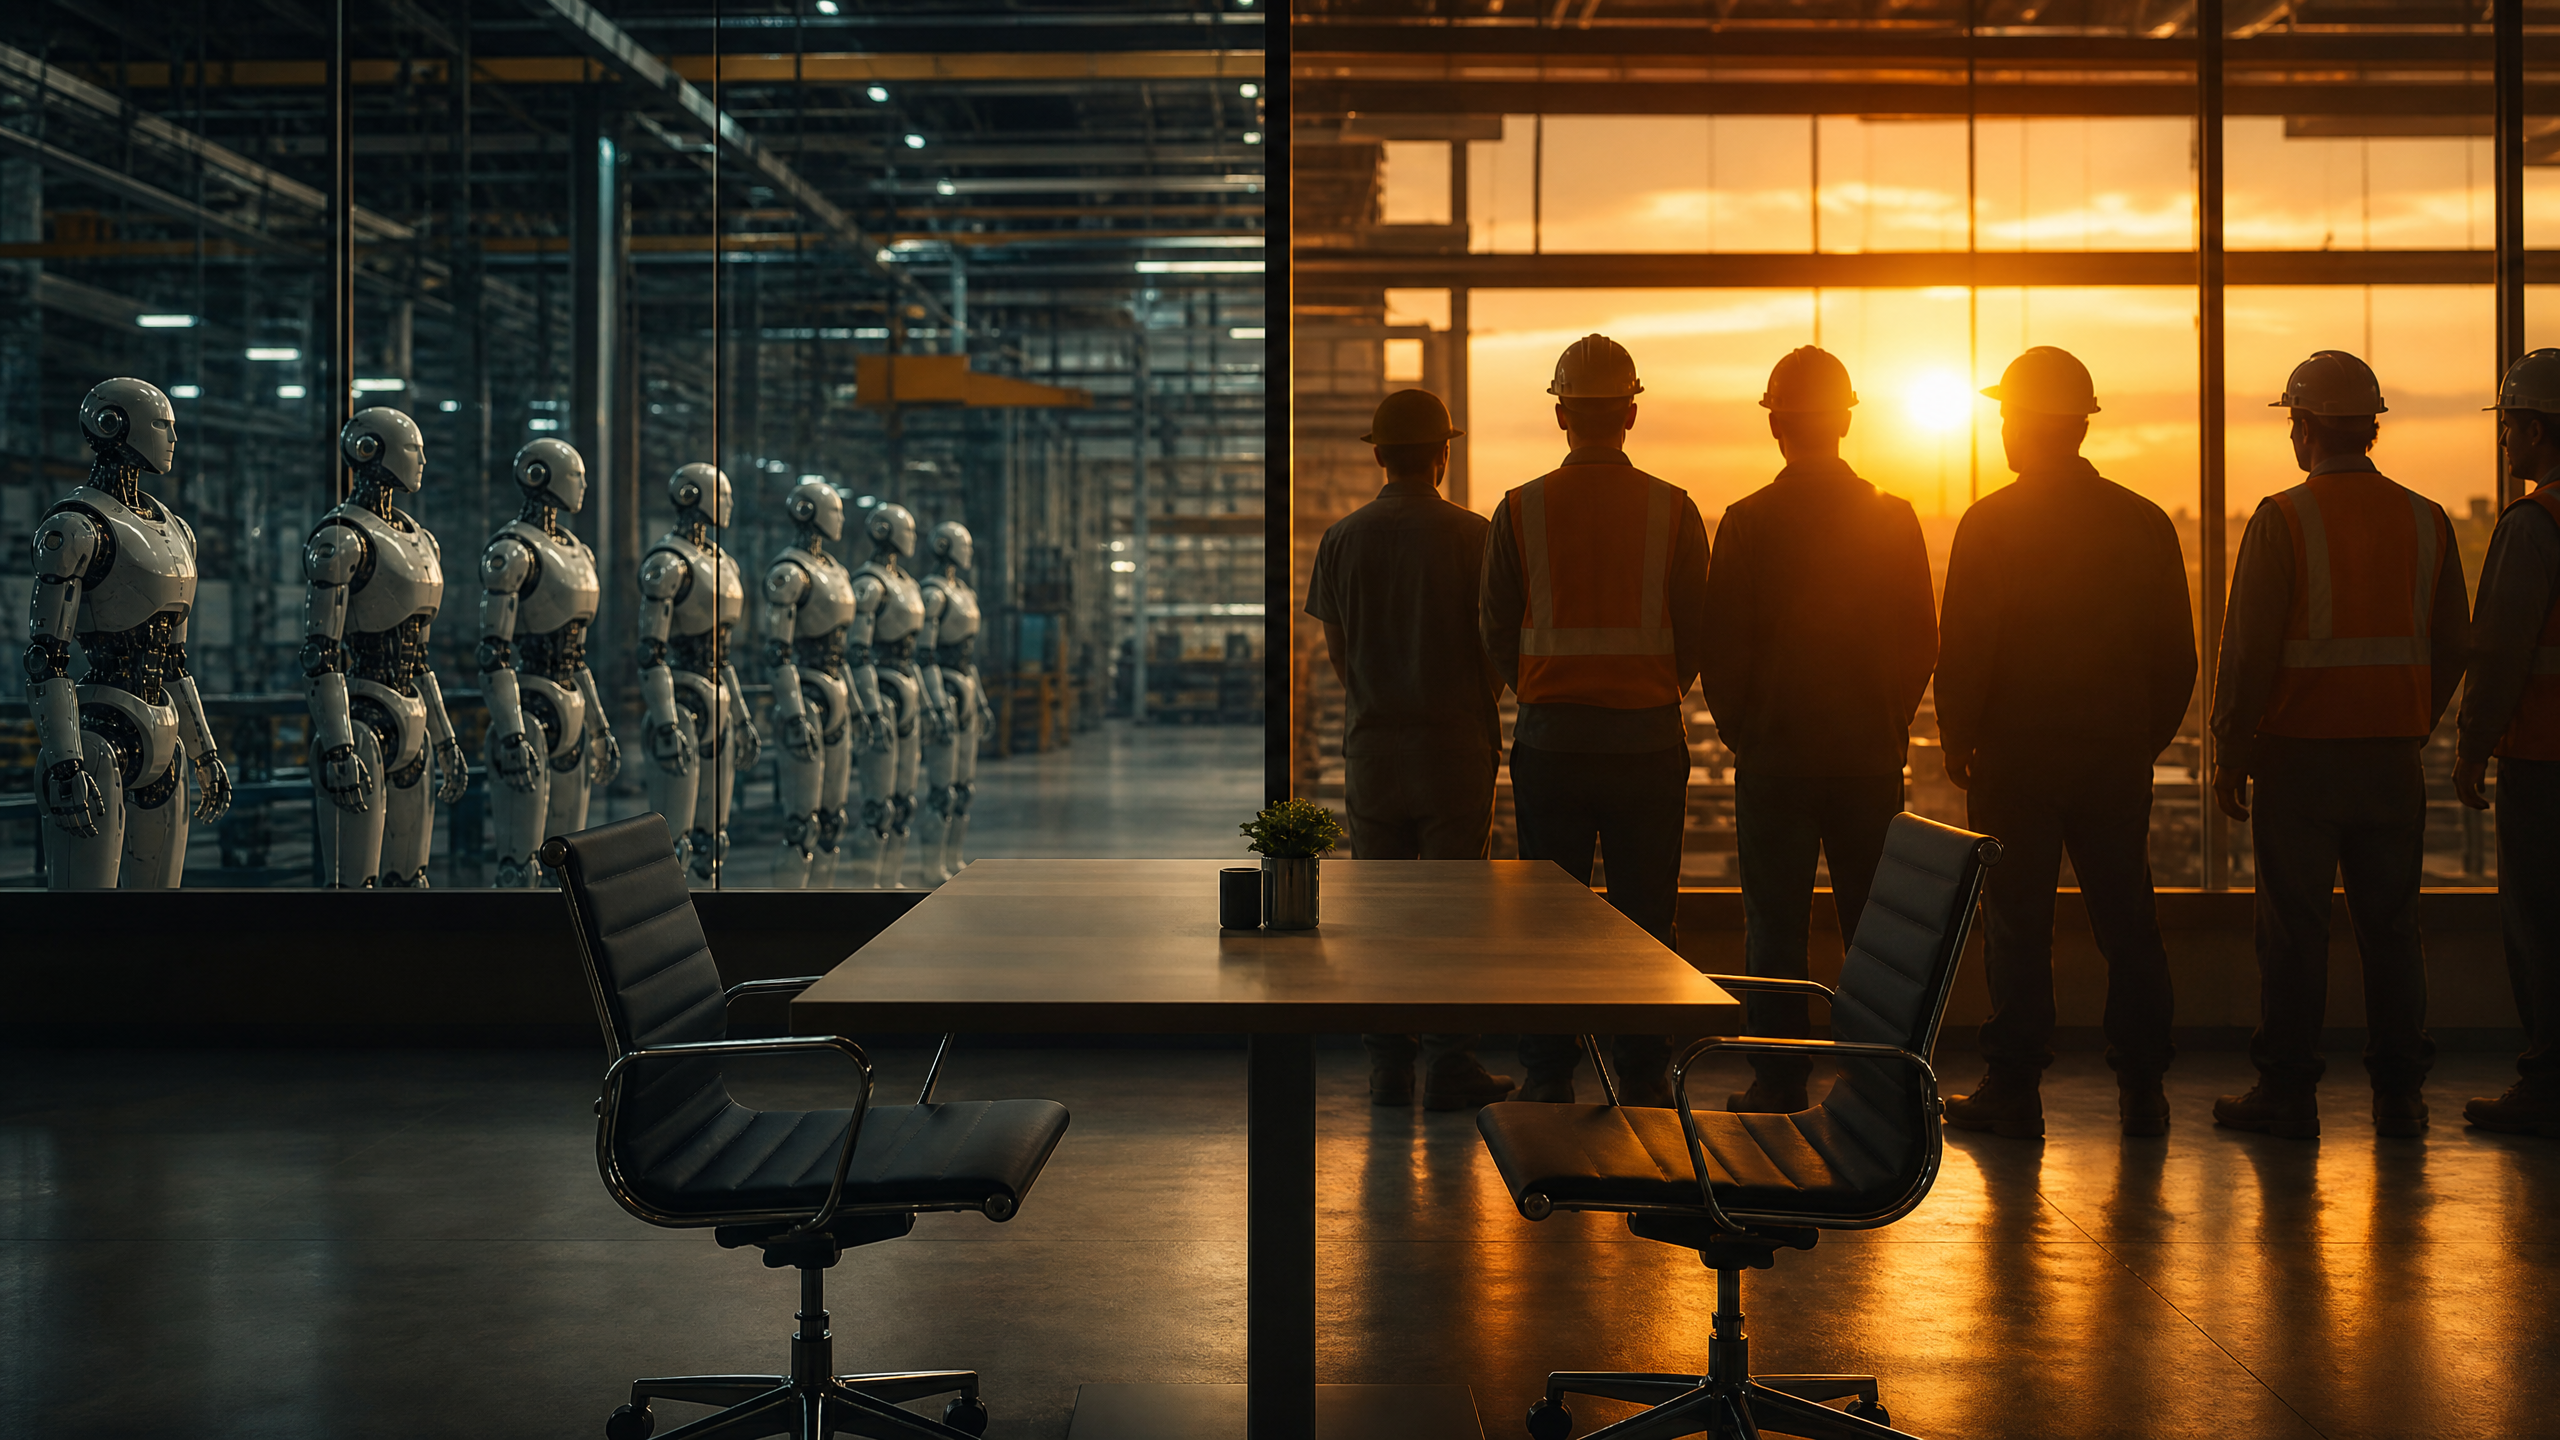
2026年7月,一款类人型机器人的售价将低于一辆中档轿车的价格,然而本月最昂贵的机器人活动却根本没有标价。Unitree公司将其G1型号的售价定在13,500至16,000美元之间。 Matrix Robotics以58万元人民币的价格推出了其MATRIX-3类人机器人,据该公司称,累计订单量已接近1,000台。一款家用机器人可以20,000美元一次性付清或每月499美元的方式预订。 与这些下滑的数字形成鲜明对比的,是全球最大的汽车工厂——因工人抗议尚未到货的机器而部分停产;以及纽约一个小型学区——因周边社区反对,暂停了一台售价57,590美元的机器人项目。 这种紧张局势定义了本月:硬件价格正暴跌至大宗商品水平,而“许可成本”——即工资协议、许可和社会许可等经协商形成的人为成本——却在上涨,且几乎完全无法量化。
机器人时代的第一个劳动合同正在蔚山书写
现代汽车与韩国工会的纠纷,成为7月最鲜明的例证,表明机器人经济本质上就是劳动经济。工会于蔚山工厂发起罢工,此前冲突自1月起持续数月不断升级——当时工会曾警告管理层,若未达成劳资协议,任何采用新技术的机器人均不得进入工作场所。 该公司坚称,其人形机器人计划——该计划将于2028年起在美国佐治亚州工厂由Atlas机器人负责零部件排序——不属于当前谈判的范畴,并将工会的诉求描述为薪酬问题:加薪、奖金和延长退休年龄。 工会自身的立场则更为广泛,旨在为机器人和人工智能时代确立就业保障。介于这两种立场之间的是目前正在联合审议的工资改革提案,该提案将把按小时计算的加班费和夜班津贴转换为固定工资,从而使工厂工人即使在
类人机器人的部署改变了轮班结构。分析人士警告称,这种大刀阔斧的改革可能会导致生产率下降。这种担忧恰恰是关键所在:类人机器人在电子表格上承诺的生产率提升,正通过一种旨在使部署在社会层面可接受的工资结构,被提前部分抵消。 无论现代汽车最终将“Atlas”单元的成本记为多少,真正的部署成本将包括在首台机器人正式上岗前数年就已协商好的工资改革;而韩国法律规定,雇主在实施自动化前必须征询工人意见,这使得上述流程成为一种范例,而非例外。蔚山的这一流程也重塑了供应商的销售策略。如今,每一家向汽车行业销售人形机器人的制造商都清楚,其真正的客户不仅是签署采购订单的制造高管,还包括那些能够彻底阻止机器人部署的工人委员会或地方工会。 那些能提供劳资融合方案、再培训承诺,以及工会此前已认可的部署流程的供应商,将获得一份技术规格表上从未出现过的溢价。 多年来,业界一直将可靠性、载重能力和电池寿命作为定价依据。朱利指出,下一个差异化指标将是“在工会化工厂内的部署可行性”,而目前尚无基准指标来衡量这一点。
许可是有代价的,而七月的数据为其定下了价格
纽约州西部的萨拉曼卡市中央学区提供了本月最精准的数据点。 该学区与拉斯维加斯公司Realbotix开展了一项价值57,590美元的试点项目。该公司生产硅胶外皮的对话型类人机器人,并曾将名为“莎莉”(Sally)的机器人定位为美国首个机器人教学助理。然而,在家长强烈反对、工会抵制以及州教育专员致函之后,该项目于7月24日被搁置。硬件本身是正常运作的。 合同也已签署。但最终失败的是社会认可度——这种认可并非在董事会会议室中协商达成,而是通过多次校董会会议和社区施压形成的,而该学区的
为此付出的代价是合同的全部金额,外加该项目损失的一个学年。教育领域曾被视为社交类人形机器人的主要应用前沿;而7月份的事实表明,该领域的“守门人”收取的费用竟高于客户。萨拉曼卡学区的数据值得仔细研读,因为该项目的每个环节都严格遵循了规定。学区进行了采购流程,供应商交付了可正常运行的硬件,试点项目具有教育依据,而且价格相对于学校的技术预算来说也相当适中。 但没有任何预算明细涵盖了公告发布后接踵而至的一系列社区会议、工会声明以及监管部门的往来函件,而这一系列事件在数周内便证明了其决定性作用。 教育、医疗和公共服务领域的采购方应将此案例视为成本核算指南:利益相关方沟通流程并非采购后需管理的“软性风险”,而是签约前就应纳入总体拥有成本的“硬性预算项目”。
华盛顿州的配送机器人许可证以监管形式印证了这一观点:它向运营商授予了车队规模受限的授权,无论单辆车的经济效益如何,都对扩张设定了上限。通用汽车(GM)开始根据自动化成熟度对供应商进行评级,将一项内部能力转化为采购门槛——供应商如今必须针对这一标准进行投资,才能保住合同。 美国联邦通信委员会因干扰问题对一家机器人出租车运营商处以罚款,这提醒我们:频谱合规是车队成本的一部分。 就连本月最支持机器人发展的项目,也明确给出了人力成本的定价:奥斯汀国防科技公司Saronic正在布朗斯维尔建设其“机器人优先”的自主船厂Port Alpha,该公司在与三星重工业建立自动化合作的同时,还公开承诺将从零开始创造10,000个就业岗位。 这一就业承诺并非慈善行为。这是为西半球自动化程度最高的造船厂获得政治许可所支付的“购置价”,需预先支付,并且
以就业为衡量标准。单价下跌与利用率上升引发质疑
尽管如此,硬件价格曲线仍持续下行。1X家用机器人499美元的月费套餐及其五天内10,000台的预售量,正是更广泛价格重定策略在消费端体现的例证——厂商正将资本成本转化为运营成本,以扩大购买群体。 Astribot在本月初推出的轮式类人机器人,其发售当日的起售价为89,900元,为商业服务领域设定了极具竞争力的机队入门价格。 在工业领域,特斯拉的资本支出激增142%,因其将支出重心转向机器人;而其首批量产的Optimus机器人被送入内部培训学院而非客户现场,这表明回报的制约因素并非生产能力,而是使机器人物有所值的累积技能时长。 优必选创始人7月曾公开表示,已部署的人形机器人的效率约为人类工人的五分之一。在效率仅为一半的情况下,一款价格堪比汽车的机器人仍需经过劳资谈判、许可审批和社区认可,才能生存足够长的时间,使其软件得以弥补这一差距。
这种向订阅模式的转变与许可层之间的互动值得关注。当机器人被出售时,买家承担部署风险;当采用订阅模式时,供应商则保留该风险,包括许可过期、社区反对或劳动协议强制撤离等风险。 一份499美元的家用机器人月度合同,或一份商用机器人的车队租赁合同,都在悄无声息地将社会许可风险转移到了供应商的资产负债表上,而目前尚无任何供应商披露了其为此预留的准备金。 随着订阅模式从家庭扩展到学校、医院和市政车队,该行业正在积累一笔未计价的负债——一旦某个管辖区下令关闭订阅车队,且合同条款揭示了谁将承担闲置月份的损失,这笔负债便会浮出水面。
对于买家而言,7月的
实际经验是,应将三项叠加的成本分别建模,而非合并为一项。硬件成本正在下降,且越来越可以通过订阅模式获得融资。 随着车队软件日趋成熟,集成成本正在趋于稳定。而许可成本——即需要协商的人为因素——则在上升,它在部署流程中出现得最早,且一旦处理不当就会产生连锁反应:一场罢工可能导致工厂在机器人抵达前一年就停产;试点项目暂停会导致合同作废;许可配额的限制则会使车队的发展计划受阻。 供应商报价时只考虑第一项成本,集成商则侧重第二项,而截至本月,尚无人将第三项纳入考量——尽管七月的多次案例已反复证明,正是这一项决定了部署能否真正实施。本月的算术可以浓缩为一个对比:一个学区价值57,590美元的机器人被一个分文未付的社区叫停,而一家造船厂的机器人车队却因承诺创造10,000个就业岗位而获得批准;在这两个数字之间,蕴含着整个“机器人十年”中所有未被计价的经济因素。












