
中國汽車製造商正爭相研發類人型機器人
在電動車價格戰的夾擊下,包括比亞迪、小鵬、思睿及理想汽車在內的中國車企正進軍人形機器人領域,並利用自動駕駛系統與實體人工智慧之間高達 70% 的技術重疊度。 全球已有近20家主流車廠進軍該領域,儘管從結構化的道路環境轉向非結構化的實體任務,仍是一項重大的執行挑戰。
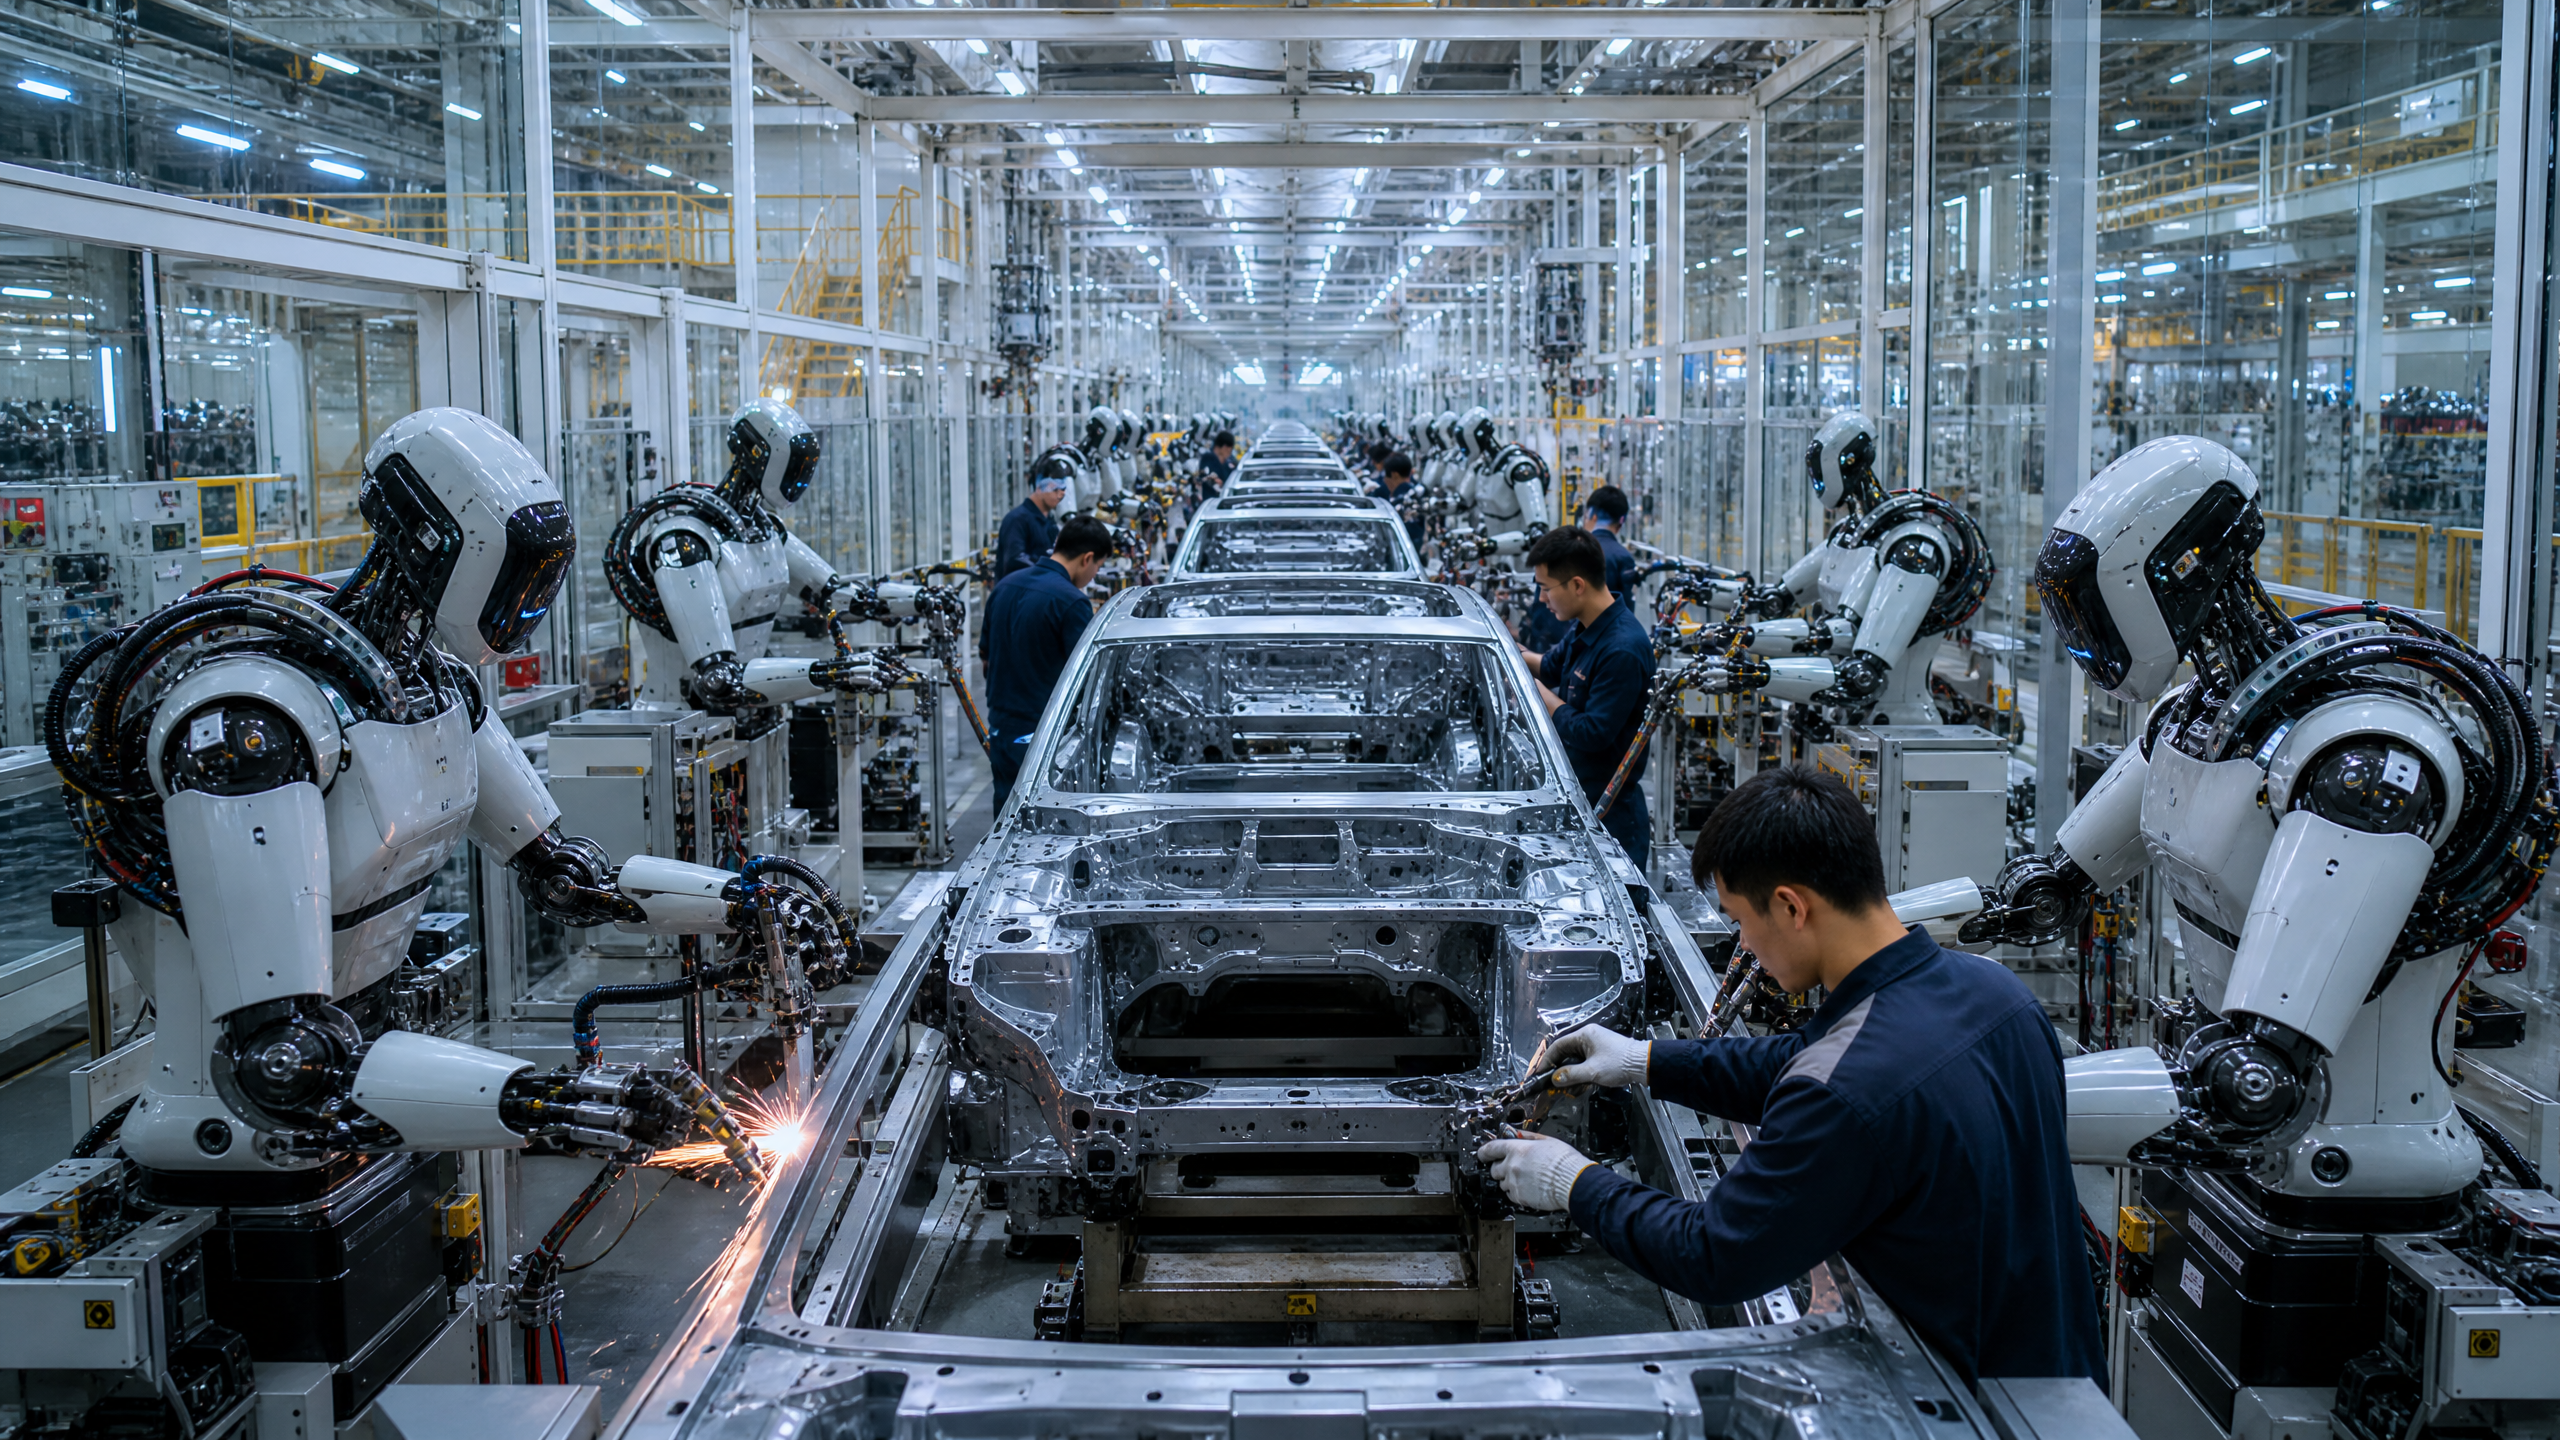
中國車企競相研發人形機器人
全球汽車產業正將焦點轉向一項新領域:具身智能。隨著電動車(EV)市場面臨激烈的價格競爭與零售增長放緩,中國車企越來越將人形機器人視為不僅是技術實驗,更是戰略必需 [1]。
向具身智能的轉型
近期的一系列發展凸顯了此次轉型之規模。比亞迪執行副總裁李克證實,該公司正在研發類人型機器人。與此同時,小鵬集團執行長何小鵬宣布,他將親自掌管該公司的機器人業務。 Seres 已正式推出其類人型機器人「小賽」,而理想汽車則計劃於今年稍晚推出代號為 Nexus 的雙輪機器人 [1]。
根據產業追蹤數據,全球近 20 家主流車廠,包括廣汽(GAC)和長安等中國主要車企,已進軍人形機器人領域。 量產時程正急速推進:小鵬汽車目標定於2026年底,而廣汽集團則計畫在同一時間框架內,對其「GoMate」機器人進行小批量生產 [1]。
車廠為何要打造機器人
從「四輪」到「雙腿」的轉型,源於汽車產業內部面臨的結構性壓力。 2026 年前五個月,中國乘用車零售銷量同比下降 19%,至 715 萬輛。隨著汽車供應鏈日益標準化,產品差異化愈發困難,導致無休止的價格戰不斷壓縮
利潤率 [1]。類人型機器人開創了嶄新局面,並蘊藏著巨大的市場潛力。摩根士丹利預測,全球類人型機器人市場規模到 2030 年可能達到 1,500 億美元。 此外,汽車製造商在其自有生產設施中,便能立即為這些機器人提供專屬的應用場景——處理物料運輸、標籤貼附及檢驗等任務。這種「自主生產與內部消化」的模式,顯著降低了初期商業化的門檻 [1]。
汽車與機器人的共通架構
從根本層面來看,智能汽車與人形機器人共享核心技術架構。兩者皆依賴「感知-決策-執行」迴路,技術重疊率估計超過 70%。為汽車開發的自動駕駛系統,正是機器人實體人工智慧的基礎「大腦」[1]。
這種協同效應更延伸至供應鏈。電動車所需的核心組件——電池、馬達、電子控制系統、感測器及晶片——與機器人領域所需的組件大致相同。 汽車製造商可利用其成熟且大規模的供應鏈,以降低機器人製造成本,這在商業化競逐中是一項關鍵優勢 [1]。
執行上的挑戰
儘管供應鏈的重疊提供了先機,但從自動駕駛到通用物理人工智慧的跨越仍極為巨大。汽車運作於相對結構化的環境(道路)中,而類人型機器人則必須在混亂且非結構化的物理世界中進行導航與互動。
真正的瓶頸在於核心
決定精細動作控制的組件。正如特斯拉在其「Optimus」計畫中所發現的,現成的汽車用致動器與感測器,往往無法滿足類人型機器人所需的精確動作。 成敗關鍵在於汽車製造商能否大規模開發或採購專用的高性能機器人關節與致動器,從而超越簡單的示範階段,邁向可靠且持續的工廠運作 [1]。從示範系統轉型為可部署系統,仍是最終的考驗。參考文獻:
[1] OFWeek Robot。《若車廠不「造人」,是否將被淘汰?》2026年6月24日。 https://robot.ofweek.com/2026-06/ART-8321203-8110-30691921.html












