
為何投資者大舉押注協作機器人領域
資金湧入協作機器人領域的速度,遠超該產業目前尚不雄厚的營收基礎所能支撐的程度。 一家中國私營協作機器人製造商剛募得 6 億元人民幣(約 8,400 萬美元);這家上市的純協作機器人企業,2025 年營收雖成長 31.7%,卻仍處於虧損狀態;而西方傳統市場的需求則仍具週期性。在本系列關於協作機器人的十篇報導之最終分析中, 我們將檢視這股熱潮背後的經核實市場數據,梳理2026年上半年資金流向,評估從關稅到價格侵蝕等各類風險,並評析投資者實際參與市場的三種途徑,讓採購主管們理解為何其供應商市場不僅競爭激烈、充斥補貼,且對買方格外有利。
2026年3月,一家亞洲以外多數採購經理從未評估過的協作機器人製造商,完成了6億人民幣(約合8,400萬美元)的融資輪,據報導其融資後估值接近60億人民幣(約合8.4億美元)。 同月,該產業中最受矚目的上市純粹型企業報告指出,其2025年營收成長31.7%,而研發預算則飆升近60%。資金湧入協作機器人領域的速度,遠超該產業目前有限的營收基礎所能支撐的程度,而這份落差正是關鍵所在。 投資者所買的,並非協作機器人當前的銷售業績。他們買的是在最貼近全球勞動力短缺問題的自動化層級中所佔據的結構性地位。本篇作為我們十集協作機器人系列報導的收官分析,將探討這項押注是否合理、哪些人正在進行這項投資,以及要讓這項投資獲得回報,還需要哪些條件。
市場規模與成長率
坦率地說,協作機器人市場規模目前尚小。根據市場情報公司 Interact Analysis 的數據,2025 年全球協作機器人營收突破 12 億美元,年增長率為 10.5%;出貨量約 57,000 台,增幅達 14.5%。 該公司預測,2025 年至 2030 年間,出貨量將以年均 17.3% 的速度增長,幾乎翻倍至約 12.9 萬台,營收則將於 2030 年達到約 23 億美元。 讀者若將這些數據與宣傳性研究中流傳的數十億美元市場規模進行比較時,應注意那些被誇大的估算往往將軟體、夾爪、系統整合服務及相關機器人類別一併納入總體數字。本系列報告採用範圍更窄、以出貨量為基準的估算,因為這與製造商實際披露的數據更為吻合。
相較於總體市場規模,這份成長預測中有兩項特徵對投資者而言更為重要。首先,
銷量增長速度快於營收,這意味著平均售價仍在下滑,此趨勢可從深圳多博特(Dobot)的經審計財務報表中得到印證——該公司六軸協作機器人的平均售價從2021年的65,900人民幣降至47,100人民幣, 約合6,600美元。 其次,出貨量正集中於中國市場,該國在2025年佔全球協作機器人出貨量的54.7%,Interact Analysis預測此比例將於2030年達到61.4%。 從更廣泛的背景來看,國際機器人聯合會(IFR)統計顯示,2024年工業機器人安裝量達542,000台,預計到2028年將超過700,000台;而根據IFR上次對該類別的細分數據,協作機器人約佔安裝總量的十分之一。 因此,投資價值的依據並非當前市場規模,而在於協作機器人將在規模龐大的自動化建設中,佔據增長最快的市場份額。關鍵需求驅動力
有四項結構性力量解釋了為何買家湧入的速度始終快於價格下跌的速度。首先是勞動力算術:從德國到廣東的製造業經濟體正面臨勞動年齡人口萎縮,以及機器人操作、組裝和檢測崗位長期缺員的問題;而能在數天內(而非數月)部署的協作機器人,正是最適合那些無法填補這些職位空缺的企業的自動化方案。 第二是可及性經濟學。根據 Dobot 招股說明書的披露,一款在中國工廠端平均售價約 6,600 美元的六軸機械臂, 根據Dobot招股說明書的披露,其價格仍處於中小型製造商的資本預算範圍內——這些企業根本無法負擔建造獨立工業單元的成本;而我們本週稍早發布的總擁有成本分析顯示,即使在五年內成本達到標價的兩至五倍,若能充分利用協作機器人單元,其成本仍低於高薪市場中全額計算的人力成本。
第三個驅動因素是有效載荷的逐步提升。Interact Analysis
這顯示市場正轉向 16 至 20 公斤及更重級別的產品,JAKA 推出 40 公斤機型,ABB 則為中國市場設計了 PoWa 系列,這意味著協作機器人現在正爭奪那些過去僅由傳統工業機器人專屬執行的任務。第四項是具身智能的融合。 Dobot 的年報顯示,其 2025 年的研發支出中,有 39.3%(即 1.15 億人民幣中的 4,510 萬人民幣)投入於具身智能領域,且其新推出的類人型與輪式平台,均沿用了為協作機器人所開發的關節、控制器及力控軟體。 投資者將此解讀為「選擇權」:無論類人型機器人能否如期問世,協作機器人製造商的元件與控制堆疊,皆是進軍規模龐大得多的具身機器人市場的看漲期權。近期值得關注的投資案例
2026年上半年的三項融資事件,清晰展現了市場信心正在形成的領域。 首例是 Elite Robots 於 2026 年 3 月完成 6 億人民幣(約 8,400 萬美元)的 D+ 輪融資,投資方包括薰衣草山資本合夥公司(Lavender Hill Capital Partners)、福瑞資本(Fortune Capital)、奧瑞達控股(Oriza Holdings)、豐收資本(Harvest Capital)、人工智慧資料中心供應鏈上的企業風險投資基金,以及鄭州具身智能產業基金。 相較於融資金額,投資者名單更具參考價值:來自中國兩座城市的國有平台及供應鏈企業,共同投資了這家提出「一腦多形」策略的協作機器人製造商,其產品線涵蓋協作機械臂、複合式移動操作機器人,以及類人型機器人。
第二項是該產業中上市純粹型企業的業績報告。多博特(Dobot)於2026年3月透過香港交易所公布的2025年財報顯示,營收達4.92億人民幣(約6,800萬美元),年增31.7%, 毛利率達46.1%,累計出貨量突破10萬台,淨虧損收窄11.9%至8,500萬人民幣,約合
1,200萬。一家年成長率超過30%、毛利率媲美軟體產業、但目前仍處於虧損狀態的公開上市協作機器人公司,是該產業所能提供的最具參考價值的估值基準。第三項事件是退市窗口的重新開啟。根據路透社Breakingviews報導,上海科創板已批准優樹機器人於2026年6月籌集至少6.2億美元;數據供應商ITjuzi統計顯示,2026年上半年中國共計288筆交易中,涉及已披露的「嵌入式智能與機器人」融資金額超過460億人民幣, 約合64億美元,其中逾40%的最大規模融資輪次有國有背景機構參與。儘管協作機器人專項交易在這一融資洪流中僅佔小部分, 但這股資金洪流正推動估值上揚;本月在上海落幕的「世界人工智慧大會」上,主辦方報告稱機器人與人工智慧領域的擬採購金額達人民幣203.6億元(約合28億美元),這項需求訊號顯示,政府與企業買家正基於相同的投資理念被動員起來。
主要風險
相關風險與驅動因素同樣具有結構性。價格壓縮是最顯著的風險: 同樣是推升可觸及市場規模的平均售價下滑,卻也侵蝕了每台設備的營收;儘管 Interact Analysis 觀察到,中國協作機器人價格在 2024 年下跌 7.9% 後,2025 年的跌幅已放緩至 0.35%,但若再度爆發價格戰,將使所有參與者的獲利能力進一步推遲。 大規模營運的獲利能力本身仍未經實證,因為該產業的標竿上市純機器人公司,即使毛利率達46%,仍處於虧損狀態, 而旗下擁有 Universal Robots 和 MiR 的泰瑞達(Teradyne)機器人事業部,在歷經兩輪重組後,2025 年營收下滑 15.5%,2026 年第一季營收僅為 9,100 萬美元,這證明即使是歷史上的市場領導者,也無法免於需求週期的影響。
地緣政治因素更使情況雪上加霜
集中風險。美國於2025年9月針對機器人及工業機械的進口啟動了《貿易擴張法》第232條國家安全調查,截至本文截稿時,尚未公布任何調查結果,這意味著針對佔據全球市場主導地位的中國製產品加徵關稅的可能性依然存在。 中國對稀土材料及磁鐵實施的出口管制——這些材料對每台協作機器人關節內的伺服馬達至關重要——則產生了相反的影響,使非中國製造商面臨投入品短缺的瓶頸。 最後,投資者應將資訊披露風險納入估值考量:該產業聲稱的動能大多基於私營企業的公告及範圍不一的分項報告;而在當前的中國上市環境中——根據路透社數據,科創板成分股平均市盈率接近93倍——其估值倍數假設了執行過程毫無瑕疵。「聰明錢」的關注焦點
精明的投資者大多已不再質疑協作機器人出貨量是否會增長,而是轉而追蹤幾項關鍵的品質指標。首先是平均售價的穩定化,因為價格若能形成穩固的底部支撐,便能將出貨量增長轉化為營收增長;2025年價格跌幅放緩,是近年來首個利好的數據點。 第二項是毛利率走勢,以及營收結構向軟體、視覺系統和嵌入式智慧領域的轉移;其中,多博特(Dobot)嵌入式營收佔比雖僅有4.1%,但一年內已增長數倍,這項指標值得在後續每份財報中密切關注。 第三項是協作機器人經濟效益與買方投資回報率的交匯點,根據我們的總擁有成本模型量化,五年內的投資回報約為標價的兩至五倍;任何能壓縮整合成本(這是最大的可控項目)的措施,其加速採用效果都比任何降價措施更為顯著。
近期日程中已有具體指標:泰瑞達(Teradyne)
該公司將於 2026 年 7 月 28 日公布第二季財報,這將是觀察西方協作機器人需求下一個具參考價值的指標;第 232 條裁定將決定全球第二大機器人市場的到岸成本;而中國機器人企業的上市計畫,則將考驗公眾投資人是否接受私募輪的估值。 下方的「信心評分表」將這些訊號整合為單一視圖,涵蓋投資者可獲取的三類資訊披露類別。「投資信心評分表」
為超越軼事層面,我們針對每份協作機器人投資備忘錄中反覆出現的五項論點——產量規模、利潤率品質、營收結構彈性、政策支持及退出前景——對三種可投資標的類型進行評分。 每項論點均嚴格依據已披露且可驗證的證據,以 1 至 5 分進行評分:5 分代表需經審計或監管機構披露;3 分代表有明確的主要公告;1 分則表示僅依賴無法驗證的主張。像 Dobot 這樣的上市純機器人企業,在證據品質方面得分最高,因為每項論點都有經審計的數據,即使這些數據揭示了持續虧損等弱點。 像 Elite Robots 這樣的私有領軍企業,在「政策支持」方面表現優異(因有基金參與的紀錄),但在「利潤率品質」方面得分較低(因未披露相關資訊)。透過泰瑞達(Teradyne)所展現的既有市場領域曝光度,提供了最清晰的退出前景,但短期成長的證據卻最為薄弱。 此方法的限制是刻意為之:它獎勵資訊揭露,而非績效表現;且無法依據商業成功程度對企業進行相互排名,因為正如本系列文章反覆指出的,各公司的資訊揭露範圍差異過大,若進行此類比較將有失公允。
表 1:確信度評分表——協作機器人投資曝險類型
針對 5 項經常性項目的實證評分
截至 2026 年 7 月,三大資訊揭露類別中的投資論點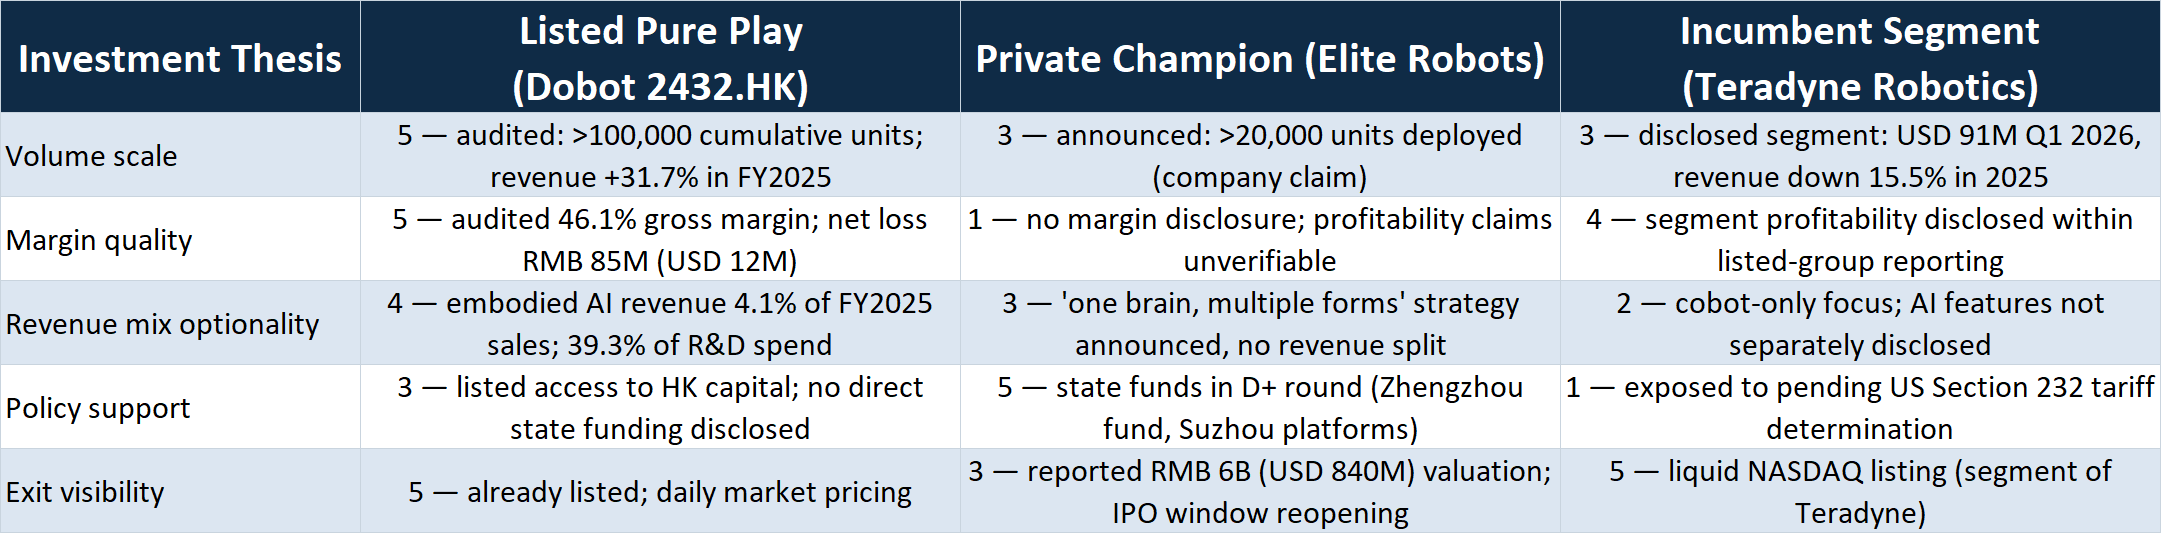
評分標準:5 = 經審計/監管披露;3 = 具名主要公告;1 = 無法驗證的主張。評分著重證據品質,而非績效表現。
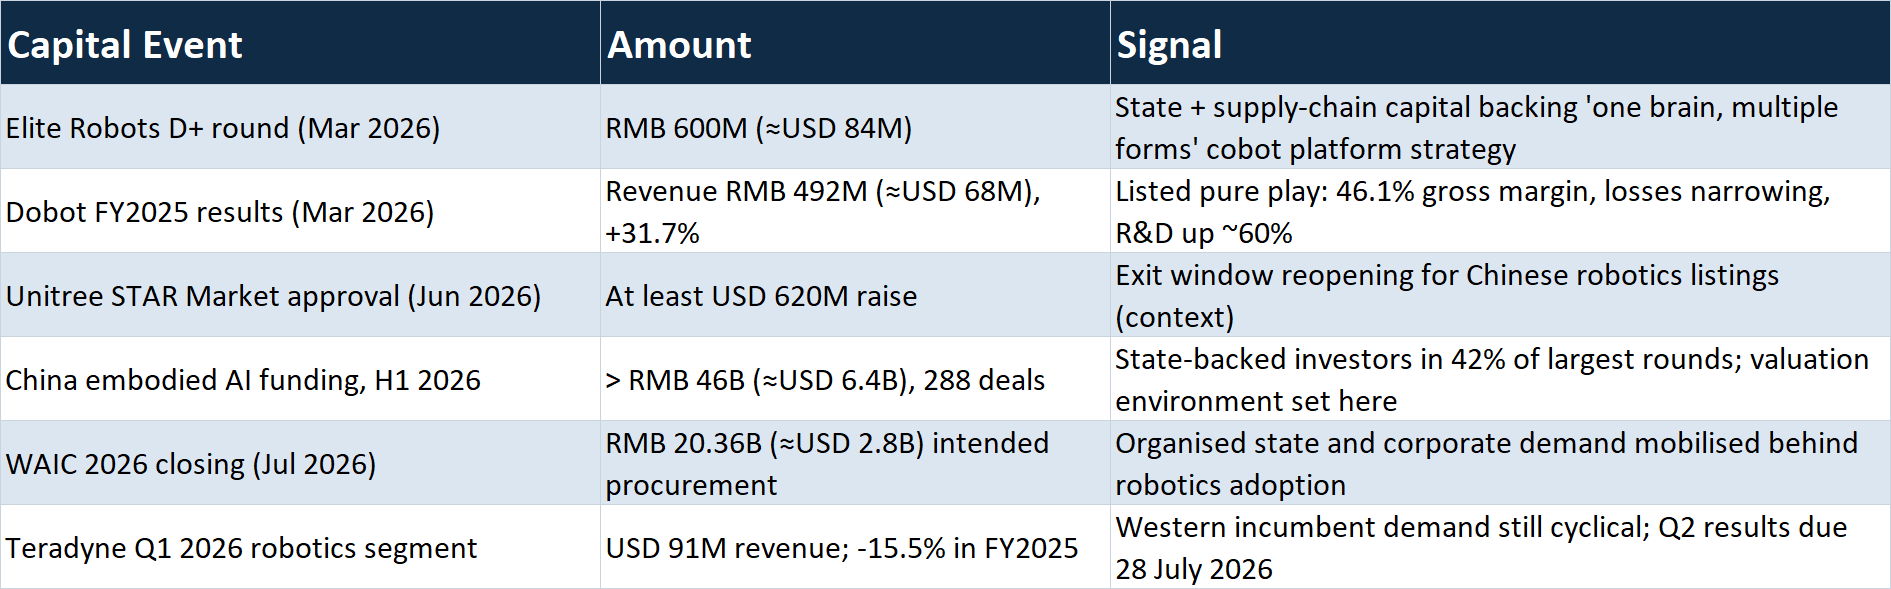
表 2:2026 年協作機器人資本地圖——資金流向
2026年上半年,經核實的資本事件塑造了協作機器人產業的市場信心。
協作機器人產業邁入2026年下半年之際,其投入資本規模已創歷史新高,但營收基礎尚未得到驗證。 這種張力將以兩種方式之一化解:要麼平均售價維持不變,同時出貨量如預期般翻倍,將當前的估值轉化為未來的收益;要麼價格競爭重燃,該產業將圍繞著兩三家能挺過市場擠壓、資產負債表最為穩健的製造商進行整合。 就 ARPI 的投資論點而言,即使個別贏家尚未明朗,發展方向卻是毋庸置疑的。 無論是哪種情境——包括最嚴峻的情境——最終結果都是以更低的單任務成本部署更多協作機器人;這正是耐心資本持續湧入的原因,也是採購團隊應將當前這個擁擠、受補貼且競爭激烈的供應商市場,視為此資產類別迄今為止所提供最有利的採購時機。
免責聲明:本文僅供一般資訊參考,並不構成投資建議,亦非買賣任何證券的推薦。數據均摘自公司申報文件,
監管公告及具名業界消息來源;原始貨幣金額均按參考匯率(1 美元兌 7.15 人民幣)列出其約略等值美元金額。市場預測為第三方估計,並可能有所修訂。資料截止日期:2026年7月23日。











