
Warum Investoren stark auf den Sektor der kollaborativen Roboter setzen
In den Bereich der kollaborativen Robotik fließt Kapital schneller, als es die bescheidene Umsatzbasis der Branche zu rechtfertigen scheint. Ein privater chinesischer Cobot-Hersteller hat gerade 600 Millionen RMB (etwa 84 Millionen US-Dollar) eingeworben, das börsennotierte Spezialunternehmen steigerte seinen Umsatz im Jahr 2025 um 31,7 Prozent, schreibt jedoch weiterhin Verluste, und die Nachfrage der etablierten westlichen Unternehmen unterliegt nach wie vor konjunkturellen Schwankungen. In der abschließenden Analyse unserer zehnteiligen Cobot-Reihe untersuchen wir die verifizierten Marktdaten, die hinter dieser Begeisterung stehen, zeigen auf, wohin das Geld in der ersten Hälfte des Jahres 2026 geflossen ist, wägen die Risiken ab – von Zöllen bis hin zu Preisverfall – und bewerten die drei Möglichkeiten, wie Anleger tatsächlich ein Engagement eingehen können, damit Beschaffungsleiter verstehen, warum ihr Lieferantenmarkt überfüllt, subventioniert und für Käufer ungewöhnlich günstig ist.
Im März 2026 schloss ein Hersteller von kollaborativen Robotern, den die meisten Beschaffungsmanager außerhalb Asiens noch nie in Betracht gezogen hatten, eine Finanzierungsrunde in Höhe von 600 Millionen RMB – umgerechnet rund 84 Millionen US-Dollar – bei einer gemeldeten Post-Money-Bewertung von fast 6 Milliarden RMB – etwa 840 Millionen US-Dollar – ab. Im selben Monat meldete das am meisten beachtete börsennotierte „Pure-Play“-Unternehmen der Branche, dass der Umsatz im Jahr 2025 um 31,7 Prozent gestiegen sei, während das Forschungsbudget um fast 60 Prozent zugenommen habe. Kapital fließt schneller in den Bereich der kollaborativen Robotik, als es die bescheidene Umsatzbasis der Branche zu rechtfertigen scheint, und genau diese Diskrepanz ist der Kern der Sache. Investoren zahlen nicht für das, was Cobots heute verkaufen. Sie zahlen für eine strukturelle Position in dem Automatisierungsbereich, der dem weltweiten Arbeitskräftemangel am nächsten ist, und diese abschließende Analyse unserer zehnteiligen Cobot-Reihe untersucht, ob diese Wette rational ist, wer sie eingeht und was geschehen muss, damit sie sich auszahlt.
Marktgröße und Wachstumsrate
Der ehrliche Ausgangspunkt ist, dass der Markt für kollaborative Roboter klein ist. Nach Angaben des Marktforschungsunternehmens Interact Analysis überstieg der weltweite Cobot-Umsatz im Jahr 2025 1,2 Milliarden US-Dollar, was einem Wachstum von 10,5 Prozent bei Auslieferungen von rund 57.000 Einheiten entspricht – ein Anstieg um 14,5 Prozent. Dasselbe Unternehmen prognostiziert für den Zeitraum von 2025 bis 2030 ein durchschnittliches jährliches Wachstum der Auslieferungen von 17,3 Prozent, wodurch sich diese auf etwa 129.000 Einheiten fast verdoppeln würden, während der Umsatz bis 2030 etwa 2,3 Milliarden US-Dollar erreichen dürfte. Leser, die diese Zahlen mit den in Werbeuntersuchungen verbreiteten Marktgrößen im Milliardenbereich vergleichen, sollten beachten, dass überhöhte Schätzungen Software, Greifer, Integrationsdienstleistungen und verwandte Roboterkategorien in die Gesamtzahlen einbeziehen. Diese Serie stützt sich auf die enger gefasste, stückzahlbasierte Schätzung, da diese mit den tatsächlich von den Herstellern veröffentlichten Zahlen übereinstimmt.
Zwei Merkmale dieses Wachstumsprofils sind für Investoren wichtiger als die in Schlagzeilen genannte Marktgröße. Erstens,
Die Absatzzahlen steigen schneller als der Umsatz, was bedeutet, dass die durchschnittlichen Verkaufspreise weiterhin sinken – ein Trend, der sich in den geprüften Zahlen von Shenzhen Dobot widerspiegelt, dessen durchschnittlicher Verkaufspreis für Sechs-Achsen-Cobots laut dem Börsenprospekt für Hongkong von 65.900 RMB im Jahr 2021 auf 47.100 RMB, etwa 6.600 US-Dollar, im ersten Halbjahr 2024 gesunken ist, wie aus dem Börsenprospekt für die Notierung in Hongkong hervorgeht. Zweitens konzentriert sich das Volumen auf China, auf das im Jahr 2025 54,7 Prozent der weltweiten Cobot-Auslieferungen entfielen und das laut Prognosen von Interact Analysis bis 2030 einen Anteil von 61,4 Prozent erreichen soll. Zum besseren Verständnis: Die International Federation of Robotics (IFR) zählte im Jahr 2024 542.000 Installationen von Industrierobotern und rechnet bis 2028 mit jährlich mehr als 700.000; dabei machten Cobots etwa ein Zehntel der Installationen aus, als die IFR diese Kategorie zuletzt separat auswies. Die Investitionsargumente beruhen daher nicht auf der Größe des heutigen Marktes, sondern darauf, dass Cobots den am schnellsten wachsenden Anteil an einem sehr umfangreichen Ausbau der Automatisierung für sich beanspruchen.Wichtige Nachfragetreiber
Vier strukturelle Faktoren erklären, warum die Zahl der Käufer schneller steigt als die Preise sinken. Der erste ist die Arbeitsmarktdynamik: Fertigungsindustrien von Deutschland bis Guangdong sehen sich mit einer schrumpfenden Bevölkerung im erwerbsfähigen Alter und anhaltenden Personalengpässen in den Bereichen Maschinenbedienung, Montage und Qualitätskontrolle konfrontiert. Ein Cobot, der innerhalb von Tagen statt Monaten einsatzbereit ist, stellt die Automatisierungslösung dar, die am besten zu Unternehmen passt, die diese Aufgaben nicht mit Personal besetzen können. Die zweite ist die Wirtschaftlichkeit der Zugänglichkeit. Ein Sechs-Achsen-Roboterarm, der auf Fabrikebene in China durchschnittlich etwa 6.600 US-Dollar kostete, laut den Angaben im Prospekt von Dobot, liegt im Investitionsbudget kleiner und mittlerer Fertigungsunternehmen, die sich eine eingezäunte Industriezelle niemals leisten könnten; und unsere Anfang dieser Woche veröffentlichte Analyse der Gesamtbetriebskosten zeigte, dass selbst bei dem Zwei- bis Fünffachen des Listenpreises über einen Zeitraum von fünf Jahren gut ausgelastete Cobot-Zellen die vollen Arbeitskosten in Hochlohnmärkten unterbieten.
Der dritte Treiber ist die schrittweise Erhöhung der Traglast. Interact Analysis
Dies belegt die Verlagerung des Marktes hin zu Klassen von 16 bis 20 Kilogramm und darüber, wobei JAKA ein 40-Kilogramm-Modell vermarktet und ABB seine PoWa-Reihe für den chinesischen Markt entwickelt – was bedeutet, dass Cobots nun um Aufgaben konkurrieren, die einst ausschließlich konventionellen Industrierobotern vorbehalten waren. Der vierte Punkt ist die Konvergenz im Bereich der verkörperten Intelligenz. Aus dem Jahresbericht von Dobot geht hervor, dass 39,3 Prozent seiner Forschungsausgaben für das Jahr 2025 – 45,1 Millionen RMB von insgesamt 115 Millionen RMB – auf verkörperte Intelligenz entfallen, und dass seine neuen humanoiden und radgetriebenen Plattformen die für Cobots entwickelten Gelenke, Steuerungen und die Software zur Kraftsteuerung wiederverwenden. Investoren werten dies als Option: Die Komponenten und die Steuerungsarchitektur eines Cobot-Herstellers stellen eine Call-Option auf den weitaus größeren Markt der verkörperten Robotik dar – unabhängig davon, ob Humanoide planmäßig auf den Markt kommen oder nicht.Jüngste bemerkenswerte Investitionen
Drei Kapitalrunden im ersten Halbjahr 2026 verdeutlichen, wo sich derzeit Überzeugungskraft bildet. Die erste ist die im März 2026 abgeschlossene D+-Finanzierungsrunde von Elite Robots in Höhe von 600 Millionen RMB (etwa 84 Millionen US-Dollar), die von Lavender Hill Capital Partners, Fortune Capital, Oriza Holdings, Harvest Capital, Corporate-Venture-Fonds entlang der Lieferkette für KI-Rechenzentren sowie dem Zhengzhou Embodied Intelligence Industrial Fund unterstützt wurde. Die Investorenliste ist aussagekräftiger als der Betrag: Staatlich verbundene Plattformen aus zwei chinesischen Städten sowie Unternehmen der Lieferkette beteiligten sich an einem Cobot-Hersteller, der eine Strategie nach dem Motto „ein Gehirn, viele Formen“ verfolgt, die kollaborative Roboterarme, mobile Manipulatoren aus Verbundwerkstoffen und humanoide Maschinen umfasst.
Zweitens ist da der Geschäftsbericht des börsennotierten „Pure Play“-Unternehmens der Branche. Die im März 2026 über die Hongkonger Börse veröffentlichten Ergebnisse von Dobot für das Jahr 2025 wiesen einen Umsatz von 492 Millionen RMB (etwa 68 Millionen US-Dollar) aus, was einem Anstieg von 31,7 Prozent entspricht, eine Bruttomarge von 46,1 Prozent, kumulierte Auslieferungen von über 100.000 Einheiten sowie einen Nettoverlust, der sich um 11,9 Prozent auf 85 Millionen RMB verringerte, was etwa
12 Millionen. Ein börsennotiertes Cobot-Unternehmen, das ein Wachstum von über 30 Prozent verzeichnet, Bruttomargen auf Software-Niveau aufweist und dennoch Verluste schreibt, ist die aussagekräftigste Bewertungsgrundlage, die die Branche zu bieten hat.Das dritte Ereignis ist die Wiedereröffnung des Ausstiegsfensters. Der Shanghai STAR Market genehmigte laut Reuters Breakingviews im Juni 2026 die Kapitalbeschaffung von mindestens 620 Millionen US-Dollar durch Unitree Robotics, und der Datenanbieter ITjuzi ermittelte für das erste Halbjahr 2026 in China bei 288 Transaktionen ein Finanzierungsvolumen von mehr als 46 Milliarden RMB, etwa 6,4 Milliarden US-Dollar, an offengelegten Finanzierungen im Bereich „embodied intelligence“ und Robotik in 288 Transaktionen in China im ersten Halbjahr 2026, wobei staatlich unterstützte Institutionen an über 40 Prozent der größten Finanzierungsrunden beteiligt waren. Cobot-spezifische Transaktionen machen nur einen bescheidenen Anteil dieser Flut aus, doch diese Flut bestimmt die Bewertungen, und die World AI Conference in Shanghai endete diesen Monat mit der Meldung der Veranstalter, dass beabsichtigte Beschaffungen im Bereich Robotik und KI ein Volumen von 20,36 Milliarden RMB – etwa 2,8 Milliarden US-Dollar – erreichten; ein Nachfragesignal, das darauf hindeutet, dass staatliche und unternehmerische Käufer unter derselben Prämisse mobilisiert werden.
Wesentliche Risiken
Die Risiken sind ebenso struktureller Natur wie die Treiber. Am deutlichsten sichtbar ist der Preisdruck: Dieselben sinkenden durchschnittlichen Verkaufspreise, die den adressierbaren Markt erweitern, untergraben auch den Umsatz pro Einheit; und obwohl Interact Analysis feststellte, dass sich der Preisrückgang bei Cobots in China nach einem Einbruch um 7,9 Prozent im Jahr 2024 bis 2025 auf 0,35 Prozent verlangsamen wird, würde ein erneuter Preiskampf die Rentabilität für alle Beteiligten weiter in die Ferne rücken. Die Rentabilität selbst ist in großem Maßstab noch nicht bewiesen, da das börsennotierte „Pure-Play“-Vorzeigeunternehmen der Branche bei einer Bruttomarge von 46 Prozent weiterhin Verluste verzeichnet, und das Robotik-Segment von Teradyne, zu dem Universal Robots und MiR gehören, verzeichnete im Jahr 2025 einen Umsatzrückgang von 15,5 Prozent und wies im ersten Quartal 2026 nach zwei Umstrukturierungsrunden 91 Millionen US-Dollar aus – ein Beleg dafür, dass selbst der historische Marktführer nicht immun gegen konjunkturelle Schwankungen der Nachfrage ist.
Geopolitische Faktoren verschärfen die Lage
das Konzentrationsrisiko. Die Vereinigten Staaten leiteten im September 2025 eine Untersuchung gemäß Abschnitt 232 im Bereich der nationalen Sicherheit bezüglich der Einfuhren von Robotik und Industriemaschinen ein; zum Redaktionsschluss dieses Artikels war noch keine Entscheidung veröffentlicht worden, sodass die Möglichkeit von Zöllen auf genau jene in China hergestellten Produkte, die den weltweiten Marktanteil dominieren, weiterhin besteht. Chinas Exportkontrollen für Seltenerdmetalle und Magnete, die für die Servomotoren in jedem Cobot-Gelenk unverzichtbar sind, wirken sich umgekehrt aus und setzen nicht-chinesische Hersteller der Gefahr von Lieferengpässen bei Vorleistungen aus. Schließlich sollten Anleger das Offenlegungsrisiko einkalkulieren: Ein Großteil der behaupteten Dynamik der Branche beruht auf Ankündigungen privater Unternehmen und einer Segmentberichterstattung mit uneinheitlichem Umfang, und die Bewertungskennzahlen im aktuellen chinesischen Börsenumfeld – wo laut Reuters die im STAR-Market notierten Unternehmen im Durchschnitt mit dem 93-fachen des Gewinns gehandelt werden – setzen eine makellose Umsetzung voraus.Was „Smart Money“ im Blick hat
Erfahrene Anleger stellen die Frage, ob die Cobot-Auslieferungen wachsen werden, weitgehend nicht mehr, sondern verfolgen stattdessen eine kurze Liste von Qualitätsindikatoren. Der erste ist die Stabilisierung des durchschnittlichen Verkaufspreises, da eine dauerhafte Preisuntergrenze das Stückzahlenwachstum in Umsatzwachstum umwandelt; die Verlangsamung des Preisverfalls im Jahr 2025 ist der erste positive Datenpunkt seit Jahren. Das zweite ist die Entwicklung der Bruttomarge sowie die Verschiebung des Umsatzmixes hin zu Software, Bildverarbeitung und „embodied intelligence“ – wobei Dobots Anteil an diesen Umsätzen von 4,1 Prozent, der zwar gering ist, sich aber innerhalb eines Jahres um ein Vielfaches erhöht hat, die Kennzahl ist, die bei jeder nachfolgenden Berichterstattung zu beobachten ist. Der dritte Punkt ist die Schnittstelle zwischen der Wirtschaftlichkeit von Cobots und der Amortisationszeit für den Käufer, die unser Gesamtbetriebskostenmodell über einen Zeitraum von fünf Jahren auf etwa das Zwei- bis Fünffache des Listenpreises beziffert hat; alles, was die Integrationskosten – den größten kontrollierbaren Kostenposten – senkt, beschleunigt die Einführung schneller als jede Preissenkung.
Der kurzfristige Zeitplan bietet konkrete Meilensteine: Teradyne
Am 28. Juli 2026 werden die Ergebnisse des zweiten Quartals veröffentlicht – der nächste aussagekräftige Indikator für die Nachfrage nach Cobots im westlichen Raum; die Entscheidung gemäß Section 232 wird die Einstandskosten auf dem weltweit zweitgrößten Robotermarkt bestimmen; und die Pipeline chinesischer Börsengänge im Robotikbereich wird zeigen, ob öffentliche Anleger die Bewertungen aus den privaten Finanzierungsrunden akzeptieren. Unsere nachstehende „Conviction Scorecard“ fasst diese Signale in einer einheitlichen Übersicht über die drei den Anlegern zur Verfügung stehenden Offenlegungsklassen zusammen.Die Überzeugungs-Scorecard
Um über anekdotische Angaben hinauszugehen, haben wir die drei investierbaren Engagementstypen anhand der fünf Thesen bewertet, die in jedem Cobot-Investmentmemorandum immer wieder auftauchen: Volumenskala, Margenqualität, Optionalität der Umsatzzusammensetzung, politische Unterstützung und Ausstiegsperspektiven. Jede These wird streng anhand offengelegter, überprüfbarer Belege auf einer Skala von eins bis fünf bewertet, wobei die Note fünf eine geprüfte oder behördlich vorgeschriebene Offenlegung erfordert, die Note drei eine namentlich genannte Primärmitteilung und die Note eins auf die Verwendung nicht überprüfbarer Angaben hindeutet. Ein börsennotiertes reines Robotikunternehmen wie Dobot erzielt die höchste Punktzahl hinsichtlich der Qualität der Belege, da für jede These geprüfte Zahlen vorliegen – selbst wenn diese Zahlen Schwächen wie anhaltende Verluste offenbaren. Ein privates Vorzeigeunternehmen wie Elite Robots schneidet bei der politischen Unterstützung gut ab, da die Beteiligung von Fonds dokumentiert ist, erhält jedoch bei der Margenqualität eine niedrige Bewertung, da hier keine Angaben offengelegt werden. Das Engagement im etablierten Segment durch Teradyne bietet die klarste Ausstiegsperspektive und die schwächsten Belege für kurzfristiges Wachstum. Die Einschränkung der Methode ist beabsichtigt: Sie belohnt Offenlegung, nicht die Performance, und sie kann Unternehmen nicht hinsichtlich ihres kommerziellen Erfolgs gegeneinander einstufen, da – wie in dieser Reihe wiederholt angemerkt wurde – die Umfang der Offenlegung zu stark variieren, als dass ein solcher Vergleich aussagekräftig wäre.
Tabelle 1: Conviction-Scorecard – Arten des Cobot-Investitionsengagements
Evidenzbasierte Bewertung der 5 wiederkehrenden
Anlagethesen in den drei Offenlegungsklassen, Stand Juli 2026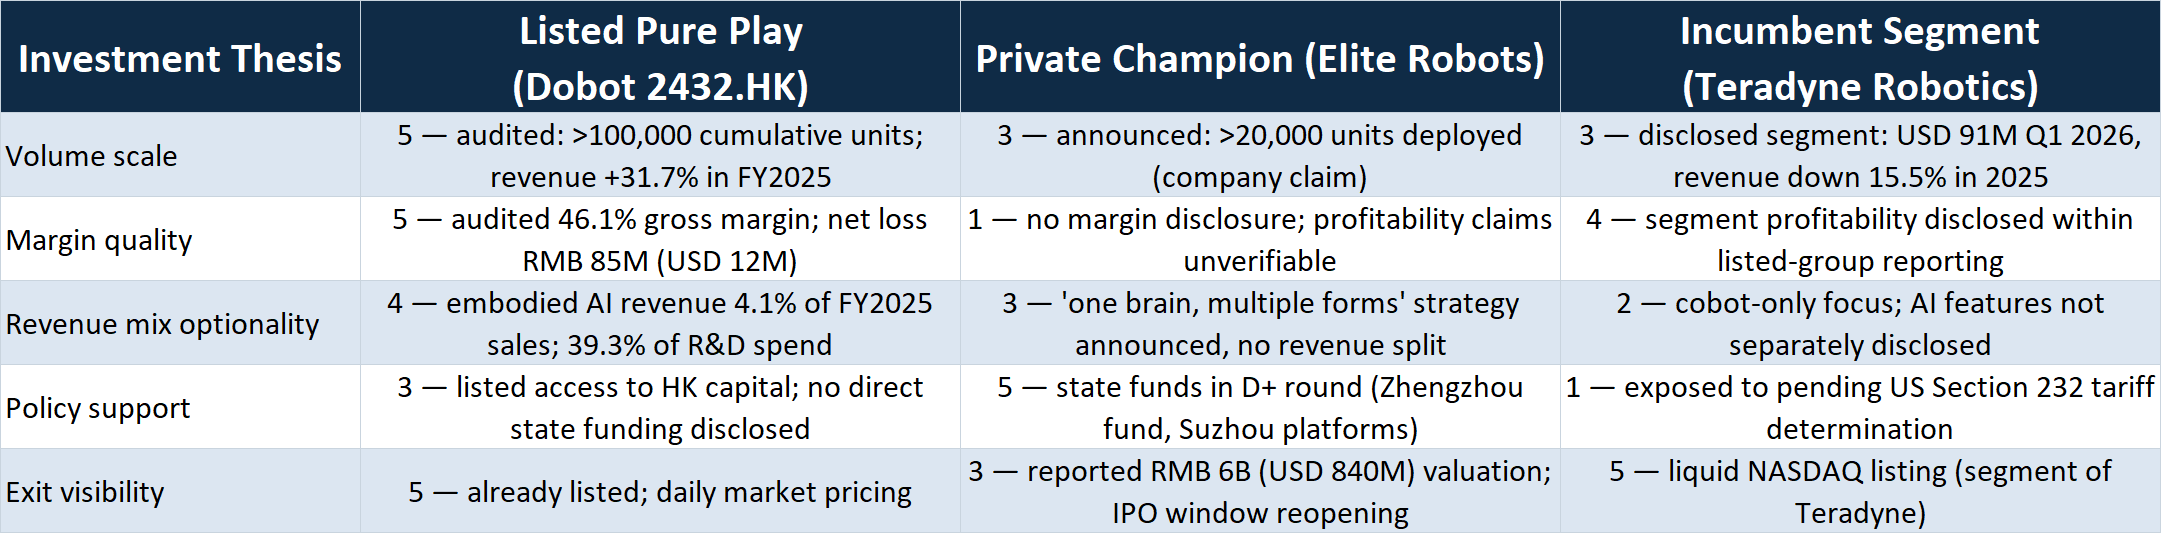
Bewertung: 5 = geprüfte/gesetzlich vorgeschriebene Offenlegung; 3 = namentlich genannte Hauptankündigung; 1 = nicht überprüfbare Behauptungen. Bewertet die Qualität der Nachweise, nicht die Performance.
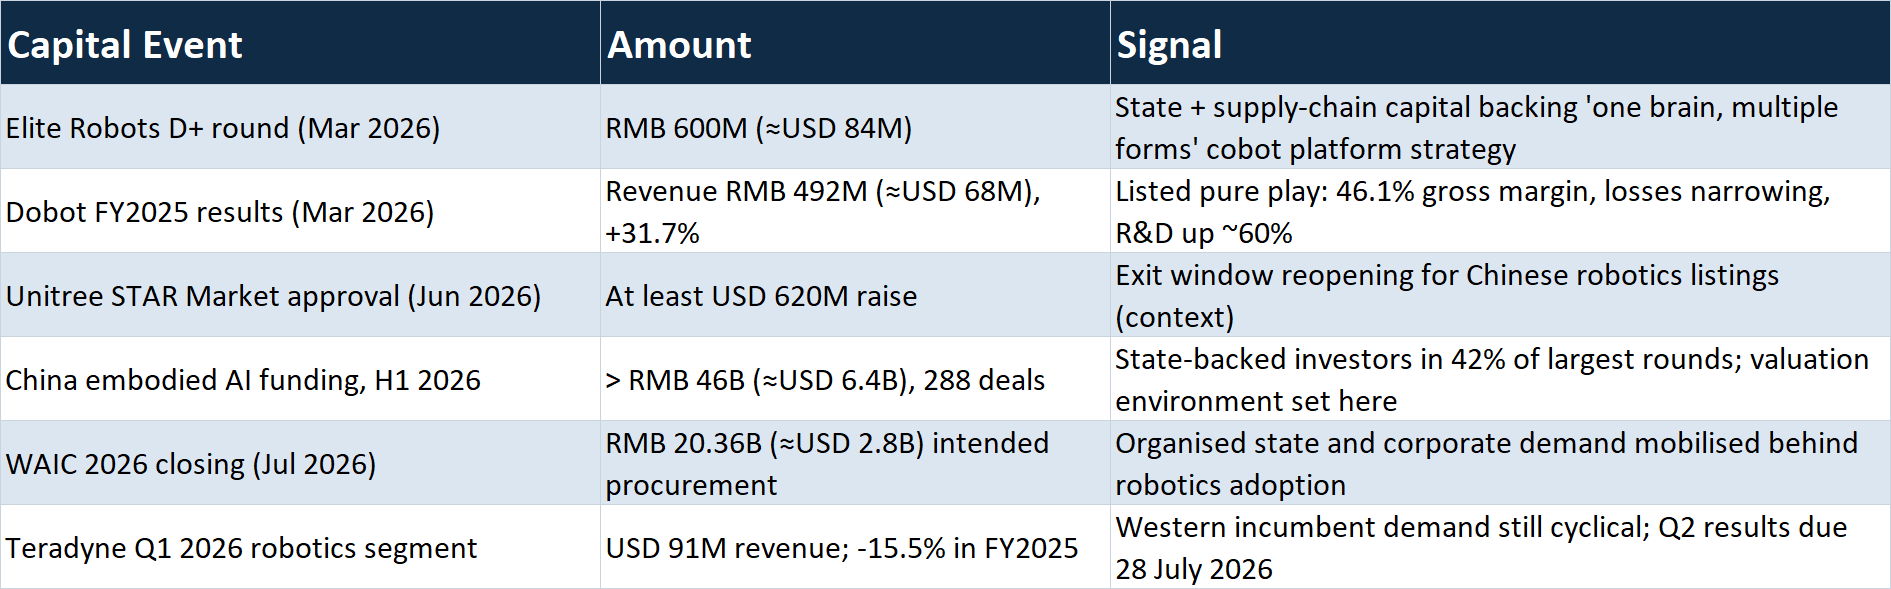
Tabelle 2: Die Cobot-Kapitalkarte 2026 – Wohin das Geld floss
Verifizierte Kapitalereignisse, die die Überzeugung im Bereich der kollaborativen Roboter im ersten Halbjahr 2026 geprägt haben.
Der Sektor der kollaborativen Roboter geht mit mehr zugesagtem Kapital als jemals zuvor in seiner Geschichte und einer Umsatzbasis, die dies noch nicht bestätigt hat, in die zweite Hälfte des Jahres 2026. Diese Spannung wird sich auf eine von zwei Weisen auflösen: Entweder halten die durchschnittlichen Verkaufspreise stand, während sich die Stückzahlen wie prognostiziert verdoppeln und die heutigen Bewertungen in die Gewinne von morgen umwandeln, oder der Preiswettbewerb flammt wieder auf und der Sektor konsolidiert sich um die zwei oder drei Hersteller, deren Bilanzen den Druck überstehen. Für die ARPI-These ist die Richtung eindeutig, auch wenn die einzelnen Gewinner noch nicht feststehen. Jedes Szenario, einschließlich des ungünstigsten, endet damit, dass mehr kollaborative Roboter zu geringeren Kosten pro Aufgabe eingesetzt werden. Aus diesem Grund fließt weiterhin geduldiges Kapital zu, und Beschaffungsteams sollten den derzeit überfüllten, subventionierten und von hartem Wettbewerb geprägten Lieferantenmarkt als das günstigste Kauffenster betrachten, das diese Anlageklasse bisher geboten hat.
Haftungsausschluss: Dieser Artikel dient ausschließlich der allgemeinen Information und stellt weder eine Anlageberatung noch eine Empfehlung zum Kauf oder Verkauf von Wertpapieren dar. Die Zahlen stammen aus Unternehmensveröffentlichungen,
Behördliche Bekanntmachungen und namentlich genannte Branchenquellen; die Originalwährungen werden zusammen mit den ungefähren Gegenwerten in US-Dollar zu indikativen Wechselkursen angegeben (7,15 RMB pro USD). Marktprognosen sind Schätzungen Dritter und können sich ändern. Stichtag der Informationen: 23. Juli 2026.











