
2026年前五大協作機器人製造商:誰佔據主導地位?誰正在崛起?
2026 年的協作機器人市場並無公認的領導者,因為各製造商採用不同的基準來披露其業績。有些廠商報告協作機器人的營收,而規模較大的自動化集團則將協作機器人與傳統機器人的營收合併計算。因此,一份可信的排名必須綜合考量生態系統實力、產品廣度、服務覆蓋範圍、地域發展動能、商業規模以及資訊披露品質,而非僅比較表面營收數字。
一覽
協作機器人已不再是小眾實驗。根據國際機器人聯合會的數據,1 在 2023 年全球安裝的 541,302 台工業機器人中,協作機器人佔比達 10.5%。然而,要找出市場領導者,遠比統計安裝數量來得困難。 部分製造商會公開協作機器人的營收數據,而業務多元化的自動化集團則會將所有機器人銷售額合併報表。因此,本排名係綜合考量戰略定位、產品影響力、商業規模、地域覆蓋範圍以及公開資訊的品質進行評比。
篩選標準
這五家製造商是透過「資訊披露調整法」篩選出來的。首先,該公司必須擁有具實質意義的協作機器人產品組合,並具備國際商業影響力。其次,必須透過經審計的文件或官方投資者報告披露足夠的最新資訊,以確立其規模。第三,評估將考量產品廣度、服務覆蓋範圍、通路實力,以及對買方預期的影響力。
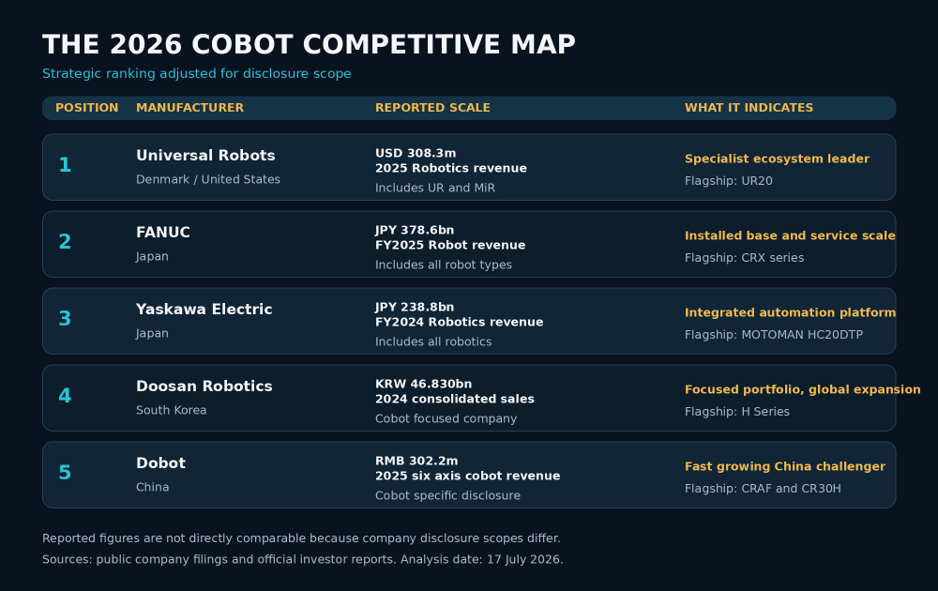
此方法產出的是一幅競爭格局圖,而非基於聲稱數據的全球市佔率表格。泰瑞達(Teradyne)將 Universal Robots 與移動機器人製造商 MiR 合併計算。發那科(FANUC)和安川(Yaskawa)將傳統機器人與協作機器人歸入同一類別。斗山(Doosan)則更專注於協作機器人。Dobot 提供了目前最清晰的六軸協作機器人營收披露資料。 若將這些數據視為等同,將造成虛假的精確度。
業者簡介
1. Universal Robots
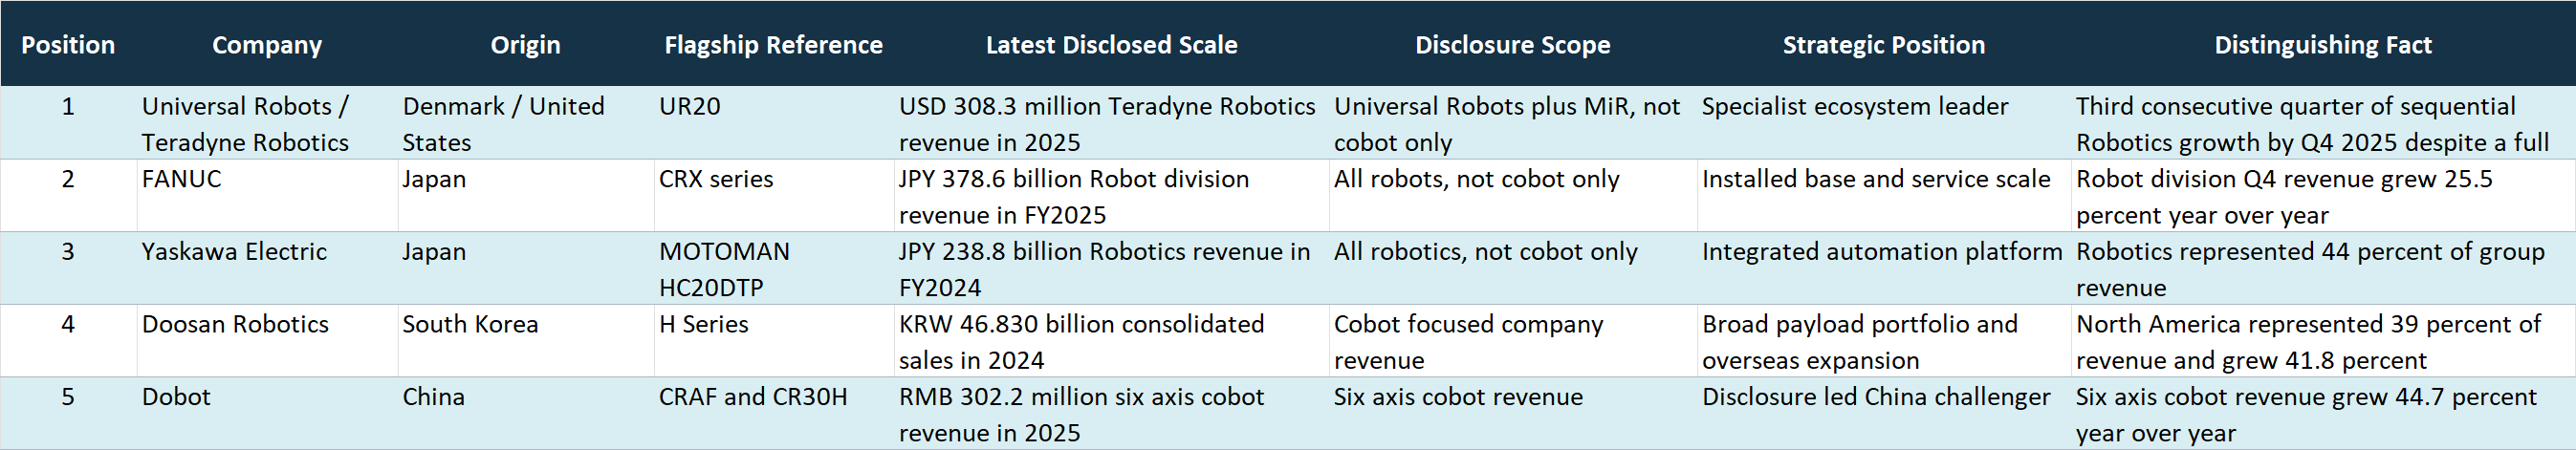
Universal Robots 之所以仍能成為該類別的標竿,在於其將協作機器人的專業優勢與成熟的合作夥伴生態系統相結合。母公司泰瑞達(Teradyne)報告指出,2025 年機器人業務營收為 3.083 億美元,較 2024 年下降 15.5%。 該數字同時涵蓋 Universal Robots 與 MiR,因此並非純粹的合作機器人營收數據。由於泰瑞達專注於原始設備製造商、系統整合商及大型企業客戶,第四季的機器人業務營收已連續第三個季度實現季增。2
對於尋求經過驗證的通用平台的買家而言,UR20 是首選參考機型。Universal Robots 之所以位居榜首,是因為生態系統的影響力可能比標稱負載能力更為重要。系統整合商對產品的熟悉度、應用套件以及部署支援,都能降低執行風險。
2. FANUC
FANUC 展現了另一種形式的領先優勢。其優勢在於圍繞更廣泛的機器人業務所建構的服務基礎設施與自動化安裝基數。綜合其最新財報中四個季度的披露數據,2025 財年機器人事業部營收達 3,786 億日圓。 第四季機器人事業部營收達1,094億日圓,較去年同期成長25.5%。³
CRX 系列是 FANUC 的協作機器人標竿產品,包含一款承重 40 公斤的機型,以及在其最新投資者簡報中重點介紹的便攜式 CRX 3iA 焊接系統
簡報.3 當買家希望協作機器人能融入既有的工廠自動化標準,而非作為獨立單元運作時,FANUC 尤其具備優勢。3. 安川電機
安川電機將機器人技術與運動控制及系統工程相結合。其 2025 年年報指出,2024 會計年度機器人事業部的營收為 2,388 億日圓,佔集團總營收的 44%。4 該事業部涵蓋傳統工業機器人,因此該數字反映的是組織規模,而非僅指協作機器人的銷售額。
MOTOMAN HC20DTP 是其協作機器人的旗艦型號。安川電機的獨特優勢在於能將機械手臂、驅動系統、控制器及生產工程進行整合。這項優勢特別適合重視統一自動化架構與成熟製程知識的製造商,尤其在焊接、物料搬運及機床輔助等領域。
4. 斗山機器人
斗山機器人(Doosan Robotics)公佈2024年合併營收為468.30億韓元。 總營收雖下滑11.7%,但北美營收增長41.8%,佔總營收的39%。⁵ 這種差異至關重要,因為它顯示出儘管公司整體面臨艱難的一年,但在龐大的海外自動化市場中仍展現出商業動能。
H 系列在產品組合中佔據主導地位,佔營收的 28%,領先於佔 23% 的 M 系列。
5. 斗山(Doosan)憑藉廣泛的負載範圍產品組合及專注於協作機器人的定位而脫穎而出。其排名位居第四,反映出該公司穩健的國際擴張步伐,但相較於業務多元化的日本集團,其已披露的營收規模較小。5. Dobot
Dobot 是前五名中唯一的中国企業,也是當前最具透明度的協作機器人成長案例。其 2025 年香港交易所年報顯示,集團營收達 4.922 億人民幣,增長 31.7%。六軸協作機器人營收增長 44.7%,達 3.022 億人民幣。6
該公司推出了 CRAF 智能力控協作機器人及 CR30H 高速大負載機型。⁶ Dobot 的優勢不僅在於成本較低,更在於其正積極拓展工業、教育、醫療及商業應用領域,同時為投資者提供比多數競爭對手更清晰的協作機器人營收視圖。
中國的挑戰者
多博特的納入改變了排名邏輯。不應將中國製造商視為單一價格層級。多博特披露的成長數據顯示,競爭焦點正從「中國協作機器人能否贏得訂單」轉向「哪些供應商能維持銷售通路、應用支援及高端產品開發」。
對採購方而言,其啟示顯而易見。儘管全球龍頭廠商仍可能提供最低的整合風險,但中國供應商如今已能展現可信的產品深度與更快的公開成長率。因此,採購團隊應
在比較 ARM 價格的同時,也應一併評估當地服務反應、經認證的應用套件、備件供應狀況,以及系統整合商的能力。值得關注的企業
ROKAE Robotics 是成長最迅速的已公開挑戰者。其最終香港交易所招股書顯示,2025年營收達5.217億人民幣,增長60.4%。 協作機器人營收增長46.0%,達人民幣1.382億元,銷量則增長75.4%,達3,633台。 根據招股說明書,ROKAE 在中國協作機器人銷量排名第四,市佔率為 8.1%。7 同一份文件指出,它是前六大供應商中唯一一家年產量超過 1,000 台靈活協作機器人的廠商。
ABB 仍具有戰略重要性,因其將 GoFa 協作機器人系列與全球自動化產品組合相結合。該公司未列入前五名,是因為其可比的協作機器人專項營收未公開單獨列示。此披露缺口雖不減損其對買家的相關性,但導致無法基於明確數據,將其明確排在當前數據更清晰的公司之上。
此排名對買家的意義
初步分析結果顯示,市場上並不存在單一形式的主導地位。Universal Robots 在專業生態系統影響力方面領先;FANUC 在工業服務規模方面領先;安川(Yaskawa)則憑藉整合式自動化架構佔據優勢;斗山(Doosan)提供聚焦且廣泛的產品組合,並具備海外市場的成長動能;而多博特(Dobot)則代表著以資訊披露為導向、最具潛力的中國市場成長案例。
因此,買家應從營運模式著手,而非僅看商標。當應用支援匱乏時,應選擇生態系統領導者;當工廠已具備自有控制系統時,應選擇業務多元化的既有廠商;而當在地
整合能力使產品演進加速在經濟上更具效益。到了 2026 年,能脫穎而出的協作機器人,與其說是具備最優異獨立規格的機械臂,不如說是針對目標任務具備最低部署風險的平台。免責聲明:本文僅供參考,不構成任何投資、財務、法律、採購或其他專業建議。讀者於做出決策前,應直接向相關公司或主管機關核實規格、價格、供貨狀況、法規要求及商業條款。












