
Die fünf führenden Hersteller von kollaborativen Robotern im Jahr 2026: Wer dominiert den Markt und wer gewinnt an Boden?
Auf dem Markt für kollaborative Roboter im Jahr 2026 gibt es keinen unangefochtenen Marktführer, da die Hersteller ihre Geschäftszahlen auf unterschiedlicher Basis ausweisen. Einige geben die Umsätze mit Cobots an, während größere Automatisierungskonzerne kollaborative und konventionelle Roboter zusammenfassen. Ein aussagekräftiges Ranking muss daher die Stärke des Ökosystems, die Produktbreite, die Reichweite der Dienstleistungen, die geografische Dynamik, die wirtschaftliche Größenordnung und die Qualität der Offenlegung berücksichtigen, anstatt lediglich die Gesamtumsätze zu vergleichen.
Auf einen Blick
Kollaborative Roboter sind längst kein Nischen-Experiment mehr. Laut der International Federation of Robotics machten sie im Jahr 2023 10,5 Prozent der weltweit installierten 541.302 Industrieroboter aus.1 Doch die Ermittlung des Marktführers ist schwieriger als die Zählung der Installationen. Einige Hersteller legen ihre Cobot-Umsätze offen, während diversifizierte Automatisierungskonzerne alle Roboterumsätze zusammen ausweisen. Dieses Ranking vergleicht daher die strategische Position, den Produkteinfluss, die wirtschaftliche Größenordnung, die geografische Reichweite sowie die Qualität der öffentlichen Berichterstattung.
Auswahlkriterien
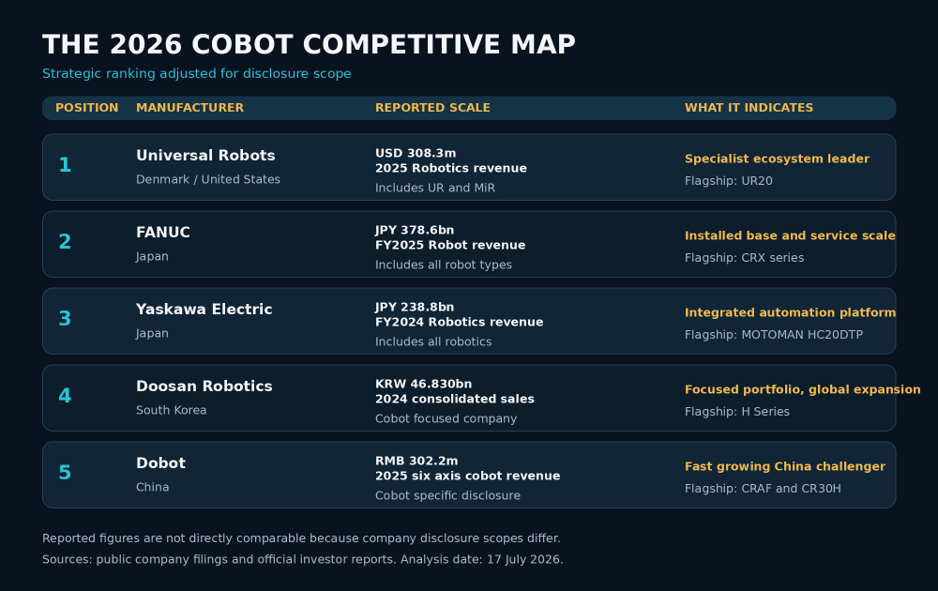
Die fünf Hersteller wurden anhand einer um die Offenlegungslage bereinigten Methode ausgewählt. Erstens muss das Unternehmen über ein aussagekräftiges Portfolio an kollaborativen Robotern sowie internationale wirtschaftliche Relevanz verfügen. Zweitens muss es durch einen geprüften Geschäftsbericht oder einen offiziellen Investorenbericht ausreichend aktuelle Informationen offenlegen, um die Unternehmensgröße nachzuweisen. Drittens berücksichtigt die Bewertung die Produktbreite, die Reichweite der Dienstleistungen, die Stärke der Vertriebskanäle sowie den Einfluss auf die Erwartungen der Käufer.
Dieser Ansatz liefert eher eine Wettbewerbsübersicht als eine Tabelle mit angegebenen globalen Marktanteilen. Teradyne fasst Universal Robots mit dem Hersteller mobiler Roboter MiR zusammen. FANUC und Yaskawa weisen konventionelle und kollaborative Roboter im selben Segment aus. Doosan konzentriert sich stärker auf Cobots. Dobot liefert die klarsten aktuellen Angaben zum Umsatz mit sechsachsigen Cobots. Würde man diese Zahlen als gleichwertig behandeln, würde dies zu einer falschen Genauigkeit führen.
Unternehmensprofile
1. Universal Robots
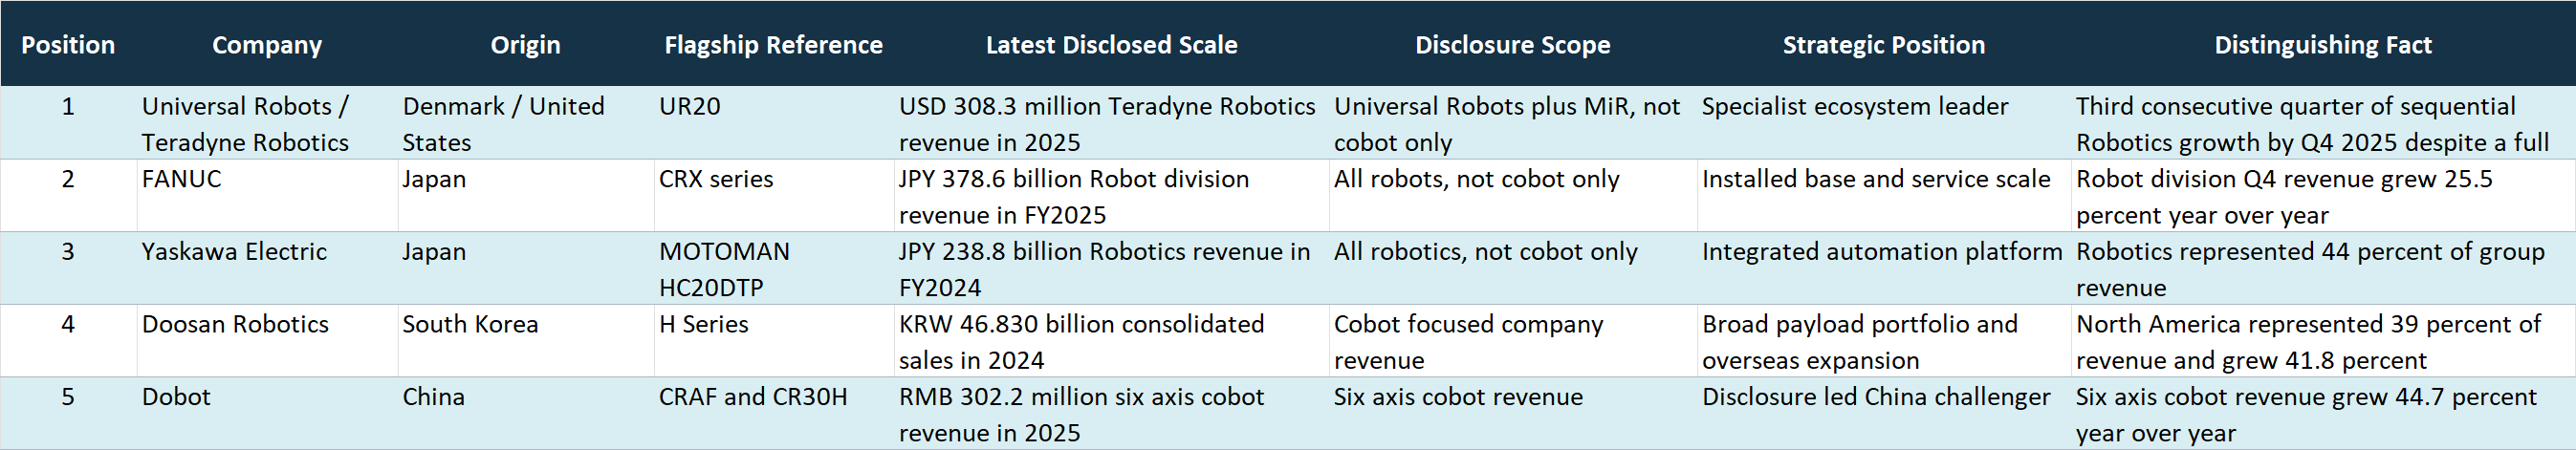
Universal Robots bleibt der Maßstab in dieser Kategorie, da das Unternehmen seine Spezialisierung auf Cobots mit einem ausgereiften Partner-Ökosystem verbindet. Die Muttergesellschaft Teradyne meldete für das Jahr 2025 einen Umsatz im Bereich Robotik in Höhe von 308,3 Millionen US-Dollar, was einem Rückgang von 15,5 Prozent gegenüber 2024 entspricht. Diese Zahl umfasst sowohl Universal Robots als auch MiR und stellt somit keine reine Cobot-Zahl dar. Das vierte Quartal war das dritte Quartal in Folge, in dem der Umsatz im Bereich Robotik gegenüber dem Vorquartal wuchs, da sich Teradyne auf Originalgerätehersteller, Systemintegratoren und Großkunden konzentrierte.2
Der UR20 ist das Flaggschiff für Käufer, die eine bewährte Allzweckplattform suchen. Universal Robots nimmt hier den ersten Platz ein, da der Einfluss des Ökosystems wichtiger sein kann als die nominelle Traglast. Die Vertrautheit der Integratoren, Anwendungspakete und die Unterstützung bei der Implementierung verringern das Ausführungsrisiko.
2. FANUC
FANUC zeichnet sich durch eine andere Form der Marktführerschaft aus. Sein Vorteil liegt in der Service-Infrastruktur und der installierten Basis im Automatisierungsbereich, die auf einem weitaus breiteren Robotergeschäft aufbauen. Addiert man die vier vierteljährlichen Angaben aus den jüngsten Ergebnissen, ergibt sich für das Geschäftsjahr 2025 ein Umsatz der Robotersparte von 378,6 Milliarden JPY. Der Umsatz der Robotersparte im vierten Quartal erreichte 109,4 Milliarden JPY und lag damit 25,5 Prozent über dem Vorjahreszeitraum.³
Die CRX-Serie ist FANUCs Referenzmodell im Bereich der kollaborativen Roboter und umfasst ein Modell mit einer Traglast von 40 Kilogramm sowie das tragbare Schweißsystem CRX 3iA, das in der jüngsten Investorenpräsentation des Unternehmens hervorgehoben wurde
Präsentation.3 FANUC ist besonders dann stark, wenn ein Käufer Cobots sucht, die sich in einen etablierten Standard der Fabrikautomation einfügen sollen, anstatt als eigenständige Insel zu fungieren.3. Yaskawa Electric
Yaskawa verbindet Robotik mit Bewegungssteuerung und Systemtechnik. Im Geschäftsbericht 2025 heißt es, dass der Umsatz im Bereich Robotik im Geschäftsjahr 2024 238,8 Milliarden JPY betrug und 44 Prozent des Konzernumsatzes ausmachte.4 Da dieses Segment auch herkömmliche Industrieroboter umfasst, spiegelt diese Zahl die Unternehmensgröße wider und bezieht sich nicht ausschließlich auf den Cobot-Umsatz.
Der MOTOMAN HC20DTP ist das Flaggschiff unter den kollaborativen Robotern. Die besondere Stärke von Yaskawa liegt in der Integration von Roboterarmen, Antrieben, Steuerungen und Fertigungstechnik. Das Unternehmen eignet sich für Hersteller, die Wert auf eine einheitliche Automatisierungsarchitektur und fundiertes Prozesswissen legen, insbesondere in den Bereichen Schweißen, Handhabung und Maschinenbeschickung.
4. Doosan Robotics
Doosan Robotics meldete für das Jahr 2024 einen konsolidierten Umsatz von 46,830 Milliarden KRW. Der Gesamtumsatz ging um 11,7 Prozent zurück, doch der Umsatz in Nordamerika stieg um 41,8 Prozent und machte 39 Prozent des Gesamtumsatzes aus.⁵ Diese Diskrepanz ist von Bedeutung, da sie trotz eines für das gesamte Unternehmen schwierigen Jahres eine positive Geschäftsentwicklung in einem großen ausländischen Automatisierungsmarkt verdeutlicht.
Die H-Serie führte den Produktmix mit einem Anteil von 28 Prozent am Umsatz an, gefolgt von der M-Serie mit 23 Prozent.
5 Doosan zeichnet sich durch ein breites Portfolio an Nutzlasten und eine klar definierte Ausrichtung als Cobot-Anbieter aus. Der vierte Platz spiegelt die glaubwürdige internationale Expansion wider, die jedoch durch eine im Vergleich zu den diversifizierten japanischen Konzernen geringere ausgewiesene Umsatzbasis ausgeglichen wird.5. Dobot
Dobot ist der chinesische Vertreter unter den Top 5 und derzeit das transparenteste Wachstumsbeispiel im Cobot-Bereich. Der Jahresbericht 2025 an der HKEX weist einen Konzernumsatz von 492,2 Millionen RMB aus, was einem Anstieg von 31,7 Prozent entspricht. Der Umsatz mit 6-Achsen-Cobots stieg um 44,7 Prozent auf 302,2 Millionen RMB.6
Das Unternehmen stellte den intelligenten, kraftgesteuerten Cobot „CRAF“ sowie das Hochgeschwindigkeitsmodell „CR30H“ für hohe Traglasten vor.⁶ Dobots Alleinstellungsmerkmal sind nicht lediglich niedrigere Kosten. Das Unternehmen baut seine Präsenz in den Bereichen Industrie, Bildung, Gesundheitswesen und gewerbliche Anwendungen aus und bietet Investoren dabei einen klareren Überblick über die Cobot-Umsätze als die meisten Wettbewerber.
Der chinesische Herausforderer
Die Einbeziehung von Dobot verändert die Logik der Rangliste. Chinesische Hersteller sollten nicht als einheitliche Preisklasse behandelt werden. Das von Dobot ausgewiesene Wachstum deutet darauf hin, dass sich die Wettbewerbsfrage nicht mehr darauf konzentriert, ob chinesische Cobots Aufträge gewinnen können, sondern darauf, welche Anbieter Vertriebskanäle, Anwendungsunterstützung und die Entwicklung von Premiumprodukten nachhaltig aufrechterhalten können.
Die Implikation für den Käufer ist klar. Ein global etablierter Anbieter mag zwar nach wie vor das geringste Integrationsrisiko bieten, doch ein chinesischer Anbieter kann nun eine glaubwürdige Produktvielfalt und ein schnelleres, offen kommuniziertes Wachstum vorweisen. Beschaffungsteams sollten daher
Vergleichen Sie neben dem Preis von ARM auch die Reaktionszeiten des lokalen Kundendienstes, zertifizierte Anwendungspakete, die Verfügbarkeit von Ersatzteilen und die Kompetenz der Systemintegratoren.Unternehmen, die man im Auge behalten sollte
ROKAE Robotics ist der am schnellsten aufstrebende börsennotierte Herausforderer. Sein endgültiger Prospekt für die HKEX weist für 2025 einen Umsatz von 521,7 Millionen RMB aus, was einem Anstieg von 60,4 Prozent entspricht. Der Umsatz mit kollaborativen Robotern stieg um 46,0 Prozent auf 138,2 Millionen RMB, während die Verkaufszahlen um 75,4 Prozent auf 3.633 Einheiten zunahmen. Laut dem Prospekt belegte ROKAE mit einem Marktanteil von 8,1 Prozent den vierten Platz in China beim Absatzvolumen von kollaborativen Robotern.⁷ Aus derselben Einreichung geht hervor, dass das Unternehmen der einzige Anbieter unter den Top 6 war, der jährlich mehr als 1.000 flexible kollaborative Roboter produzierte.
ABB bleibt ebenfalls von strategischer Bedeutung, da das Unternehmen die GoFa-Kollaborationsroboter-Reihe mit einem globalen Automatisierungsportfolio kombiniert. Es liegt außerhalb dieser Top 5, da vergleichbare, spezifisch auf Cobots bezogene Umsätze nicht separat veröffentlicht werden. Diese Informationslücke mindert zwar nicht die Relevanz des Unternehmens für Käufer, verhindert jedoch eine eindeutige, evidenzbasierte Einstufung vor Unternehmen mit klareren aktuellen Zahlen.
Was das Ranking für Käufer bedeutet
Das ursprüngliche Analyseergebnis lautet, dass es keine einheitliche Form der Marktbeherrschung gibt. Universal Robots ist führend hinsichtlich des Einflusses auf das spezialisierte Ökosystem. FANUC ist führend hinsichtlich des Umfangs industrieller Dienstleistungen. Yaskawa ist führend durch eine integrierte Automatisierungsarchitektur. Doosan bietet eine fokussierte Portfoliobreite mit Dynamik auf den ausländischen Märkten. Dobot stellt den stärksten, durch Offenlegung gestützten Wachstumsfall aus China dar.
Ein Käufer sollte daher vom Geschäftsmodell ausgehen, nicht vom Logo. Wählen Sie den Marktführer im Ökosystem, wenn Anwendungsunterstützung knapp ist, den diversifizierten etablierten Anbieter, wenn die Anlage bereits über eigene Steuerungssysteme verfügt, und den Herausforderer, wenn lokale
Die Integrationsfähigkeit macht eine schnellere Produktentwicklung wirtschaftlich sinnvoll. Im Jahr 2026 wird der erfolgreiche Cobot wahrscheinlich weniger der Roboterarm mit den besten Einzelwerten sein als vielmehr die Plattform mit dem geringsten Einsatzrisiko für die jeweilige Aufgabe.Haftungsausschluss: Dieser Artikel dient ausschließlich zu Informationszwecken und stellt keine Anlage-, Finanz-, Rechts-, Beschaffungs- oder sonstige professionelle Beratung dar. Leser sollten Spezifikationen, Preise, Verfügbarkeit, gesetzliche Anforderungen und Geschäftsbedingungen vor einer Entscheidung direkt beim jeweiligen Unternehmen oder bei der zuständigen Behörde überprüfen.












