
自動導航機器人(AMR)與自動導引車(AGV)的預算規劃:解析當前市場價格
一款2020年售價介於10萬至15萬人民幣(約14,000至21,000美元)的中階中國製自主移動機器人,如今出貨價僅為當時的一半左右;相較之下,西方產品的建議售價則幾乎沒有變動。 本系列「AMR/AGV 基礎知識」的第 4 篇文章,將此價差轉化為實用的預算參考:涵蓋從 40,000 美元的平平台型機器人到 300,000 美元的自主叉車等所有主要車型類別的當前價格區間, 探討中國與全球價格差距背後的結構性因素、解釋任何報價的五大成本驅動因素,以及「ARPI 價格架構地圖」——這是我們針對缺乏經審計價格指數的市場所建立的原創基準參考。
對於初次購買者而言,關於移動機器人定價最實用的知識在於:該機器的標價是整個專案中最不穩定的數字。 一款中階自動移動機器人(AMR),若於 2020 年從中國工廠出廠時的價格約為 100,000 至 150,000 人民幣(約合 14,000 至 21,000 美元) ,如今出貨價格已降至人民幣50,000至80,000元(約合7,000至11,200美元), 根據發祥工廠工業研究院2026年發布的中國移動機器人產業報告,這代表五年內價格下跌了40%至50%。 同期,西方市場的建議售價則維持得遠為穩健,根據最新的融資市場數據,入門級平底平台型自主移動機器人(AMR)的單價仍維持在每台40,000至80,000美元之間。 這種日益擴大的價差——而非任何單一價格點——才是這個市場的真正重點,它將影響後續的每一項預算決策。 本指南是我們關於自主移動機器人(AMR)與自動導引車(AGV)十部曲系列的第四篇,內容詳列各機器人類別的當前價格區間、闡釋中國與全球市場的價差、釐清實際影響成本的因素,並預測價格走勢。
各子類別的價格區間
要理解移動機器人的定價,以車型類別為基準比以品牌為基準更為合適,因為不同類別之間的價差遠大於同一類別內競爭廠商之間的價差。根據我們在週二文章中建立的類別分類法,2026 年中期的市場將匯聚成四大價格層級。
入門級產品為平底平台式及底盤式自動導引車(AMR),它們是「貨到人」揀選及輕型運輸的骨幹。在西方市場,此類機型的單價通常介於 40,000 至 80,000 美元之間, 根據全球科技融資供應商 CHG-MERIDIAN 於 2026 年 5 月發布的部署數據,48 至 60 個月的租賃期中,每台每月租金介於 600 至 900 美元。
負責沿既定路線拉動手推車的牽引車及拖曳型自動導引車(AGV),其價格區間與上述設備相近,介於 50,000 至 85,000 美元之間,每月租賃費用約為 800 至 1,200 美元。價格的顯著變化出現在堆高機型上。用於處理托盤和貨架的自動導引堆高機(AGV),根據起升高度、載重能力及導航複雜度不同,價格介於75,000至200,000美元之間,每月租賃費用則為1,200至3,200美元。 在產品線的頂端,結合自然導航與高載重起重功能的複雜自主叉車,起價為 150,000 美元,最高可超過 300,000 美元,每月租賃費用則介於 2,200 美元至 5,500 美元之間。 專為汽車廠、造船廠及鑄造廠打造、載重範圍介於 5 至 60 公噸的重載自動導引車(AGV),屬於客製化工程專案,價格需視個案而定,極少對外公開報價。
上述所有數字均應遵循一項預算原則:硬體僅是帳單的一部分。對於花在車輛本身的每1美元,買家應額外預留約30%的預算,用於工程、解決方案設計、現場測繪、車隊軟體設定、安全驗證及調試。 一臺售價 50,000 美元的自主移動機器人(AMR),若將維護、軟體授權及能源成本納入計算,其五年總擁有成本估計約為 84,000 美元,較購置價格高出 68%。 閱讀過我們協作機器人系列文章的讀者會發現這種模式:在移動機器人領域,正如固定式機械手臂自動化一樣,標價僅是入門門檻,而非最終帳單。
中國與全球的價格差距
此市場中最大的定價變因在於製造地。根據「發向工廠」研究所的分析,目前中國製 AMR 的定價約為具備大致相當核心功能的歐美同類產品的 40% 至 60%。 具體而言,一款載重低於一噸的中階中國製AMR,目前售價僅為
該工廠的價格介於 50,000 至 80,000 人民幣(約合 7,000 至 11,200 美元),而同等級的西方平底平台機台購置價格則為 40,000 至 80,000 美元。 即使加上運費、關稅、系統整合及在地支援成本,到岸成本差距依然顯著。有三項結構性因素支撐著這項價差。首先是零組件在地化:自 2022 年以來,中國國內的雷達供應商和控制器製造商共同將中國移動機器人的硬體成本結構降低了約 35%,而這些節省下來的成本直接反映在出廠價格上。 其次,規模效應:僅以Hikrobot為例,該公司於2026年7月披露已生產超過20萬台移動機器人,其最新製造基地年產能達75,000台;而Geek+則已向約40個國家交付了約56,000台自主移動機器人(AMR)。 如此龐大的訂單量,能以西方自動導航機器人(AMR)製造商目前無法匹敵的方式,攤銷固定工程成本。第三,競爭強度:2026年上半年全球推出了近100款新的移動機器人產品,其中約五分之四來自中國企業,這種供給端的擁擠現象正對每家既有廠商的定價施加壓力。
這項差距正在重塑貿易流向。中國移動機器人出口訂單占比已從2022年的約26%攀升至2025年的超過40%,這意味著價格差異不再僅是中國國內的現象,而是成為歐洲、東南亞及北美採購市場中的一股活躍力量。 買家應留意我們在本系列文章中一貫強調的注意事項:較低的出廠價並不必然意味著總成本較低,因為當地服務覆蓋範圍、備件物流、軟體成熟度以及整合支援等因素均未包含在標價之中,實際上可能侵蝕這份價差。 但這項價差確實能帶來談判籌碼,因為如今每份西方報價,都已隱含地以中國替代方案作為基準進行比較。
價格的決定因素要理解為何某款移動機器人的價格為 45,000 美元,而另一款卻高達 250,000 美元,必須剖析五項成本驅動因素,並按其影響程度由高至低排序。
載重與起重能力是主要決定因素。從 500 公斤的平平台型升級至能搬運托盤的叉車配置,其結構、馬達和液壓元件的數量會成倍增加,這正是為何叉車型 AGV 的價格區間,大致從平平台型 AGV 的價格區間結束之處開始。 導航系統位居第二。沿固定引導路徑行駛的磁帶式AGV僅配備最基本的感測裝置,而採用自然導航的AMR則將雷達、深度攝影機和慣性感測器與同步定位與建圖(SLAM)軟體融合; 以營收計,雷射 SLAM 系統目前約佔導航市場的 42.5%,僅感測套件的物料清單成本就可能高達數千美元,不過隨著中國雷射雷達產量的擴增,這部分所佔比例正迅速下降。
第三是軟體與車隊管理。負責分配任務、規劃路徑並防止死鎖的車隊管理系統,通常需另行授權使用,且隨著車隊規模擴大,其品質的重要性也隨之提升:當單一廠區內擁有超過 200 台機器人時,僅是排程演算法的差異,就足以使整體系統吞吐量波動 10% 至 30%。 第四,安全認證:符合無人駕駛工業卡車的國際標準 ISO 3691-4,以及工業移動機器人的美國標準 ANSI/RIA R15.08,會增加測試、冗餘感測及文件編製的成本,而未經認證的產品則可避免這些成本,這也是為何異常便宜的產品值得仔細檢視的原因之一。 第五,整合深度:將機器人連接至倉儲管理系統、輸送帶、門戶及升降機,這類工程工作量會隨專案複雜度而增加,這也是為何標準專案的部署週期為三至六個月,而大型專案則需 12 至 18
大型客製化專案需數個月時間。價格趨勢
當前所有訊號均指向同一方向:硬體價格下行,軟體與服務價格則持平或上漲。中國中端自動導引車(AMR)價格在過去五年內下跌了 40% 至 50%,這是最明確的數據佐證;而背後驅動此趨勢的結構性因素——零組件在地化、製造規模擴大以及市場競爭日趨激烈——正日益增強,而非減弱。 2026年上半年迎來了業界有史以來最大規模的新產品發布浪潮,而相鄰機器人類別的歷史經驗顯示,新產品發布浪潮往往預示著價格競爭的到來。
在任何多年期預算規劃中,有兩項制衡因素值得關注。第一項是貿易政策。 美國於2025年針對機器人進口啟動了《232條款》國家安全調查,任何由此產生的關稅都將提高中國製造機器人在美國市場的到岸成本,而工廠出廠端的經濟效益卻不會改變——這正是我們在協作機器人相關分析中曾標示的風險情境,此情境在此同樣適用。 第二個因素是價值向軟體領域的轉移。隨著硬體商品化,供應商正將利潤轉移至機隊管理授權、RaaS(機器人即服務)訂閱以及技術支援合約中。 根據國際機器人聯合會(IFR)的報告,「機器人即服務」模式在2024年成長了42%,該模式將資本支出轉化為經常性費用,對於試點專案極具吸引力;但在五至七年的時間跨度內,訂閱費用可能高於購置成本, 因此,定價問題日益轉變為融資問題。當今進行談判的買家應預設報價中的硬體價格明年將會更低,並應爭取採用租賃、RaaS 或分階段採購等合約結構,藉此把握部分價格下降的優勢,而非在整個折舊週期內鎖定高峰期的價格。
基準參考目前尚無經審計的、涵蓋整個產業的行動機器人價格指數,且此資產類別中的製造商均未在其監管文件中披露單價,因此本刊依據具名且附有日期來源的資料,建立起自身的基準參考。下表為「ARPI 價格架構圖」,這是我們針對本文彙整的證據所進行的原創綜合分析。 針對每類主要車型,該圖表將西方採購價格區間、經證實的中國出廠價格區間(如有)、主要成本驅動因素,以及價格走勢方向進行對照。 其方法採用刻意設計的三角驗證:西方價格區間源自 2026 年融資市場部署數據,中國價格區間源自發向工廠研究所的 2026 年產業報告,而規模背景則來自 Hikrobot 與 Geek+ 的製造商披露資訊,以及 IFR 的安裝數據。 其限制同樣是刻意設定且明確說明:這些是來自指定研究機構與供應商來源的趨勢區間,而非經審計的交易數據;且與企業披露資訊不同,這些數據不能被視為跨越範圍界限的直接可比數據。實際報價會因採購量、配置、整合深度及談判立場而有所不同。
表 1:價格架構圖
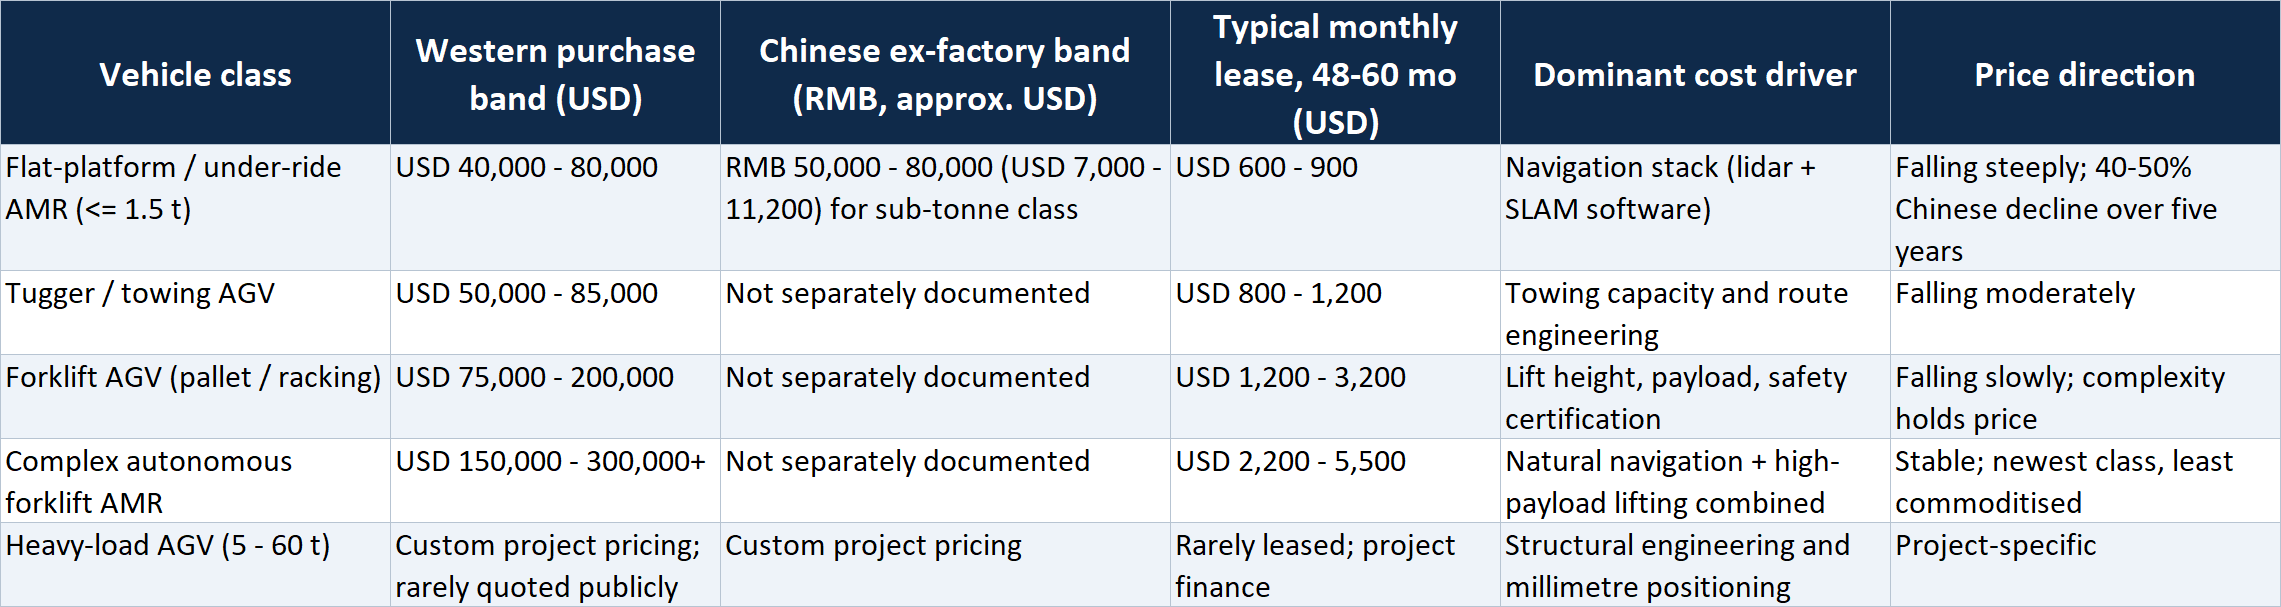
原始整合:西方的購買與租賃價格區間源自 CHG-MERIDIAN 部署數據(2026 年 5 月);中國的出廠價格區間及五年價格下降趨勢源自法向工業研究院報告(2026 年 6 月); 人民幣匯率按每美元 7.15 人民幣的參考匯率換算。價格區間取自指定來源,並非經審計的交易數據;實際報價會因訂購量、配置、整合深度及談判狀況而有所不同。
在預算規劃方面,我們建議以三個參考數字作為基準。若在西方市場進行三至五台入門級 AMR 的試點部署,並全面實施,五年內的預算應約為 200,000 至 500,000 美元。 若要部署由十台不同型號機組組成の中型車隊,在未計入實施額外費用的前提下,五年合約總額可能超過100萬美元。 此外,若在西方市場,任何 sub-tonne AMR 的報價遠低於 30,000 美元,或在中国出廠價遠高於 100,000 人民幣,都值得直接詢問報價包含哪些項目,因為根據已記錄的價格區間,這表示其中一方遺漏了某些內容。
表 2:首次部署預算編列——ARPI 累加法
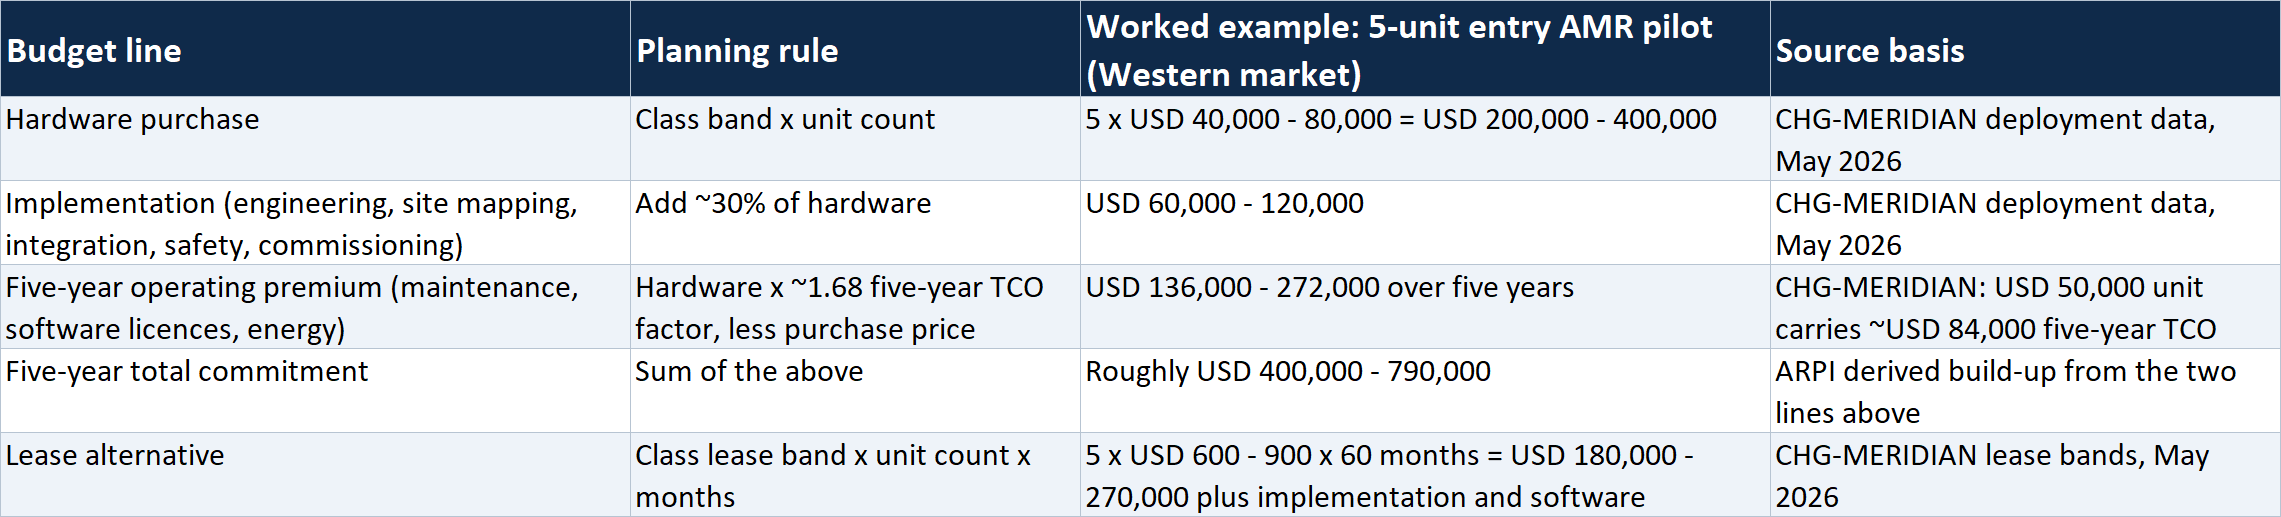
此為規劃範例,非報價。五年總擁有成本(TCO)係針對中階西方 AMR 的估算值,會因工作週期、軟體堆疊及服務合約而異。中國製造的機型雖能大幅降低硬體成本,但可能將成本轉嫁至運費、關稅、系統整合及在地支援等項目。
結論
2026 年的移動機器人定價,將獎勵那些將市場視為兩個相互關聯但截然不同系統的買家:其一是硬體市場,中國的規模經濟正推動價格以每年 8% 至 10% 的趨勢下降;其二是軟體與服務市場,供應商正在此重建其利潤率。 請針對完整架構編列預算,包含硬體成本、約30%的實施費用以及經常性軟體費用;將每份西方報價與已記錄的中國價格區間進行對標,並設計合約結構以掌握當前所有訊號均顯示仍在持續的價格下跌趨勢。明天,在本系列的第五篇文章中,我們將從價格轉向探討背後的人,並透過一則
針對主導此市場的製造商,依調整後範圍所做的排名。免責聲明
本文僅供一般參考之用,並不構成採購、財務或投資建議。價格區間係根據截至 2026 年 7 月 29 日的指定產業研究及供應商融資來源所做的趨勢性估算;這些並非經審計的交易數據,實際報價會因採購量、配置、整合範圍及協商情況而有所不同。 原文以人民幣(RMB)報價的數字,均附有按每美元兌人民幣7.15的參考匯率換算出的近似美元(USD)等值金額。讀者應在做出採購決策前,直接向供應商核實最新價格。












