
AMRおよびAGVの予算策定:現在の市場価格について解説
2020年には10万~15万人民元(約1万4000~2万1000米ドル)だった中国製の中級自律移動ロボットは、現在ではその約半額で出荷されている一方、欧米での定価はほとんど変わっていない。 AMR/AGV基礎知識シリーズの第4回では、この価格差を実用的な予算に落とし込みます。4万米ドルのフラットプラットフォーム型から30万米ドルの自律走行フォークリフトに至るまで、主要な車両クラスごとの現在の価格帯、 中国と世界の価格差の背景にある構造的要因、あらゆる見積もりを説明する5つのコスト要因、そして監査済みの価格指数が存在しない市場における独自のベンチマーク基準である「ARPI価格アーキテクチャマップ」について解説します。
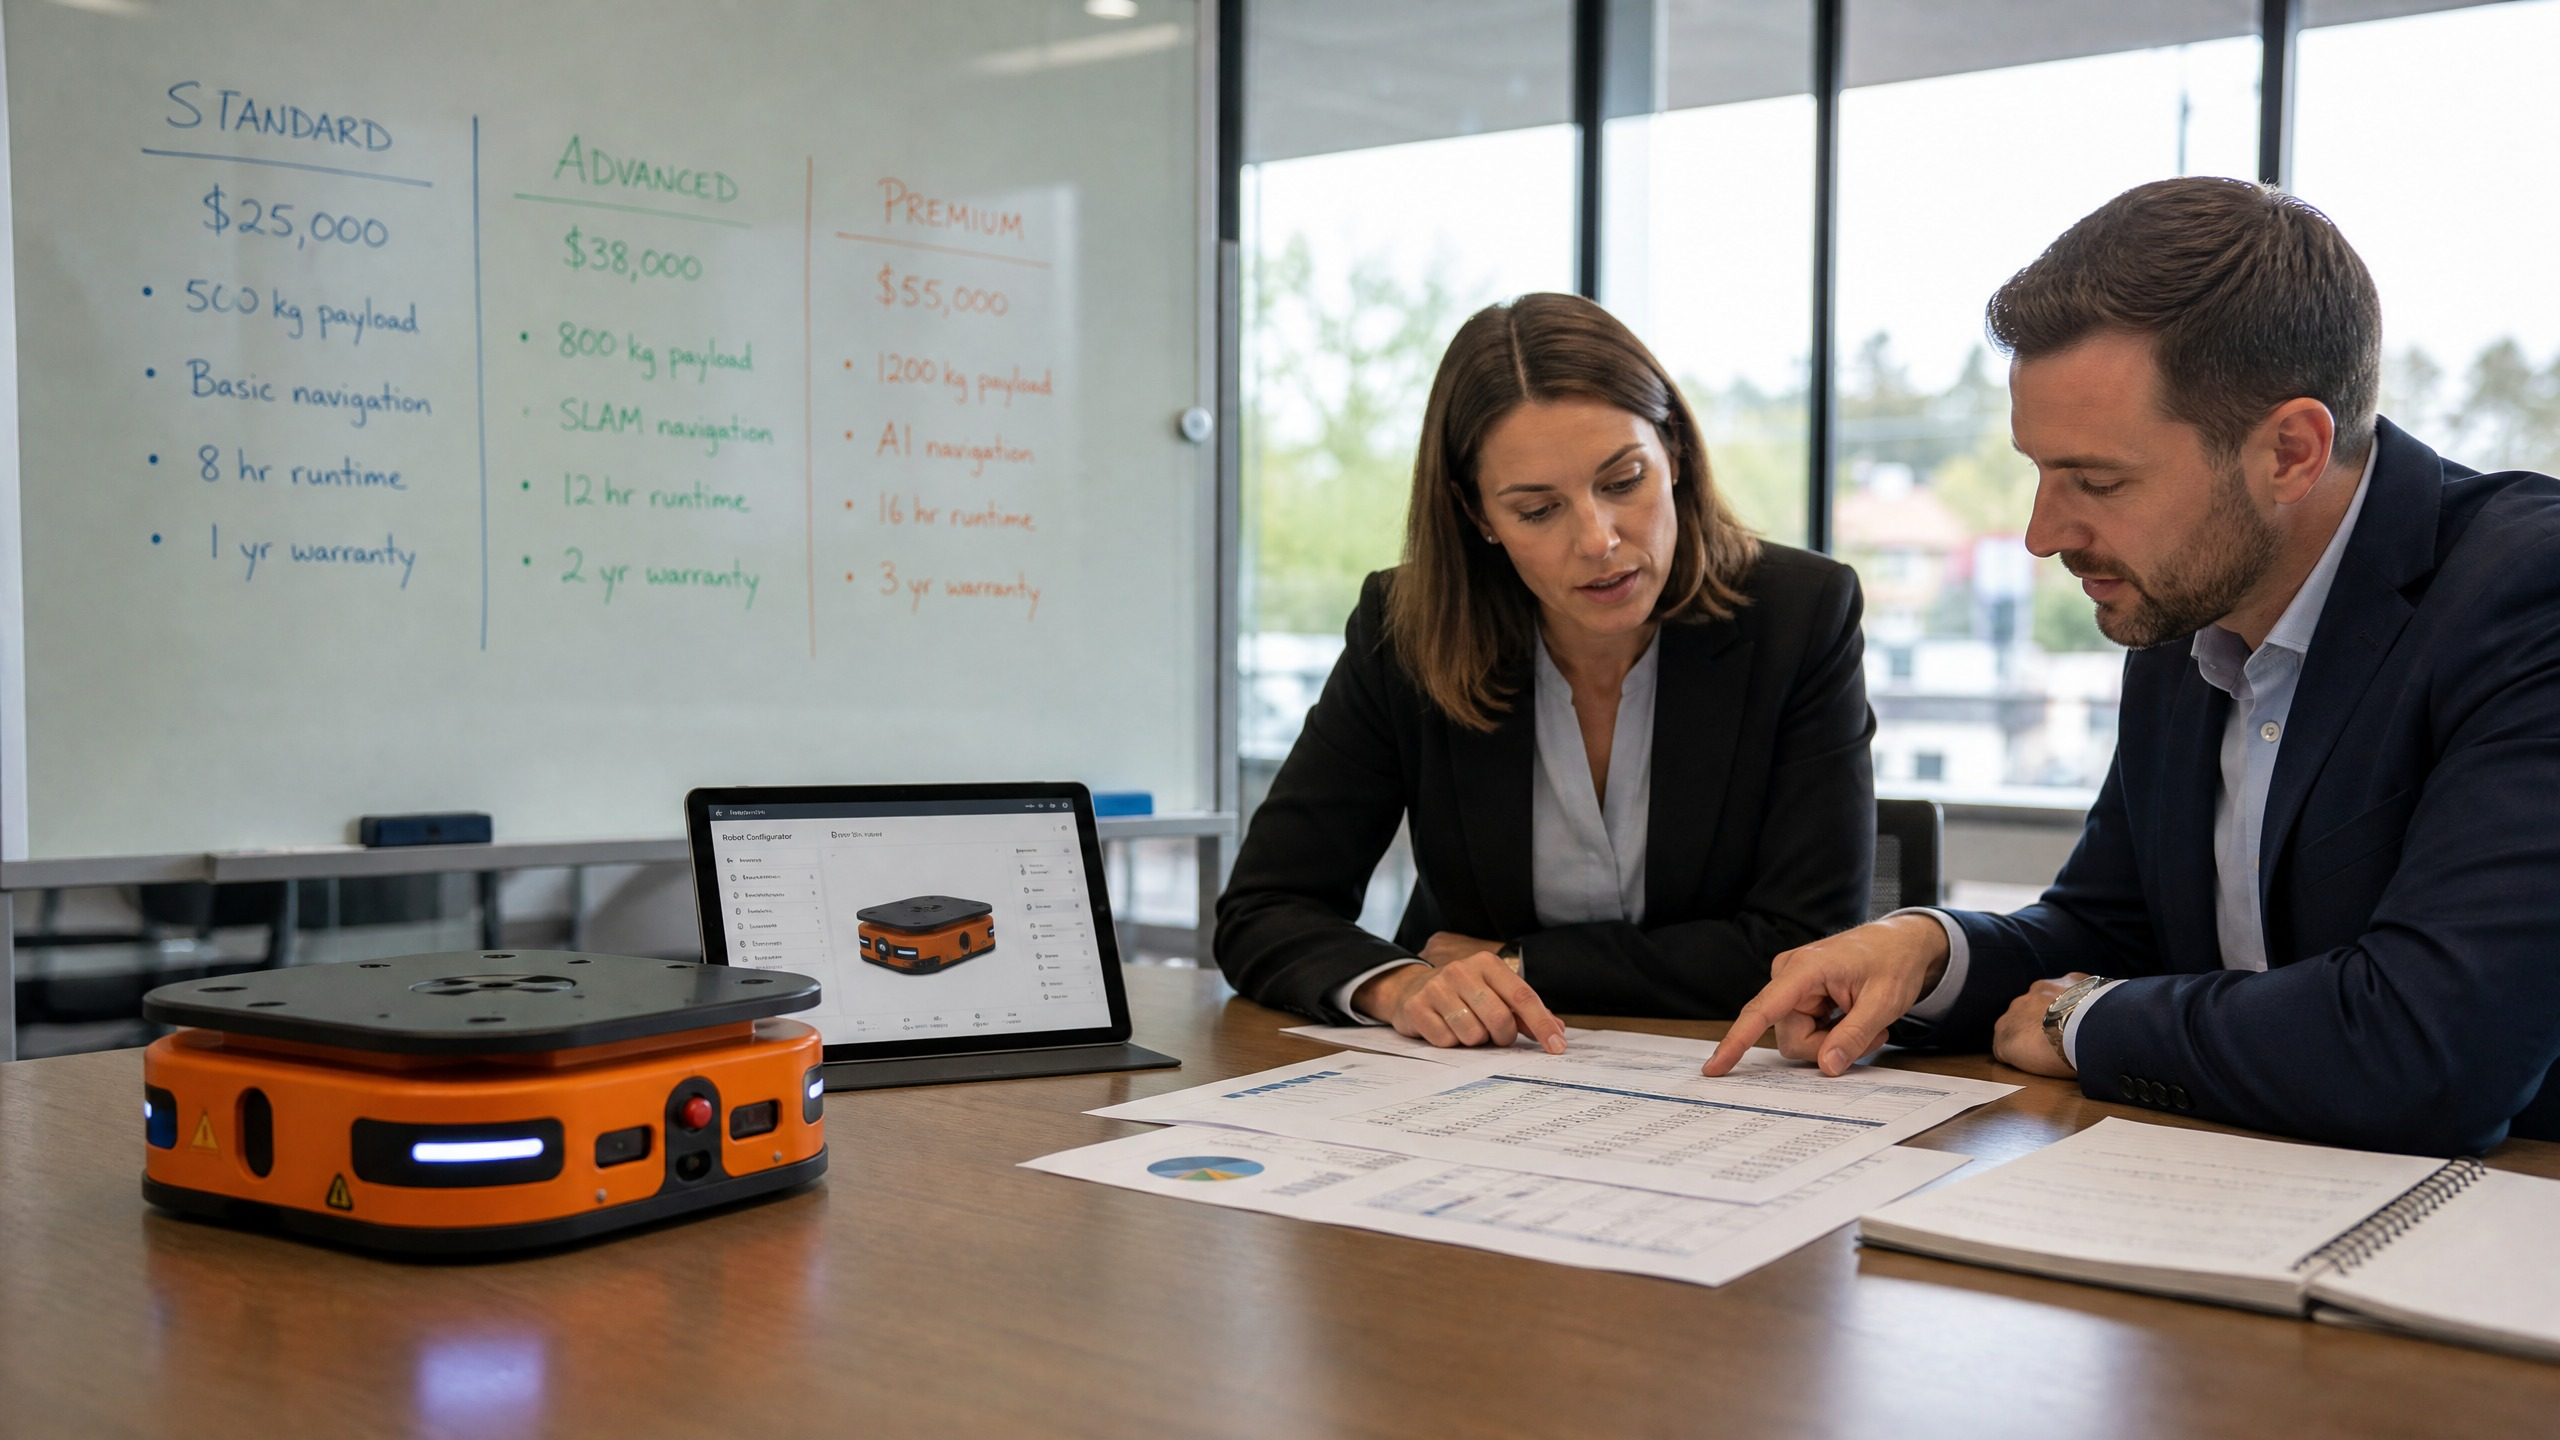
モバイルロボットの価格設定について、初めて購入する人が知っておくべき最も重要なことは、車両の定価がプロジェクト全体の中で最も変動しやすい数値であるということです。 2020年に中国の工場を出荷された際、価格がおよそ10万~15万人民元(約1万4,000~2万1,000米ドル)だった中級クラスの自律移動ロボット(AMR)は で出荷された中級クラスの自律移動ロボット(AMR)は、現在では50,000~80,000人民元(約7,000~11,200米ドル)で出荷されており、 5年間で40~50%下落している。これは、ファシャンゴンチャン産業研究所が発表した中国の移動ロボット産業に関する2026年報告書によるものである。 同期間において、欧米での定価ははるかに堅調に推移しており、最新の資金調達市場データによると、エントリーレベルのフラットプラットフォーム型AMRの単価は依然として1台あたり40,000~80,000米ドルで提示されている。 個々の価格水準ではなく、この拡大する価格差こそが、この市場の真の核心であり、その後のあらゆる予算決定に影響を与えている。 AMRおよび無人搬送車(AGV)に関する10回シリーズの第4弾となる本ガイドでは、ロボットクラスごとの現在の価格帯を提示し、中国と世界の価格差を解説するとともに、コストを実際に左右する要因を特定し、価格の今後の動向を予測します。
サブカテゴリー別の価格帯
移動ロボットの価格設定は、ブランド別ではなく車両クラス別に理解するのが最適です。なぜなら、クラス間の価格差は、同一クラス内の競合ベンダー間の価格差よりもはるかに大きいからです。火曜日の記事で確立したクラス分類に基づき、2026年半ばの市場は4つの大きな価格帯に分類されます。
エントリーレベルには、フラットプラットフォーム型およびアンダーライド型のAMRが位置しており、これらは「商品から人へ(GTP)」のピッキングや軽輸送の主力となっています。欧米市場では、これらは通常、1台あたり40,000~80,000米ドルで購入されています。 グローバルなテクノロジー・ファイナンス・プロバイダーであるCHG-MERIDIANが2026年5月に公表した導入データによると、48~60カ月のリース契約で、1台あたり月額600~900米ドルとなっています。
所定のルートに沿ってカートを牽引するタガー型および牽引型AGVは、50,000米ドルから85,000米ドルという同様の価格帯にあり、月額リース料はおよそ800米ドルから1,200米ドルです。価格帯が飛躍的に高くなるのは、荷物の持ち上げ機能を備えた機種です。パレットやラックを扱うフォークリフト型AGVは、リフト高さ、積載量、ナビゲーションの複雑さによって75,000~200,000米ドルの範囲にあり、月額リース料は1,200~3,200米ドルです。 最上位モデルである、自然ナビゲーションと高積載能力を兼ね備えた複雑な自律型フォークリフトは、15万米ドルからで、30万米ドルを超える場合もあり、月額リース料は2,200米ドルから5,500米ドルです。 自動車工場、造船所、鋳造所向けに設計された、5~60トンを運搬する重量物用AGVは、ケースバイケースで価格設定される特注プロジェクトであり、公に価格が提示されることはほとんどありません。
上記のすべての数値には、ある予算策定の原則を適用すべきである。すなわち、ハードウェアは請求額の一部に過ぎないということだ。車両本体に1ドルを費やすごとに、購入者はエンジニアリング、ソリューション設計、現場マッピング、フリート管理ソフトウェアの設定、安全検証、および試運転のために、およそ30%の追加費用を見込む必要がある。 50,000米ドルのAMR 1台の場合、メンテナンス、ソフトウェアライセンス、エネルギー費用を含めると、5年間の総所有コスト(TCO)は約84,000米ドルと推定され、これは購入価格の68%上乗せとなります。 当社の協働ロボットシリーズを読んでいる読者なら、このパターンに気づくでしょう。移動型ロボット分野においても、固定アーム型自動化と同様に、表示価格は「参加料」に過ぎず、最終的な請求額ではないのです。
中国と世界の価格格差
この市場における最大の価格変動要因は、製造地である。ファシャンゴンチャン研究所の分析によると、現在、中国のAMRは、中核機能が概ね同等である欧米製品と比較して、価格が約40~60%に抑えられている。 具体的に言えば、積載量1トン未満の中級クラスの中国製AMRは現在、
この工場の価格は50,000~80,000人民元(約7,000~11,200米ドル)であるのに対し、同等の欧米製フラットプラットフォーム型ユニットの購入価格は40,000~80,000米ドルである。 輸送費、関税、システム統合費用、現地サポート費用を加算した後でも、総コストの差は依然として大きい。この価格差を支えているのは、3つの構造的な要因です。第一に、部品の現地調達です。中国の国内LiDARサプライヤーやコントローラーメーカーは、2022年以降、中国の移動ロボットのハードウェアコスト構造を合計で約35%削減しており、そのコスト削減分は工場出荷価格に直接反映されています。 第二に、規模である。Hikrobot社だけでも、2026年7月に20万台以上の移動ロボットを生産したことを明らかにしており、同社の最新製造拠点の年間生産能力は7万5,000台と評価されている。一方、Geek+社は約40カ国に約5万6,000台のAMRを納入している。 この受注量により、固定的な開発コストが償却されるが、これは現在、欧米のAMRメーカーでは到底追随できない水準である。第三に、競争の激化である。2026年上半期には世界中で100機種近くの新しい移動ロボット製品が発売されたが、その約5分の4が中国企業によるものであり、この供給側の過密状態が、既存メーカーすべての価格設定に圧力をかけている。
この格差は貿易の流れを変えつつある。中国の移動ロボット輸出受注比率は、2022年の約26%から2025年には40%以上に上昇しており、価格差はもはや中国国内だけの現象ではなく、欧州、東南アジア、北米の調達市場においても重要な要因となっている。 買い手は、本シリーズ全体を通じて私たちが指摘している注意点に留意すべきだ。工場出荷価格が低いからといって、必ずしも総コストが低くなるわけではない。現地でのサービス網、予備部品の物流、ソフトウェアの成熟度、統合サポートなどはすべて価格表には反映されておらず、実際には価格差を縮めてしまう可能性があるからだ。 この価格差が確実にもたらすのは交渉上の優位性です。なぜなら、現在、欧米企業からの見積もりはすべて、暗黙のうちに中国の代替案をベンチマークとして比較されているからです。
価格を左右する要因ある移動ロボットが45,000米ドルであるのに対し、別のものが250,000米ドルになる理由を理解するには、影響度の大きい順に5つのコスト要因を分析する必要があります。
積載量と持ち上げ能力が最大の要因です。500キログラムのプラットフォームからパレットを持ち上げるフォークリフト構成へと移行すると、構造部品、モーター、油圧部品の使用量が倍増します。これが、フォークリフト型AGVの価格帯が、フラットプラットフォーム型の価格帯が終わるあたりから始まる理由です。 次に重要なのがナビゲーション・スタックです。固定されたガイド経路をたどる磁気テープ式AGVは、最小限のセンシング機能しか備えていませんが、自然ナビゲーション方式のAMRは、LiDAR、深度カメラ、慣性センサーを、同時位置推定・マッピング(SLAM)ソフトウェアと融合させています。 現在、レーザーSLAMシステムはナビゲーション市場の売上高の約42.5%を占めており、センシングパッケージだけでも部品原価で数千ドルに達することがありますが、中国製LiDARの生産量が増加するにつれて、その割合は急速に低下しています。
第三に、ソフトウェアとフリート管理である。タスクの割り当て、経路の計画、デッドロックの防止を行うフリート管理システムは、多くの場合別途ライセンス契約が必要であり、フリート規模の拡大に伴いその品質の重要性は高まる。ある施設で200台以上のロボットが稼働している場合、スケジューリングアルゴリズムの違いだけで、システム全体のスループットが10~30%変動する可能性がある。 第四に、安全認証です。無人産業用トラックの国際規格であるISO 3691-4や、産業用移動ロボットの米国規格であるANSI/RIA R15.08への準拠には、試験、冗長化されたセンシング、および文書化にかかるコストが追加されますが、認証を受けていない製品ではこれらのコストが回避されています。これが、異常に安価な製品には慎重な検討が必要な理由の一つです。 第五に、統合の深度:ロボットを倉庫管理システム、コンベア、ドア、リフトに接続するには、プロジェクトの複雑さに比例して増大するエンジニアリング作業が必要となる。そのため、標準的なプロジェクトでは導入サイクルが3~6ヶ月かかるのに対し、大規模なプロジェクトでは12~18ヶ月を要する。
大規模なカスタムプログラムの場合は数ヶ月かかります。価格動向
現在のあらゆる兆候は、ハードウェア価格の下落、ソフトウェアおよびサービス価格の横ばいから上昇という、同じ方向を指し示している。中国の中価格帯AMR価格が5年間で40~50%下落したことは、最も明確なデータであり、その背景にある構造的な要因、すなわち部品の現地調達、製造規模の拡大、そして激しい競争は、弱まるどころか強まっている。 2026年上半期には、業界史上最大規模の新製品投入の波が押し寄せた。関連するロボット分野の歴史が示すように、こうした新製品の投入ラッシュは価格競争の先駆けとなる。
複数年にわたる予算策定においては、2つの相殺要因に注目すべきである。第一は貿易政策である。 米国は2025年、ロボット輸入品に対する「第232条」に基づく国家安全保障調査を開始した。その結果として関税が課されれば、工場出荷時の経済性は変わらないものの、米国市場における中国製ロボットの着荷コストは上昇することになる。これは、我々が協働ロボットに関するレポートで指摘したシナリオ上のリスクであり、ここでも同様に当てはまる。 2つ目は、価値がソフトウェアへと移行している点だ。ハードウェアがコモディティ化するにつれ、ベンダーは利益率を、フリート管理ライセンス、RaaS(Robots-as-a-Service:ロボット・アズ・ア・サービス)のサブスクリプション、およびサポート契約へとシフトさせている。 国際ロボット連盟(IFR)の報告によると、2024年に42%の成長を記録した「Robots-as-a-Service(RaaS)」モデルは、設備投資を定期的な料金へと転換するものであり、パイロット導入には魅力的ですが、5年から7年の期間で見ると、サブスクリプションの総コストは所有コストを上回る可能性があります。 そのため、価格設定の問題はますます資金調達の問題へと変化しつつある。現在交渉中の購入者は、提示されたハードウェアの価格が来年は安くなると想定し、リース、RaaS、段階的購入のいずれであれ、減価償却サイクル全体にわたってピーク時の価格を固定するのではなく、価格下落分の一部を享受できるような契約構造を強く求めるべきである。
ベンチマークの参照基準モバイルロボットに関しては、監査済みの業界全体の価格指数はまだ存在せず、この資産クラスに属するメーカーも規制当局への提出書類において単価を開示していないため、本刊行物では、出典が明記され日付が記載された情報源に基づいて独自のベンチマーク参照基準を維持している。以下の表は「ARPI価格構造マップ」であり、本記事のために収集した証拠を独自に統合したものである。 各主要車両クラスについて、欧米における購入価格帯、記録がある場合の中国における工場出荷価格帯、主要なコスト要因、および価格動向を整理している。 その手法は意図的な三角測量である。欧米の価格帯は2026年のファイナンス市場導入データから、中国の価格帯はファシャンゴンチャン研究所の2026年業界報告書から、規模の文脈はHikrobotおよびGeek+によるメーカー開示情報とIFRの導入データから得ている。 その限界も同様に意図的なものであり、明確に述べられている。これらは、特定の調査機関やベンダーからの情報に基づく方向性を示す範囲であり、監査済みの取引データではない。また、企業の開示情報とは異なり、範囲の境界を越えて直接比較できるものではない。実際の見積もりは、数量、構成、統合の深度、および交渉の立場によって異なる。
表1:価格構造マップ
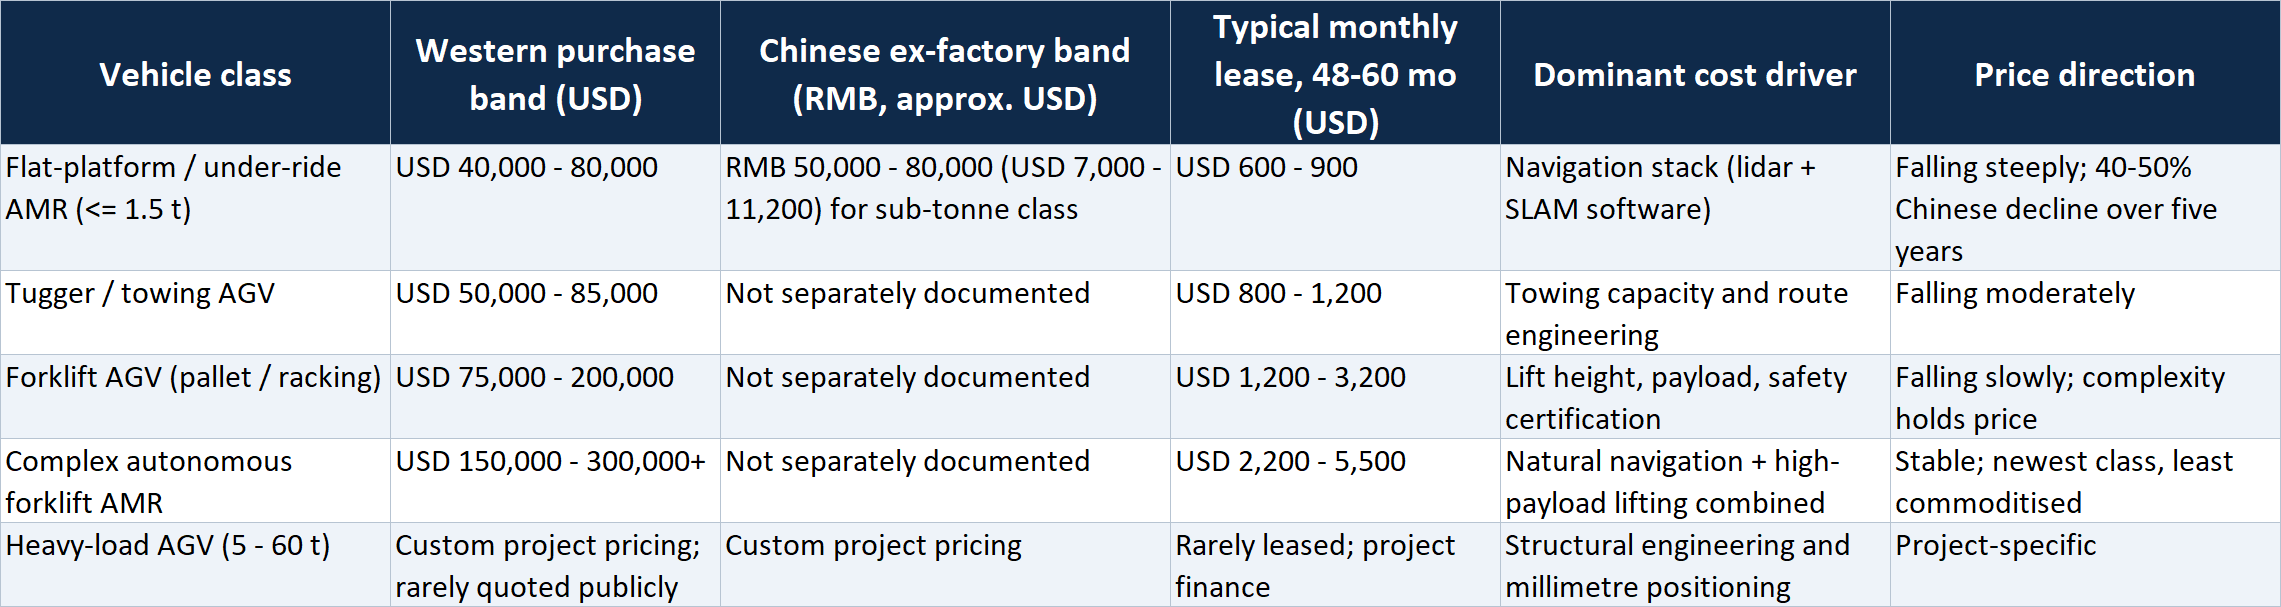
独自の統合分析:欧米における購入・リース価格帯はCHG-MERIDIANの導入データ(2026年5月)に基づく;中国における工場出荷価格帯および5年間の価格下落率は、ファシャンゴンチャン産業研究所の報告書(2026年6月)に基づく; 人民元換算は1米ドル=7.15人民元(目安)による。方向性の範囲は特定情報源に基づくものであり、監査済みの取引データではない。実際の見積もりは、数量、構成、統合の深度、および交渉状況によって異なる。
予算計画については、3つの基準値を目安にすることをお勧めします。欧米市場において、3~5台のエントリーレベルのAMRを導入し、完全に運用するパイロット展開の場合、5年間で約20万~50万米ドルの予算を見込む必要があります。 10台の混合機種からなる中規模のフリートの場合、導入に伴う追加費用を除いても、5年間の契約総額は100万米ドルを超える可能性があります。 また、欧米市場で30,000米ドルを大幅に下回る、あるいは中国で工場出荷価格100,000人民元を大幅に上回る1トン未満のAMRの見積もりについては、その内容に含まれるものが何であるかを直接確認すべきです。なぜなら、記録された価格帯から判断すると、どちらかの側で何かが見落とされていることになるからです。
表2:初回導入の予算策定、ARPI積み上げ法
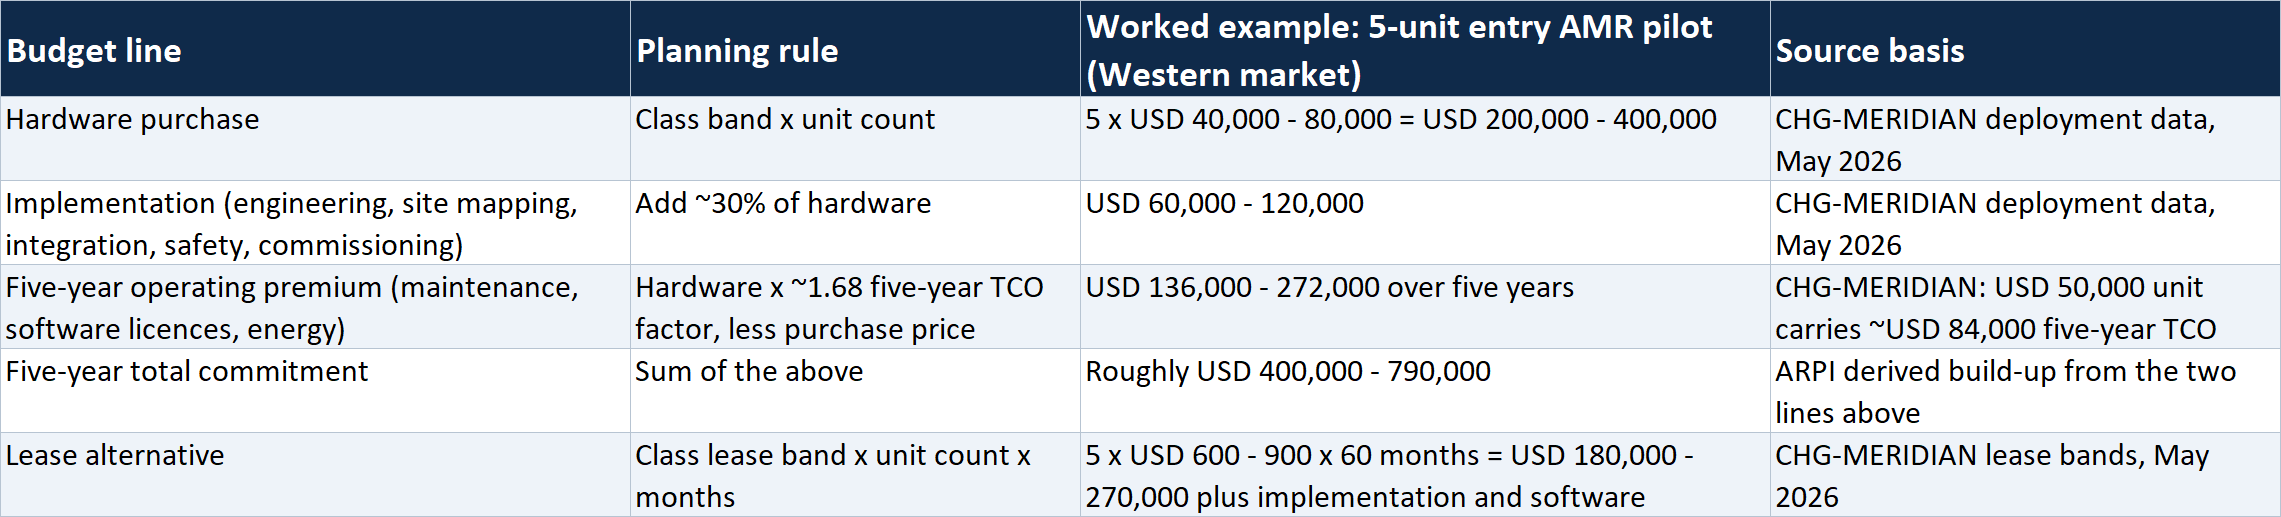
これは見積もりではなく、計画の具体例である。5年間のTCO(総所有コスト)係数は、欧米製の中級AMRの推定値であり、稼働率、ソフトウェアスタック、サービス契約によって変動する。中国製のユニットはハードウェアのコストを大幅に削減できるが、その代わりに輸送費、関税、システム統合、現地サポートなどのコストに転嫁される可能性がある。
結論
2026年の移動ロボット価格設定は、市場を「相互に関連しつつも別個の2つのシステム」として捉える購入者に有利に働きます。1つは、中国の規模の経済により価格が年間8~10%のペースで低下傾向にあるハードウェア市場、もう1つは、ベンダーが利益率の回復を図っているソフトウェア・サービス市場です。 アーキテクチャ全体(ハードウェアに加え、導入費用として約30%、および継続的なソフトウェア費用)の予算を立て、欧米からの見積もりはすべて、文書化された中国の価格帯と照らし合わせて比較検討し、現在のあらゆる兆候が依然として続いていると示唆する価格下落を確実に反映できるよう契約を構築すべきである。明日、本シリーズの第5回記事では、価格からその背後にある人々へと焦点を移し、
この市場を支配するメーカーの、規模調整後のランキング。免責事項
本記事は一般的な情報提供のみを目的としており、調達、財務、または投資に関する助言を構成するものではありません。価格帯は、2026年7月29日時点で有効な、特定の業界調査およびベンダーの資金調達情報源から導き出された概算値であり、監査済みの取引データではありません。実際の見積もりは、数量、構成、統合範囲、および交渉内容によって異なります。 当初中国元(RMB)で報告された数値には、1米ドル=7.15人民元という目安のレートで換算した概算の米ドル(USD)相当額が併記されています。読者の皆様は、購入を決定する前に、ベンダーに直接現在の価格を確認してください。












