
Unitree Robotics将于明日开启簿记建档,这家中国首家实现盈利的人形机器人制造商寻求62亿美元估值
优树机器人将于2026年8月5日开启STAR市场IPO簿记建档,在完成创纪录的104天审核流程后,目标估值下限为420亿元人民币(约合58.5亿美元)。 该公司是中国首家实现盈利的人形机器人制造商,2025年营收达12亿元人民币且净利润为正,为未来12至18个月内预计将涌现的人形机器人IPO浪潮树立了定价基准。
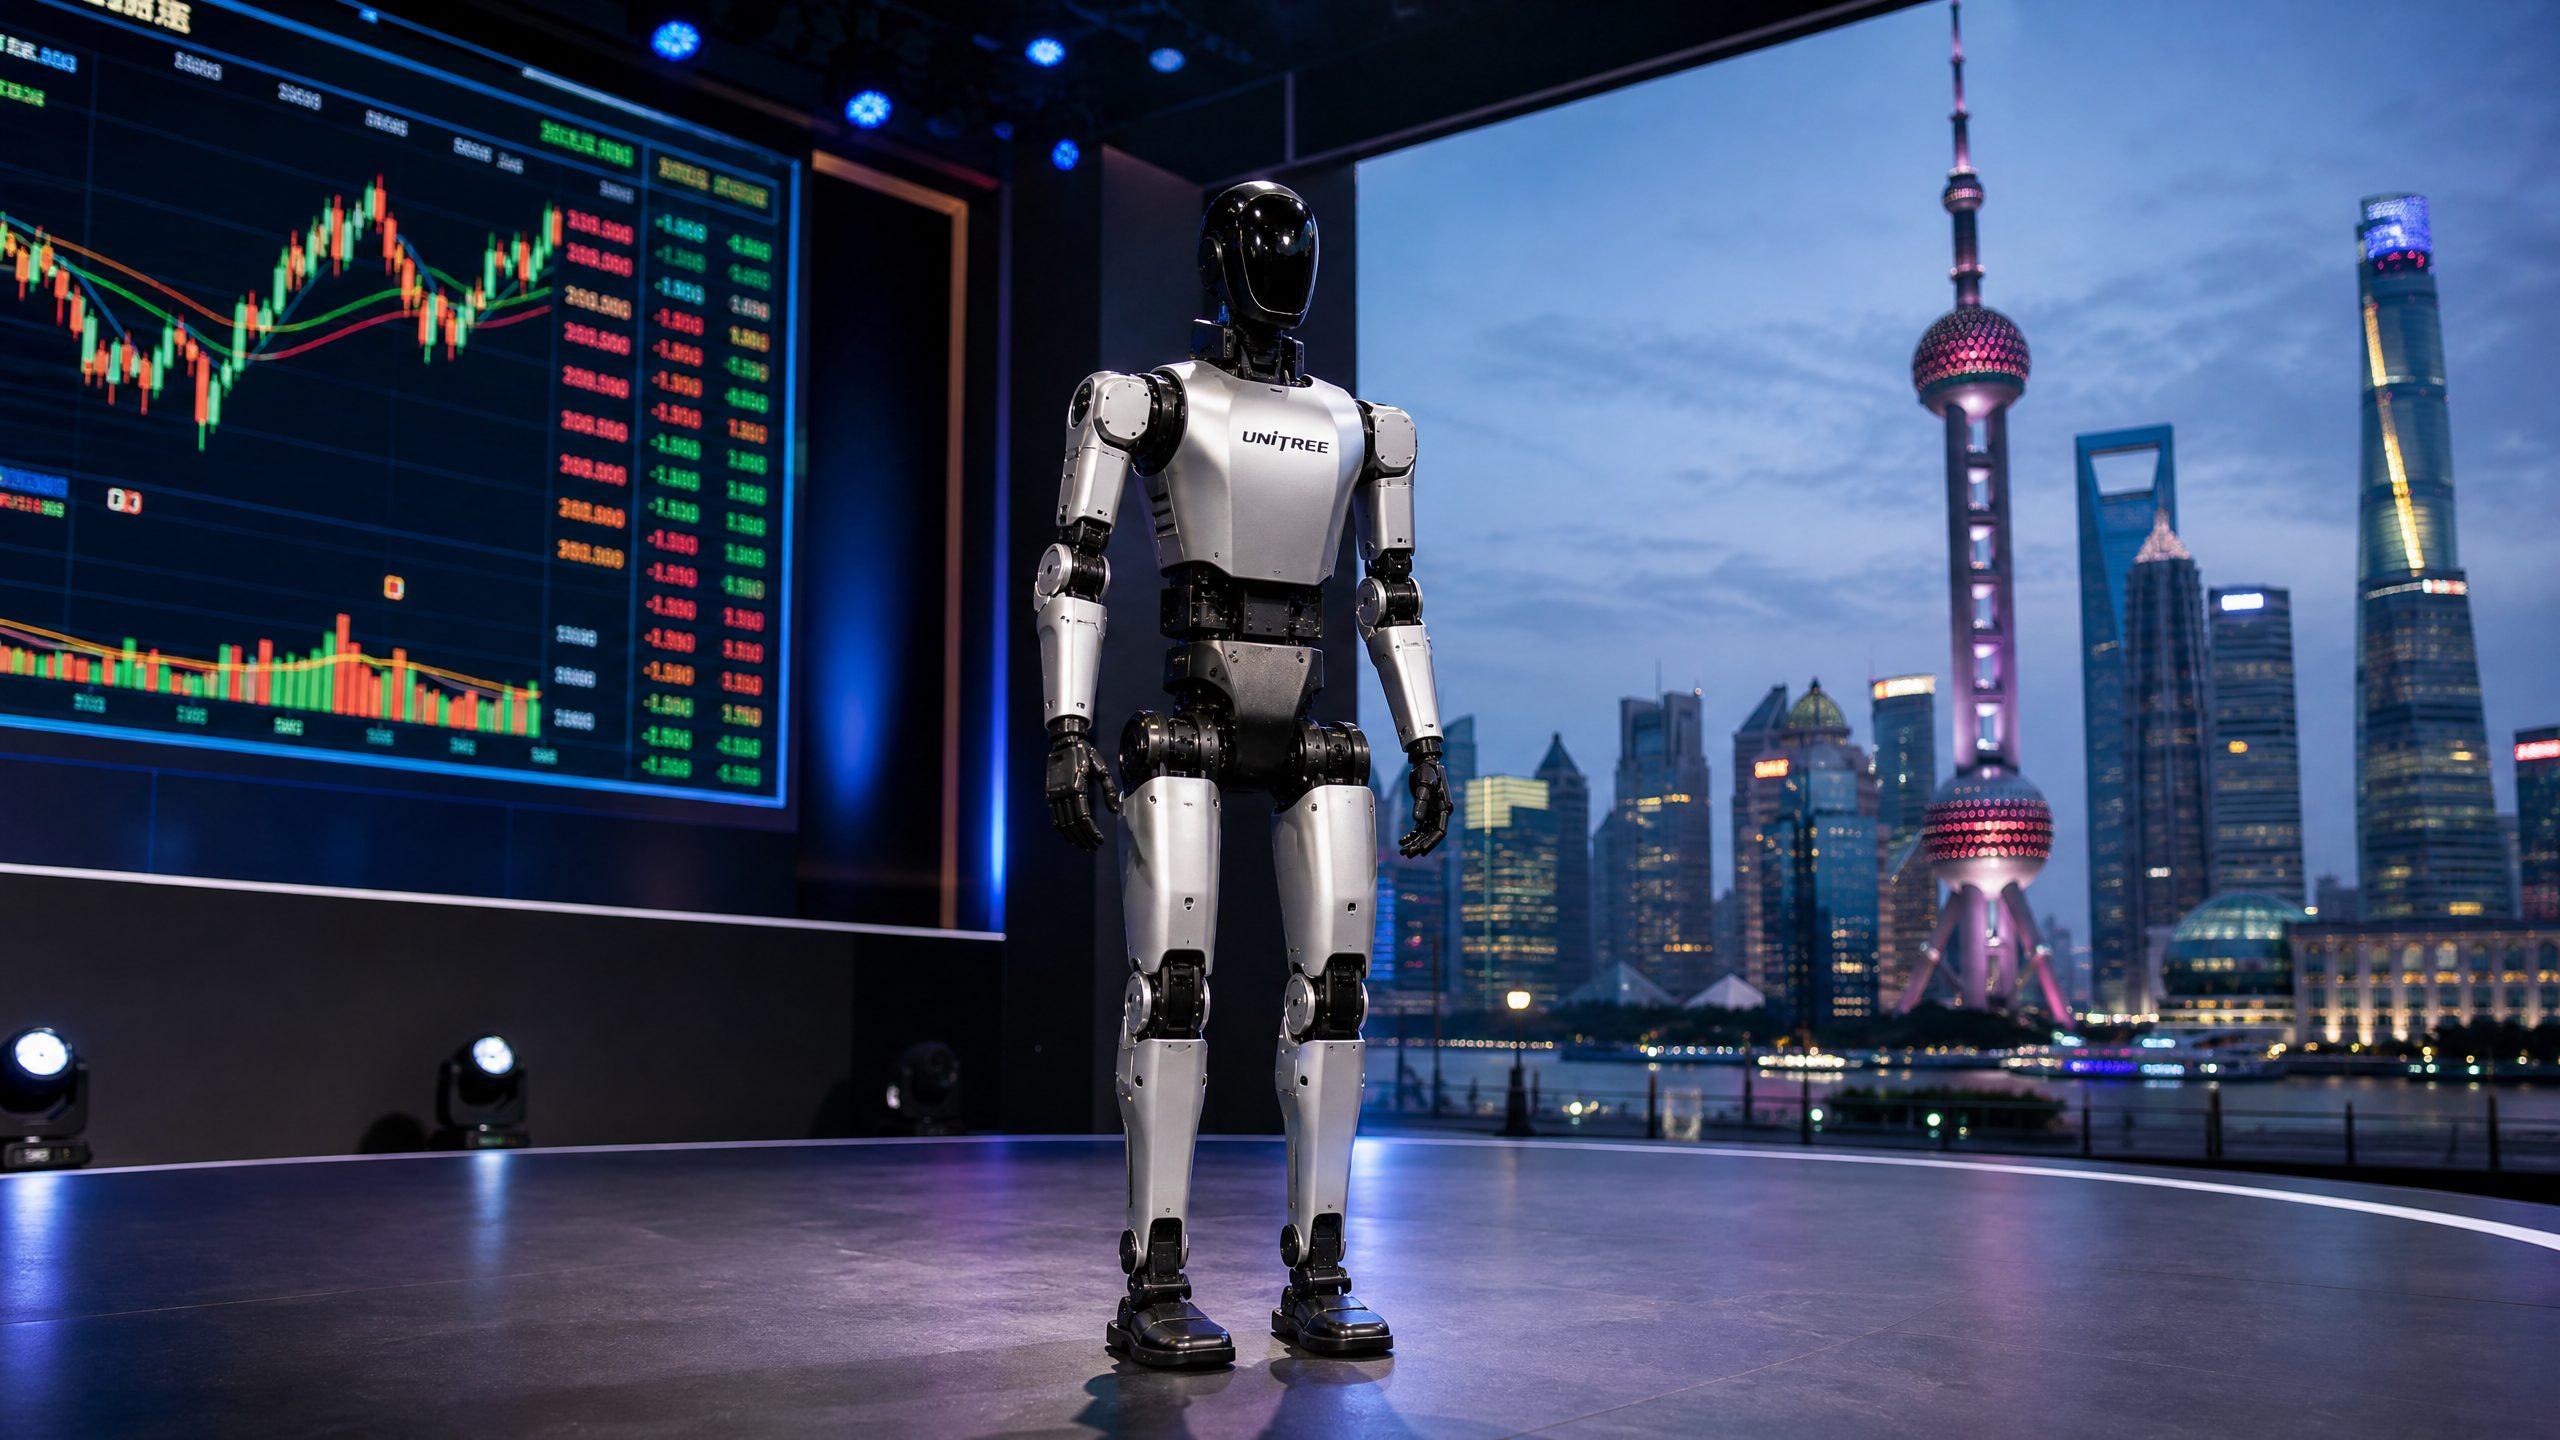
总部位于杭州的Unitree Robotics公司(旗下拥有G1和H1人形机器人以及Go2四足机器人)将于明天(2026年8月5日)在上海科创板启动簿记建档。 该公司计划通过配售8,089,286股股票筹集42.02亿元人民币(约合5.86亿美元),公司估值下限为420亿元人民币(约合58.5亿美元)。 初步询价将于8月5日开始,线上线下认购将于8月10日开启,最终配售结果定于8月14日公布。此次IPO将使Unitree成为首家实现盈利并公开上市的人形机器人公司——这一独特优势使其在该行业中脱颖而出,因为该行业大多数同行的营收仍难以实现。
此次上市经历了104天的审核流程,据称创下了科大创业板(STAR Market)的纪录。优树于2026年4月提交招股说明书,并于7月下旬获得批准,这一加速流程既反映了该公司的财务状况,也体现了科大创业板支持先进制造业和深科技企业的既定优先事项。 募集资金将专门用于下一代类人机器人平台的研发、生产能力扩张以及销售和营销基础设施建设。
Unitree的财务分析
在类人机器人领域,Unitree的财务状况颇为罕见。该公司2025年营收达12亿元人民币(约合1.67亿美元),并已实现盈利,使其成为全球极少数能够实现净利润的机器人公司之一。 其大多数人形机器人同行——包括Figure AI、1X Technologies、Agility Robotics以及中国绝大多数人形机器人初创企业——在推进商业部署的过程中,仍处于无收入状态或面临巨额亏损。
其营收基础主要来自G1和H1人形机器人以及Go2四足机器人,这些产品已在研究机构、高校和企业中找到了买家。
全球客户。 Unitree的定价策略——G1起售价约为16,000美元,远低于大多数类人机器人竞争对手——是其销量增长的关键。该公司已向40多个国家的客户发货,并围绕其硬件构建了开发者生态系统,从而产生了持续的软件和支持收入。420亿元人民币(约合58.5亿美元)的估值下限,意味着基于2025年营收计算的市销率约为35倍——按传统标准来看虽高,但与在科创板表现强劲的科技硬件公司所获得的市销率水平一致。 投资者会将其与Figure AI最近约390亿美元的私有估值进行对比,而Figure AI是在尚未产生营收的情况下达到这一估值的。Unitree的论点是,它不仅提供了通往相同市场机遇的途径,而且已经建立了实际的商业牵引力。
G1和H1作为商业支柱
G1人形机器人于2024年以16,000美元的价格推出,其设计初衷正是为了兼顾价格亲民和开发者易用性。该机器人身高1.27米,重35公斤,具备23个自由度,电池续航时间约为两小时。 其设计理念优先考虑以能实现规模化销售的价格,将硬件交付到研究人员和开发者手中——这与波士顿动力(Boston Dynamics)等公司的做法形成了鲜明对比,后者的机器人历来定价面向拥有巨额资本预算的企业客户。
H1则是功能更强大的平台,高1.8米,重47千克,拥有19个自由度,并配备了专为工业应用设计的更强劲的执行器组。 Go2四足机器人基础款售价约为1,600美元,已成为全球部署最广泛的科研用四足机器人之一,由此催生了开发者社区和软件生态系统,而Unitree目前正利用这些资源来
其类人机器人平台。IPO招股说明书描述了将利用募集资金开发下一代类人型平台的计划,该平台将具备更强的灵巧性、更长的电池续航时间以及更强大的AI能力。该公司尚未公开披露具体的产品路线图细节,但行业观察人士预计,G2平台将于2026年下半年或2027年初发布。
中美机器人领域竞争的背景
Unitree的首次公开募股正值中美在机器人领域的竞争日益加剧之际。 美国联邦通信委员会(FCC)将中国制造的机器人列入“受管制清单”(限制其在敏感环境中的使用),这给 Unitree 长期进入美国市场带来了不确定性——美国一直是其最重要的出口目的地之一。 该公司在招股说明书中并未公开提及FCC的这一举措,但该风险不容小觑——优树国际国际收入的相当一部分来自美国的研究机构和科技公司。
针对美国的限制措施,中国政府采取了国内市场支持与报复性信号相结合的应对策略。工业和信息化部已加快了人形机器人产量目标的推进,力争到2026年底实现年产10万台。 国有背景的投资基金加大了对类人机器人企业的投资力度,北京、上海和深圳等地方政府也推出了机器人采购补贴政策。这一政策环境为国内需求提供了支撑,在一定程度上抵消了美国市场的风险。
在科创板上市本身就是一种战略信号。优树机器人选择在上海上市而非寻求在美国或香港上市,既表明其正与中国的国内资本市场接轨,也传递出对其国内投资者群体对机器人领域投资兴趣的信心。这一时机——路演于本文发布次日开启——
文章发布——这意味着定价过程将成为本周机器人行业最受关注的事件之一。持怀疑态度的观点
420亿元人民币(约合58.5亿美元)的估值下限表明,投资者已将远超 Unitree 当前营收基础的未来大幅增长计入估值之中。 该公司的盈利能力是真实存在的,但其盈利基础建立在产品组合严重向研究和开发客户倾斜的基础上——这一细分市场对价格敏感、销量受限,且无法代表那些足以支撑数十亿美元估值的工业和商业应用场景。
从科研机器人供应商转型为工业自动化平台并非一蹴而就。这需要解决可靠性、安全认证和集成方面的挑战,这些挑战在性质上与开发供研究人员编程和实验的机器人所面临的挑战截然不同。优树科技尚未公开展示出符合工业客户要求的规模和可靠性水平的商业部署案例。 IPO募集资金旨在为这一转型提供资金,但转型本身尚未得到验证。
与Figure AI(一家尚无营收的公司)390亿美元的私有估值进行比较,利弊兼有。这既表明市场愿意以极高的市盈率倍数为机器人技术的潜在机会买单,也表明该行业的估值更多是由叙事和战略定位驱动,而非由近期的财务基本面驱动。 Unitree的盈利能力确实是一大差异化优势,但仅凭这一点,尚不足以支撑其估值——这种估值已将尚未实现的未来纳入考量。
此次IPO对中国机器人资本市场意味着什么
Unitree的上市是未来12至18个月内中国拟议中的一波类人机器人IPO浪潮中的首例。Agibot已宣布启动香港上市流程,目标估值为2000亿美元
(约1.35万亿元人民币)。优必选已于香港联交所上市,当前市值约为510亿元人民币。目前约有50家公司正在积极推进在香港或A股市场的上市进程。 Unitree的IPO将确立一个定价基准,从而影响后续上市企业的估值。长达104天的审核流程——被视为科创板的纪录——本身就是一个信号。科创板于2019年推出,被视为中国的“纳斯达克”,旨在支持那些可能无法满足A股主板盈利要求的科技公司。 优树科技已实现盈利,这意味着它符合主板上市条件,但科创板为高增长科技企业提供了更快的审核流程和更积极的投资者群体。这一加速的时间表既反映了优树科技的财务状况,也体现了科创板作为中国深科技领域首选上市场所的竞争定位。
对于更广泛的机器人投资生态系统而言,优树科技的IPO标志着该领域迈向成熟。此前,类人机器人公司的私募估值主要由风险投资轮次决定,价格发现机制较为有限。公开上市则迫使企业实现财务透明,使其宣称的业绩接受二级市场的检验,并形成一个基准价格,为后续的私募和公开估值提供锚定点。 联想资本的王广熙预测,这波机器人企业IPO热潮将引发二级市场投资者的“严苛质询”,从而将拥有真实营收和实际部署动能的企业,与仅具备演示能力的企业区分开来。Unitree定于8月5日开启的簿记建档,正是对这一预测的首次检验。
免责声明:本分析仅供参考,不构成投资、法律或采购建议。RobotAIGeek 不对特定供应商进行背书,也不作任何保证。
早期技术的性能。












