
中国初の黒字ヒューマノイドメーカーであるユニツリー・ロボティクスが、62億米ドルの企業価値を目指し、明日よりブックビルディングを開始する
Unitree Roboticsは、過去最長の104日間に及ぶ審査プロセスを経て、2026年8月5日にSTAR市場でのIPOブックビルディングを開始し、最低420億人民元(約58億5000万米ドル)の評価額を目指している。 同社は中国初の黒字化を達成したヒューマノイドロボットメーカーであり、2025年の売上高は12億人民元、純利益も黒字を記録しており、今後12~18ヶ月間に予想されるヒューマノイドロボット関連企業のIPOラッシュにおける価格設定のベンチマークとなる見込みだ。
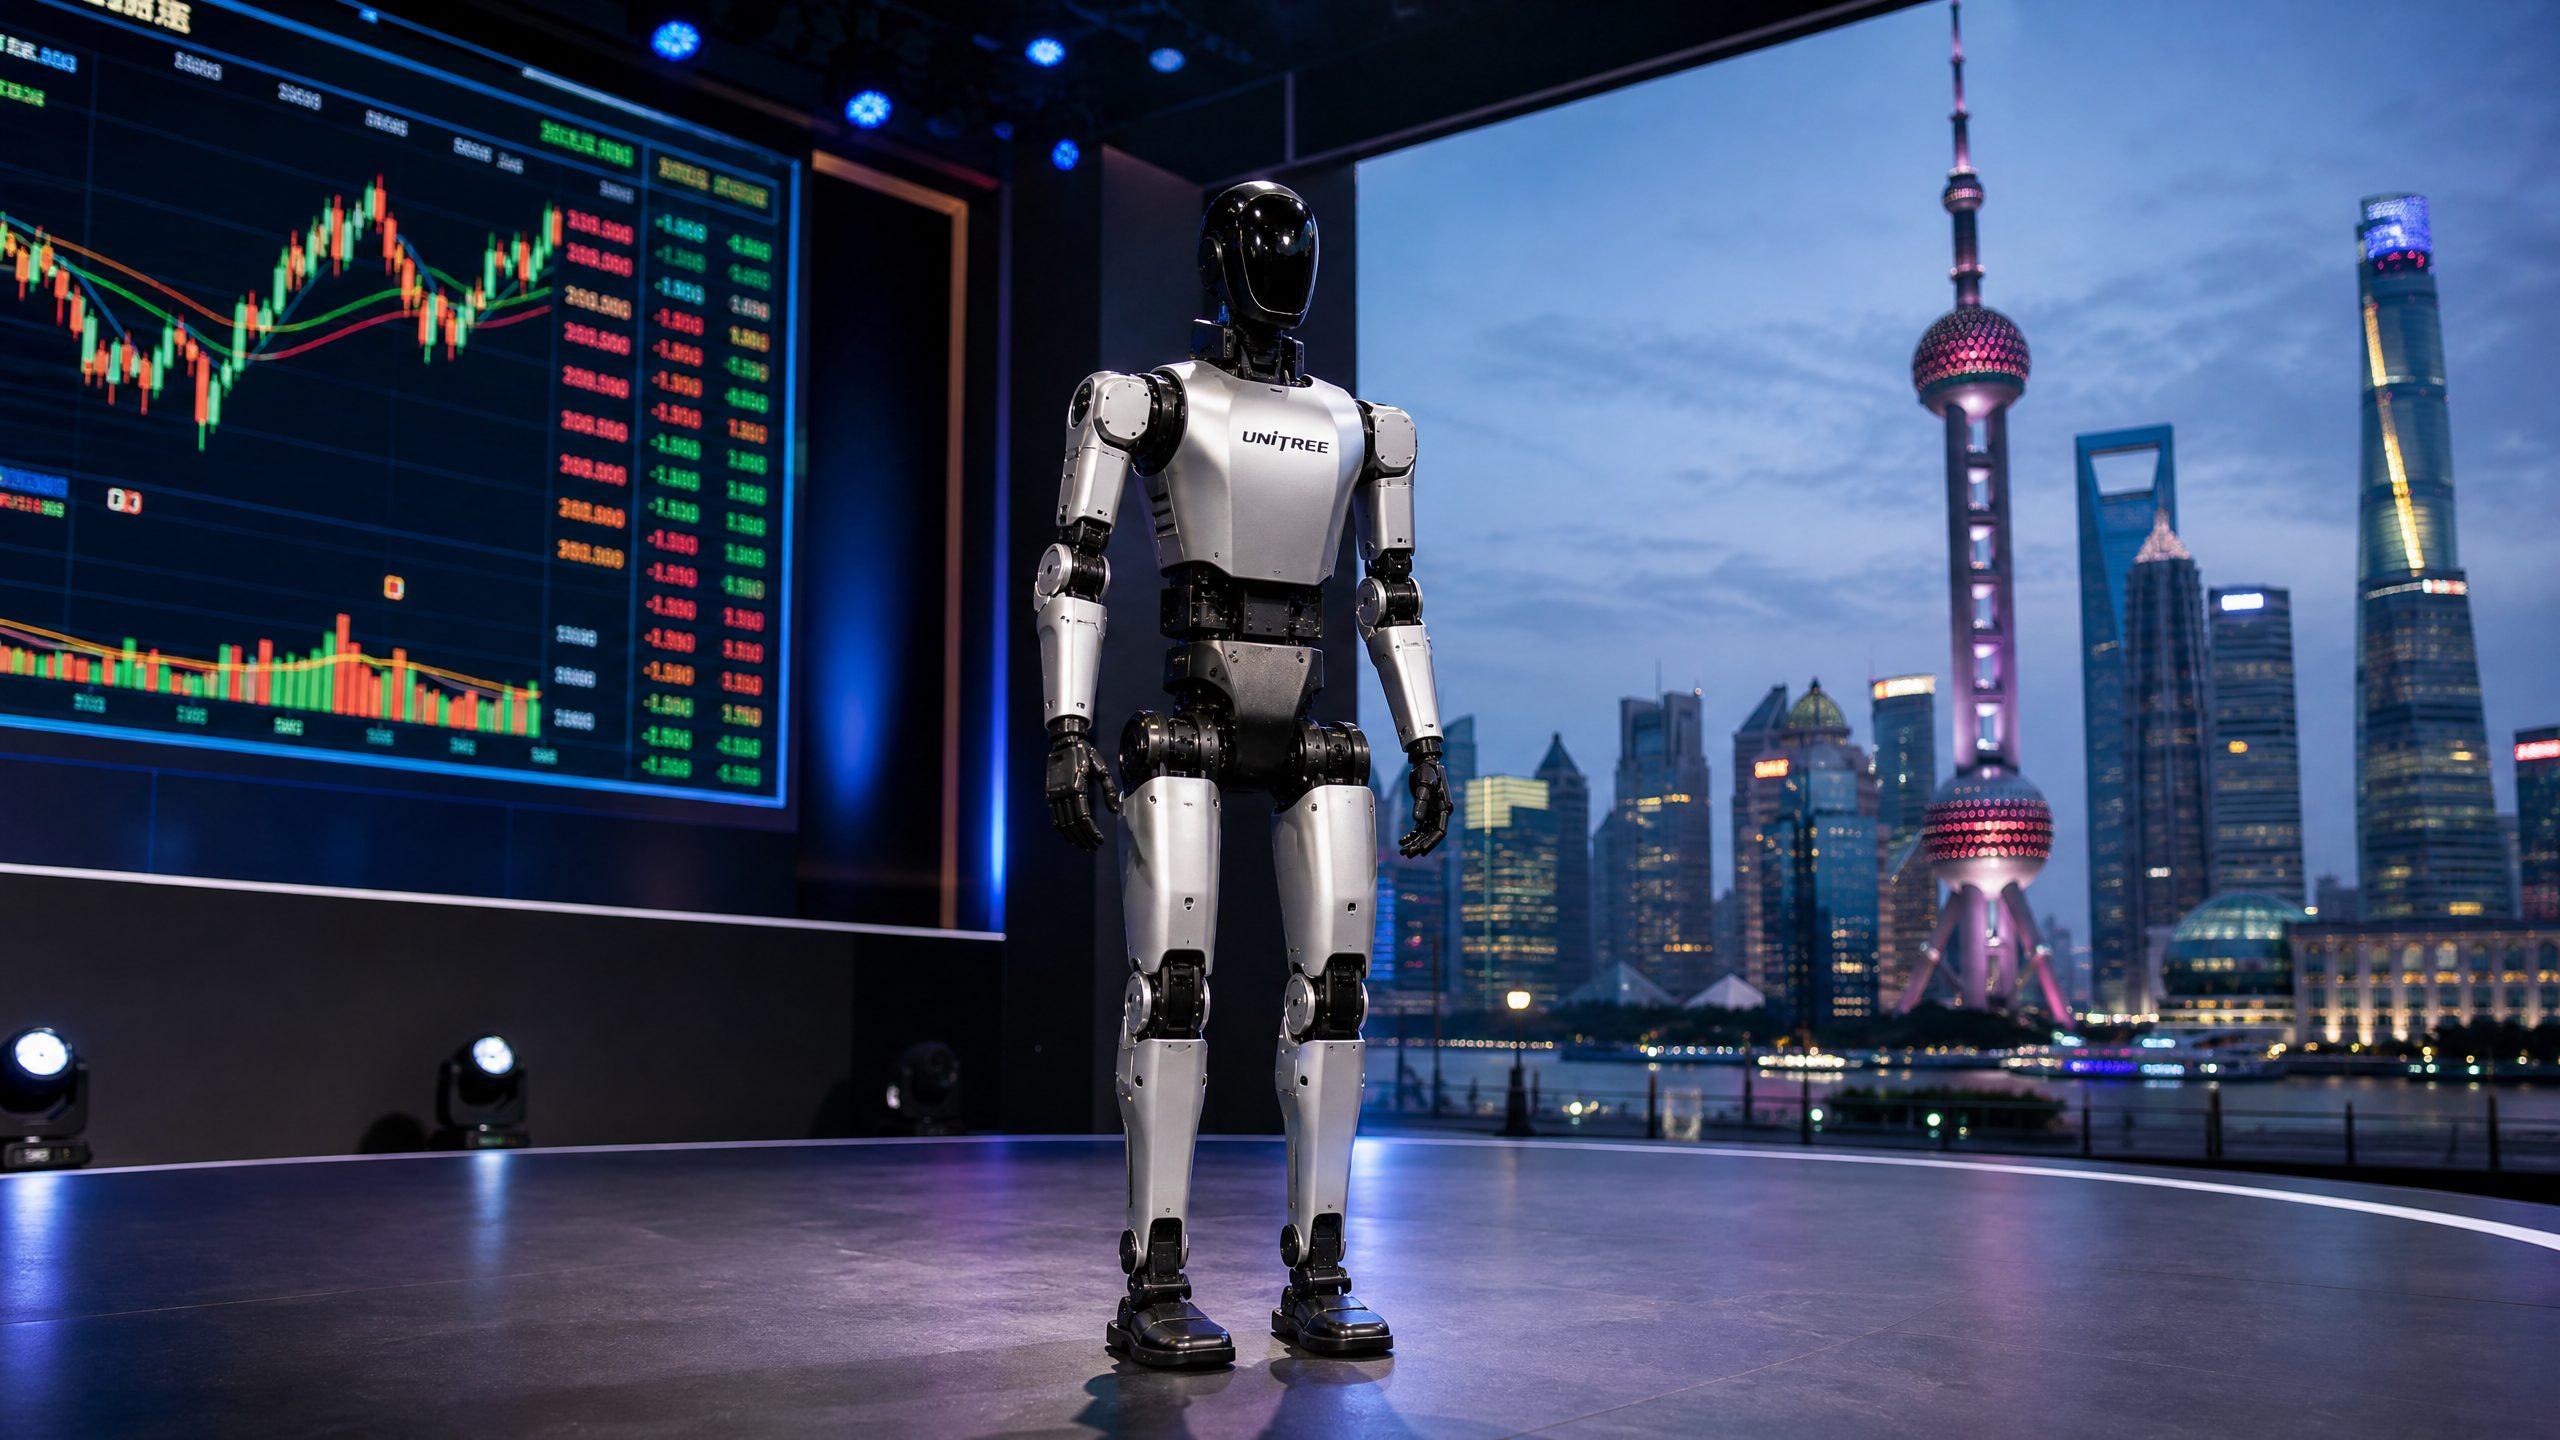
杭州に拠点を置き、ヒューマノイドロボット「G1」および「H1」、ならびに四足歩行ロボット「Go2」を製造するUnitree Roboticsは、明日2026年8月5日より、上海STAR市場においてブックビルディングを開始する。 同社は、8,089,286株の売出しを通じて42億人民元(約5億8,600万米ドル)の資金調達を目指しており、最低評価額は420億人民元(約58億5,000万米ドル)となっている。 価格の事前照会は8月5日に開始され、オンラインおよびオフラインでの申込受付は8月10日に開始され、最終的な上場結果は8月14日に発表される予定だ。今回のIPOにより、Unitreeは黒字化を達成した初のヒューマノイドロボット企業として上場することになる。これは、収益化が依然として困難な同業界において、同社の競合他社の大半とは一線を画す特徴となる。
今回の上場は、STAR市場としては記録的な速さと言われる104日間の審査プロセスを経て実現した。Unitreeは2026年4月に目論見書を提出し、7月下旬に承認を受けた。この迅速なスケジュールは、同社の財務状況と、先進製造およびディープテクノロジー企業の支援を優先すると表明しているSTAR市場の姿勢の両方を反映している。 調達資金は、次世代ヒューマノイドプラットフォームの研究開発、生産能力の拡大、および販売・マーケティング体制の整備に充てられる予定だ。
ユニツリーの財務的魅力
ユニツリーの財務状況は、ヒューマノイドロボット業界において異例である。同社は2025年に12億人民元(約1億6700万米ドル)の売上高を計上し、黒字化を達成しており、世界的に見ても黒字経営を誇れる数少ないロボット企業の一つとなっている。 同業他社であるFigure AI、1X Technologies、Agility Robotics、および中国のヒューマノイドスタートアップの大半は、商用展開に向けた準備を進める中で、依然として収益化に至っていないか、あるいは大幅な赤字経営を余儀なくされている。
同社の売上基盤は、主にヒューマノイドロボット「G1」および「H1」、ならびに四足歩行ロボット「Go2」によって構成されており、これらは研究機関、大学、企業などで購入者が見つかっている。
世界中の顧客。 Unitreeの価格戦略――G1の価格は約16,000米ドルからで、競合するヒューマノイドロボットのほとんどよりも大幅に安い――は、販売台数の伸びの中心的な要因となっている。同社は40カ国以上の顧客にロボットを出荷しており、ハードウェアを軸とした開発者エコシステムを構築し、ソフトウェアやサポートによる継続的な収益を生み出している。420億人民元(約58億5,000万米ドル)という最低評価額は、2025年の売上高に対する株価売上高倍率(PSR)が約35倍であることを意味する。これは従来の基準では高い水準だが、力強い成長軌道にあるテクノロジー・ハードウェア企業がSTAR市場で獲得してきた倍率と整合している。 投資家が比較対象として挙げるのは、売上高ゼロの状態で達成されたFigure AIの直近の非公開企業評価額(約390億米ドル)だろう。Unitreeの主張は、すでに実際の商業的実績を確立している点で、同等の市場機会への道筋を提供しているというものだ。
商業的牽引役としてのG1とH1
2024年に1万6,000米ドルで発売されたヒューマノイドロボット「G1」は、手頃な価格と開発者にとっての入手しやすさを明確に念頭に置いて設計された。身長1.27メートル、重量35kgで、23自由度を備え、バッテリー駆動時間は約2時間である。 その設計思想は、大量販売が見込める価格帯で研究者や開発者の手にハードウェアを届けることを最優先としたものであり、これは、これまで大規模な資本予算を持つ企業顧客向けにロボットを価格設定してきたボストン・ダイナミクスなどの企業のアプローチとは意図的に対照をなしている。
一方、H1はより高性能なプラットフォームであり、高さ1.8メートル、重量47kgで、19自由度を備え、産業用途向けに設計されたより強力なアクチュエータセットを搭載している。 ベースモデルが約1,600米ドルの四足歩行ロボット「Go2」は、世界で最も広く導入されている研究用四足歩行ロボットの一つとなり、Unitreeが現在活用している開発者コミュニティとソフトウェアエコシステムを生み出しています。
同社のヒューマノイドプラットフォーム。IPO目論見書によると、調達資金は、操作性の向上、バッテリー駆動時間の延長、AI機能の強化を備えた次世代ヒューマノイドプラットフォームの開発に充てられる計画だ。同社は具体的な製品ロードマップの詳細を公表していないが、業界関係者は2026年下半期または2027年初頭に「G2」プラットフォームが発表されると予想している。
背景にある米中ロボット技術競争
UnitreeのIPOは、ロボット分野における米中競争が激化する中、進められている。 米国連邦通信委員会(FCC)が、中国製ロボットを「対象リスト」に追加し、機密性の高い環境での使用を制限する措置を講じたことで、Unitreeにとって最も重要な輸出先の一つである米国市場への長期的なアクセスについて不確実性が生じている。 同社は目論見書の中でFCCの措置について公に言及していないが、このリスクは重大である。ユニツリーの海外売上高の相当部分が、米国の研究機関やテクノロジー企業から得られているからだ。
中国政府は、米国の規制に対し、国内市場の支援と報復的なシグナルを組み合わせた対応をとっている。工業情報化部は、2026年末までに年間10万台の生産を達成することを目標に、ヒューマノイドロボットの生産目標を前倒しした。 国が支援する投資ファンドはヒューマノイドロボット企業への出資を拡大しており、北京、上海、深センの地方政府はロボット調達に対する補助金を導入している。こうした政策環境は、国内需要の下支えとなり、米国市場におけるリスクを部分的に相殺している。
STAR市場への上場自体が戦略的なシグナルとなっている。米国や香港での上場ではなく上海での上場を選択したことで、Unitreeは中国の国内資本市場との連携を強化するとともに、ロボット分野への投資意欲を持つ国内投資家層に対する自信を示している。そのタイミング――ブックビルディングが本件の翌日に開始されること――は
この記事が掲載されたことで――今週、ロボット業界において、価格設定のプロセスが最も注目される出来事の一つとなるだろう。懐疑的な見方
420億人民元(約58億5000万米ドル)という最低評価額は、投資家がユニツリーの現在の収益基盤をはるかに超える大幅な将来成長を織り込んでいることを示唆している。 同社の収益性は確かなものだが、それは研究開発(R&D)顧客に大きく偏った製品構成に基づいている。このセグメントは価格に敏感で、販売数量にも制約があり、数十億ドルの評価額を正当化するような産業用・商業用導入の状況を代表するものではない。
研究用ロボットサプライヤーから産業用オートメーションプラットフォームへの道のりは、決して単純なものではない。これには、研究者がプログラミングや実験を行うためのロボットを構築する際の課題とは質的に異なる、信頼性、安全認証、および統合に関する課題の解決が求められる。ユニツリーは、産業用顧客が求める規模と信頼性レベルでの商用導入を、まだ公に実証していない。 IPOによる資金は、その移行を賄うことを目的としているが、移行そのものの成否は未定である。
売上高がゼロのFigure AIの390億米ドルという非上場時評価額との比較は、諸刃の剣である。それは、市場がロボット工学の将来性に対して極めて高い倍率で対価を支払う用意があることを示唆している。同時に、このセクターの評価額は、短期的な財務的ファンダメンタルズよりも、ストーリー性や戦略的ポジショニングによって牽引されていることも示唆している。 Unitreeの収益性は真の差別化要因ではあるが、それだけでは、まだ実現していない未来を織り込んだ企業価値を正当化することはできない。
IPOが中国のロボット資本市場に与える意味
ユニツリーの上場は、今後12~18カ月の間に中国で予想されるヒューマノイドロボット関連企業のIPOラッシュの先駆けとなる。アギボットは、2,000億米ドルの企業価値を目標に、香港での上場手続きを開始すると発表している。
(約1.35兆人民元)。UBTechはすでに香港証券取引所に上場しており、現在の時価総額は約510億人民元である。現在、約50社が香港市場またはA株市場での上場手続きを進めている。 UnitreeのIPOは、その後の上場企業の評価額に影響を与える価格設定のベンチマークとなるだろう。STAR市場としては記録的とされる104日間の審査プロセスそのものが、一つのシグナルとなっている。2019年に中国のナスダック対抗として立ち上げられたSTAR市場は、A株メインボードの収益性要件を満たせない可能性のあるテクノロジー企業を支援するために設計された。 ユニツリーは黒字であり、メインボードへの上場資格を満たしているが、STAR市場は審査プロセスが迅速であり、高成長のテクノロジー企業に対してより受容的な投資家層を抱えている。この迅速なスケジュールは、ユニツリーの財務状況と、中国のディープテクノロジー分野にとって好ましい上場先としてのSTAR市場の競争的ポジショニングの両方を反映している。
ロボット工学の投資エコシステム全体にとって、ユニツリーのIPOは成熟の節目となる出来事だ。ヒューマノイドロボット企業のプライベート市場における評価額は、価格発見が限定的なベンチャーキャピタルの資金調達ラウンドによって決定されてきた。上場により財務の透明性が求められるようになり、企業の主張は流通市場での精査の対象となり、その後のプライベートおよびパブリック市場での評価額の基準となる参照価格が形成される。 レノボ・キャピタルの王広西氏は、ロボット分野におけるIPOの波が、二次市場投資家による「厳しい検証」を引き起こし、実際の収益と導入実績を持つ企業と、単なるデモンストレーション能力しか持たない企業とを選別することになると予測している。8月5日に開始されるユニツリーのブックビルディングは、その予測に対する最初の試金石となる。
免責事項:本分析は情報提供のみを目的としており、投資、法律、または調達に関する助言を構成するものではありません。RobotAIGeekは特定のベンダーを推奨したり、保証したりするものではありません。
初期段階の技術の性能。












