
软银正在组建一个机器人集团,一家瑞士挖掘机初创公司将成为其下一个收购目标
孙正义再次在瑞士展开收购。据彭博社报道,软银正考虑收购苏黎世联邦理工学院(ETH Zurich)的衍生公司Gravis Robotics,该公司致力于为挖掘机和土方机械加装自动驾驶功能。这笔分阶段进行的交易可能使这家成立仅四年的公司估值超过5亿美元。此次收购将纳入Roze旗下——这是一家软银计划在美国上市的新兴人工智能与机器人公司。八个月前,Gravis完成了2300万美元的融资;据报道,此次收购价格是该轮融资隐含估值的二十倍以上。 对于欧洲的深科技创始人而言,这一消息所传递的信息比数字本身更发人深省:欧洲制造机器人,而亚洲资本却在收购它们。
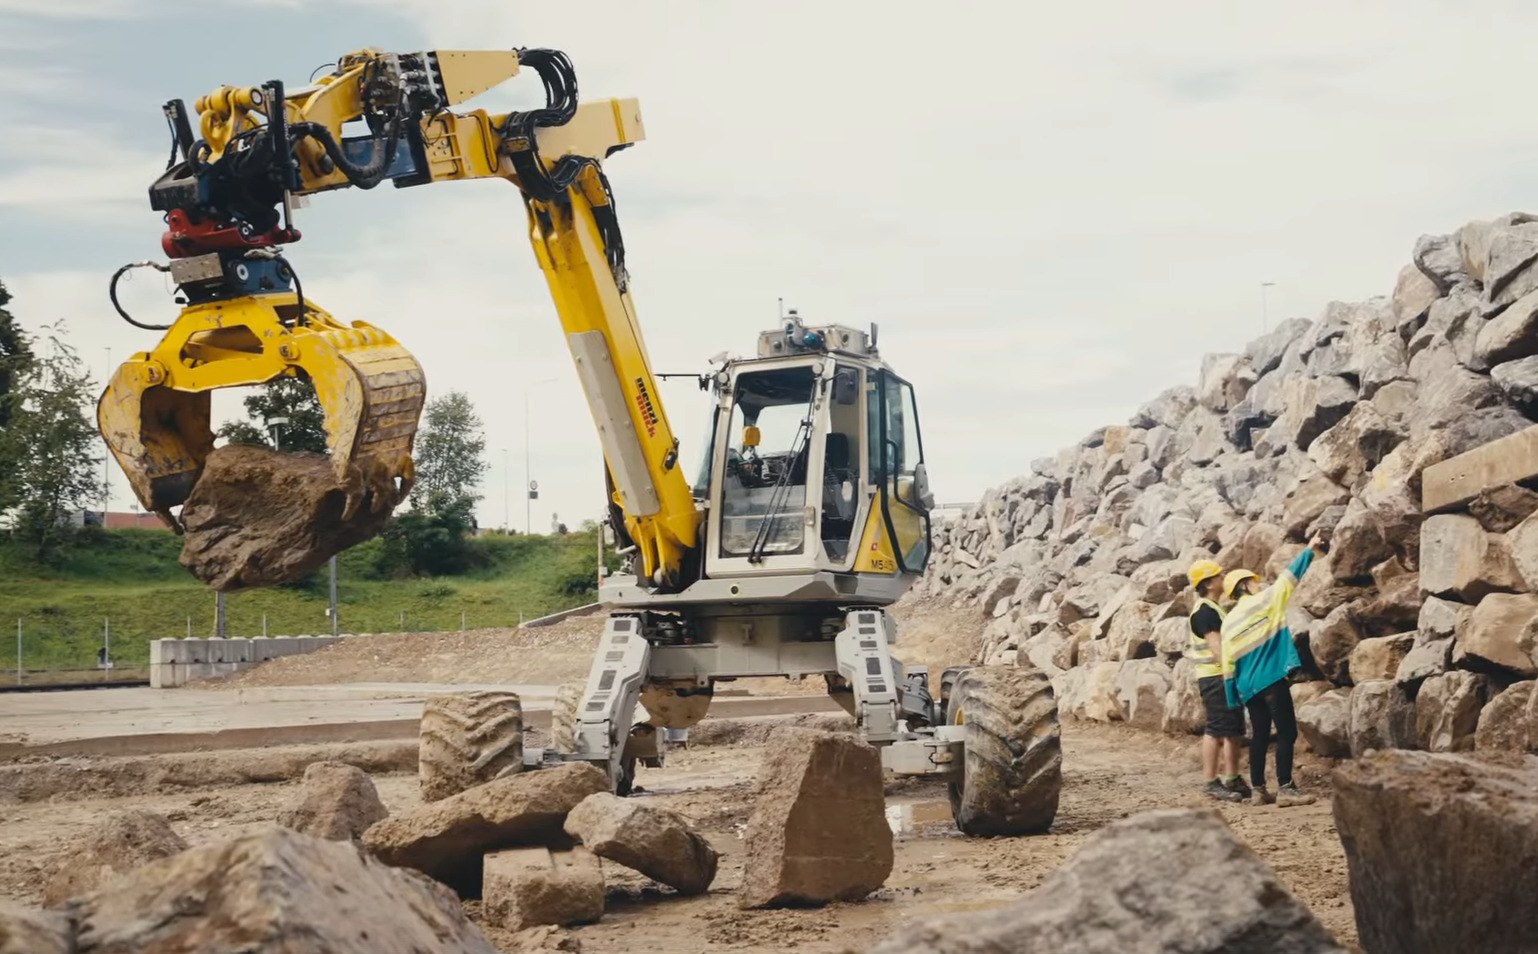
孙正义在机器人领域的收购热潮已延伸至建筑工地。 据彭博社援引知情人士的消息称,软银集团正考虑收购总部位于苏黎世的初创公司Gravis Robotics,该公司致力于开发自动驾驶挖掘机。这笔交易可能使这家成立仅四年的苏黎世联邦理工学院(ETH Zurich)衍生公司估值超过5亿美元。
交易结构与收购目标同样引人注目。软银计划分阶段在Gravis中建立重大股权,既收购现有股份,又逐步注入新资本,并将该股权持有于Roze旗下——Roze是该集团正在筹建的一家专注于人工智能和机器人技术的新公司,计划在美国上市。 软银和Gravis均未置评,知情人士同时提醒称,关于交易规模或结构尚未做出最终决定。
对于一家最近在11月才筹集了2300万美元风险投资的公司而言,超过5亿美元的估值意味着在短短数月内,其估值较上一轮融资规模翻了二十倍以上。这绝非建筑行业经济规律所能解释的数字。 这一数字源于软银对实体AI资产在打包进入公开市场后将具备的价值预判。
Gravis的实际业务
Gravis 身处机器人领域中最不引人注目、但或许也是商业上最务实的角落。该公司成立于2022年,源自苏黎世联邦理工学院(ETH Zurich)的机器人实验室,致力于开发能够将传统土方机械(尤其是挖掘机)转化为自主机器的软硬件系统。 其系统曾在算法控制下将重达数吨的巨石堆砌成干石墙,并在真实的施工现场进行了测试,其中包括与承包商泰勒·伍德罗(Taylor Woodrow)在曼彻斯特机场合作开展的自主挖掘机项目。
不妨将其视为一种通过改装实现的自动化
而不是用来替代现有设备。Gravis 并没有要求建筑公司购买新的机器人车队,而是让这些公司现有的挖掘机学会在驾驶室无人操作的情况下工作。 在这个行业中,经济效益不言而喻:这里长期面临熟练操作员短缺的问题,价值数十万美元的设备运行率受限于人工轮班制,且工作内容既重复又危险——这恰恰是自动化技术最先能够取代的任务类型。 建筑业仍是全球数字化程度最低的主要行业之一,这也正是其发展潜力远高于该行业在媒体上所获的有限报道所暗示的原因。一种常见的误解是,建筑自动化只是一个小众领域,与占据机器人新闻头条的人形机器人相比相形见绌。但数据却说明了相反的情况。 土方工程是一项由数百万台机器执行的全球标准化任务,发达市场普遍存在结构性劳动力短缺,而任何能提升一台挖掘机生产效率的系统,都能在数月内收回成本,而非需要漫长的投资周期。当类人机器人开发者仍在寻找首个可持续的商业应用场景时,自主重型设备早已拥有了这样的应用场景。
Roze蓝图
只有结合其所属的母公司来解读,Gravis的策略才最合乎逻辑。彭博社今年4月报道称,软银计划将Roze打造为一家人工智能与机器人公司,并将其在美国上市。 通过一家IPO前的特殊目的实体(SPV)分阶段收购一家欧洲自动驾驶初创公司,这正是从外部看来,通过收购方式构建此类公司的典型模式。
Roze并非从零开始。软银去年将旗下机器人业务整合至新实体Robo HD,转移了约二十项投资,包括仓库自动化公司Berkshire Grey、德国的Agile Robots以及基础模型开发商Skild AI。去年10月,该公司达成协议
以54亿美元全资收购ABB的工业机器人业务,该交易预计将于2026年下半年完成,届时软银将拥有全球四大工业机器人制造商之一。此外,软银还正在通过新一轮融资,就增持Agile Robots的股份进行单独谈判。将这些拼图拼凑起来,全貌便一目了然:ABB的工业机械臂、伯克希尔·格雷(Berkshire Grey)的仓储系统、Skild和Agile的机器人软件及基础模型,以及如今Gravis提供的现场自主技术。 孙正义并非在机器人领域押注单一赢家。他是在买入整个行业指数,并准备以单一股票代码向美国公众投资者出售该指数的股份。
怀疑论者将引用的过往记录
软银在机器人领域的历史所招致的怀疑,值得单独成段论述。该集团于2014年推出了类人机器人Pepper,曾预测机器人将融入我们的生活,但该业务始终未能找到市场,最终于2020年停产。 2017年,软银收购了波士顿动力,但在四年内将其控股权出售给现代汽车集团,在当前机器人热潮重塑其所有产品估值之前,便退出了这家全球最著名的机器人公司。一位对机器人资产嗅觉敏锐、但对机器人发展周期缺乏足够耐心的投资者,无疑是个复杂的买家。
Gravis策略的分阶段结构或许正是吸取了教训的明证。据报道,软银不再像Pepper时代那样通过引人注目的全资收购来博取头条,而是正逐步建立其持股地位——先收购现有股份,随后注入新资本,具体规模和结构尚未确定。 这是收购方为优化入场价格并保留选择权而采取的行为,而非为了买下“奖杯”而行动。值得注意的是,这笔交易也可能悄然缩减规模甚至消失;在最终协议达成之前,这仍仅是消息来源报道的意向,而非
交易。Gravis在建筑自动化竞赛中的定位
在让工程机械实现无人值守作业方面,Gravis并非孤军奋战,而这一竞争格局也解释了软银为何如此迫切。 在美国,Built Robotics 多年来一直为太阳能发电场和管道工程改造挖掘机车队;而由 Waymo 资深人士创立的旧金山公司 Bedrock Robotics 于 2025 年崭露头角,并获得了 8000 万美元融资,致力于推进相同的改造方案。 卡特彼勒和小松——这些初创企业所改装机器的传统制造商——均在运营自己的自动驾驶项目,其中小松的“智能施工”平台已在日本数千个施工现场投入使用。 Gravis的独特之处在于其血统和问题选择:它源于苏黎世联邦理工学院(ETH Zurich)的步行机器人和数字制造研究组,并选择了自由形态操作任务——如放置不规则巨石、雕琢地形——这些任务的难度远高于大多数竞争对手首先实现自动化的重复性“挖掘-倾倒”循环。
这种技术深度同时也构成了战略风险。自由形态的自主操作是研究的展示窗口;而商业买家所看重的,却是大规模应用中那种“平淡无奇”的可靠性。弥合这一差距,恰恰需要2300万美元A轮融资所无法提供的资本和耐心——这正是与软银展开对话的最直接原因。
ABB的逻辑
Gravis的策略也与软银迄今为止最大规模的机器人收购案形成了闭环。ABB的工业机器人在工厂中占据主导地位,而工厂属于结构化环境,其中的每个动作都可预先编程。建筑工地则截然相反:非结构化、受天气影响、每天情况各异。 一个既拥有ABB在结构化环境中的主导地位,又融入Gravis在非结构化地形中自主能力的投资组合,既覆盖了物理人工智能难度光谱的两端,也蕴含着软件层面的经验教训
单向流动。能在雨水浸透的瑞士建筑工地上生存下来的自主性往往具有普适性;而工厂里的“编排”则不然。如果Roze想要说服公众投资者相信它是一个物理-AI平台,而非一家仅以主题为卖点的控股公司,那么这一范畴正是其投行顾问将提出的论据。欧洲自主研发,他国竞相收购
这笔交易所延续的模式,在布鲁塞尔和苏黎世都会引发不安。Gravis正是欧洲科技政策旨在扶持的那类公司:一家源自世界级理工大学的衍生企业,将真正高难度的机器人技术研究商业化,且服务于拥有真实客户的垂直领域。 但与此前众多案例一样,其可能的命运是在完成B轮融资前被纳入外资资本结构,而规模化带来的价值将归属于东京,并通过Roze计划中的上市流向纽约。
反驳的观点是,对于一家成立仅四年、已融资2300万美元的公司而言,这正是成功的写照:创始人及苏黎世联邦理工学院(ETH)生态系统获得了丰厚回报,公司获得了全球扩张的资源,同时也证明了这一模式的正确性,将吸引更多资本涌入欧洲机器人领域。这两种解读都是正确的,这也正是这种模式之所以经久不衰的原因。 欧洲的深科技项目储备产出了定价足够吸引人的资产,使得亚洲和美国的收购方能够比欧洲资本市场培育这些企业更早地将其收购。
就建筑科技领域而言,软银级别的背书彻底改变了融资格局。 多年来,自主重型设备一直被视为类人机器人热潮中那个“沉稳的表亲”,虽能吸引稳定但并不惊人的融资轮次。一家专注于设备改造型自动驾驶的初创企业估值达到5亿美元,这为该领域的每位创始人提供了新的参照标准,也让每位投资者有了重新审视这些一直都在运转的机器的理由。
对于一篇基于消息来源的报道而言,接下来的发展异常清晰。如果
软银继续推进,Gravis的业务便成为Roze招股说明书叙述的一部分,而这笔交易的真正考验在于,美国公众投资者将如何评估这一针对实体人工智能的捆绑式投资的价值。如果投资者不买账,Gravis仍将是欧洲最低调的商业机器人公司之一,只是如今背负着一个它从未寻求过的公开估值。 在此期间值得关注的消息多为程序性事项:瑞士的反垄断申报文件、Gravis融资公告中突然出现的日本战略投资者,或是彭博社4月份报道中暗示已开始准备的Roze注册文件。 分阶段进行的交易会留下书面记录,而这一系列记录才刚刚开始生成。无论结果如何,目前已发出的信号具有持久意义:全球最激进的技术投资者认为,未来机器人领域的财富将不会来自外形酷似人类的机器人,而是来自能够“移山填海”的机器人。免责声明:本文仅供一般信息参考,不构成投资、法律或采购建议。读者在做出商业决策前,应通过原始来源核实相关细节。












