
軟銀正著手組建一個機器人集團,而一家瑞士挖掘機新創公司將是下一家入局者
孫正義再度在瑞士展開收購行動。據《彭博社》報導,軟銀正考慮收購蘇黎世聯邦理工學院(ETH Zurich)的衍生公司 Gravis Robotics,該公司專門為挖掘機和土方工程設備加裝自動駕駛系統;這筆分階段進行的交易,可能使這家成立僅四年的公司估值超過5億美元。這筆投資將納入 Roze 旗下,Roze 是軟銀計劃在美國上市的新創人工智慧與機器人公司。八個月前,Gravis 剛完成 2,300 萬美元的融資;據報導,此次收購價格是該輪融資隱含估值的二十倍以上。 對於歐洲的深科技創業者而言,這則消息所傳達的訊息比數字本身更令人震撼:歐洲製造機器人,而亞洲資本則將其收購。
孫正義在機器人領域的大規模收購行動已延伸至建築工地。 據彭博社引述知情人士報導,軟銀集團正考慮收購總部位於蘇黎世的初創公司 Gravis Robotics,該公司專門研發能實現挖掘機自動駕駛的技術;這筆交易可能使這家成立僅四年的蘇黎世聯邦理工學院(ETH Zurich)衍生公司估值超過5億美元。
這筆交易的結構與目標公司本身同樣耐人尋味。軟銀計劃分階段在 Gravis 建立大額持股,透過逐步收購現有股份並注入新資本,並將該持股納入 Roze 旗下——Roze 是該集團正在成立的一家新人工智慧與機器人公司,計劃在美國上市。 軟銀與Gravis均未置評,而知情人士也提醒,目前尚未就交易規模或結構做出最終決定。
對於一家就在今年11月才剛籌得2,300萬美元風險投資的公司而言,超過5億美元的估值意味著在短短數月內,其估值相較於上一輪融資規模已重估了二十倍以上。這絕非建築業的經濟邏輯所能產生的數字。 這個數字源自軟銀對實體AI資產在打包進入公開市場後所將具備的價值之預期。
Gravis 實際從事什麼業務
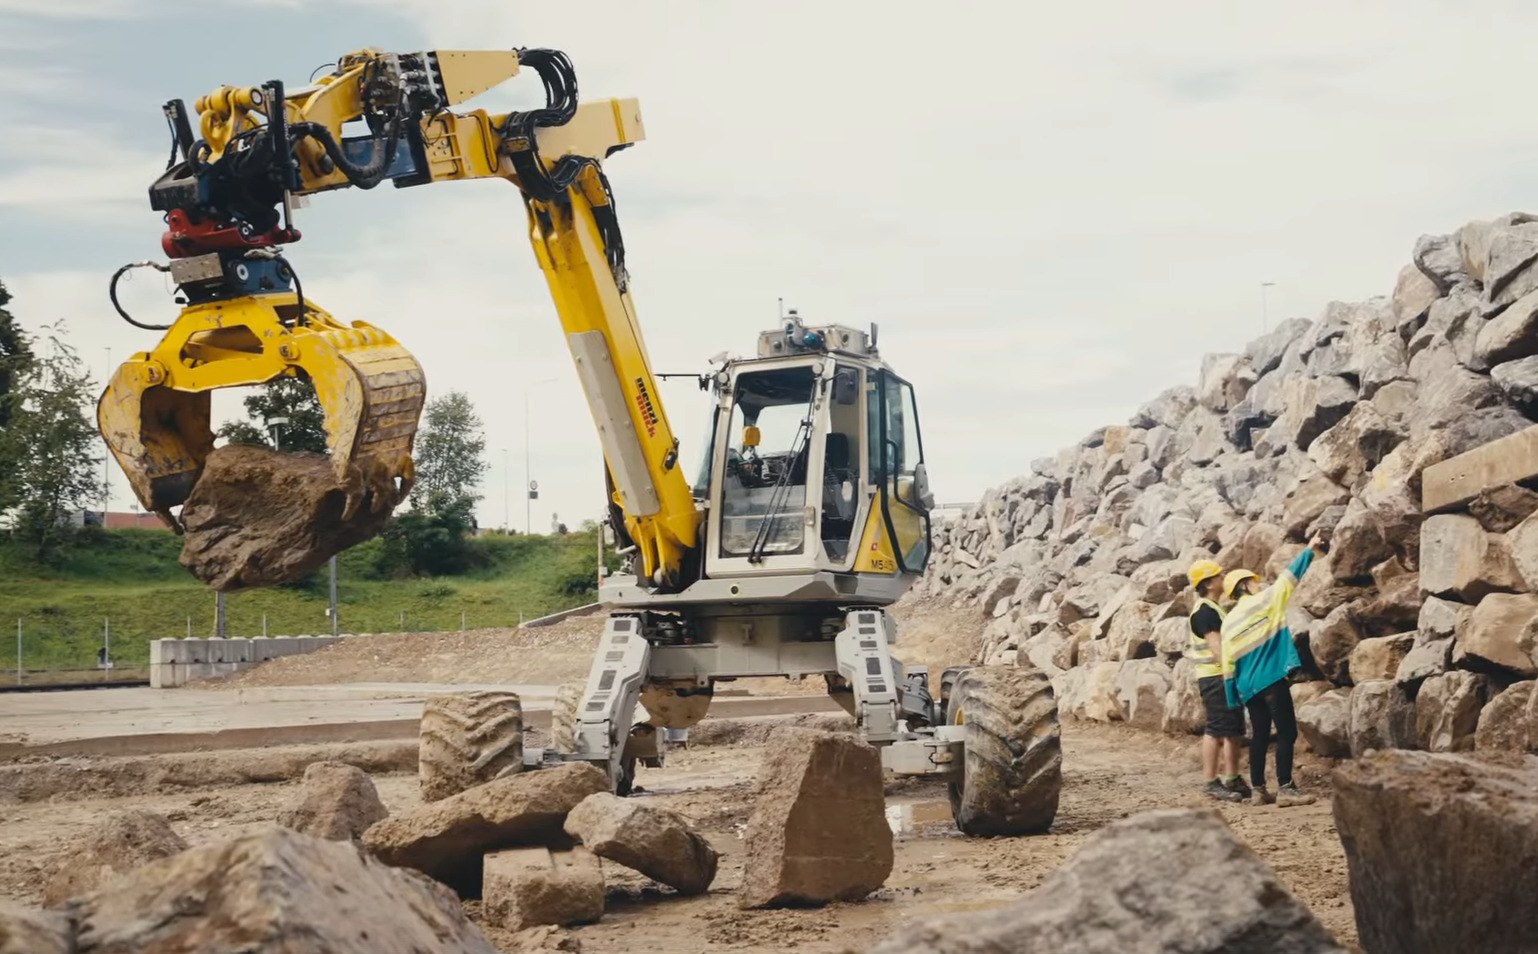
Gravis 身處機器人領域中最不耀眼、但可說是商業上最務實的角落。這家公司於 2022 年由蘇黎世聯邦理工學院(ETH Zurich)的機器人實驗室孵化而成,專門開發能將傳統土方工程設備(尤其是挖掘機)轉變為自主機器的硬體與軟體。 其系統曾在演算法控制下,將數噸重的巨石堆砌成乾石牆,並已在實際施工現場進行測試,包括與承包商泰勒·伍德羅(Taylor Woodrow)在曼徹斯特機場合作的自主挖掘機計畫。
不妨將其視為一種透過改裝實現的自動化技術
而非取代現有設備。Gravis 並未要求營造公司購入新的機器人車隊,而是教導他們現有的挖掘機,使其能在駕駛艙內無人操作的情況下運作。 在這個長期缺乏熟練操作員、價值數十萬美元的設備運轉率受限於人力輪班,且工作內容既重複又危險——這正是自動化技術最先能取代的任務類型——的產業中,其經濟效益不言而喻。 建築業仍是全球數位化程度最低的主要產業之一,這正是為何該領域的發展潛力,遠比媒體報導中呈現的有限前景還要龐大。一種常見的誤解是,相較於主導機器人新聞頭條的人形機器人奇觀,建築業的自動化僅屬小眾領域。但數據卻證明了相反的結論。 土方工程是一項由數百萬台機器執行的全球標準化任務,發達市場普遍存在結構性勞動力短缺,而任何能提升單台挖掘機生產力的系統,都能在數月內收回成本,而非需要等待整個投資週期。當人形機器人開發者仍在尋找其首個可持續的商業應用場景時,自主重型設備早已擁有這樣的應用場景。
Roze 藍圖
若將 Gravis 的策略與其所屬的母公司架構結合來看,便能更清晰地理解其合理性。彭博社四月曾報導,軟銀計畫將 Roze 打造成一家專注於人工智慧與機器人的公司,並在美國上市。 透過一間上市前專用實體,分階段收購一家歐洲自動駕駛新創公司,這正是從外部看來,透過收購來打造此類公司的典型模式。
Roze 並非從零開始。軟銀去年將旗下機器人投資組合整合至新實體 Robo HD,轉移了約二十項投資,包括倉儲自動化公司 Berkshire Grey、德國的 Agile Robots,以及基礎模型開發商 Skild AI。去年十月,軟銀同意
以 54 億美元全資收購 ABB 的工業機器人業務,這筆交易預計將於 2026 年下半年完成,屆時軟銀將獲得全球四大工業機器人製造商之一。此外,軟銀正另行洽談透過新一輪融資來增持 Agile Robots 的股份。將這些拼圖拼湊起來,輪廓便一目瞭然:ABB 的工業機械臂、Berkshire Grey 的倉儲系統、Skild 和 Agile 的機器人軟體與基礎模型,以及如今來自 Gravis 的場域自主技術。 孫正義並非在機器人領域中挑選贏家。他是在收購整個產業指數,並準備以單一股票代碼向美國公眾投資者出售其中的股份。
懷疑論者將援引的過往紀錄
軟銀在機器人領域的過往紀錄所招致的質疑,值得單獨成段探討。該集團於2014年推出人形機器人「Pepper」,當時預言機器人將融入人類生活,但由於該業務始終未能找到市場定位,最終於2020年停產。 該集團於2017年收購波士頓動力(Boston Dynamics),隨後在四年內將其多數股權出售給現代汽車集團(Hyundai Motor Group),在當前這波熱潮重估該公司所有產品價值之前,便退出了這家全球最著名的機器人公司。一位對機器人資產嗅覺敏銳,但對機器人發展時程缺乏耐心的投資者,實屬複雜的買家。
Gravis 策略的分階段架構,或許正是吸取教訓的明證。據報導,軟銀不再像「Pepper」時代那樣進行吸引眼球的整筆收購,而是逐步建立持股地位:先收購現有股份,後注入新資本,具體規模與架構尚待決定。 這是一種旨在優化進場價格並保留選擇權的收購者行為,而非為了收購「戰利品」而行動。值得注意的是,這筆交易也可能悄然縮減規模甚至消失;在正式協議達成之前,這仍僅是透過消息來源傳出的意向,而非一項
交易。Gravis 在建築自動化競賽中的定位
致力於教導建築機械在無人工監督下作業的企業並非只有 Gravis 一家,而這幅競爭版圖也解釋了軟銀為何如此迫切。 在美國,Built Robotics 多年來一直為太陽能電廠和管線工程的挖掘機車隊進行改裝;而由 Waymo 資深人員創立的舊金山公司 Bedrock Robotics,則於 2025 年以 8,000 萬美元的資金嶄露頭角,致力於推行相同的改裝策略。 卡特彼勒(Caterpillar)和小松(Komatsu)——這些新創公司所改裝機具的既有製造商——皆擁有自己的自動駕駛計畫;其中小松的「智慧施工」(Smart Construction)平台,已部署於日本數千個施工現場。 Gravis 的獨特之處在於其血統與問題選擇:該公司源自蘇黎世聯邦理工學院(ETH Zurich)的腿式機器人與數位製造研究團隊,並選擇了自由形式操作任務——例如放置不規則巨石、雕塑地形——這些任務的難度遠高於多數競爭對手首先自動化的重複性「挖掘與傾倒」循環。
這種技術深度同時也構成戰略風險。自由形式自主化雖是研究的展示窗口,但商業買家真正願意為此付費的,卻是大規模運作下的「無聊」可靠性。要彌合這道鴻溝,需要的是2,300萬美元A輪融資所無法買到的資本與耐心——這正是為何與軟銀展開對話的最直接解釋。
ABB的邏輯
Gravis 的做法也與軟銀迄今為止最大規模的機器人收購案形成了互補。ABB 的工業機器人主宰著工廠——這些結構化環境中,每個動作都能預先編程。而建築工地則截然相反:非結構化、受天氣影響,且每天情況各異。 一個既擁有 ABB 在結構化環境中的主導地位,又結合 Gravis 在非結構化地形自主能力的投資組合,不僅橫跨了物理人工智慧難度光譜的兩端,更蘊含著軟體方面的啟示
單向流動。能在雨水浸濕的瑞士建築工地中倖存下來的自主性往往具有普適性;工廠裡的「編舞」則不然。若 Roze 欲說服公眾投資者相信,它是一個實體與人工智慧結合的平台,而非僅以特定主題為導向的控股公司,那麼這項特質正是其投行顧問將提出的論點。歐洲打造,他人收購
這筆交易所延續的模式,將在布魯塞爾和蘇黎世引發不安。Gravis 正是歐洲科技政策旨在推崇的企業類型:源自世界級技術大學的衍生公司,將真正艱深的機器人研究商業化,並在擁有真實客戶的垂直領域中運作。 然而,如同許多先例,它的命運很可能是在完成 B 輪融資前就被納入外國資本架構,而規模擴張所帶來的價值將歸屬於東京,並透過 Roze 計劃中的上市,流向紐約。
反駁的觀點則是,對於一家成立四年、已募得 2,300 萬美元的企業而言,這正是成功的模樣:創辦人與蘇黎世聯邦理工學院(ETH)生態系統獲得回報、擁有全球擴張所需的資源,以及能吸引更多資本湧入歐洲機器人產業的市場認可。這兩種解讀皆屬事實,這正是此模式得以長久延續的原因。 歐洲的深科技人才庫所產出的資產,其估值足夠吸引人,以致亞洲和美國的收購方能夠在歐洲資本市場來得及培育這些企業之前,便及早將其收購。
就建築科技領域而言,軟銀級別的背書徹底改變了募資環境。 自動駕駛重型設備多年來一直是類人型機器人熱潮中那個「沉穩的表親」,雖能吸引穩定的融資,卻始終未曾掀起波瀾。一家專注於設備改造型自動駕駛的新創公司估值突破 5 億美元,不僅為該領域的每位創辦人提供了新的參照基準,也讓每位投資者有了重新審視這些「一直以來都在運作」的機器人的理由。
對於這則基於消息來源的報導而言,接下來會發生什麼事,其發展脈絡異常清晰。如果
隨著軟銀的進程推進,Gravis 的地位已成為 Roze 招股說明書敘事的一部分,而這筆交易的真正考驗將出現在美國公眾投資者決定這項針對實體人工智慧的捆綁式投資究竟價值多少之時。若投資者不買帳,Gravis 仍將是歐洲最低調的商用機器人公司之一,只是如今背負著一筆它從未索求過的公開市場估值。 在此期間值得關注的焦點在於程序性進展:瑞士的反壟斷合併申報、Gravis 融資公告中突然出現的日本戰略投資者,或是彭博社四月報導中暗示已著手準備的 Roze 註冊文件。 分階段進行的交易會留下書面紀錄,而這樁交易才剛開始留下痕跡。無論結果如何,目前傳出的訊號已相當明確:全球最激進的科技投資者相信,下一個機器人產業的財富並非來自外型擬人的機器人,而是來自能夠「移動大地」的機器人。免責聲明:本文僅供一般資訊參考,不構成投資、法律或採購建議。讀者應在做出商業決策前,向第一手來源核實相關細節。












