
ソフトバンクはロボット関連企業のグループを構築しており、次はスイスの掘削機スタートアップが対象となる見込みだ
孫正義氏が再びスイスで買収先を探している。ブルームバーグによると、ソフトバンクは、チューリッヒ工科大学(ETH Zurich)のスピンオフ企業であるグラビス・ロボティクス(Gravis Robotics)の買収を検討している。同社は掘削機や土工機械に自律走行機能を後付けする技術を手掛けており、段階的な取引となる見込みで、設立から4年目の同社の企業価値は5億米ドルを超えるとみられている。この出資分は、ソフトバンクが米国での上場を計画しているAI・ロボティクス新会社「Roze」に組み込まれる見通しだ。8ヶ月前、グラビスは2,300万米ドルを調達したが、報道されている買収価格は、そのラウンドで想定された企業価値の20倍以上に相当する。 欧州のディープテック起業家たちにとって、この数字以上に重くのしかかるメッセージがある。それは、ロボットを製造するのは欧州であり、それを購入するのはアジアの資本だということだ。
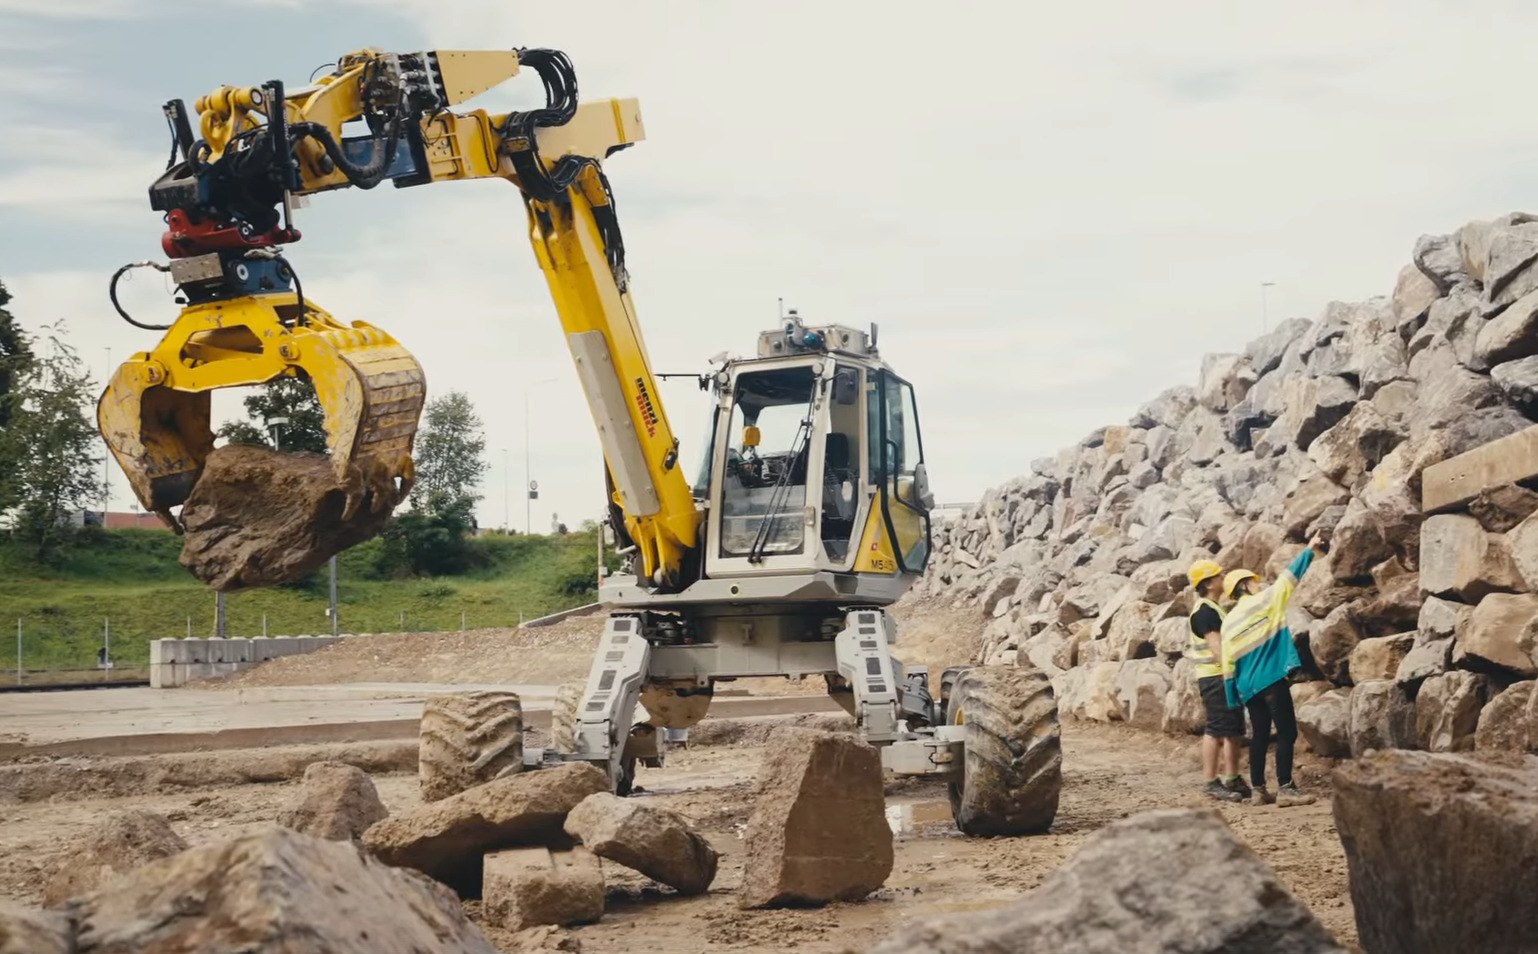
孫正義氏によるロボット関連企業の買収ラッシュが、建設現場にまで及んでいる。 ブルームバーグが事情に詳しい関係者の話として報じたところによると、ソフトバンクグループは、チューリッヒに拠点を置き、ショベルカーの自動運転技術を手掛けるスタートアップ「グラビス・ロボティクス(Gravis Robotics)」の買収を検討している。この取引により、設立から4年目のスイス連邦工科大学チューリッヒ校(ETH Zurich)のスピンオフ企業である同社の企業価値は5億米ドルを超えるとみられる。
この取引の構造は、買収対象そのものと同じくらい重要な意味を持つ。ソフトバンクは、既存の株式を取得し、時間をかけて新たな資本を注入することで、段階的にグラビスへの大きな出資比率を築き上げ、その持分を、同グループが設立し米国上場を計画している新しいAI・ロボット企業「Roze」内に保有する方針だ。 ソフトバンクもグラビスもコメントを控えており、関係者は規模や構造に関する最終決定はまだ下されていないと注意を促した。
つい先月の11月に2,300万米ドルのベンチャー資金を調達したばかりの企業にとって、5億ドルを超える評価額は、前回の資金調達ラウンドの規模と比較して、わずか数ヶ月で20倍以上の再評価を意味する。これは建設業界の経済原理から導き出された数字ではない。 これは、物理的なAI資産が公開市場向けにパッケージ化された際に、ソフトバンクがどれほどの価値を持つと見込んでいるかによって導き出された数字である。
Gravisの実際の事業内容
グラビスは、ロボティクス分野の中でも最も華やかさには欠けるが、商業的にはおそらく最も誠実な領域に位置している。2022年にチューリッヒ工科大学(ETH Zurich)のロボティクス研究所からスピンオフして設立された同社は、従来の土工機械、とりわけショベルカーを自律型機械へと変換するハードウェアとソフトウェアを開発している。 同社のシステムは、アルゴリズム制御の下で数トン級の巨岩を乾式石垣に積み上げ、マンチェスター空港での請負業者テイラー・ウッドロウ社との自律型ショベルカープログラムを含め、実際の建設現場で試験運用されてきた。
これは、後付けで導入される自律技術だと考えてください
単なる代替品というわけではありません。Gravisは、建設会社に新しいロボット群を購入するよう求めるのではなく、彼らがすでに所有している掘削機に、キャビン内のオペレーターなしで作業できるように指導します。 熟練したオペレーターが慢性的に不足し、数十万ドル相当の重機を人間の勤務シフトに制約された稼働率で運用し、反復的で危険な作業——まさに自律化が真っ先に担うべき業務——を行っているこの業界において、その経済的メリットは自明である。 建設業は依然として、地球上で最もデジタル化が進んでいない主要産業の一つであり、まさにその理由から、この分野の成長の可能性は、メディアで報じられるほど控えめな見通しよりもはるかに大きいのです。建設分野の自律化は、ロボット工学のニュースを席巻するヒューマノイドのような派手な話題に比べ、ニッチな存在であるという誤解が広く見受けられる。しかし、数字はそうではないことを示している。 土工作業は、世界中で標準化された作業であり、何百万台もの機械によって行われている。先進国市場全体で構造的な人手不足が生じており、1台の掘削機の生産性を向上させるシステムは、投資サイクル単位ではなく、数ヶ月で元が取れる。ヒューマノイド開発者が最初の持続可能な商用ユースケースを模索している一方で、自律型重機にはすでにそれがある。
「Roze」の青写真
Gravisのアプローチは、それが組み込まれる「枠組み」と併せて捉えることで最も理にかなっている。ブルームバーグは4月、ソフトバンクがRozeをAI・ロボティクス企業として設立し、米国で上場させる計画であると報じた。 IPO前の投資車両内に組み込まれた欧州の自律走行スタートアップを段階的に買収していくことは、まさに、買収を通じてそのような企業を構築するプロセスが外部から見てどう映るかを如実に示している。
Rozeはゼロからのスタートではない。ソフトバンクは昨年、ロボット関連の保有資産を新たな事業体「Robo HD」に統合し、倉庫自動化企業のバークシャー・グレイ、ドイツのAgile Robots、基盤モデル開発企業のSkild AIなど、約20件の投資案件を移管した。10月には合意に達し、
ABBの産業用ロボット事業を54億米ドルで完全買収する。この取引は2026年下半期に完了する見込みで、これによりソフトバンクは世界4大産業用ロボットメーカーの1社を手にすることになる。また、ソフトバンクは別途、新たな資金調達ラウンドを通じてAgile Robotsへの出資比率を引き上げる方向で協議を進めている。これらの要素を組み合わせれば、その全体像は明らかだ。ABBの産業用ロボットアーム、バークシャー・グレイの倉庫システム、スキルドとアジャイルのロボット用ソフトウェアおよび基盤モデル、そして新たにグラビスの現場自律技術が加わる。 孫氏はロボット分野で「勝者」を選んでいるわけではない。彼は「インデックス」そのものを買い集め、単一のティッカーシンボルのもとで米国の一般投資家にその株式を売却する準備を進めているのだ。
懐疑論者が挙げる実績
ソフトバンクのロボット分野におけるこれまでの実績が招いた懐疑論については、一節を割いて論じる価値がある。同グループは2014年にヒューマノイドロボット「Pepper」を発表し、ロボットが私たちの生活に溶け込むと予測したが、市場が確立されなかったため、2020年に生産を中止した。 2017年にはボストン・ダイナミクスを買収したが、4年以内にその過半数の株式を現代自動車グループに売却し、現在のブームによって同社の製品すべてが再評価される前に、世界で最も有名なロボット企業から撤退した。ロボット資産に対する嗅覚は抜群だが、ロボット開発のタイムラインに対する忍耐力には欠ける投資家というのは、複雑な買い手である。
グラビス社の段階的なアプローチの構造は、過去の教訓が活かされたことを示唆しているかもしれない。ペッパー時代の、見出しを飾るような一括買収とは異なり、ソフトバンクは段階的に持ち分を増やしていると報じられている。まずは既存株式の取得から始め、その後新たな資本を投入する方針で、規模や構造についてはまだ未定だ。 これは、トロフィーとして買収するのではなく、参入価格を最適化し、選択肢を確保しようとする買収者の行動だ。また注目すべきは、この取引が静かに縮小したり消滅したりする可能性もあるという点であり、確定的な合意が成立するまでは、これは情報筋を通じて報じられた「意向」に過ぎず、
トランザクション。建設機械の自律化競争におけるグラビスの位置づけ
建設機械に無人作業を教える取り組みはグラビスだけにとどまらず、その競争環境こそがソフトバンクの切迫感を物語っている。 米国では、Built Roboticsが長年にわたり、太陽光発電所やパイプライン工事向けのショベルカーの改造を行っており、Waymoのベテランたちが設立したサンフランシスコのBedrock Roboticsも、2025年に8,000万米ドルの資金調達を行い、同様の改造戦略を追求するために登場した。 これらのスタートアップが改造の対象としている既存メーカーであるキャタピラーとコマツは、独自の自律化プログラムを推進しており、コマツの「Smart Construction」プラットフォームはすでに日本国内の数千カ所の建設現場で導入されている。 Gravisを際立たせているのは、その出自と課題の選定だ。同社はチューリッヒ工科大学(ETH Zurich)の歩行ロボット工学およびデジタルファブリケーション研究グループから派生した企業であり、不規則な巨石の配置や地形の整形といった「自由形式の操作」タスクを選択した。これらは、ほとんどの競合他社が最初に自動化する反復的な「掘削・投棄」サイクルよりも、はるかに難易度が高い。
その技術的な深みこそが、戦略的なリスクでもある。自由形式の自律運転は研究のショーケースに過ぎないが、商業的な買い手が求めるのは、大規模な運用における堅実な信頼性だ。そのギャップを埋めるには、2,300万米ドルのシリーズA資金では得られないような資本と忍耐が必要であり、これがソフトバンクとの対話が成立している最も単純明快な理由である。
ABBの論理
Gravisのアプローチは、ソフトバンクによる過去最大のロボット関連買収とも相まって、一つの循環を完成させる。ABBの産業用ロボットは工場、つまりあらゆる動作が事前にプログラム可能な構造化された環境で支配的な地位を占めている。一方、建設現場は正反対だ。構造化されておらず、天候に左右され、毎日状況が異なる。 ABBが持つ構造化された環境での優位性を保有し、そこにグラビスの非構造化された環境における自律性を加えたポートフォリオは、物理的AIの難易度スペクトルの両端を網羅し、ソフトウェアの教訓も
一方向へと流れる。雨に濡れたスイスの建設現場で生き残る自律性は、一般化されやすいが、工場での一連の作業手順はそうではない。もしRozeが、自社が単なるテーマを掲げた持株会社ではなく、フィジカルAIプラットフォームであることを一般投資家に納得させるのであれば、その対比こそが、同社の銀行家が提示する論拠となるだろう。欧州が構築し、他国が購入する
この取引が示すパターンは、ブリュッセルやチューリッヒでは不安を伴って受け止められるだろう。グラビスは、まさに欧州のテクノロジー政策が称賛するために存在するタイプの企業だ。世界トップクラスの技術系大学からスピンアウトし、真に高度なロボット工学の研究を、実在する顧客を抱える垂直統合型市場で商用化している。 そして、これまで数多くの事例と同様に、その運命はシリーズBラウンドを迎える前に外国資本構造に吸収されることになり、スケールアップによる価値は東京に、そしてRozeの上場計画を通じてニューヨークに還元されるだろう。
これに対する反論としては、2,300万米ドルを調達した創業4年の企業にとって、これこそが成功の姿であるという点が挙げられる。すなわち、創業者やETHのエコシステムにとっての報酬、グローバルに事業を拡大するためのリソース、そして欧州のロボティクス分野にさらなる資本を呼び込むための正当性の証明である。どちらの見方も真実であり、それこそがこのパターンが持続する理由である。 欧州のディープテック分野からは、アジアや米国の買収企業が、欧州の資本市場がそれらを成長させるよりも早い段階で買収できるほど魅力的な価格の資産が生み出されている。
特に建設テクノロジー分野においては、ソフトバンク級の支持が資金調達の風向きを一変させる。 自律型重機は、ヒューマノイドブームの「地味な従兄弟」として長年位置づけられ、着実ではあるが派手さのない資金調達ラウンドを繰り返してきた。既存重機の自律化を手掛けるスタートアップが5億ドルの評価額に達したことは、この分野のすべての創業者に新たな比較対象を与え、すべての投資家に、これまでずっと稼働し続けてきた機械に改めて注目する理由を与えた。
今後の展開は、情報筋に基づく記事としては珍しく予測しやすい。もし
ソフトバンクが手続きを進め、グラビスの立場はロゼの目論見書の記述の一部となり、この取引の真価が問われるのは、米国の一般投資家が「AIの実用化」への一括投資にどれほどの価値があるかを判断する時だ。もし価値が認められなければ、グラビスは依然として欧州で最も目立たない商業用ロボット企業の一つであり続け、今や自らが望んだわけでもない上場価格を背負うことになるだろう。 当面注目すべき点は手続き上のものだ。スイスの合併規制当局への届出、突如として日本の戦略的投資家が名を連ねたグラヴィスの資金調達発表、あるいはブルームバーグの4月の報道で既に準備が進められていると示唆されていたローゼの登録書類などである。 段階的に進められる取引には書類上の痕跡が残るものであり、今回の取引ではその記録がまさに書き始められたばかりだ。いずれにせよ、すでに発せられたシグナルは確固たるものだ。すなわち、世界で最も積極的なテクノロジー投資家は、ロボットの未来の富は、ロボットが人間のように見える分野ではなく、土を動かす分野で築かれると信じている。免責事項:本記事は一般的な情報提供のみを目的としており、投資、法律、または調達に関する助言を構成するものではありません。読者は、ビジネス上の意思決定を行う前に、一次情報源で詳細を確認する必要があります。












