
海湾地区并非在中美之间选边站,而是在选择不同的层级。
G42耗时两年撤出中国科技领域,以保障其对英伟达芯片的获取渠道,然而阿布扎比的Stone Venture却刚刚领投了一家中国四足机器人制造商的融资轮,而卡塔尔的基金则支持了一家美国类人机器人竞争对手。 海湾主权资本正根据技术层级而非国家来分散其中国投资敞口:芯片领域面临着与重塑G42相同的联盟约束,而成品机器人则可在双方之间自由流通。

今年,两家与阿布扎比有关联的基金分别从一条尚未被明确划定的界线的两端向机器人领域注入资金。其中一家耗时两年、斥资约20亿美元,逐步撤出与中国硬件企业的合作,以保留获取英伟达最先进芯片的渠道。 另一家同样总部位于阿布扎比的基金,则刚刚领投了一家中国四足机器人制造商的融资轮,该公司的机器人专为部署在海湾地区的石油、天然气和公用事业基础设施而设计。这两项决策都十分理性。这正是值得深思之处。
关于海湾资本与中国关系的普遍说法是“芯片故事”,就其本身而言,这一说法确实属实:阿布扎比的G42在2023年和2024年将中国技术从其业务中剔除,以维护与华盛顿的关系。 但这一叙事未能涵盖的——因为它从来就不是关于机器人的——是同一批海湾主权及准主权资金正在对成品机器人及其制造商采取何种行动。本周的交易动态回答了这个问题,而这个答案则让“海湾资本正在选择文明阵营”这一整洁的叙事变得复杂起来。
旨在保护技术栈某一层级的撤资
G42从中国市场的撤离已有大量记录,值得再次精准重述,因为精准性恰恰是大多数重述所忽略的。 2023年底,G42表示已清算其在字节跳动、服务器制造商XFusion以及荣耀(Honor)中的被动股权;到了12月,其首席执行官已将此类举措描述为“深化与美国合作伙伴关系”的必要之举。 到2024年2月,该公司旗下规模达100亿美元的投资部门表示已完全清退剩余的中国投资,G42还将其自有数据中心内价值约17亿至20亿美元的中国硬件(包括华为设备)撤出。 回报如期而至:2024年4月,微软投资15亿美元;此外,还获得了一条进口英伟达H100芯片的途径——若非如此,美国商务部本会
被封锁。请根据这一系列事件的实际情况来解读,而不是依据头条新闻对其的简化概括。G42并未笼统地认定中国不可信。其决定是:持有中国计算基础设施与收购美国计算基础设施存在冲突,因为芯片及其周边的数据中心正是美国出口管制法律所覆盖的层级,且管制力度极强。 此次资产剥离的任何内容都没有涉及G42或任何其他海湾资本池,应如何处理那些生产执行器、关节或四足机器人、且从未接触受控半导体的中国公司。美国商务部目前尚未制定相关规定,在规定出台之前,资金正流向这一监管空白地带。
另一家阿布扎比基金押注机器人而非芯片
9月20日,总部位于苏州的工业四足及轮足机器人制造商Genisom AI完成了由阿布扎比投资机构Stone Venture领投的数亿元人民币B轮融资。 Genisom已向电网检测、石化监测、消防及安防领域交付了超过15,000台设备,其自主生产的执行器年产能据称超过100万台,并明确向投资者表示,新融资的一部分将用于拓展中东市场。 这并非是对投机性类人机器人演示的投资组合押注。而是海湾资本正在为一家公司提供融资,该公司已通过向危险工业场所、石油、天然气和公用事业基础设施等领域销售实用硬件实现盈利——而这些领域正是海湾国家资产负债表的主体。
将阿布扎比的这两项决定并置比较,其模式并非“与中国保持距离”,而是“与那些危及计算访问权的特定技术保持距离,仅此而已”。一台检查沙特炼油厂的机器人,其面临的监管风险远不及运行在受出口管制芯片上的服务器机架,而海湾地区的资金分配者正在据此进行定价
正确地理解这一差异,尽管公众对海湾地区与中国的科技关系的普遍看法尚未跟上这一变化。卡塔尔的资金流向了相反的方向,这才是真正的迹象
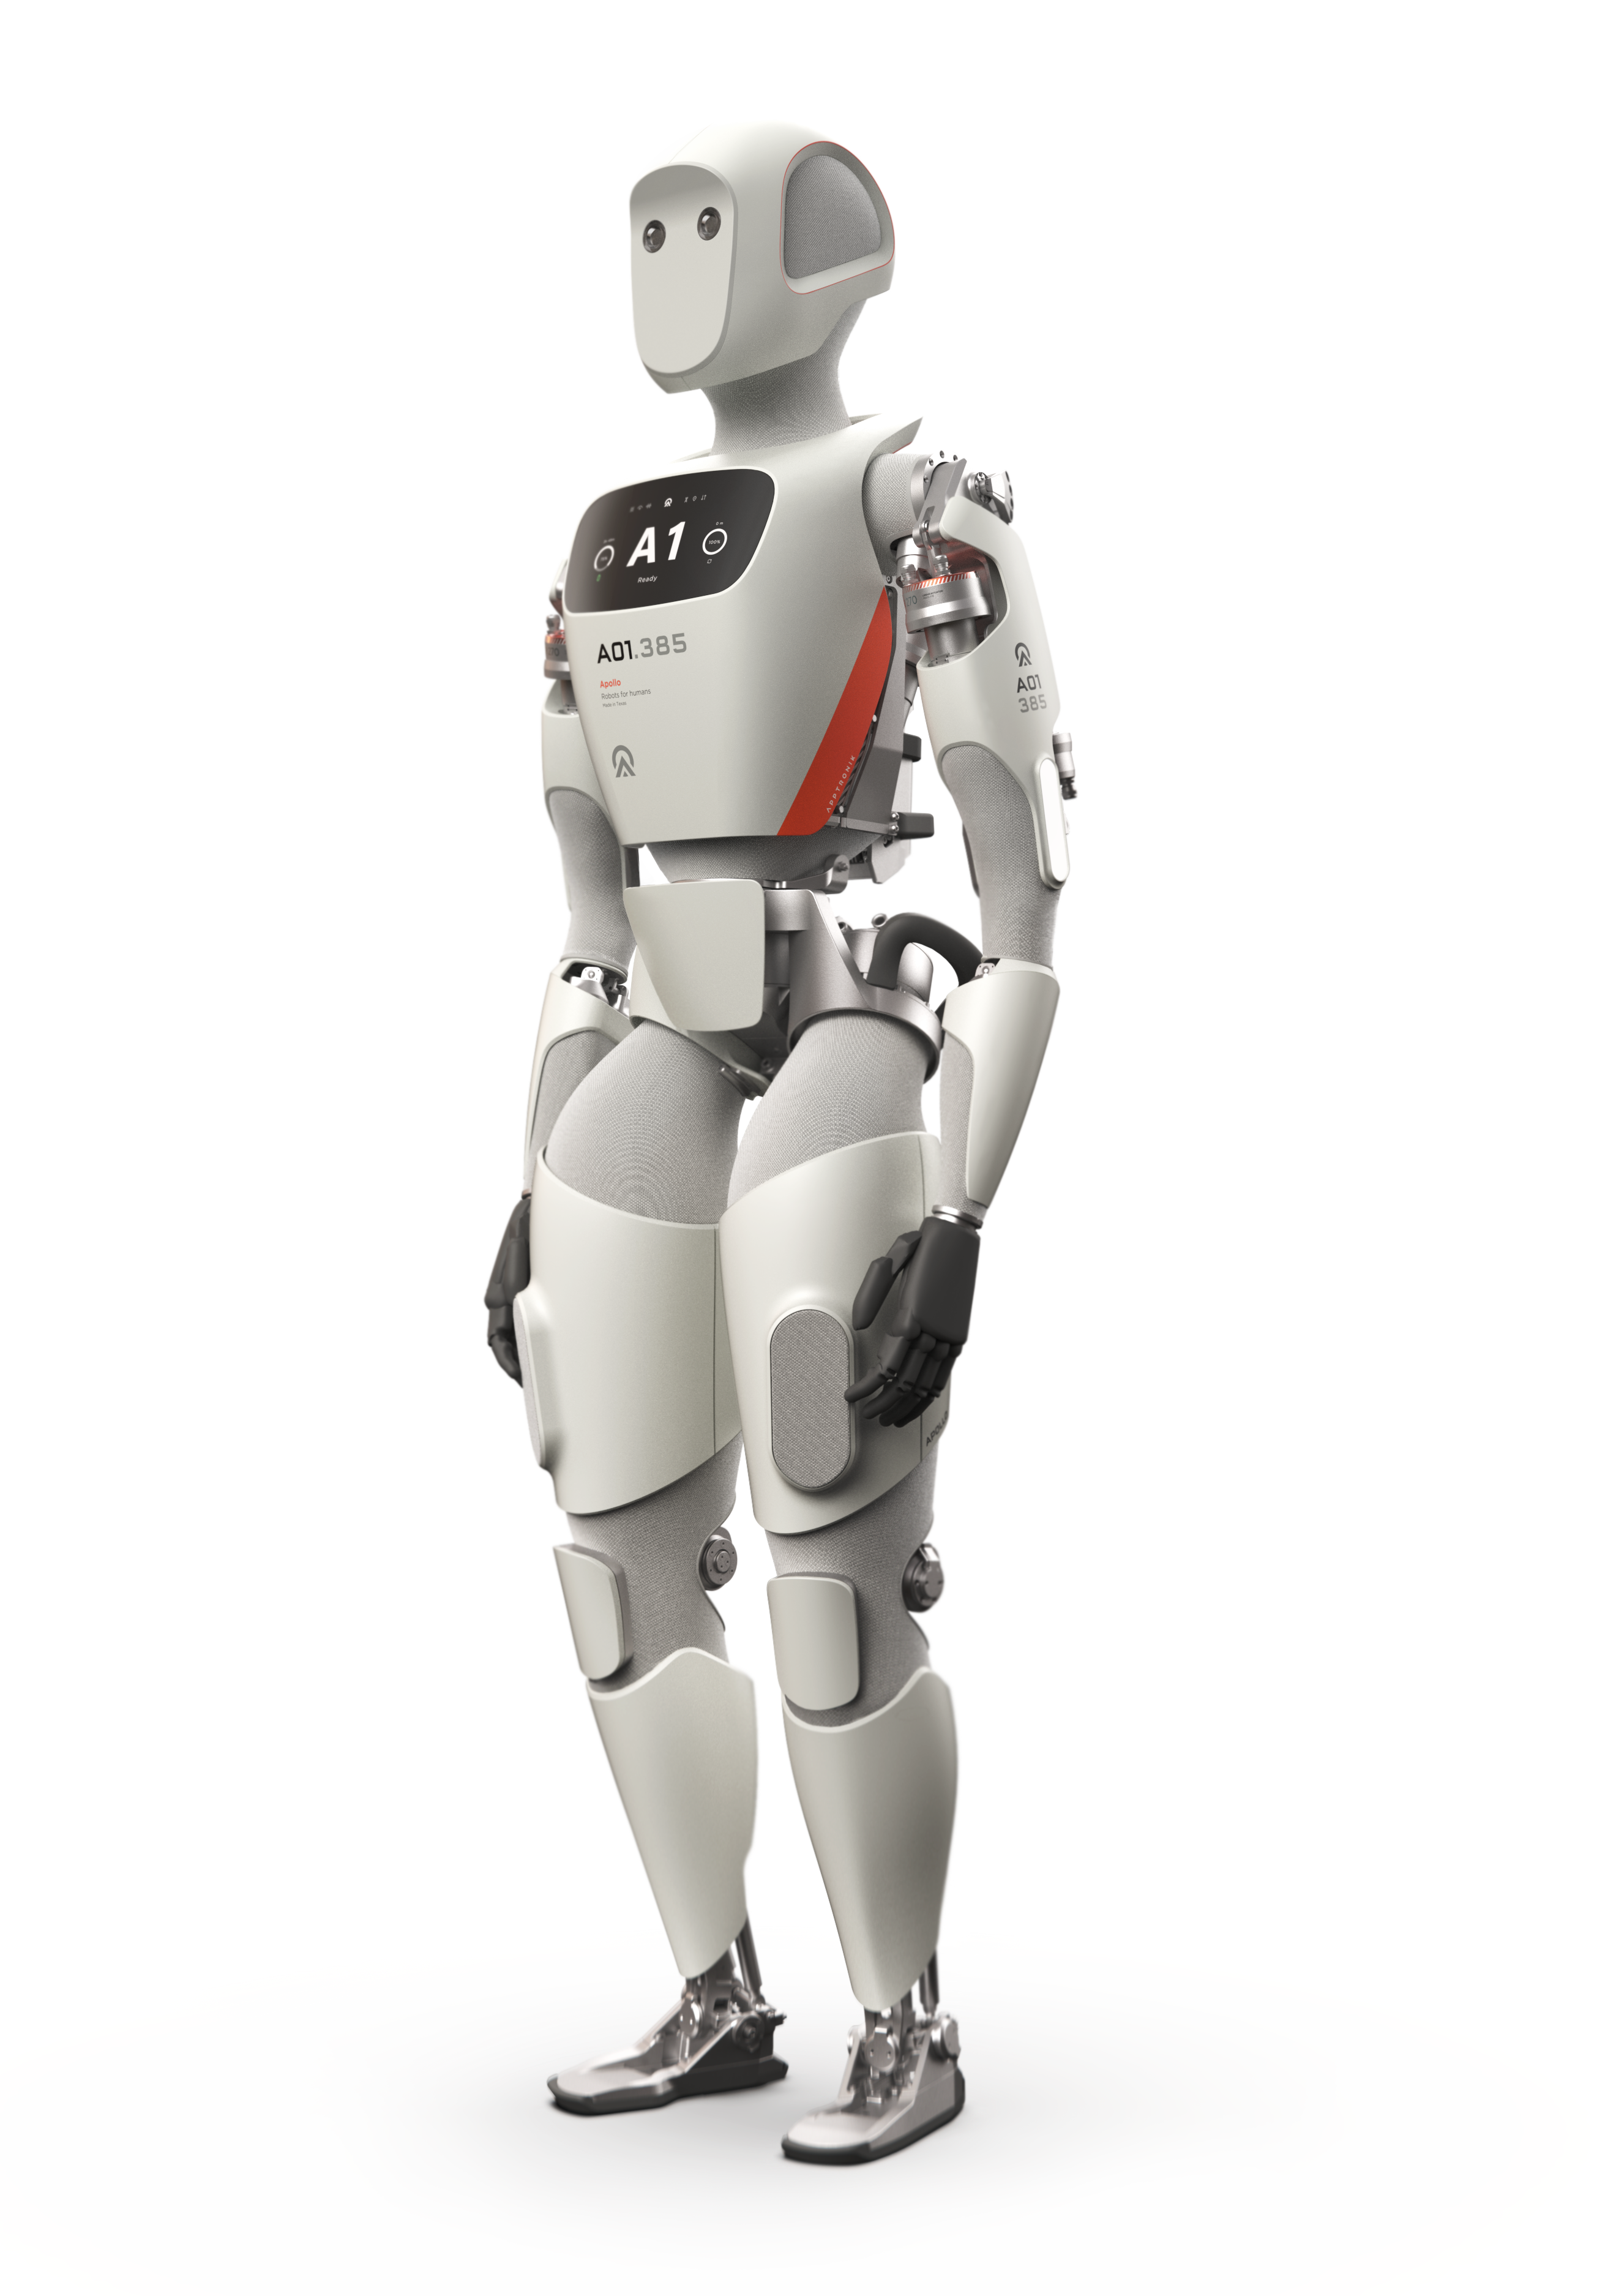
如果海湾资本正在悄然重新调整立场,专门针对中国硬件企业,那么人们本应预期反例会很少见。但事实并非如此。 今年2月,卡塔尔投资局参与了对总部位于奥斯汀的Apptronik公司5.2亿美元A轮融资的增资,该轮融资还包括谷歌、梅赛德斯-奔驰和约翰迪尔,使这家美国类人机器人制造商的估值超过55亿美元。 卡塔尔基金选择Apptronik并非因为不信任中国机器人技术;而是因为在当时,Apptronik是特定产品类别中最具潜力的投资标的。在中国方面,Stone Venture选择Genisom也是出于同样的原因。
这一论断比“海湾资金正在实现多元化”更为犀利。它表明,海湾主权资本正将人形机器人和四足机器人平台视为普通的全球商品,根据其能力和部署适配性进行采购;而在同一市场中,同一笔资金却将芯片和云基础设施视为联盟管理的工具。 一台机器人,两套规则,而究竟适用哪一套规则,完全取决于机器内部搭载的技术,而非谁在签发支票。
那个让人无法忽视分歧的利雅得周末
9月初在利雅得举行的沙特LEAP科技大会上,一系列交易几乎就像是对这一论点的受控实验。 中国自动驾驶公司WeRide宣布计划到2030年在利雅得街头投放多达10,000辆自动驾驶出租车。 公共投资基金(PIF)旗下的人工智能部门HUMAIN委托中国MiniMax公司开发了一个阿拉伯语语言模型,与此同时,HUMAIN还在其芯片业务领域分别与英伟达(Nvidia)和AMD建立了计算合作伙伴关系。此外,总部位于迪拜的公司No Competition Infinity Gaming与江苏云木签署了一份为期五年的框架协议
该智能制造项目涉及每年最高10,000台类人机器人的合同产能,协议条款中明确指出,该协议需经“技术验证”且需拓展应用场景,而非确定价格的正式订单。 最后一项协议更接近于一项期权而非购买协议,也应按此理解;但一家游戏和娱乐公司竟能如此轻松地签署该协议——而规模相似的芯片交易本应引发严格审查——这一事实本身就具有重要意义。无论是WeRide、HUMAIN-MiniMax、迪拜产能框架协议,还是Genisom的B轮融资,这四笔交易均未经历类似G42为维持其对英伟达的采购权所承受的那种严格审查。 如今,一款成品机器人穿梭于海湾地区的资本市场和采购渠道,所享有的自由度,是数据中心芯片在过去两年多时间里从未享有的。
为何“芯片红线”在机器人领域将难以维系
显而易见的质疑在于,这只是一个瞬间的截面,而非永久性的解决方案,对于任何未经检验的界限持怀疑态度是合理的。 一台运行前沿视觉-语言-动作模型、将传感器数据实时流式传输回训练集群、并依托与当年导致G42被迫剥离资产的同一计算架构的人形机器人,其作为国家安全对象的性质,与一台密封的、在管道中行走且无云端连接的四足机器人截然不同。 围绕半导体构建的出口管制框架,历史上已扩展至涵盖这些半导体最终所嵌入的系统,从无人机到路由器,乃至今年7月起被列入美国联邦通信委员会(FCC)自身《管制清单》的“外国生产的先进机器人设备”。 若认为海湾资本目前正在利用的“成品机器人”豁免是出口管制政策的永久性特征,而非监管机构尚未填补的临时漏洞,那将是一个错误。
从菲律宾这个既不处于华盛顿也不处于北京影响范围内的观察点来看,我从中得到的启示并非海湾资金选择了哪一方。海湾
在硬件层面上,资金尚未站队,而且在机器人开始搭载与当初使芯片成为瓶颈的相同计算负载之前,资金也不太可能被迫选边站。 采购团队在评估中国四足机器人或美国类人机器人以部署至海湾地区附近时,应关注机器内部搭载的执行器和传感器堆栈,而非制造商的国籍,因为这将是监管机构最终会着手调控的变量。G42的资产剥离关闭了一扇门。而Genisom的B轮融资、Apptronik获得的卡塔尔投资,以及利雅得周末达成的系列机器人交易,都穿过了一扇目前仍敞开着的大门。 谁来起草下一条出口管制条例,谁就能决定这种局面能维持多久;而从本周的交易动态来看,无论是华盛顿、北京,还是海湾各国首都,似乎都尚未就此问题达成共识。
本专栏反映了作者对上市公司披露信息、融资公告及已报道交易条款的个人解读。本文仅供一般参考,不构成投资、财务或法律建议。
封面图片来源:Apptronik。











