
中国类人机器人热潮引发“价格战”担忧与行业内卷
中国类人机器人行业仅在2026年第一季度就吸引了超过2000亿元人民币的公开投资,如今已开始显现破坏性竞争的早期预警信号,即所谓的“内卷”。 随着市场涌入超过140家企业、推出330余款不同产品,行业领军企业正就商业化与基础模型训练的时机展开辩论,与此同时,低门槛细分市场正遭受严峻的价格挤压。曾导致电动汽车利润率崩溃的结构性动态,如今正在物理人工智能领域重现。
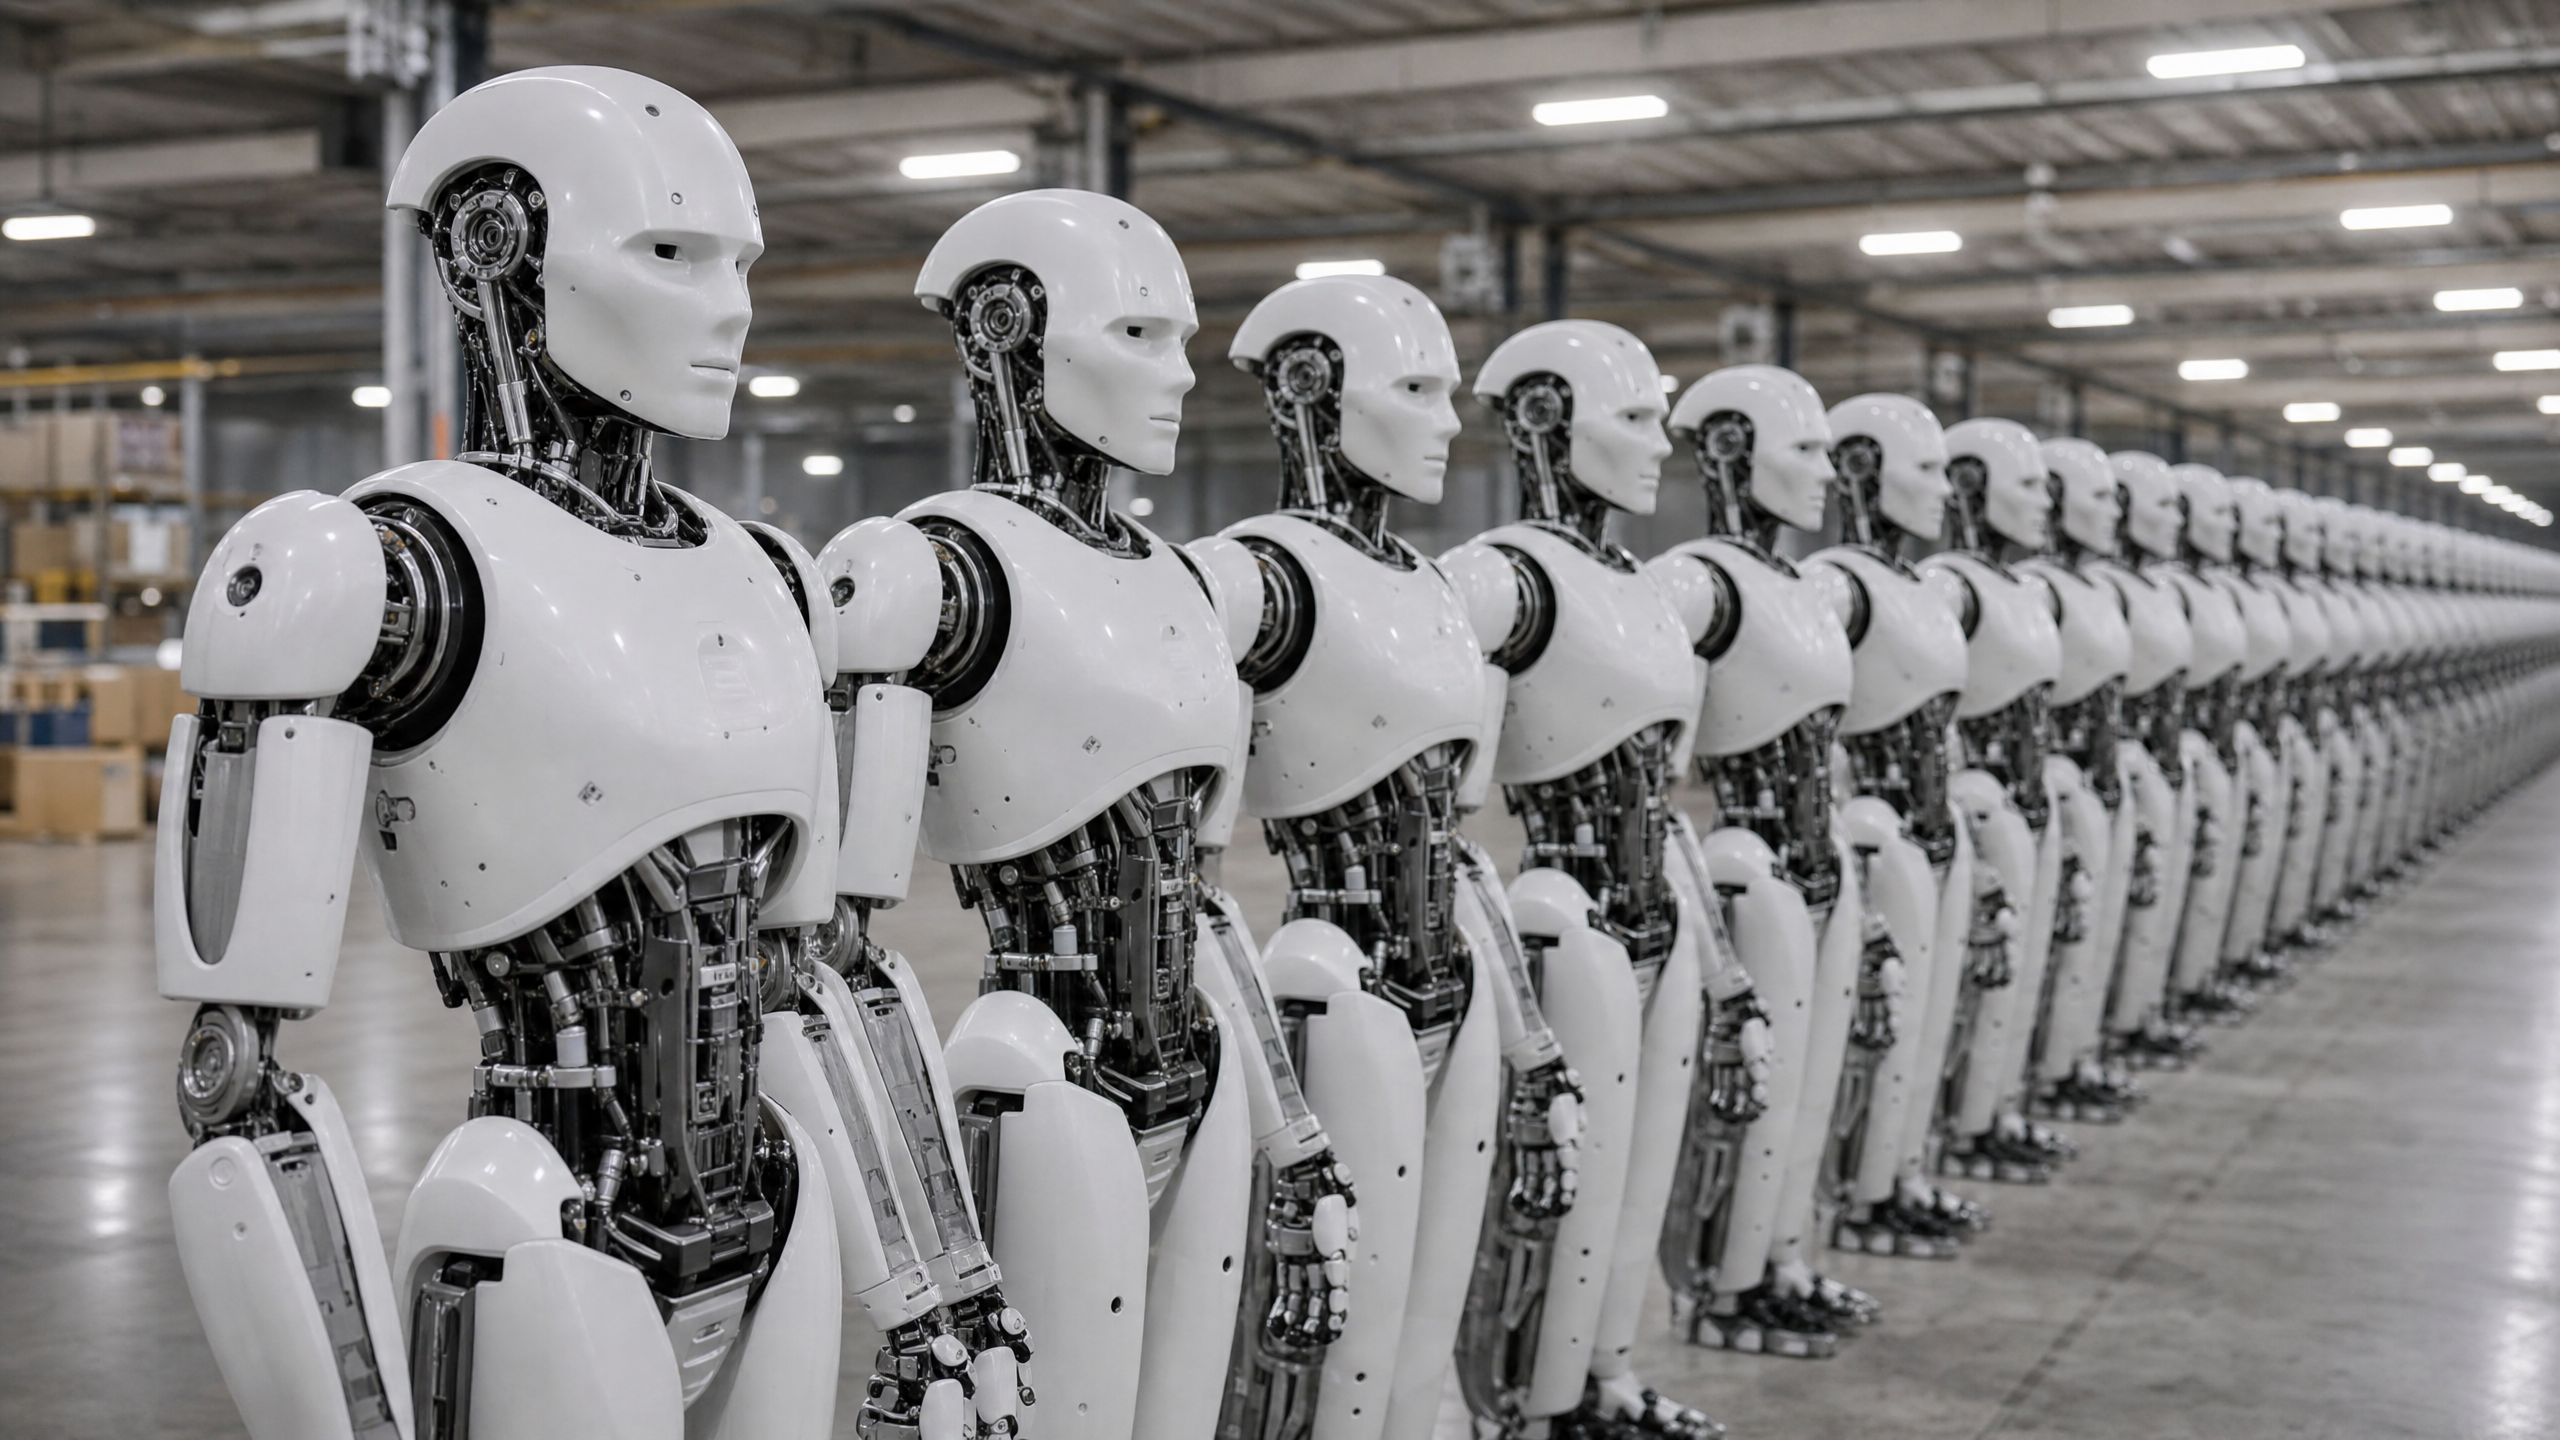
中国类人机器人行业的蓬勃发展正吸引着创纪录的资本涌入——同时也出现了与电动汽车和太阳能电池板行业类似的、曾导致利润率崩溃的破坏性价格竞争的最初迹象。
仅2026年第一季度,中国类人机器人行业公开披露的投资额就超过2000亿元人民币,目前已有140多家企业推出330余款不同产品,竞相争夺市场份额。 《财新全球》6月15日发布的一份全面调查证实了业内人士数月来一直发出的警告:该行业正进入价格严重压缩的时期,特别是在准类人机器人、教育平台和娱乐机器等准入门槛较低的细分领域,这些领域中硬件差异化的维持正变得越来越困难。
物理人工智能领域的“内卷指南”
中国机器人行业正在上演的结构性动态令人深感熟悉。在充裕的风险投资和政府资金的强力支持下,大量新进入者蜂拥而至,形成了竞争激烈的市场格局。由于基础AI模型仍在成熟过程中,真正的通用能力仍难以企及,企业仅凭软件智能已难以实现差异化。 竞争正迅速转向硬件层面,并不可避免地演变为价格战。各企业试图通过压低价格抢占市场份额,牺牲利润率以期在不可避免的行业整合中生存下来。
这就是“内卷”的剧本。中国电动汽车行业曾上演过这一幕:比亚迪的规模优势最终迫使数十家小型制造商破产;太阳能电池板行业也曾如此:中国的产能过剩将全球价格压低至令非中国生产商在结构上难以维系的水平。 现在的问题是,类人机器人行业将以多快的速度走上同样的轨迹。
战略分歧:立即部署 vs. 先培训行业圆桌会议揭示了一种根本性的战略分歧,这将决定哪些公司能在行业洗牌中生存下来。一方面,以AgiBot为代表的一批创始人认为,即使模型尚不完善且应用范围有限,企业也必须立即在真实环境中部署机器人。 他们的理由是:物理交互数据才是进步的真正瓶颈,而这些数据只能通过实际部署来获取。他们明确将此与自动驾驶进行类比,指出那些坚持渐进式实际部署的企业,最终表现优于那些在实验室里执着追求通用完美水平的企业。
另一方面,一些有影响力的声音则警告不要过早部署。他们认为,当前的基础模型仅具备“一到两岁幼儿”的物理智能水平,在经过适当训练之前不应被投入复杂的工业环境,并援引了安全风险以及可能对整个行业声誉造成的损害。 这场辩论并非仅限于哲学层面:“立即部署”派面临着制造不可靠机器人从而损害客户信任的风险,而“先训练”派则面临在模型准备就绪前资金耗尽的风险。
融资窗口正在关闭
市场参与者的共识是,2026年是确保资本布局的关键节点。当前的融资窗口虽然规模庞大,但随着投资者更看重商业化进展而非令人印象深刻的演示,这一窗口正开始关闭。 对于尚未建立明确的资本优势、稳健的供应链以及专有数据管道的企业而言,随着市场逐渐向少数资源雄厚的企业集中,它们将面临严重的结构性劣势。
领军企业。这场“价格战”将加速小型企业的淘汰,因为它们无法承受在高度饱和的市场中竞争所需的巨额资金消耗。问题已不再是谁能制造出人形机器人,而是谁能在大规模销售中生存下来。
人形机器人领域的市场萎缩风险确实存在,但风险分布并不均匀。拥有专有世界模型(大晓)、专业物理环境(世航)或政府部署指令(工信部/国资委行动)的企业,在结构上能够免受最严峻的价格压缩冲击。 风险最大的是那些处于中间地带的企业——它们虽有能力吸引早期客户,但差异化不足,难以抵御资金更雄厚的竞争对手为抢占市场份额而引发的利润率侵蚀。未来18个月将分清平台与产品的界限。
主要来源:
1. 《财新全球》——中国类人机器人热潮引发价格战加剧的担忧(2026年6月15日)
2. FutureX · 物理AI日报,第29期——中国机器人智能简报(2026年6月16日)
资本浪潮与内卷风险(2026年6月)免责声明:所有编辑内容均由RobotAIGeek根据公开的中英文资料独立撰写。引用内容均注明原始发布方。市场数据(如投资总额、企业数量等)均摘自引用的来源,RobotAIGeek未对其进行独立核实。












