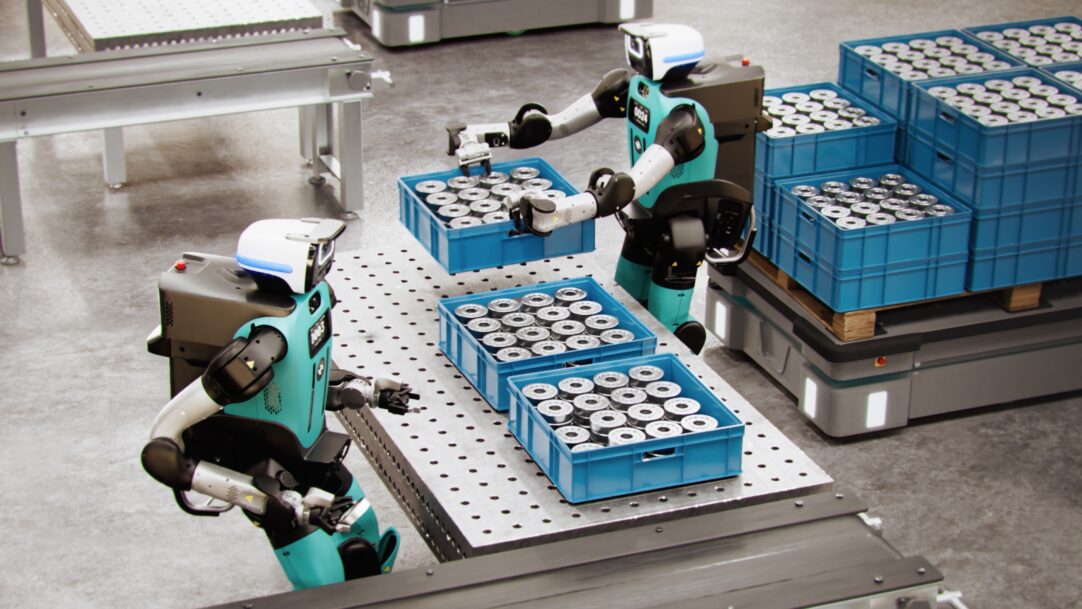
중국의 휴머노이드 로봇 붐, ‘가격 전쟁’ 우려와 시장 위축을 불러일으키다
2026년 1분기에만 공개된 투자액이 2,000억 위안 이상에 달한 중국의 휴머노이드 로봇 산업은 ‘내권(内卷)’으로 알려진 파괴적 경쟁의 초기 징후를 보이기 시작하고 있다. 140개 이상의 기업과 330여 종의 다양한 제품이 시장에 넘쳐나는 가운데, 업계 리더들은 상용화 시기와 기초 모델 훈련의 우선순위를 놓고 논쟁을 벌이고 있는 반면, 진입 장벽이 낮은 부문에서는 심각한 가격 압박이 가해지고 있다. 전기차(EV)의 마진을 무너뜨렸던 구조적 역학이 이제 물리적 AI 분야에서도 나타나고 있다.
중국의 휴머노이드 로봇 붐이 사상 최대 규모의 자본을 끌어모으고 있는 가운데, 전기차와 태양광 패널 시장에서 마진을 무너뜨렸던 것과 같은 파괴적인 가격 경쟁의 첫 징후도 나타나고 있다.
중국의 휴머노이드 로봇 산업은 2026년 1분기에만 공개된 투자액만 2,000억 위안 이상을 유치했으며, 현재 140개 이상의 기업과 330여 종의 제품이 시장 점유율을 놓고 경쟁하고 있다. 6월 15일 카이신 글로벌(Caixin Global)이 실시한 포괄적인 조사 결과, 업계 관계자들이 수개월 동안 경고해 온 사실이 확인되었다. 바로 이 분야가 심각한 가격 압박 시기에 접어들고 있다는 점으로, 특히 반휴머노이드 로봇, 교육용 플랫폼, 엔터테인먼트 기기 등 진입 장벽이 낮은 부문에서 하드웨어 차별화를 유지하기가 점점 더 어려워지고 있다.
물리적 AI 분야의 ‘역진화’ 시나리오
중국 로봇 산업에서 펼쳐지고 있는 구조적 역학은 매우 익숙한 양상이다. 풍부한 벤처 자본과 국가 자본의 강력한 지원을 받은 신규 진입자들이 쇄도하면서 시장이 과밀화되었고, 기초 AI 모델은 아직 성숙 단계에 이르지 못했으며 진정한 범용 능력은 여전히 요원하기 때문에 기업들은 소프트웨어 지능만으로는 차별화를 이루기 어려운 상황이다. 경쟁은 빠르게 하드웨어 영역으로, 그리고 필연적으로 가격 경쟁으로 옮겨가고 있다. 기업들은 피할 수 없는 업계 재편을 견뎌내기 위해 마진을 희생하면서 경쟁사보다 낮은 가격을 제시해 시장 점유율을 확보하려 하고 있다.
이것이 바로 ‘내부화(involution)’의 전형적인 시나리오다. 이는 중국 전기차 시장에서 이미 드러난 바 있는데, BYD의 규모의 경제가 결국 수십 개의 중소 제조업체들을 파산으로 몰아넣었다. 태양광 패널 시장에서도 마찬가지였는데, 중국의 과잉 생산 능력이 글로벌 가격을 비중국 생산자들에게는 구조적으로 생존 불가능한 수준으로 끌어내렸다. 이제 문제는 휴머노이드 로봇 산업이 얼마나 빨리 같은 궤적을 따르게 될지입니다.
전략적 갈림길: ‘즉시 배치’ 대 ‘먼저 훈련’업계 원탁 회의에서, 어떤 기업이 구조 조정 과정을 살아남을지를 결정지을 근본적인 전략적 분열이 드러났다. 한쪽에서는 AgiBot의 관계자들을 포함한 일부 창업자들이, 비록 불완전하고 적용 범위가 좁은 모델이라 할지라도 기업들은 즉시 실제 환경에 로봇을 배치해야 한다고 주장한다. 그들의 논리는 이렇다. 물리적 상호작용 데이터야말로 진전의 진정한 병목이며, 이 데이터는 실제 배치를 통해서만 수집될 수 있다는 것이다. 그들은 자율주행과 명확한 유사점을 지적하며, 점진적인 실세계 배치를 추구한 기업들이 실험실에서 포괄적인 완벽함을 고집했던 기업들보다 궁극적으로 더 뛰어난 성과를 냈다고 강조한다.
반면, 저명한 전문가들은 성급한 배포에 대해 경고하고 있다. 이들은 현재의 기초 모델이 “1~2세 유아” 수준의 물리적 지능을 가지고 있을 뿐이며, 적절한 훈련을 거치기 전에는 복잡한 산업 현장에서 작동시켜서는 안 된다고 주장한다. 또한 안전 위험과 업계 전반에 미칠 수 있는 평판 손상의 가능성을 근거로 제시한다. 이 논쟁은 단순히 철학적 차원의 문제가 아니다. ‘즉시 도입’ 진영은 신뢰할 수 없는 로봇을 생산해 고객의 신뢰를 훼손할 위험이 있는 반면, ‘훈련 우선’ 진영은 모델이 준비되기 전에 자금이 고갈될 위험에 처해 있다.
자금 조달의 창이 닫히고 있다
시장 참여자들 사이에서는 2026년이 자본 확보를 위한 결정적인 분기점이 될 것이라는 데 의견이 모이고 있다. 현재의 자금 조달 기회는 규모는 막대하지만, 투자자들이 인상적인 시연보다는 실질적인 상업적 성과를 요구함에 따라 점차 닫히기 시작하고 있다. 아직 명확한 자본 우위, 견고한 공급망, 독자적인 데이터 파이프라인을 구축하지 못한 기업들은 자원이 풍부한 소수의 기업을 중심으로 시장이 재편됨에 따라 심각한 구조적 불이익에 직면하게 될 것이다.
선도 기업들.이 ‘가격 전쟁’은 위축된 시장에서 경쟁하는 데 필요한 막대한 자금 소모를 감당할 수 없는 중소 기업들의 도태를 가속화할 것이다. 이제 문제는 누가 휴머노이드 로봇을 만들 수 있는지가 아니라, 대규모로 판매하는 데 따르는 경제적 압박 속에서 누가 살아남을 수 있는지에 있다.
휴머노이드 로봇 분야의 시장 위축 위험은 현실이지만, 그 영향이 고르게 분포되어 있지는 않다. 독자적인 세계 모델(Daxiao), 특화된 물리적 환경(Shihang), 또는 정부 차원의 배치 의무(MIIT/SASAC 조치)를 보유한 기업들은 구조적으로 가격 압박의 최악의 상황으로부터 보호받고 있다. 가장 큰 위험에 처한 기업들은 중간 지대에서 경쟁하는 기업들로, 초기 고객을 유치할 만한 역량은 갖추고 있으나, 자본력이 더 탄탄한 경쟁사가 시장 점유율을 확보하기 위해 나서면 마진 침식을 막아낼 만큼 차별화된 경쟁력이 부족한 기업들입니다. 향후 18개월 동안 플랫폼과 일반 제품이 명확히 구분될 것입니다.
주요 출처:
1. Caixin Global — 중국의 휴머노이드 로봇 붐, 치열한 가격 전쟁 우려 불러일으켜 (2026년 6월 15일)
2. FutureX · Physical AI Daily, 제29호 — 중국 로봇 공학 인텔리전스 다이제스트 (2026년 6월 16일)
3. 21st Century Business Herald — 체화 지능
자본의 파도와 내재적 위험 (2026년 6월)면책 조항: 모든 편집 콘텐츠는 RobotAIGeek이 공개된 중국어 및 영어 자료를 바탕으로 독자적으로 작성한 것입니다. 인용된 내용은 원 출처에 귀속됩니다. 시장 수치(예: 투자 총액, 기업 수)는 인용된 출처에서 가져온 것이며, RobotAIGeek이 독자적으로 검증한 바는 없습니다.