
アリババとテンセントが、同じロボットスタートアップにエンジェル投資を行った
2025年8月に設立された深センのヒューマノイドロボットスタートアップ「Morphi」は7月29日、ポストマネー評価額が70億人民元(9億8000万米ドル)を超える条件で、10億人民元(1億4000万米ドル)を超えるエンジェルラウンドの資金調達を完了したと発表した。 アリババとテンセントが共同でリードインベスターを務め、中国の2大インターネットグループがエンジェルラウンドで共同出資するのは珍しいケースだ。 このほか、レジェンド・キャピタル、ソースコード・キャピタル、ガオロン・キャピタルなど9つの機関が参加した。同社は元ファーウェイの幹部陣が率いており、CTOはファーウェイの自動運転AI部門のリーダーシップ層から抜擢されている。これは、中国の「エンボディッド・インテリジェンス」分野において、公表されている中で最大規模の初回資金調達となる。
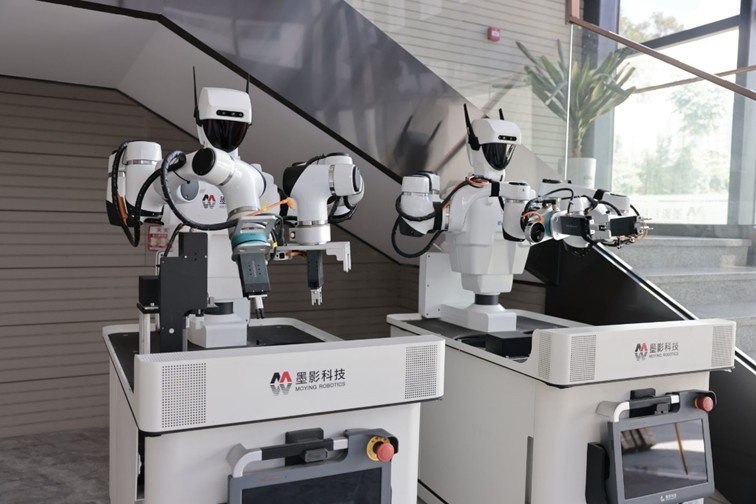
アリババとテンセントは、ほぼすべての分野で競合している。クラウド、決済、EC、ゲーム、大規模言語モデルなどだ。両社が共同で投資を行うことはめったになく、エンジェル投資の段階ではほぼ皆無である。この段階では、投資額が通常小さすぎて、どちらの企業も関心を示さないからだ。 7月29日、設立からわずか11ヶ月の深センのスタートアップ企業が、両社を説得し、初の機関投資家向け資金調達ラウンドを共同リードしてもらうことに成功したと発表した。その規模は、中国のベンチャーキャピタルにおける「エンジェル」という概念を書き換えるほどのものである。
2025年8月に深セン市前海区で登記されたMorphiは、『南方都市報』に対し、10億元(1億4000万米ドル)を超えるエンジェルラウンドを完了したことを明らかにした。ポストマネー評価額は70億元(9億8000万米ドル)を超える。 これら2つのインターネット大手に加え、現在の出資者リストには、Lanchi Ventures、Legend Capital、Huaye Tiancheng、Gaorong Capital、CASSTAR、Source Code Capital、Guanghe Ventures、Borui Capital、58 Industry Fundが名を連ねている。Gaohu Capitalが独占的な財務アドバイザーを務めた。 同社によれば、これは中国のエンボディド・インテリジェンス業界において、公表されている中で最大規模のシリーズA資金調達となる。
評価額の背景にあるファーウェイの系譜
この高評価の背景には、チームの実績が大きく寄与している。Morphiの最高経営責任者(CEO)である高文利氏は、ファーウェイで長年にわたり海外市場を担当した後、中東の物流企業iMileを共同創業した。同社は、湾岸市場におけるラストマイル配送の強みを活かし、ユニコーン企業へと成長した。 最高技術責任者(CTO)の黄清秋氏は、優れた若手研究者を対象とした同社のエリート採用プログラム「天才青年」を通じてファーウェイに入社し、AitoやLuxeedの車両に搭載される運転支援機能の基盤となる技術スタックである、ファーウェイの自動運転システム「ADS」のAI開発を率いるまでに出世した。
この経歴が重要なのは、自動運転こそが最も近い存在だからだ
実体化されたAIには、実績のある訓練の場が必要です。自動車を車線内に維持する知覚・予測・計画のスタックは、二足歩行ロボットを直立させ、ホテルの廊下を移動させるスタックと類似しています。 中国のベンチャー投資家たちは、この2年間、自動運転分野の人材がヒューマノイドロボット分野へ移りゆく様子を注視してきた。Morphiは、これまでのところ、その流れの中で最も巨額の資金を投じた事例である。同社は、フルスタック、つまり具現化された基盤モデル、ワールドモデル、視覚・言語・行動システム、そして独自の二足歩行ハードウェアを構築している。その商用化の順序は綿密に計画されている。 まずは、環境が半構造化されており、タスクが反復的なホテルやラストマイル配送から着手する。その後、信頼性が野心に追いついた段階で、家庭向けへと展開する。高氏のiMileでの経歴は、初期の足がかりとして配送を選んだ点に表れている。
なぜ両巨頭が参入したのか
アリババとテンセントは、それぞれ別々にエンボディッドAIのポートフォリオを構築してきた。アリババはX Square Robotへの資金調達ラウンドを主導し、自社のQwenモデルファミリーに多額の資金を投入してきた。テンセントはRoboticsXラボを運営し、7月のWorld AI Conferenceでエンボディッド基盤モデルを公開した。両社が単一のエンジェルラウンドに共同で参画したことは、特定の意図を示唆している。 どちらの企業も、将来有望なプラットフォーム企業から締め出されることを望んでおらず、また、後になってアクセス権を共有してくれると相手を信頼しているわけでもない。
スタートアップ企業にとって、両社からの出資は諸刃の剣だ。資金とクラウドリソースは莫大であり、両グループとも販路を提供してくれる。アリババの物流ネットワークとテンセントのWeChatエコシステムは、サービスロボットにとって有力な展開チャネルとなり得る。しかし、過去の事例は慎重さを求めている。 両巨頭から資金調達を行った中国のスタートアップの中には、双方が相手側に優位性を与えることを警戒したため、いずれの側とも深く統合できない状況に陥った例が散見される。
今回の資金調達ラウンドは、いかに鋭く
中国におけるAIベンチャー企業の資金調達サイクルは急激に加速している。7月上旬、Zhiping Fangは単一ラウンドとして過去最高額となる50億人民元を調達した。Delta Intelligenceは今週、6か月間で6回目の資金調達ラウンドを完了した。 UnitreeがMorphiが11ヶ月で達成した評価額に到達するまでには9年を要した。かつては2人の創業者とプレゼン資料に対する7桁の投資だったエンジェルラウンドは、最初の製品がリリースされる前から、チームの実績に対する9桁の投資へと変化した。数字は冷静な見直しを必要とする
売上高の開示もなく、製品の出荷もなく、公開されたプロトタイプのデモもない、設立から11ヶ月の企業に対する70億人民元の評価額は、ストーリーとチームへの賭けに過ぎない。 投資家が参照している基準――Figureの390億米ドルの評価額や、上場承認時のUnitreeの約420億人民元の時価総額――そのものが、公開市場で実証されたものではない。もしこのセクターで再評価が行われれば、70億人民元で投資したエンジェル投資家は、投資チェーンの中で最も余裕のない立場に置かれることになる。
競争環境も熾烈を極めている。中国には現在、評価額が200億人民元を超えるAI実用化企業が少なくとも8社、10億人民元を超える企業がさらに数十社存在する。 これらの企業はすべて、同じ人材プールから採用を行い、同じアクチュエータやセンサーを購入し、同じホテル、物流、製造分野のパイロットプロジェクトを争奪している。Morphiが掲げる「商用化優先」戦略は、AgiBot、Galbot、UniX AI、そして2年先行している十数社の競合企業が掲げる戦略と同一である。
Morphiの賭けを他社と一線を画すのは、そのフルスタック・アプローチに組み込まれた前提にある。 同社は、具現化AIの勝者は、単一のレイヤーに特化するのではなく、モデルとハードウェアを一体で所有する——いわゆる「テスラ・モデル」——企業になると賭けている。この仮説を検証するには多額の費用がかかる。フルスタックなヒューマノイド開発は、複数の戦線で資本を消費するものであり、まさにそれが、今回の資金調達ラウンドがこれほど大規模である必要があった理由である。
large.市場全体へのシグナル
あらゆるベンチャーエコシステムには、最大の戦略的プレイヤーたちが新たな分野を単に注視する段階から、その分野を確固たるものにする段階へと移行する瞬間がある。中国のヒューマノイドAI産業にとって、アリババとテンセントによる共同エンジェル投資こそが、その瞬間である。 中国のモバイルインターネット時代を形作ったこの2社は今、ヒューマノイド時代の最も初期かつリスクの高い段階に、同じ企業を通じて名を連ねた。それは、ワシントンが中国のヒューマノイドを禁止し、北京の旗艦紙がロボットを国家の輸出製品と宣言したのと同じ週のことだった。
資本は、ますます若い企業へと、ますます高い価格で流れ込んでいる。それが確固たる信念によるものなのか、それとも「乗り遅れることへの恐れ(FOMO)」によるものなのかは、後になって初めて明らかになるだろう。現時点で明らかなのは、その方向性だ。中国最大の企業は、具現化AIを「観察すべき分野」ではなく、「シード段階から保有すべき分野」であると判断したのだ。
物語を貫く物流の糸
高文利氏がヒューマノイドロボット分野に進出した道のりは、研究所ではなく、小包配送を経由したものだ。彼がファーウェイを退社後に共同創業したiMile社は、湾岸諸国におけるラストマイル配送事業を通じてユニコーン企業としての評価を確立し、アマゾンや中国のEC大手が攻略に苦戦していた市場において、代金引換配送の物流課題を解決した。 そのビジネスに蓄積された運用ノウハウ――配送ルートの密度、配送の経済性、玄関先での失敗率――は、まさにヒューマノイド配送ロボット企業が求めているものの、ほとんどの場合、手に入れることのできない知識そのものである。
だからこそ、Morphiの事業展開の順序は、競合他社のピッチデッキとは一線を画している。研究機関発のヒューマノイドスタートアップが「配送から始める」と言う場合、それは単なる用途の推測に過ぎない。一方、配送ネットワークを運営してきた経験を持つ創業者が
7カ国にまたがるその言葉は、彼がすでに経験してきたコスト曲線を物語っている。ラストマイル配送のユニットエコノミクスは過酷であり、よく知られている。 玄関先での手渡しを確実にこなせるロボットがあれば、このビジネスにおける最大のコスト要因を削減できるだろう。高氏は、人間の配達員に取って代わるために機械が達成すべき信頼性の閾値と1件あたりの配送コストを正確に把握している。何千人もの配達員を雇用してきた経験があるからだ。深セン・前海への登記も同様に意図的なものだ。前海は経済特区として税制優遇措置や簡素化された越境資本規制を提供しており、創業チームが海外市場でキャリアを築き、最初の商用展開が中国以外で行われる可能性もある同社にとって有益である。 iMileが熟知し、規制当局の対応が迅速なドバイやリヤドでのヒューマノイド配送パイロット事業は、過密状態にある中国のパイロット事業環境と、閉鎖的な米国の市場の両方を回避することになる。
この資金調達ラウンドが他社に与える影響
ベンチャー資金調達ラウンドは情報イベントである。中国の人型AIスタートアップの創業者たちは皆、今週に入り、最初の機関投資家向けラウンドのハードルが、6月には存在しなかった水準にまで引き上げられていることを認識していた。昨年、3億元の評価額で資金調達を行ったシード段階の企業は、再評価を要求することになるだろう。 二流のヒューマノイドスタートアップに早期から投資していた投資家たちは、Morphiの類似事例のおかげで、帳簿上の評価額上昇という恩恵を受けたばかりだ。また、中国の人民元ファンドを運営するリミテッド・パートナー(LP)――その多くはハードテクノロジーへの投資を義務付けられた地方政府系ファンドである――は、このセクターが10億人民元規模の資金を吸収できることを証明する新たなデータを手に入れた。
このメカニズムは自己増幅的だ。企業価値が高まれば優秀な創業者が集まり、彼らがさらなる資本を呼び込み、それがまた企業価値を押し上げる。このサイクルは、公開市場への上場によって非公開市場の評価が試されるまで続く。
実際の需要に対する評価額。数か月以内に予定されているユニツリーの香港上場が、その試金石となるだろう。取引が順調に進めば、モーフィの資金調達ラウンドは先見の明があったと見なされるだろう。もし発行価格を下回れば、製品化前のロボット企業にユニコーン並みの価格を支払ったエンジェル投資家たちは、その週のうちに一斉に評価額を引き下げることになるだろう。 現在、中国の「エンボディッドAI」分野の資本構造全体が、数社に過ぎない今後の上場企業に依存している。まさにこの種の集中こそが、ベンチャー市場を興味深くも危険なものにしているのだ。Morphiの創業陣は、この時間的制約を十分に理解しているようだ。家庭用ロボットに先立ち、ホテルやラストマイル配送といった「商用化優先」の戦略は、上場ウィンドウが閉じる前に収益データを生成することを目的としている。シリーズAの段階で有料顧客とユニットエコノミクスを示せる企業は、研究の進捗しか示せない企業とは、全く異なる評価を得ることになるだろう。 エンジェルラウンドの資金は、現在のバーンレートで計算すると、およそ18ヶ月分のランウェイを確保できる。その期間内に製品を出荷し、収益を上げ始めなければならない。それ以外はすべてストーリーに過ぎない。
免責事項:本記事は情報提供のみを目的としており、投資アドバイス、推奨、または言及された企業による主張の検証を構成するものではありません。














