工場現場から倉庫まで:AMRとAGVの導入方法
アマゾンは300カ所以上の施設で100万台以上のロボットを稼働させていますが、一方、ある家族経営の物流会社はまさに24台で運用を開始しようとしています。バイヤーが知っておくべきことはすべて、この2つの数字の間にあります。AMR/AGV基礎シリーズの第3回では、移動型ロボットが実際に導入されている分野を解説します: 実証済みの導入実績を支配する4つの業界、それらに共通するタスクのパターン、BMWレーゲンスブルクからFAWトヨタの2,000台規模のロボットフリートに至る代表的な事例、そして4つの導入アーキタイプと、それらを現実的に導入可能な組織を照合した独自の導入準備フレームワークについて解説します。
モバイルロボティクス分野において最も示唆に富む統計は、市場予測ではありません。それは導入台数です。アマゾンは、300カ所以上の施設ネットワークで100万台以上のロボットを運用していることを公に確認しており、これにより、単一の小売企業が世界最大のモバイルロボティクス製造・運用事業者となっています。 その対極にある例として、米国の家族経営のサードパーティ・ロジスティクス(3PL)事業者が今週、2つの倉庫で、正確に24台の協働型移動ロボット(AMR)の運用を開始すると発表した。 この両極端の間には、自律移動ロボット(AMR)や無人搬送車(AGV)が実際にどのように活用されているかという、実用面での全容が広がっている。 調達責任者にとって、この記事から得られる教訓は単純明快です。製品パンフレットではなく、導入事例こそが、これらの機械が真に得意とすることを教えてくれるものであり、その実証済みの実績は現在、3大陸のあらゆる主要産業分野に及んでいます。
本記事は、AMRおよびAGVという資産クラスに関する10回シリーズの基礎編の第3弾です。第1回では、インフラ誘導型車両と、同時位置推定・マッピング(SLAM)によって自律航行するロボットとの違いを含め、技術的な基礎について解説しました。第2回では、購入者が候補に挙げられる6つの車両クラスを整理しました。 今回は、分類から導入分野へと話題を移し、これらの機械がどこに導入されているか、誰が大規模に導入しているか、そしてその導入実績から、自社の業務がどの分野に適しているかが読み取れるかを検証します。
主な導入業界
実証済みの導入実績では、4つの産業が主流を占めています。それは、Eコマースおよびサードパーティ・ロジスティクス(3PL)の倉庫業、自動車製造、電子機器生産、そしてバッテリーや太陽光発電所を網羅する新エネルギーサプライチェーンです。
倉庫・物流は中核市場です。国際ロボット連盟(IFR)
業界を代表する統計機関であるIFR(国際ロボット連盟)の報告によると、輸送・物流用ロボットは業務用サービスロボットの中で最大のカテゴリーを占めており、2024年の世界販売台数は102,900台で、前年比14%増となった。 同団体によると、ロボットを購入するのではなくフリートをレンタルする「ロボット・アズ・ア・サービス(RaaS)」のサブスクリプションモデルは42%成長した。これは本記事にとって重要な点である。なぜなら、レンタルによる経済性の向上により、かつては大手企業のみが参入していた市場に、小規模な倉庫も参入し始めているからである。 香港証券取引所に上場している倉庫ロボット専門企業のGeek+は、自社の上場書類において売上高ベースで世界最大のAMR倉庫フルフィルメントプロバイダーであると説明しており、2025年の売上高は3,171百万人民元(約4億4,300万米ドル)と前年比31.6%増を記録した。 その成長の圧倒的な原動力は、倉庫フルフィルメントの導入によるものである。自動車製造は第2の柱であり、最も歴史の長い分野である。 AGVは工場の搬送ルートで誕生し、自動車メーカーは現在も、誘導式車両とその自律型後継機の両方を最も多く利用している。本記事の後半で紹介する、バイエルン州から天津、重慶に至る導入事例はすべて自動車業界のものだ。なぜなら、そこでは車両の保有台数が最も多く、運用規律が最も厳格だからである。
エレクトロニクスと新エネルギーが第3および第4の柱を形成しており、これら分野では中国企業の存在感が際立っている。 業界団体による2025年の移動ロボット市場シェアランキングで世界1位に選ばれた杭州に拠点を置くメーカー「Hikrobot」は、2万社を超える顧客が自動車、エレクトロニクス、太陽光発電、リチウム電池、サードパーティ・ロジスティクス、 EC、アパレル、製薬、タバコに及んでおり、再生可能エネルギー分野の事業だけでも500件以上のプロジェクトと1万台以上の出荷実績があると明らかにしている。 ウェーハカセットやバッテリーセルを搬送するクリーンルーム対応の移動型ロボットは、積載物が高価値である上、手作業による取り扱いが困難な環境であるため、最も急成長しているニッチ市場の一つとなっている。
具体的な適用例
これらの業界において、導入は反復可能な一連のタスクパターンに集中しており、どの車両クラスがその価値を発揮するかは、業界ではなくタスクによって決まります。
倉庫業務で最も一般的なパターンは「商品から人へのピッキング」であり、棚運搬ロボットが在庫ポッドを定位置にいるピッキング作業員の元へ運ぶものです。これは、Amazonが2012年にKiva Systemsを買収した後に産業化したパターンであり、Geek+が収益基盤を築いたパターンでもあります。 2つ目の倉庫業務パターンは、ポイント・トゥ・ポイントのトートおよびカートン搬送であり、ロボットがピッキングゾーン、梱包台、出荷仕分けエリアの間で注文トートを運搬します。 今週、Robust.AIが物流プロバイダーのO'Neill向けに発表した24台のロボット導入は、まさにこの領域をカバーしており、システム制御によるピッキング、搬送、移動式仕分けを網羅しています。2026年第4四半期の稼働開始が予定されており、固定インフラは不要です。
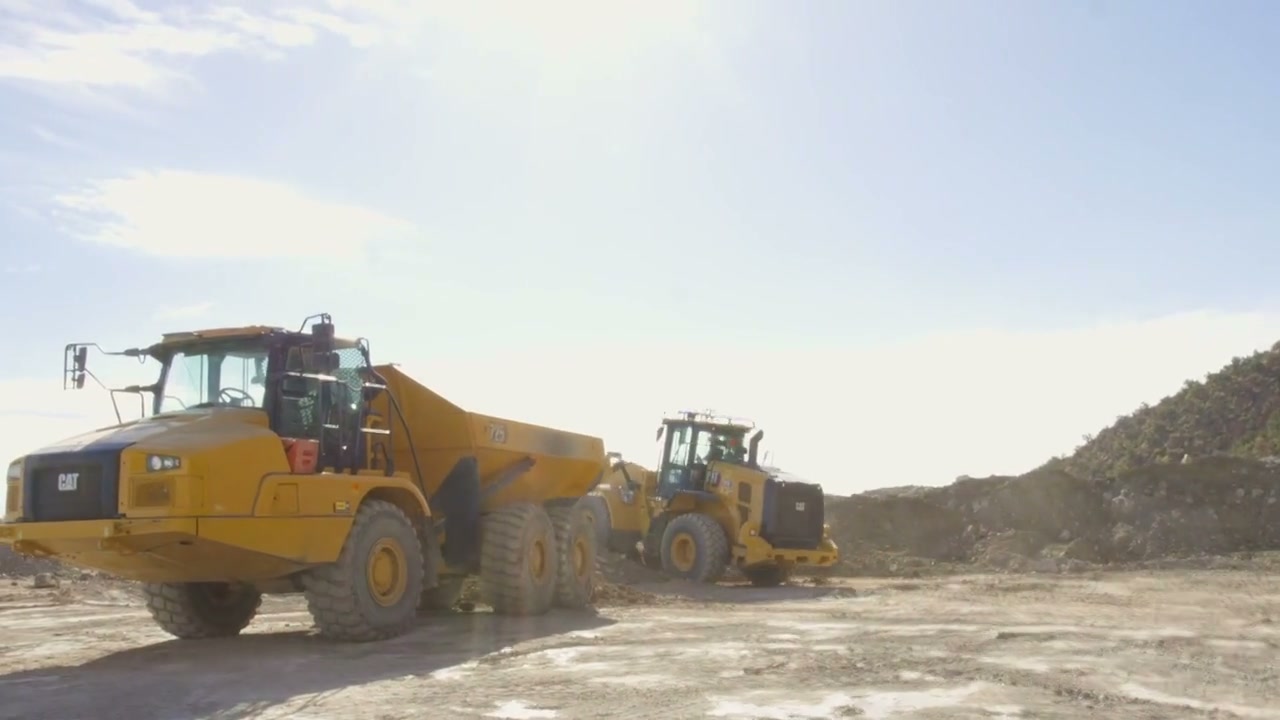
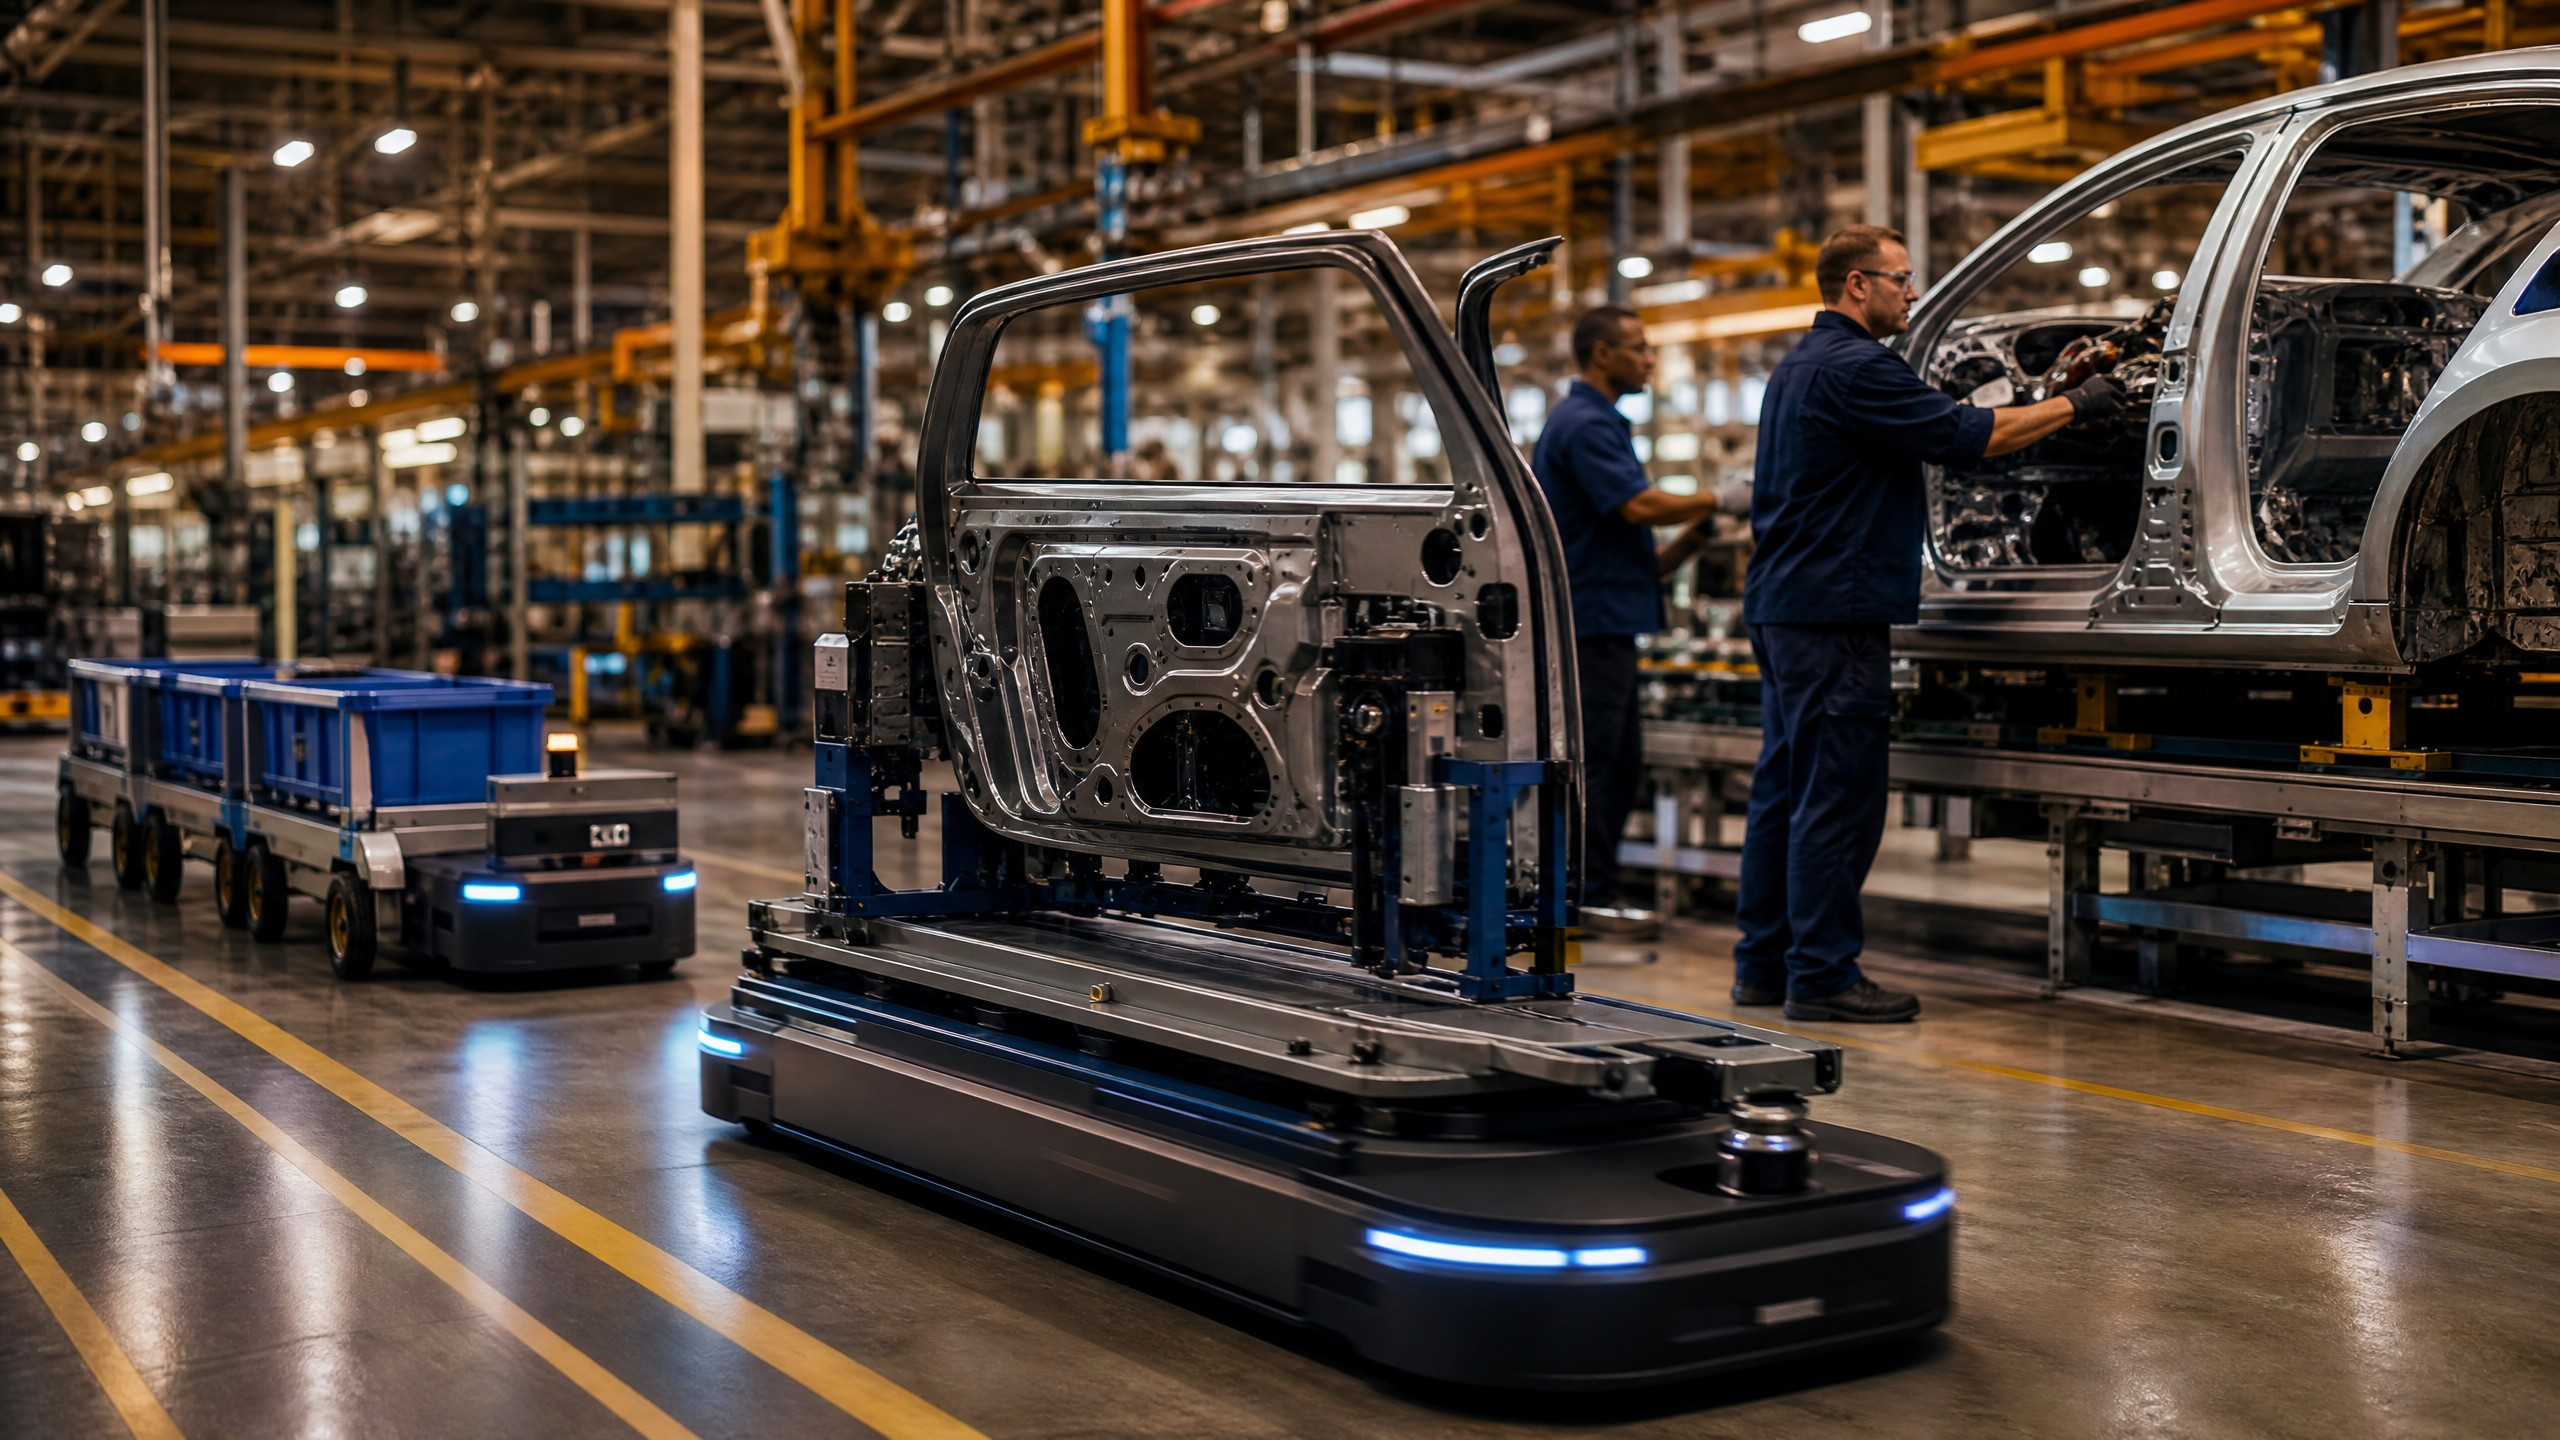
工場現場における典型的なパターンは、ラインサイドの補充です。これは、組み立てステーションへ、ジャストインタイムかつ組み立て順序通りに部品を供給するものです。タッガー・トレインは大量の小部品を扱い、ユニットロードキャリアはビンやパレットを移動させ、より重量のあるプラットフォームロボットは最大1トンまでのサブアセンブリを運搬します。 2つ目の工場におけるパターンとして、生産現場と倉庫間のパレット搬送が挙げられますが、これは自律走行フォークリフトによって処理されるケースが増加しています。前回の記事でも指摘した通り、自律走行フォークリフトは近年、最も多く導入されている車両クラスの一つです。 3つ目の、拡大しつつあるパターンは「混合フリートのオーケストレーション」であり、これでは中央の交通制御システムが、共有ルート上で異なるメーカー製のタッガー・トレイン、プラットフォームロボット、フォークリフトを調整・連携させます。
四大産業以外では、病院が食事、リネン、医薬品の搬送にタグ型ロボットを利用しており、製薬およびタバコ卸売業者も、いずれも
規制が厳しく、トレーサビリティを重視する企業は、パレット搬送車両の導入において信頼できるユーザーとなっています。中国における導入事例
中国は、世界最大の製造拠点と、世界で最も積極的なロボットサプライヤーのエコシステムを兼ね備えているため、最も参考になる導入の舞台である。その規模は、あるメーカーの開示情報から最もよくうかがえる。 Hikrobotは2026年7月、自社の移動型ロボットの累計生産台数が20万台を突破したことを発表し、最初の10万台を達成するのに8年かかったのに対し、2番目の10万台はわずか2年で達成したと述べた。自己申告の数値に対してどれほどの割り引きを適用しようとも、その加速ぶりが注目すべき点である。
同社が公表した2つの自動車業界での導入事例は、その生産規模が現場でどのように具現化されているかを示している。天津に拠点を置く合弁会社である一汽トヨタ(FAW Toyota)は、2,000台以上のHikrobot製移動ロボットを運用しており、これは公表されている単一拠点の産業用ロボット群としては世界最大級の規模に数えられる。 重慶の長安汽車では、単一のプロジェクトで687台のロボットが稼働しており、同社はこの導入により製造効率が20%向上し、ラインコストが20%削減されたと評価している。 これらの主張はメーカー側の発表によるものであり、監査済みのデータというよりはあくまで傾向を示すものと捉えるべきだが、ロボット群の規模は、中国市場全体のデータが示唆する内容と一致している。中国移動ロボット産業連盟によると、2026年上半期に世界で96件の新しい移動ロボット製品が発売され、そのうち81%が中国企業によるものだった。
購入者が注目すべき傾向は、中国の自動車業界における導入が、欧米の工場がしばしば長引かせるパイロットプロジェクトの段階を省略しているという点だ。契約締結時には数百台規模の導入が規定され、統合期間は数ヶ月に短縮され、ロボットはイノベーションの実験というよりも、生産ラインの設備として扱われている。その
調達体制こそが、中国のベンダーが積極的な価格を提示できる理由の一つである。彼らは、膨大な単一の受注を通じてエンジニアリングコストを償却しているからだ。グローバル導入事例
欧米のベンチマークとなる導入事例も同様に参考になり、これらは2つの主要な利用パターンを網羅している。
倉庫業務においては、Amazonが依然として代表的な事例である。2025年半ばに発表された100万台目のロボットは、日本のフルフィルメントセンターに納入され、現在、そのロボット群は300カ所以上の施設で稼働している。この見出しとなる数字以上に重要な点が3つある。 第一に、ロボット群は異種混在である。「Hercules」ユニットは最大1,250ポンド(約567キログラム)の在庫ポッドを持ち上げ、「Pegasus」ユニットはコンベアの上で個々の荷物を運搬し、同社初の完全自律型ユニットである「Proteus」は、柵の後ろではなく、開放されたエリアで従業員の周りを自由に移動する。 第二に、このロボット群は現在、「DeepFleet」という生成型人工知能(AI)トラフィックモデルによって調整されており、アマゾンによれば、これによりロボットの移動時間が10%短縮されるという。これは、成熟した導入事例において、ソフトウェアによるオーケストレーションこそが次の効率化の源泉であることを改めて示している。 第三に、同社は最新のロボット物流センターにおいて、信頼性確保、保守、エンジニアリングの各役割を担う従業員が30%増加したと報告している。これは、すべての購入者が予算策定の際に考慮すべき事実を数値化したものであり、すなわち、移動型ロボットは労働力を削減するのではなく、むしろ従業員のスキル転換を促すものであるということだ。
製造業において、BMWグループのレーゲンスブルク工場は、混合フリートのオーケストレーションに関する最も明確な公開事例である。同工場では、約50台の自動牽引列車と、140台以上の「スマート・トランスポート・ロボット」が稼働している。後者はフラウンホーファー物質流動・物流研究所と共同開発された平らなプラットフォーム車両で、最大1トンの部品を運搬する。 これらを合わせて、稼働日ごとに約1万回の部品搬送を行い、57秒ごとに1台の車両を生産する組立ラインに部品を供給している。
この車両群は、異なるメーカー製の自動化車両と自律走行車両を、1つのクラウドベースの交通制御システムの下で統合しており、同工場では、自律走行式リフトトラックやフォークリフトを順次、このネットワークに追加しています。購入者にとって、レーゲンスブルクの事例は、個々の車両ではなく、オーケストレーション層こそが真の資産であることを示しています。新たなユースケース
導入の最前線は、3つの明確な方向へと進んでいる。1つ目は「マニピュレーション」だ。前回の記事で報告したように、アームを備えた移動ベースや、車輪付きのヒューマノイド胴体など、複合ロボットは2026年上半期に41機種が発売され、新製品カテゴリーの中で最大の規模となった。 その新製品投入の波は現在、生産現場にも波及しつつある。Hikrobot社は、自社の製造拠点において、荷積み、荷降ろし、ピッキング、搬送作業向けに、車輪付きヒューマノイドロボットおよび四足歩行ロボットの試験を実施中であることを明らかにした。かつては単に物を運ぶだけだった機械が、物に触れることを学び始めているのだ。
2つ目の方向性は、小規模なロボット群をサブスクリプション価格で導入するモデルだ。IFRが報告した「ロボット・アズ・ア・サービス(RaaS)」の42%という成長率や、今週発表されたオニール社との24台のロボット導入契約(明確にパフォーマンスベースのレンタルモデルを採用)は、いずれも同じ結論を示唆している。 参入障壁が、7桁の資本プロジェクトから、中規模倉庫の部門レベルで承認可能な月額運営費へと低下したということだ。
3つ目の方向性は、AI駆動型のフリートオーケストレーションであり、これは規模の大小両極端で見られます。100万台のロボットを擁するAmazonの「DeepFleet」も、数百台を調整するBMWのクラウド交通制御もその例です。 フリートが密集化するにつれ、制約要因は車両の性能から交通管理へと移行しており、現在ベンダーを評価している購入担当者は、ハードウェアの仕様と同等かそれ以上に、フリートソフトウェアのロードマップを重視すべきである。
「導入準備度」という視点
導入事例を調達ツールとして活用するため、前述の4つの検証済み導入アーキタイプについて、購入者が資本を投じる前に答えなければならない5つの質問に基づいて評価を行いました。 このフレームワークは本稿で独自に考案されたものである。その限界として、定義上、典型的な初期プロジェクトよりも豊富なリソースが投入される「フラッグシップ導入事例」から一般化されている点が挙げられ、予測モデルというよりは、位置づけの指針として捉えるべきである。
4つのアーキタイプとは、メガフルフィルメント・ネットワーク(Amazon)、オーケストレーションされた工場(BMW レーゲンスブルク)、短期間で建設された中国工場(一汽トヨタおよび長安自動車)、そして小規模車両を擁するRaaS倉庫(O'Neill)です。 5つの準備状況に関する質問項目は、タスクの反復可能性、施設の安定性、統合の深度、労働力の移行、および拡張の意向を網羅している。 採点の詳細は添付の表に記載されているが、主な調査結果は、専任の自動化エンジニアリングチームを持たないバイヤーが導入可能なアーキタイプは「小規模フリートのRaaS」のみである一方、「オーケストレーション型工場」アーキタイプは、まさに最も深い統合を必要とするからこそ、ロボット1台あたりのリターンが最も高いという点である。 アーキタイプと組織のミスマッチが生じ、オニール規模のチームでレーゲンスブルク式のオーケストレーション・プロジェクトを試みる購入者は、業界が公表を避けがちな、行き詰まったパイロット案件の大部分を占めている。
表1:導入準備状況の分析枠組み
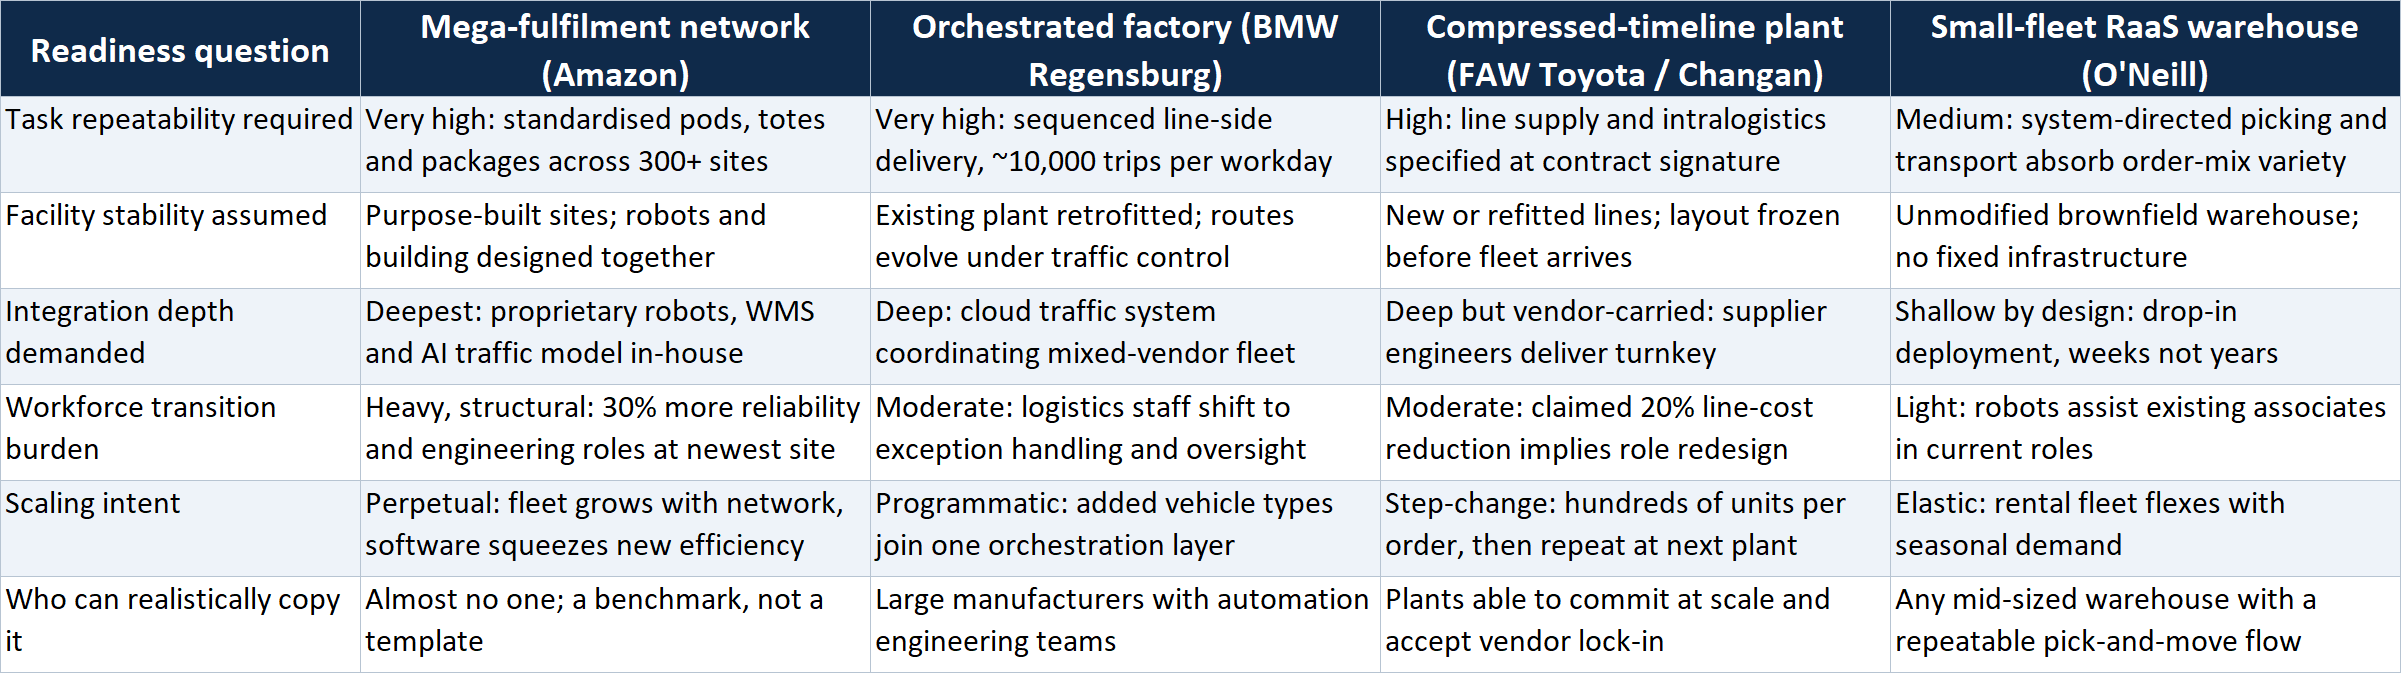
アーキタイプは、各社が公表した導入事例に基づいて作成されている:Amazonニュースルーム(2025年6月)、BMWグループのプレスリリース(2024年10月)、Hikrobotの顧客事例(2026年7月)、およびRobust.AI/オニール・ロジスティクスの発表(2026年7月)。フラッグシップ導入事例は、一般的な初期プロジェクトよりも豊富なリソースが投入されるため、ポジショニングの参考として活用できる。
あくまで参考であり、予測モデルではありません。2つ目の参照表では、主要産業と、それぞれの主なタスクパターンおよび代表的な車両クラスを対応付けており、本記事と前の2つの記事を1ページにまとめ、購入担当者が社内で回覧できるようにしている。
表2:移動ロボットの稼働場所
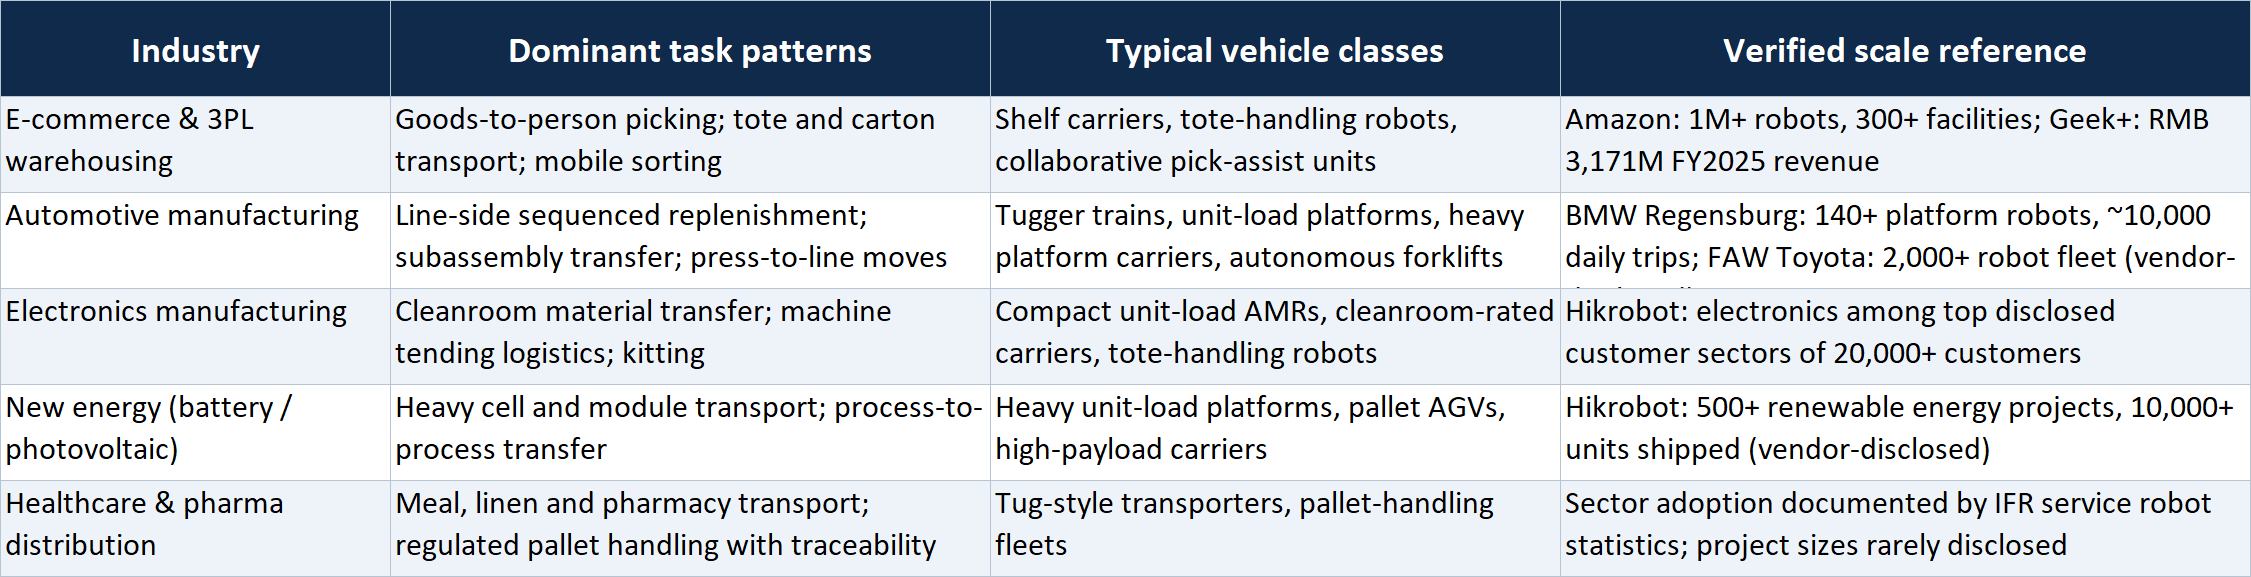
出典には、IFRの「World Robotics 2025」におけるサービスロボットの統計データおよびベンダーが自主的に開示した数値(これらは独立した監査を受けていない)が含まれる。
結論
導入実績は、調達責任者に3つのことを極めて明確に示しています。第一に、この資産クラスは、レンタル契約による24台のロボットから、中央AI制御下にある100万台のロボットに至るまで、重要なあらゆる規模で実証済みであるため、技術的リスクを理由に導入を先送りすることはもはや正当化されません。 第二に、導入の「アーキタイプ」はロボット本体そのものよりもはるかに多様であり、競合するロボットブランドの中から選ぶことよりも、自組織の技術力に合致するアーキタイプを選択することが重要である。第三に、最先端の分野は「移動」から「操作」へ、そして「ハードウェア」から「オーケストレーションソフトウェア」へと移行しつつある。つまり、ベンダーを選定する際には、他の基準に加え、そのフリート管理のロードマップも評価基準に含めるべきである。 明日の記事では、すべての購入者が最終的に直面する次の段階に踏み込み、定価から市場の参入障壁を再定義しつつあるレンタル経済まで、これらの機械が実際にどれほどのコストを要するかを検証します。
免責事項
本記事は一般的な情報提供のみを目的としており、調達、投資、その他の専門的なアドバイスを構成するものではありません。数値は各社の開示情報に基づいています。
2026年7月28日時点の情報締め切り時点で信頼性が高いと見なされる業界団体の統計および報道資料に基づき、原通貨を明記し、目安となる為替レートによる米ドル(USD)への概算換算額を記載しています。メーカーが公表している導入実績に関する主張は、メーカー自身の報告に基づくものであり、独立した監査は受けていません。 読者の皆様は、商業的な意思決定を行う前に、最新の数値や条件についてベンダーに直接確認してください。