
從生產線到倉庫:如何部署 AMR 與 AGV
亞馬遜在 300 多個設施中運行著超過一百萬台機器人,而一家家族經營的物流公司則剛開始啟用整整 24 台;買家需要了解的一切,都蘊藏在這兩個數字之間。我們「AMR/AGV 基礎知識」系列的第 3 篇文章,闡述了移動機器人實際部署的領域: 主導已驗證紀錄的四大產業、各產業間反覆出現的任務模式、從寶馬雷根斯堡到一汽豐田 2,000 台機器人車隊的旗艦案例,以及一套原創的部署準備度框架——該框架將四種部署原型與實際具備複製能力的組織進行配對。
在移動機器人領域,最具啟發性的數據並非市場預測,而是部署數量。亞馬遜已公開證實,其在超過 300 處設施組成的網絡中運作著超過一百萬台機器人,這使得這家單一零售商成為全球最大的移動機器人製造商與營運商。 而在另一端,一家美國家族經營的第三方物流供應商本週宣布,將在兩座倉庫中正式啟用一支由整整 24 台協作式移動機器人組成的車隊。 在這兩個極端之間,正是自主移動機器人(AMR)與自動導引車(AGV)實際投入運作的完整實務全貌。 對採購主管而言,本文的啟示很簡單:部署模式,而非產品手冊,才能告訴您這些機器真正擅長什麼,而其經實證的應用紀錄如今已遍及三大洲的每個主要工業領域。
這是我們關於 AMR 與 AGV 資產類別十篇基礎系列文章中的第三篇。首篇文章闡述了技術基礎,包括基礎設施引導車輛與透過同步定位與建圖(SLAM)進行導航的機器人之間的差異;第二篇文章則梳理了買家可納入候選名單的六大車輛類別。 今天,我們將從分類學轉向應用領域,探討這些機器實際部署於何處、哪些企業正在大規模部署它們,以及這些部署實績能為您的營運提供哪些參考方向。
主要產業
經實證的部署紀錄顯示,四大產業佔據主導地位:電子商務與第三方物流倉儲、汽車製造、電子產品生產,以及涵蓋電池與光伏廠的新能源供應鏈。
倉儲與物流是核心市場。國際機器人聯合會
(IFR) 作為該產業的主要統計機構,報告指出,運輸與物流機器人是專業服務機器人中規模最大的類別,2024 年全球銷量達 102,900 台,較前年成長 14%。 該機構同時指出,「機器人即服務」(RaaS)訂閱模式——即租用機器人車隊而非直接購買——成長了42%。這一點對本文至關重要,因為租賃模式的經濟效益正將規模較小的倉儲企業帶入這個曾僅限於巨頭壟斷的市場。 在香港上市的倉儲機器人專家Geek+——其上市文件中自稱是按營收計算全球最大的AMR倉儲履約服務供應商——公佈2025年營收達3,171百萬人民幣(約443百萬美元),增長31.6%, 這主要歸功於倉儲履約系統的部署。汽車製造是第二大支柱,也是歷史最悠久的領域。 自動導引車(AGV)起源於工廠的物料輸送路線,而汽車製造商至今仍是導引車及其自動駕駛後繼機型的最大用戶。本文後文提及的部署案例,從巴伐利亞到天津和重慶,皆屬汽車產業,因為該領域的車隊規模最大,且營運紀律最為嚴格。
電子與新能源產業則構成第三與第四大支柱,且其中中國企業佔比極高。 總部位於杭州的製造商Hikrobot——某產業聯盟將其評為2025年全球移動機器人市場佔有率第一名——透露,其超過20,000家客戶遍及汽車、電子、光伏、鋰電池、第三方物流、 電子商務、服裝、製藥及菸草等領域,且僅其再生能源業務就已超過500個專案,出貨量突破10,000台。 適用於無塵室、用於搬運晶圓盒與電池單元的移動機器人,是成長最快的利基市場之一,因為其搬運的貨物價值高,且作業環境不適合人工操作。
具體應用範例
在這些產業中,部署主要集中於一套可重複的任務模式,而決定哪一類車型能發揮最大價值的關鍵在於任務本身,而非產業類別。
最常見的倉儲模式是「貨到人」揀貨,其中貨架搬運機器人會將庫存貨箱運送至靜止的揀貨員面前。這是亞馬遜在 2012 年收購 Kiva Systems 後實現工業化的模式,也是 Geek+ 建立其營收基礎的模式。 第二種倉儲模式是點對點的托盤與紙箱運輸,機器人負責在揀貨區、包裝台及出貨分揀區之間運送訂單托盤; Robust.AI 本週為物流供應商 O'Neill 宣布的 24 台機器人部署計畫,正是涵蓋此範疇,包含系統導向的揀貨、運輸及移動式分揀,預計於 2026 年第四季上線,且無需固定基礎設施。
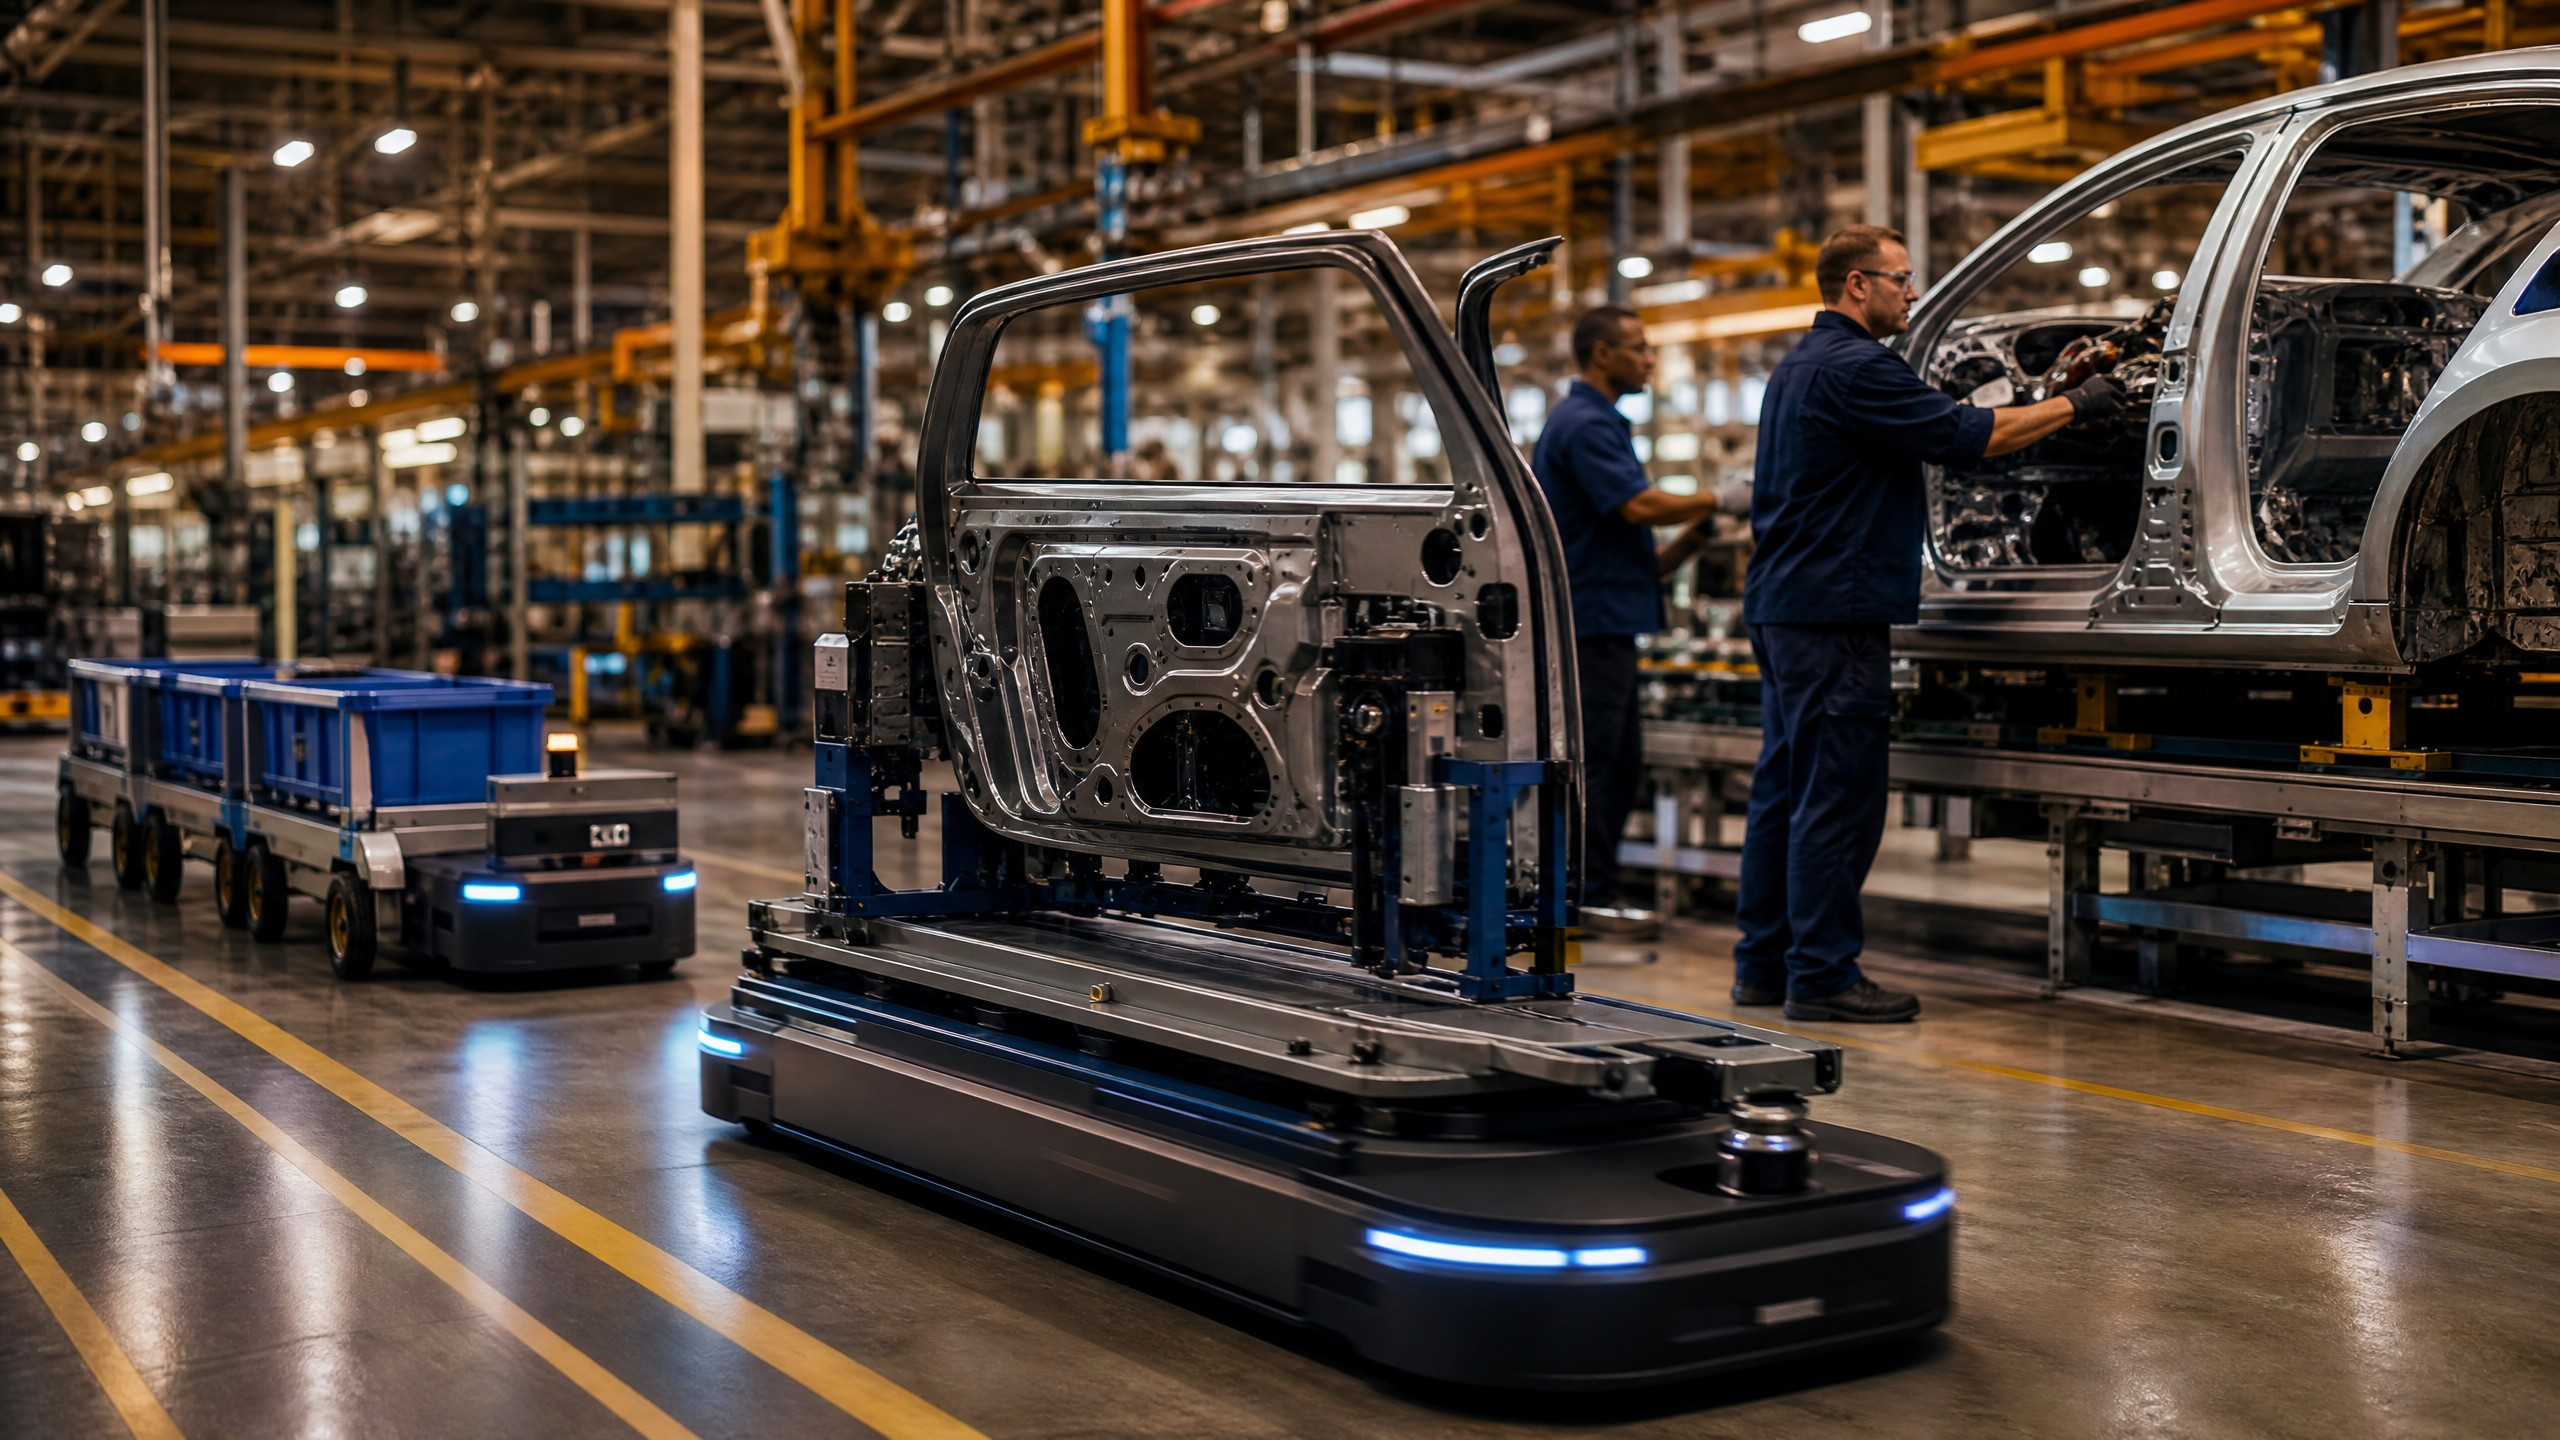
在工廠生產現場,典型的應用模式是生產線旁補貨:依組裝順序即時將零件送達組裝站。牽引車負責處理高量的小零件,單元載具則搬運儲物箱和托盤,而較重的平台機器人則可搬運重達一公噸的子組件。 第二種工廠運作模式是生產線與倉庫之間的托盤搬運,這項任務正日益由自動叉車承擔;我們在先前文章中曾指出,自動叉車是近年來推出數量最多的車輛類別之一。 第三種且日益普及的模式是「混合車隊協調」,其中中央交通控制系統會協調來自不同製造商的牽引列車、平台機器人及叉車,使其在共享路徑上協同運作。
除了四大產業之外,醫院會使用牽引式機器人來運送餐點、床單及藥品;而製藥與菸草分銷商,兩者皆
這些受嚴格監管且極度重視可追溯性的企業,已成為托盤搬運車隊的可靠採用者。中國部署案例
中國是最具參考價值的部署舞台,因為它兼具全球最大的製造基地與全球最活躍的機器人供應商生態系統。一間製造商的披露資料最能體現其規模: Hikrobot 於 2026 年 7 月宣布,其移動機器人的累計產量已突破 20 萬台,且第二個十萬台僅耗時兩年便達成,而第一個十萬台則耗時八年。無論對這些自行公布的數據持何種保留態度,這份加速的態勢才是重點。
該公司披露的兩項汽車產業應用案例,具體展現了這般產能規模在實地運作中的樣貌。總部位於天津的合資企業一汽豐田,現正運作著超過 2,000 台希克機器人的移動機器人車隊,這堪稱全球已公開資訊中規模最大的單一廠區工業機器人車隊之一。 在重慶長安汽車,單一專案便投入了687台機器人投入運作,該公司表示,此項部署使製造效率提升了20%,並將生產線成本降低了20%。 這些數據雖屬製造商自行宣稱,應視為方向性參考而非經審計的數據,但其機隊規模與更廣泛的中國市場數據所顯示的趨勢相符:中國移動機器人產業聯盟統計顯示,2026年上半年全球共有96款新型移動機器人產品問世,其中81%來自中國企業。
買家應注意的趨勢是,中國汽車產業的部署跳過了西方工廠常會停留的試點項目階段。在簽署合約時,機器人機隊規模便已達數百台;系統整合期壓縮至數月內;且這些機器人被視為生產線設備,而非創新實驗。這
採購策略是中國供應商能報出極具競爭力的價格的原因之一:他們將工程成本攤銷在龐大的單一訂單中。全球部署範例
西方的標竿部署案例同樣發人深省,且涵蓋了兩種主要的應用模式。
在倉儲領域,亞馬遜仍是業界的標竿案例。該公司於 2025 年中宣布的第 100 萬台機器人已交付至日本的一處履行中心,目前這支機器人車隊已遍佈 300 多個設施。有三個細節比這個頭條數字更為重要。 首先,這支機器人車隊具有異質性:「赫拉克勒斯」(Hercules)機型可搬運重達 1,250 磅(約 567 公斤)的倉儲貨箱;「佩加索斯」(Pegasus)機型則在輸送帶上運送單件包裹;而作為該公司首款全自主機型的「普羅透斯」(Proteus),能在開放區域自由穿梭於員工之間,而非僅限於圍欄內運作。 其次,這支機器人車隊現由「DeepFleet」協調運作——這是一種生成式人工智慧(AI)交通模型,亞馬遜表示它能將機器人的行駛時間縮短 10%,這提醒我們:在成熟的部署中,軟體協調正是榨取下一波效率提升的關鍵。 第三,該公司報告指出,其最新的機器人履約中心在可靠性、維護及工程職位上所需的人力增加了 30%,這量化了一項每位採購人員都應納入預算的真相:移動機器人並非消除勞動力,而是促使勞動力轉向新技能。
在製造業方面,寶馬集團(BMW Group)的雷根斯堡工廠是混合車隊協調運作最鮮明的公開範例。該工廠運行著近50列自動化牽引列車,以及超過140台「智慧運輸機器人」——這些與弗勞恩霍夫物料流動與物流研究所共同開發的平底平台車輛,可承載重達一公噸的零組件。 這些機器人共同在每個工作日完成約 10,000 次零件配送,為每 57 秒便能生產一輛汽車的組裝線提供物料。
該車隊將不同製造商的自動化與自動駕駛車輛整合於單一雲端交通控制系統之下,而該工廠正逐步將自動駕駛堆高機與叉車納入同一網路中。對買家而言,雷根斯堡的案例證明,真正的資產在於協調層,而非任何單一車輛。新興應用案例
部署的前沿正朝三個明顯的方向推進。首先是操作應用。我們先前的文章曾記載,複合型機器人——即配備機械臂的移動底座或完整的輪式類人型軀幹——已成為 2026 年上半年最大的新產品類別,共推出 41 款產品。 這波新品浪潮現已席捲生產現場:Hikrobot透露,其自有製造基地正對輪式類人型及四足機器人進行測試,用於裝卸、揀選和運輸任務。這些原本僅能搬運物品的機器,正學習如何觸碰物品。
第二個發展方向是小規模機隊的訂閱制部署。國際機器人聯盟(IFR)針對「機器人即服務」(RaaS)所提出的 42% 成長數據,以及本週 O'Neill 簽訂的 24 台機器人合約(其採用明確以績效為基礎的租賃模式),均指向同一個結論: 進入門檻已從七位數的資本支出項目,降為中型倉庫部門層級即可核准的每月營運支出。
第三個方向是 AI 驅動的車隊調度,無論在規模的兩端都可見其蹤跡:亞馬遜擁有百萬台機器人的 DeepFleet,以及 BMW 透過雲端交通控制協調數百台機器人的案例。 隨著機器人車隊密度不斷增加,限制因素已從車輛能力轉移至交通管理;因此,當今評估供應商的買家,應將車隊軟體的路線圖與硬體規格給予同等重要的權重。
部署準備度視角
為了將部署案例轉化為採購工具,我們針對上述四種經實證的部署範式,依據買方在投入資金前必須回答的五個問題進行評分。 此框架為本刊獨創;其局限性在於,它是從旗艦型部署案例中歸納而來,而這類案例依定義而言,其資源配置通常優於典型的首個專案,因此應將其視為定位輔助工具,而非預測模型。
這四種範例分別為:大型履約網路(亞馬遜)、協調式工廠(寶馬雷根斯堡)、時程緊湊的中國工廠(一汽豐田和長安汽車),以及小型車隊的「服務即汽車」(RaaS)倉庫(奧尼爾)。 這五項準備度問題涵蓋任務可重複性、廠房穩定性、整合深度、勞動力轉型以及擴展意圖。 評分細節詳見附表,但主要發現是:對於沒有專屬自動化工程團隊的買家而言,「小型車隊 RaaS」原型是唯一可行的選擇;而「協調式工廠」原型之所以能帶來每台機器人最高的投資回報率,正是因為它要求最深層的整合。 那些未能將原型與組織相匹配、試圖以 O'Neill 規模的團隊推行「雷根斯堡式」協調專案的買家,佔了業界不願公開的停滯試點專案中很大一部分。
表 1:部署準備度分析框架
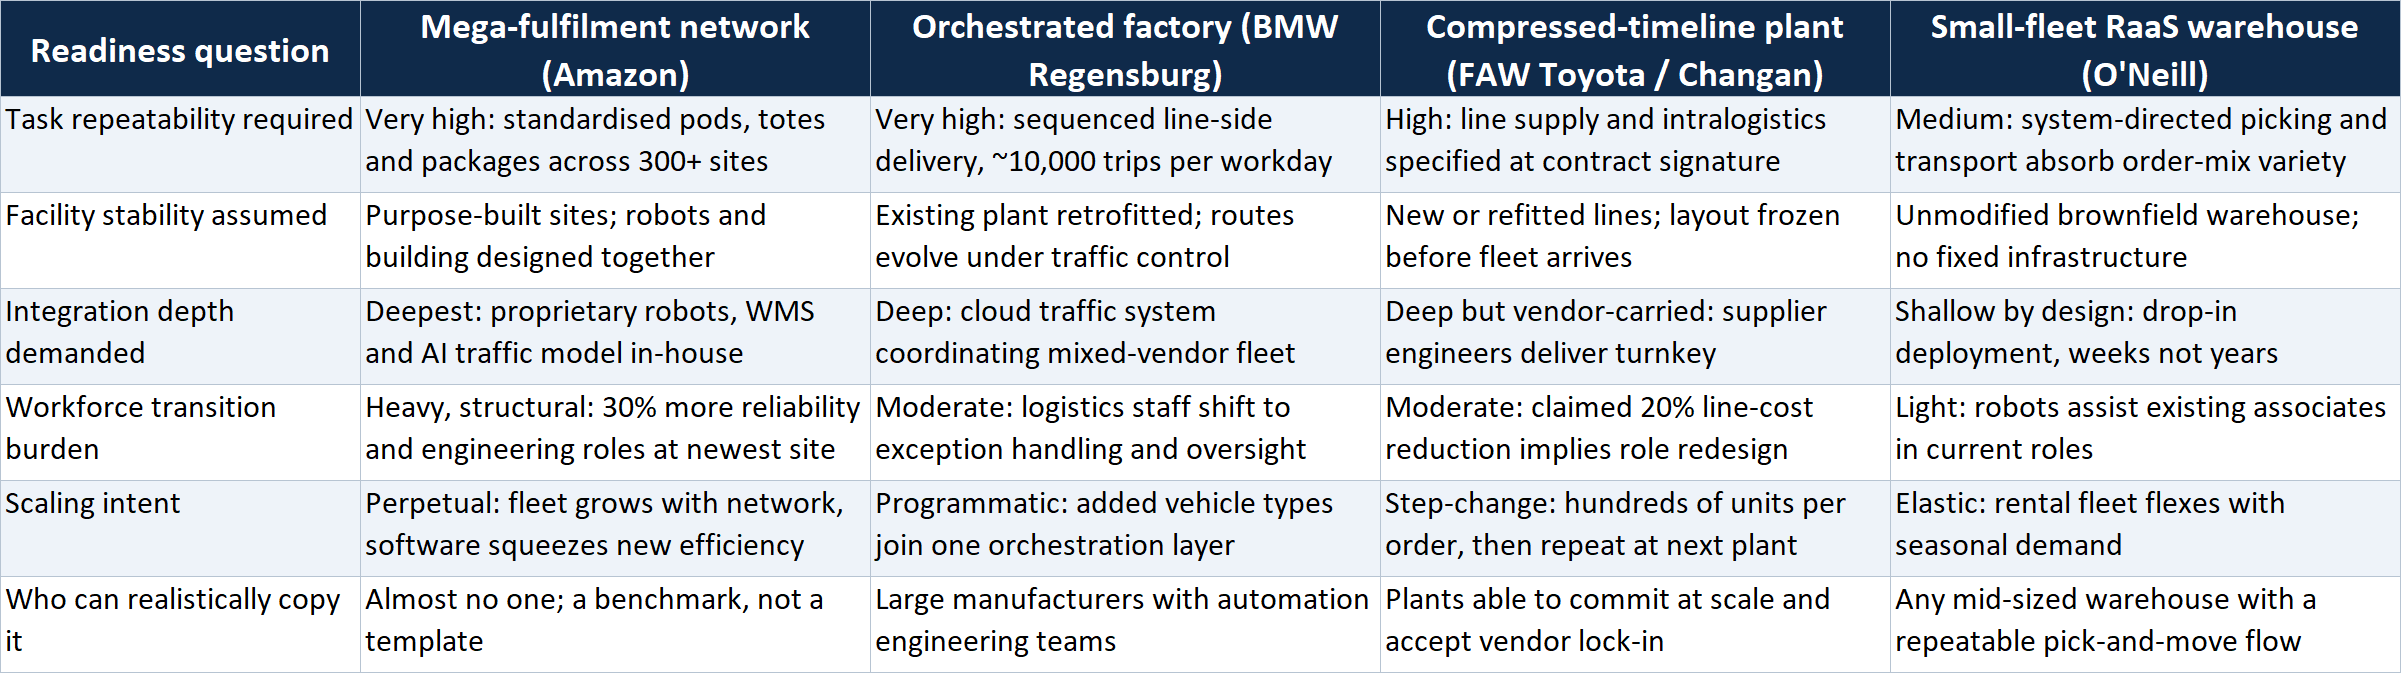
這些模式源自企業公開的部署案例:亞馬遜新聞室(2025年6月)、寶馬集團新聞稿(2024年10月)、Hikrobot客戶披露資訊(2026年7月),以及Robust.AI/O'Neill Logistics 公告(2026年7月)。旗艦級部署的資源配置通常優於典型的首個專案;可作為定位參考
這僅供參考,並非預測模型。第二張參考表則將主要產業與其主導的任務模式及典型載具類別相互對應,將本文與前兩篇文章的內容整合為單一頁面,方便採購人員在內部傳閱。
表 2:移動機器人的工作場所
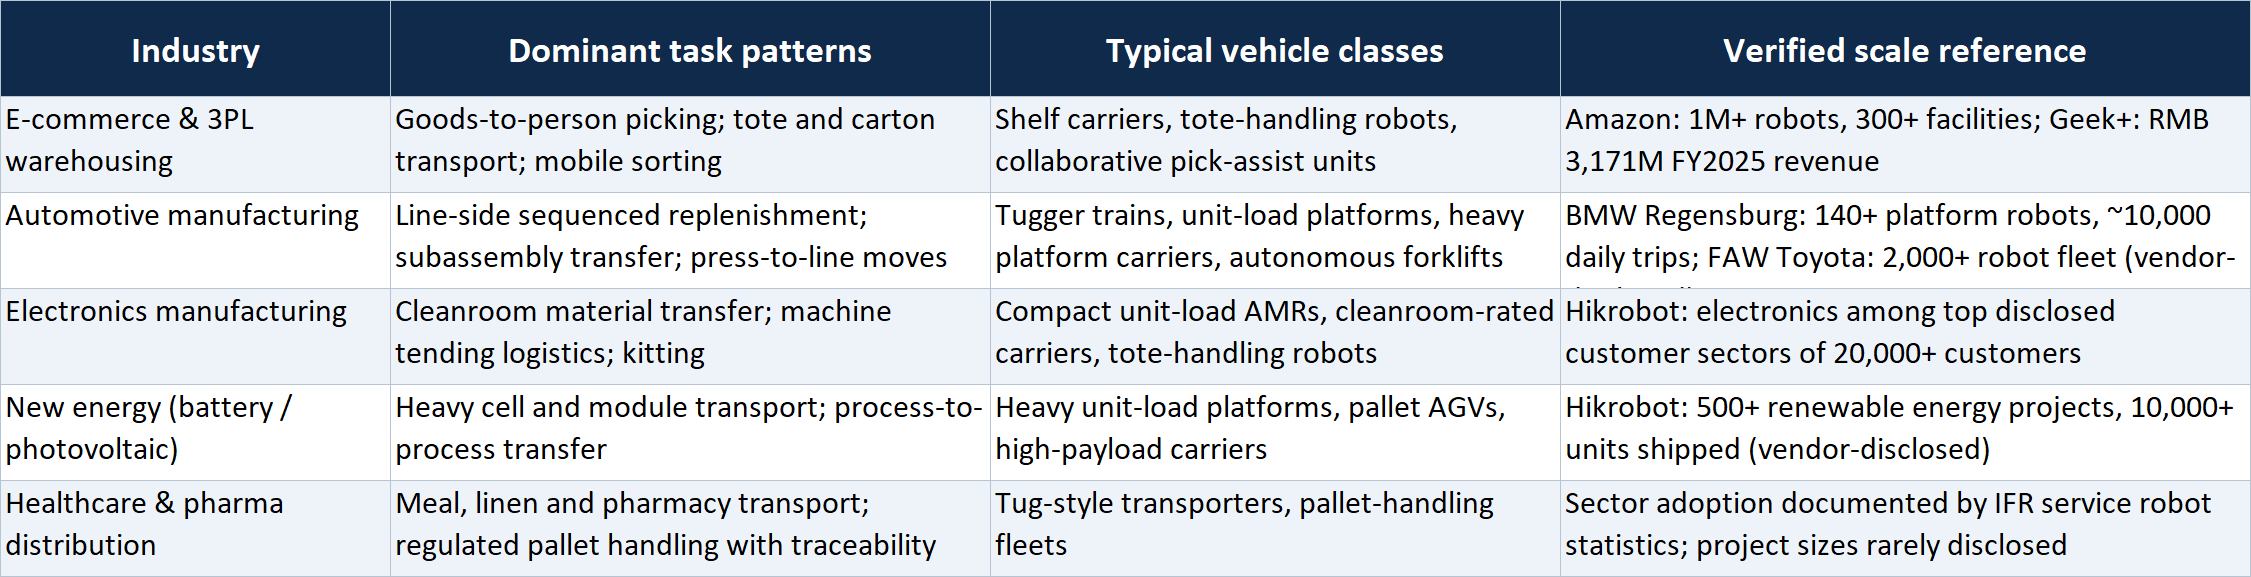
資料來源包括 IFR《2025 年全球機器人報告》中的服務型機器人統計數據,以及廠商自行披露的數據(這些數據未經獨立審計)。
結論
這些部署紀錄向採購主管清晰地傳達了三項關鍵訊息。首先,這類資產已在所有關鍵規模上得到驗證——從租賃合約中的 24 台機器人,到受中央人工智慧控制的一百萬台機器人——因此技術風險已不再是延遲採購的正當理由。 其次,部署模式的差異遠大於機器人機型本身的差異,選擇符合貴組織工程實力的部署模式,比在競爭品牌間抉擇更為重要。第三,技術前沿正從「移動」轉向「操作」,並從「硬體」轉向「協調軟體」,這意味著在評估供應商時,除其他標準外,其機隊管理發展藍圖亦應納入考量。 明天的文章將探討每位買家最終都必須面對的下一步,並深入剖析這些機器人的實際成本——從型錄定價到正在重塑市場進入門檻的租賃經濟模式。
免責聲明
本文僅供一般資訊參考,並不構成採購、投資或其他專業建議。相關數據均摘自公司披露資料,
業界機構的統計數據,以及截至 2026 年 7 月 28 日資料截止日被認為可靠的媒體資料,其中列明原始貨幣,並以參考匯率提供約略的美元(USD)兌換金額。歸因於製造商的部署表現聲明均為其自行申報,且未經獨立審計。 讀者在做出商業決策前,應直接向供應商核實最新數據及條款。











