RoboTechnik 目標在香港上市籌集 8 億美元
全球頂尖的矽光子學製造設備供應商 RoboTechnik 宣布在香港進行第二上市,目標籌集 8 億美元,以資助人工智慧基礎設施及太陽能設備業務的擴張。

RoboTechnik Intelligent Technology 於 9 月 21 日(星期一)啟動香港股份發行,目標籌集約 8 億美元,這將是今年中國自動化設備製造商中規模較大的二次上市之一。 這家總部位於蘇州的公司自2019年1月起已在深圳證券交易所創業板掛牌(股票代碼300757),計劃於9月24日定價香港發行部分,並於9月29日開始交易,由聯席保薦人華泰國際、 花旗集團及東方證券國際擔任本次發行的聯席保薦人。
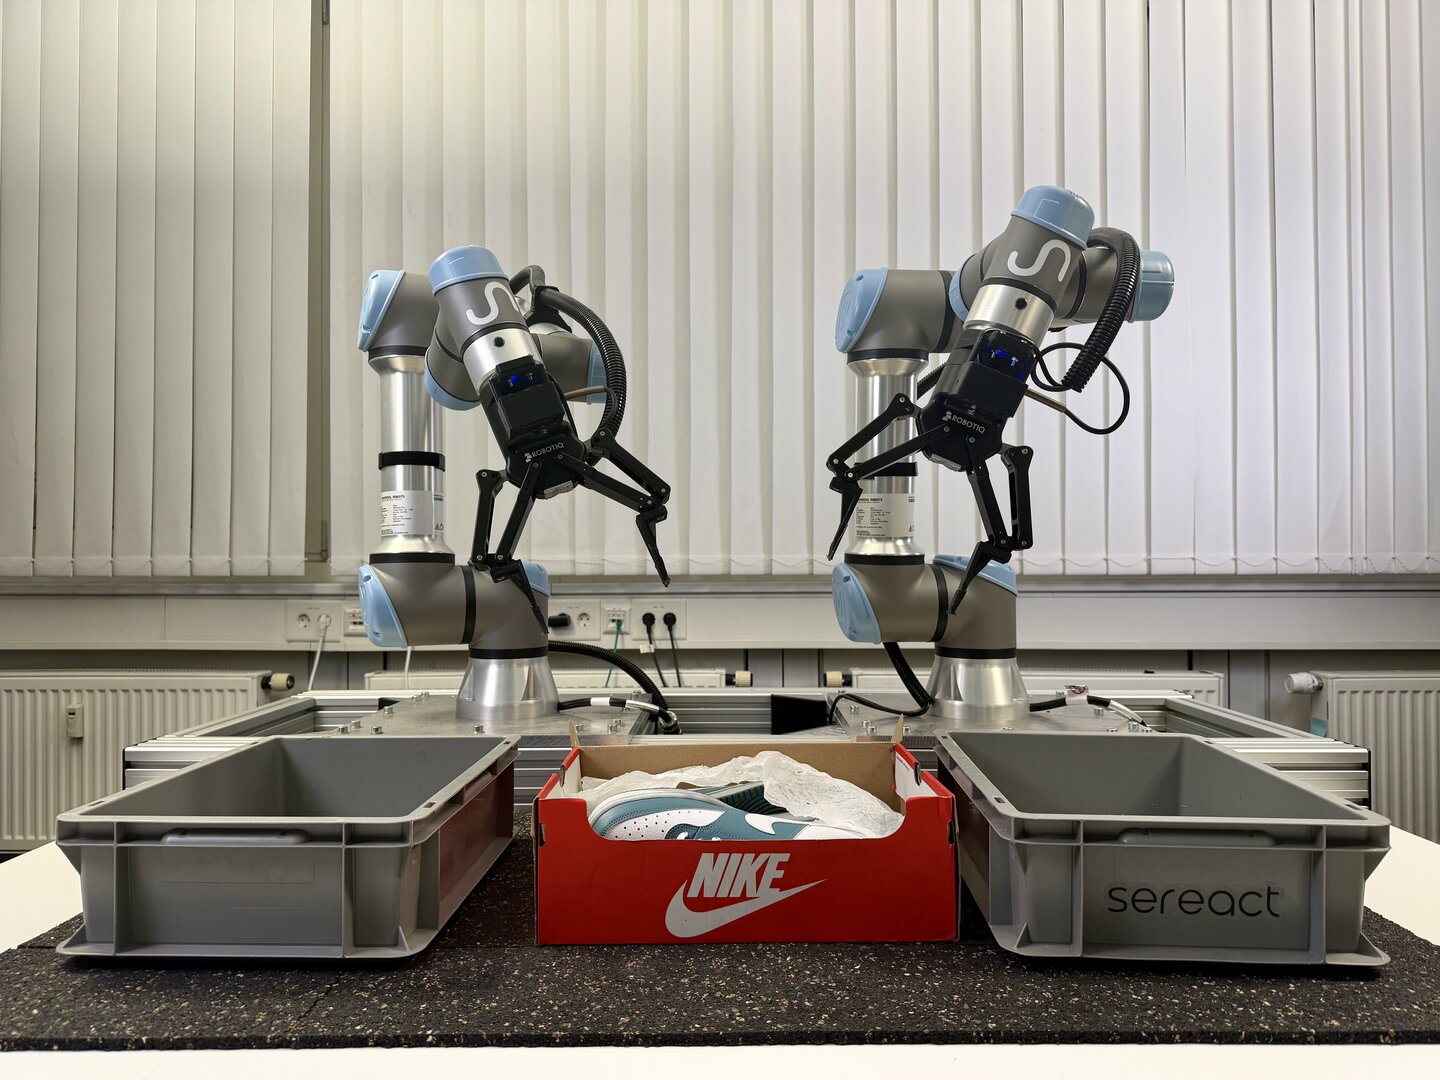
RoboTechnik 生產兩種通常不會出現在同一句話中、卻日益被同一客戶納入資本預算的產品:用於光伏太陽能電池的自動化製造設備,以及用於矽光子學裝置(即在人工智慧資料中心內傳輸資料的光學晶片)的精密組裝與測試系統。 根據弗若斯特沙利文(Frost & Sullivan)2025年的營收排名,該公司在全球矽光子學智能製造設備市場佔有20.5%的份額,是所有單一供應商中占比最高的;而在光伏電池自動化設備領域,則以2.6%的份額位居全球第五。 該公司在矽光子學領域的領先地位,可追溯至 RoboTechnik 於 2024 年收購德國精密光子學設備製造商 ficonTEC;該公司的系統專門處理矽光子晶片、 光收發器及雷射元件的微組裝、耦合與測試,而隨著超大規模資料中心營運商競相擴建人工智慧基礎設施,這類作業已成為關鍵瓶頸。
一家虧損的太陽能供應商憑藉對人工智慧供應鏈的押注轉虧為盈
RoboTechnik在香港上市的財務數據,訴說的不僅是成長故事,更是一段扭虧為盈的轉折。 2026 年上半年,該公司錄得淨利潤 660 萬人民幣(約合 93 萬美元),扭轉了前年同期 3,330 萬人民幣(約合 470 萬美元)的淨虧損,而營收
年增率飆升 144.8%,達 6.085 億人民幣,約合 8,560 萬美元。 從虧損轉為盈利的轉折點,幾乎與ficonTEC的整合進程從收購階段轉為貢獻營收的階段完全吻合,這證明該公司對矽光子學的押注,在十八個月內對改善其資產負債表所起的作用,遠超過其長期經營的太陽能設備業務在先前數年太陽能產業產能過剩與價格壓力下所能達到的成效。 RoboTechnik在深圳上市的股價今年迄今已上漲166%,使其市值推升至約155億美元,這項估值日益建立在矽光子學的成長故事之上,而非當初推動該公司上市的太陽能設備業務。對於任何將 RoboTechnik 視為長期設備供應商而非單純股票來評估的買家而言,這項業務轉型至關重要。一家核心獲利能力如今取決於單一、且為近期才收購之業務線的公司,會承擔著比業務更為多元化的設備製造商所沒有的集中風險;而此次在香港的募資本身,在某種程度上也正是在承認這種依賴性: 募集資金將專用於研發、擴充工廠產能、全球銷售與服務基礎設施、潛在的進一步收購,以及營運資金;這份資金用途清單的重點,在於擴大規模較新且利潤率更高的光子學業務,而非維護傳統的太陽能設備業務線。
全球十大太陽能製造商中有八家仍是其客戶
儘管RoboTechnik的光伏業務已將成長焦點讓給矽光子學,但其客戶名單仍賦予該公司一種少有設備供應商能匹敵的談判優勢: 截至 2024 年,全球十大光伏電池製造商中有八家曾採購 RoboTechnik 的設備,涵蓋自動化生產線以及該公司專有的 R2Fab 製造執行系統軟體,該軟體負責協調設備排程
遍佈整個太陽能晶片廠區。這種集中在太陽能供應鏈頂端的客戶群,即使在該領域成長放緩之際,仍為 RoboTechnik 提供了穩固的經常性服務與升級收入基礎;而這類深耕多年的客戶關係,是新進的光子學設備廠商需要耗費數年才能複製的。該公司的太陽能設備涵蓋 PERC、TOPCon 及異質結電池生產系統,包羅當前商業化生產中佔主導地位的三種光伏電池架構,這意味著 RoboTechnik 無需客戶在購置設備前就承諾採用單一技術路線。 對於在產業持續整合之際權衡資本支出的太陽能製造商而言,這種「技術中立」的定位,能降低買方日後若變更電池架構時,設備訂單淪為閒置資本的風險。
為何選擇第二上市而非直接進行後續增發
RoboTechnik 選擇在香港進行二次上市,而非透過現有的深圳 A 股籌集額外資金,這條路徑已成為中國工業科技企業為海外擴張籌集資金的標準做法。 在香港上市能為公司開拓第二個國際機構投資者群體,提供一種實際上以比深圳上市A股更具全球流通性的單位計價的貨幣,並在市場上建立公眾形象——該市場中的許多矽光子學客戶、 全球資料中心營運商及光學元件製造商,早已在此市場進行募資並評估供應商。這項結構性邏輯在過去數月間,已吸引一波中國機器人與自動化企業湧入香港, 而 RoboTechnik 8 億美元的募資目標規模,將使其躋身其中較大型的交易之列,這既反映了其現有的 155 億美元市值,也體現了海外擴張的規模,此外還有類似 ficonTEC 的
併購案,以及該公司表示打算籌資擴充的製造產能。矽光子學設備瓶頸對 AI 基礎設施買家意味著什麼
矽光子學已成為影響 AI 資料中心擴展速度最不顯眼、卻最具決定性的限制因素之一,因為在 AI 訓練與推論工作負載所需的頻寬下,GPU 叢集之間的数据傳輸正日益仰賴光學互連,而非銅線。 這些光學元件的組裝與測試需要亞微米級精度的設備,而全球僅有少數供應商能製造此類設備;RoboTechnik 憑藉其市場佔有率位居最大單一供應商的地位,使其角色更接近「瓶頸供應商」,而非一般商品設備製造商。 任何計畫擴充產能的超大規模營運商或光學元件製造商,都對 RoboTechnik 能否迅速擴充自身製造能力以滿足需求抱有切實的實務關切,而這正是該公司為其香港募資所聲明之「用於產能擴充」的募資用途。
一家能在十八個月內透過收購矽光子學技術,將光伏設備的虧損轉化為人工智慧基礎設施利潤的公司,其目的不僅僅是籌集資金;更是在資金更雄厚的競爭對手——包括日本和歐洲的精密設備製造商——得以縮小差距之前,試圖鞏固其在供應鏈中的地位。 RoboTechnik在香港上市時的定價,究竟會反映「瓶頸供應商」的稀缺性,還是採用普通工業設備的估值倍數,這將成為迄今最清晰的訊號,顯示投資者如何為人工智慧建設背後的實體基礎設施層定價——這與通常主導討論的晶片和數據中心是分開的。
RoboTechnik 加入湧向香港的中國設備製造商行列
RoboTechnik 的上市,使這波湧向香港的中國機器人及精密設備供應商行列再添一員,這些企業已
今年透過香港二次發行籌資,專門用於海外擴張而非國內增長,這種模式與最受公眾關注的人形機器人首次公開募股(IPO)截然不同。 協作機器人製造商 Rokae 於七月根據港交所第 18C 章科技上市規則,將其香港首度公開發行定價為每股 38 港元;而同月稍早,齒輪減速機專家 Laifuharmonic 成為首家在香港上市的專業減速機股, 而機器人「大腦」軟體供應商盛工智能則於6月下旬上市。 這些公司與RoboTechnik一樣,均向更廣泛的機器人與自動化供應鏈銷售零組件級或設備級技術,而非面向消費者的成品機器人;且各公司將在香港籌資的重點,明確定位於在中國大陸以外市場建立製造與服務能力,而非捍衛國內市場份額。這項區別對於投資者如何解讀 RoboTechnik 的募資行動至關重要。 與那些透過香港上市來爭取消費者或風險投資關注的人形機器人開發商不同,RoboTechnik的設備業務幾乎完全銷售給其他製造商和數據中心營運商;這些客戶評估供應商時,更重視交貨可靠性、服務網絡覆蓋範圍以及技術支援響應時間,而非品牌知名度。 該公司聲明將把香港募資所得用於全球銷售與服務基礎設施(而不僅是工廠產能),此舉可視為對買家期望的直接回應: 中國境外的太陽能或光子學客戶需要確信,一旦設備發生故障,技術人員能在數日內而非數週內抵達現場;而這類服務覆蓋範圍,正是那些尚未上市且業務聚焦國內市場的設備製造商通常所欠缺的。
在香港科技股上市管道日益擁擠之際,RoboTechnik 的上市也考驗著投資者的胃口——此時市場已不僅關注交易量,更重視定價紀律,這已成為市場的
真實情況是,8億美元的募資目標遠高於Rokae、Laifuharmonic或Shenggong Intelligent各自單獨募得的金額,這意味著承銷商華泰國際、 花旗集團及東方證券國際正押注於 RoboTechnik 的雙重身分——既是成熟且獲利的太陽能設備供應商,又兼具新興且主導市場的矽光子學業務——能吸引比單一主題機器人初次公開募股(IPO)通常所能吸引的更廣泛的工業與科技投資者群體。 若9月24日的定價落在區間上限,業界將視此為一項佐證:即使是透過一家不那麼引人注目的設備供應商(而非晶片或軟體公司)來布局人工智慧基礎設施,如今在香港科技上市市場中也能獲得溢價。本文綜合了 RoboTechnik 的公開上市披露資料、深圳證券交易所備案文件,以及其 2026 年 9 月香港發行交易的已報導條款。本文僅供一般資訊參考,並不構成投資、財務或法律建議。
首圖來源:RoboTechnik Intelligent Technology / ficonTEC。