ロボテクニク、香港上場で8億米ドルの資金調達を目指す
世界トップクラスのシリコンフォトニクス製造装置サプライヤーであるRoboTechnikは、AIインフラおよび太陽光発電設備の事業拡大に向けた資金調達を目的として、8億米ドルを調達目標とする香港でのセカンダリー上場を開始した。

RoboTechnik Intelligent Technologyは9月21日(月)、香港での株式公開を開始した。同社は、約8億米ドルの資金調達を目指しており、これは中国の自動化機器メーカーによる今年最大規模のセカンダリー上場の1つとなる見込みだ。 蘇州に本社を置く同社は、2019年1月から深セン証券取引所のChiNext市場(銘柄コード:300757)に上場しているが、9月24日に香港での公募価格を決定し、9月29日に取引を開始する予定である。本件の共同主幹事は、華泰国際、 シティグループ、オリエント証券インターナショナルが共同主幹事を務める。
RoboTechnikは、通常は同じ文中に並んで登場することは稀だが、同じ顧客の資本予算内でますます重要な位置を占めるようになった2つの製品を製造している。それは、太陽光発電用太陽電池の自動製造装置と、AIデータセンター内でデータを伝送する光チップであるシリコンフォトニクスデバイス向けの精密組立・試験システムである。 フロスト&サリバンの2025年売上高ランキングによると、同社は世界のシリコンフォトニクス用インテリジェント製造装置市場で20.5%のシェアを占めており、単一サプライヤーとしては最大規模である一方、太陽光発電セル用自動化装置市場では2.6%のシェアで世界第5位にランクインしている。 このシリコンフォトニクス分野における地位は、RoboTechnikが2024年にドイツの精密フォトニクス機器メーカーであるficonTECを買収したことに起因する。ficonTECのシステムは、シリコンフォトニクスチップ、 光トランシーバー、レーザー部品のマイクロアセンブリ、結合、および試験を処理する。ハイパースケールデータセンター事業者がAIインフラの構築を急ぐ中、こうした作業はボトルネックとなっている。
AIを活用したサプライチェーン戦略により、赤字だった太陽光発電サプライヤーが黒字転換
RoboTechnikの香港上場に伴う数値は、成長ストーリーというよりも、むしろ業績回復の物語を物語っている。 2026年上半期、同社は660万人民元(約93万米ドル)の純利益を計上し、前年同期の3,330万人民元(約470万米ドル)の純損失から黒字転換を果たした。一方、売上高は
前年同期比で144.8%急増し、6億850万人民元(約8,560万米ドル)となった。 この赤字から黒字への転換は、ficonTECの統合が買収段階から収益貢献段階へと移行した時期とほぼ完全に一致しており、シリコンフォトニクスへの賭けが、太陽光発電セクターの供給過剰や価格圧力に悩まされていた過去数年間において、同社の長年にわたる太陽光発電設備事業が成し遂げた以上の成果を、わずか18ヶ月で財務状況の改善にもたらしたことを示している。 RoboTechnikの深セン証券取引所に上場している株式は、年初来で166%上昇し、時価総額は約155億米ドルに達した。この企業価値は、当初同社を上場させた太陽光発電設備事業というよりも、シリコンフォトニクスへの注力によってますます支えられている。この事業転換は、ロボテクニクを単なる株式ではなく、長期的な設備サプライヤーとして評価する買い手にとって重要な意味を持つ。中核的な収益性が、最近買収した単一の事業部門に依存している企業には、より多角化された設備メーカーにはない集中リスクが伴う。そして、今回の香港での資金調達自体が、その依存関係を部分的に認めるものとなっている。 調達資金は、研究開発、工場生産能力の拡大、グローバルな販売・サービスインフラ、将来的な追加買収、および運転資金に充てられる予定であり、この資金使途のリストは、従来の太陽光発電設備事業を守ることよりも、比較的新しく利益率の高いフォトニクス事業の拡大に重点が置かれている。
世界トップ10の太陽光発電メーカーのうち8社が依然として顧客である
RoboTechnikの太陽光発電事業は、成長の主役をシリコンフォトニクスに譲りつつあるとはいえ、同社に他の設備サプライヤーには類を見ない交渉上の優位性をもたらす顧客リストを維持している: 2024年の売上高ベースで、世界トップ10の太陽光発電セルメーカーのうち8社が、RoboTechnikの設備を購入している。その範囲は、自動化生産ラインから、設備のスケジューリングを調整する同社独自の製造実行システム(MES)ソフトウェア「R2Fab」にまで及ぶ。
太陽電池製造工場のフロア全体にわたり。太陽電池サプライチェーンの上流に顧客が集中していることで、RoboTechnikは、このセグメントの成長が鈍化しても、継続的なサービスおよびアップグレード収入という堅固な基盤を確保できており、これは、フォトニクス機器分野に新規参入した企業が再現するには数年を要するであろう、長年にわたる強固な顧客関係である。同社の太陽電池製造装置は、PERC、TOPCon、ヘテロ接合セルの生産システムに及び、現在商業生産されている主要な3つの太陽電池セル構造を網羅している。つまり、RoboTechnikは、顧客が装置を購入する前に単一の技術路線を確定させる必要はないということだ。 業界で統合が進む中、設備投資を慎重に検討している太陽光発電メーカーにとって、この技術に依存しない姿勢は、購入者が後でセル構造を変更した場合でも、設備発注が「埋没資本」となるリスクを低減する。
なぜ単純な追加公募ではなく、第二上場を選んだのか
RoboTechnikが、既存の深セン上場株式を通じて追加資金を調達するのではなく、香港での二次上場を選択したのは、特に海外展開のための資金を調達しようとする中国の産業技術企業にとって、標準的なルートとなっているためである。 香港上場により、同社は国際的な機関投資家という第2の資金源を確保できるほか、事実上、深セン上場のA株よりも世界的に取引しやすい通貨単位で表示された資金源を得られ、さらに、シリコンフォトニクス分野の顧客の多くである グローバルなデータセンター事業者や光部品メーカーの多くが、すでに資金調達やサプライヤーの評価を行っている市場において、同社の知名度を高めることにもつながる。この構造的な論理により、ここ数ヶ月で中国のロボット・オートメーション関連企業が香港へ相次いで上場しており、 RoboTechnikの目標調達額8億米ドルは、そうした案件の中でも比較的大きな規模に位置づけられ、同社の現在の時価総額155億米ドルと海外展開の規模、さらにficonTECのような
同社が資金調達を行う意向であると述べている買収および製造能力。シリコンフォトニクス機器のボトルネックがAIインフラ購入者に与える影響
シリコンフォトニクスは、AIデータセンターの拡張速度に対する制約要因として、最も目立たないものの、最も重大な影響を及ぼすものの一つとなっている。これは、AIのトレーニングや推論ワークロードが要求する帯域幅で、GPUクラスター間のデータトラフィックを伝送するために、銅線配線ではなく光インターコネクトがますます多く用いられるようになっているためだ。 こうした光部品の組み立てと試験には、世界でもごく少数のサプライヤーしか製造できないサブミクロン精度の装置が必要であり、市場シェアで最大の単独サプライヤーであるロボテクニクは、汎用装置メーカーというよりは、むしろ「ボトルネックとなるベンダー」に近い立場にある。 生産能力の拡大を計画しているハイパースケール事業者や光部品メーカーにとって、RoboTechnikが需要に応えるために自社の製造能力を十分に迅速に拡大できるかどうかに、現実的かつ実践的な関心がある。これはまさに、同社が香港での資金調達について挙げた「生産能力拡大のための資金使途」そのものである。
太陽光発電設備事業での損失を、シリコンフォトニクス分野への買収を通じて18ヶ月以内にAIインフラ事業の利益へと転換させた同社は、単に資金を調達しているだけではない。日本や欧州の精密機器メーカーなど、資金力に優れた競合他社がその差を縮める前に、サプライチェーンにおける地位を確固たるものにしようとしているのだ。 ロボテクニクの香港上場時の株価が、ボトルネックとなるサプライヤーの希少性を反映した評価額で設定されるのか、それとも一般的な産業用機器の倍率で設定されるのか――その点は、通常議論の中心となるチップやデータセンターとは別に、AI構築を支える物理的なインフラ層を投資家がどのように評価しているかを示す、これまでで最も明確なシグナルとなるだろう。
RoboTechnik、香港上場を目指す中国の機器メーカーの長い列に加わる
RoboTechnikの上場は、一連の中国ロボット・精密機器サプライヤーの流れに加わるものであり、これらは
今年、香港でのセカンダリーオファリングを、国内の成長ではなく海外展開の資金調達に特に活用した。これは、世間の注目を集めているヒューマノイドロボットのIPOとは一線を画す傾向である。 協働ロボットメーカーのRokaeは7月、香港証券取引所の「第18C章」技術上場規則に基づき、1株あたり38香港ドルで香港市場への上場価格を決定した。一方、ハーモニック減速機専門企業のLaifuharmonicは、同月上旬に香港市場に上場した初の減速機専門企業となり、 また、ロボット用制御ソフトウェアのサプライヤーであるShenggong Intelligentは6月下旬に上場を果たした。 これらの企業はいずれも、RoboTechnikと同様に、消費者向けの完成ロボットではなく、より広範なロボティクスおよびオートメーションのサプライチェーン向けに、部品レベルまたは機器レベルの技術を販売しており、各社とも香港での資金調達を、国内市場シェアの維持ではなく、中国本土以外の市場における製造・サービス能力の構築に重点を置いて位置づけている。この違いは、投資家がロボテクニクの資金調達をいかに解釈すべきかという点において重要である。 ヒューマノイドロボット開発企業のように、香港上場が消費者やベンチャーキャピタルの注目を集めるための競争を意味するのとは異なり、ロボテクニクの設備事業は、ほぼ完全に他のメーカーやデータセンター運営事業者向けに販売されており、これらの顧客はブランドの認知度ではなく、納期の確実性、サービスネットワークのカバー範囲、技術サポートの対応時間を基準にサプライヤーを評価している。 同社の、香港での資金調達益を単なる工場生産能力の拡大だけでなく、グローバルな販売・サービスインフラの構築に充てるという表明された計画は、こうした買い手の期待への直接的な対応と読み取れる。 中国国外の太陽光発電やフォトニクス分野の顧客は、機器に不具合が生じた際に、数週間ではなく数日以内に技術者が駆けつけてくれるという確信を求めている。そして、そうしたサービス網こそが、IPO前の国内市場に重点を置く機器メーカーには通常欠けているものなのである。
また、香港のテクノロジー上場案件が過密化し、取引量だけでなく価格設定の規律が市場の焦点となっている現時点で、RoboTechnikの上場は投資家の意欲を試すものともなっている。
実話だ。8億米ドルという目標調達額は、Rokae、Laifuharmonic、Shenggong Intelligentの各社が個別に調達した金額を大幅に上回っており、引受会社である華泰国際、 シティグループ、オリエント証券インターナショナルといった引受会社は、RoboTechnikの「確立された収益性の高い太陽光発電設備サプライヤー」という側面と、「新たに支配的な地位を築いたシリコンフォトニクス事業」という二重のアイデンティティが、単一のテーマに絞ったロボット関連企業のIPOが通常惹きつけるよりも、より幅広い産業系およびテクノロジー系投資家を惹きつけられると見込んでいる。 9月24日の価格決定が価格帯の上限で決まれば、それは、たとえチップやソフトウェア企業ではなく地味な設備サプライヤーを通じてであっても、AIインフラへのエクスポージャーが、現在、香港のテクノロジー上場市場においてプレミアムを享受していることの裏付けとして、業界全体に受け止められるだろう。本記事は、RoboTechnikの公開上場開示資料、深セン証券取引所への提出書類、および2026年9月の香港株式公開に関する報道された取引条件を総合してまとめたものです。本記事は一般的な情報提供のみを目的としており、投資、財務、または法律上の助言を構成するものではありません。
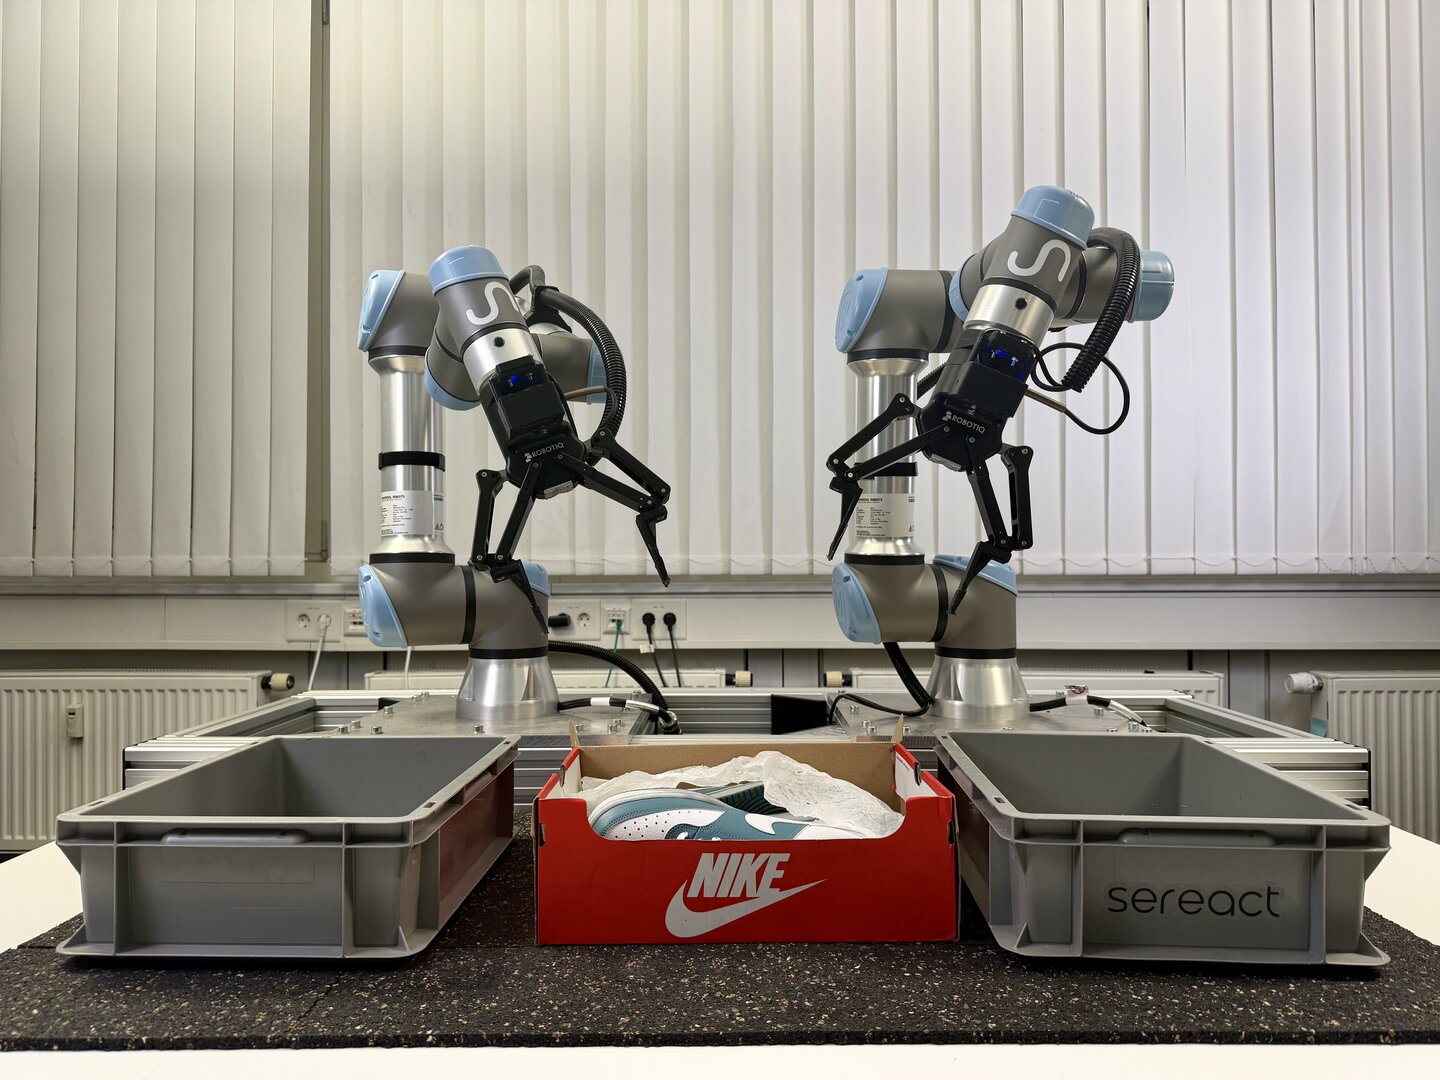
ヘッダー画像のクレジット:RoboTechnik Intelligent Technology / ficonTEC。