RoboTechnik strebt bei seinem Börsengang in Hongkong 800 Millionen US-Dollar an
RoboTechnik, der weltweit führende Anbieter von Fertigungsanlagen für die Siliziumphotonik, hat eine Zweitnotierung in Hongkong aufgelegt, mit der das Unternehmen 800 Millionen US-Dollar einnehmen will, um den Ausbau der KI-Infrastruktur und der Solaranlagen zu finanzieren.

RoboTechnik Intelligent Technology hat am Montag, dem 21. September, eine Aktienemission in Hongkong aufgelegt, mit der das Unternehmen rund 800 Millionen US-Dollar einnehmen will – dies wäre eine der größeren Zweitnotierungen eines chinesischen Herstellers von Automatisierungsanlagen in diesem Jahr. Das Unternehmen mit Hauptsitz in Suzhou, das bereits seit Januar 2019 unter dem Tickersymbol 300757 am ChiNext-Markt der Shenzhen-Börse notiert ist, plant, den Ausgabepreis für die Hongkong-Tranche am 24. September festzulegen und den Handel am 29. September aufzunehmen. Die gemeinsamen Konsortialführer Huatai International, Citigroup und Orient Securities International die Transaktion leiten.
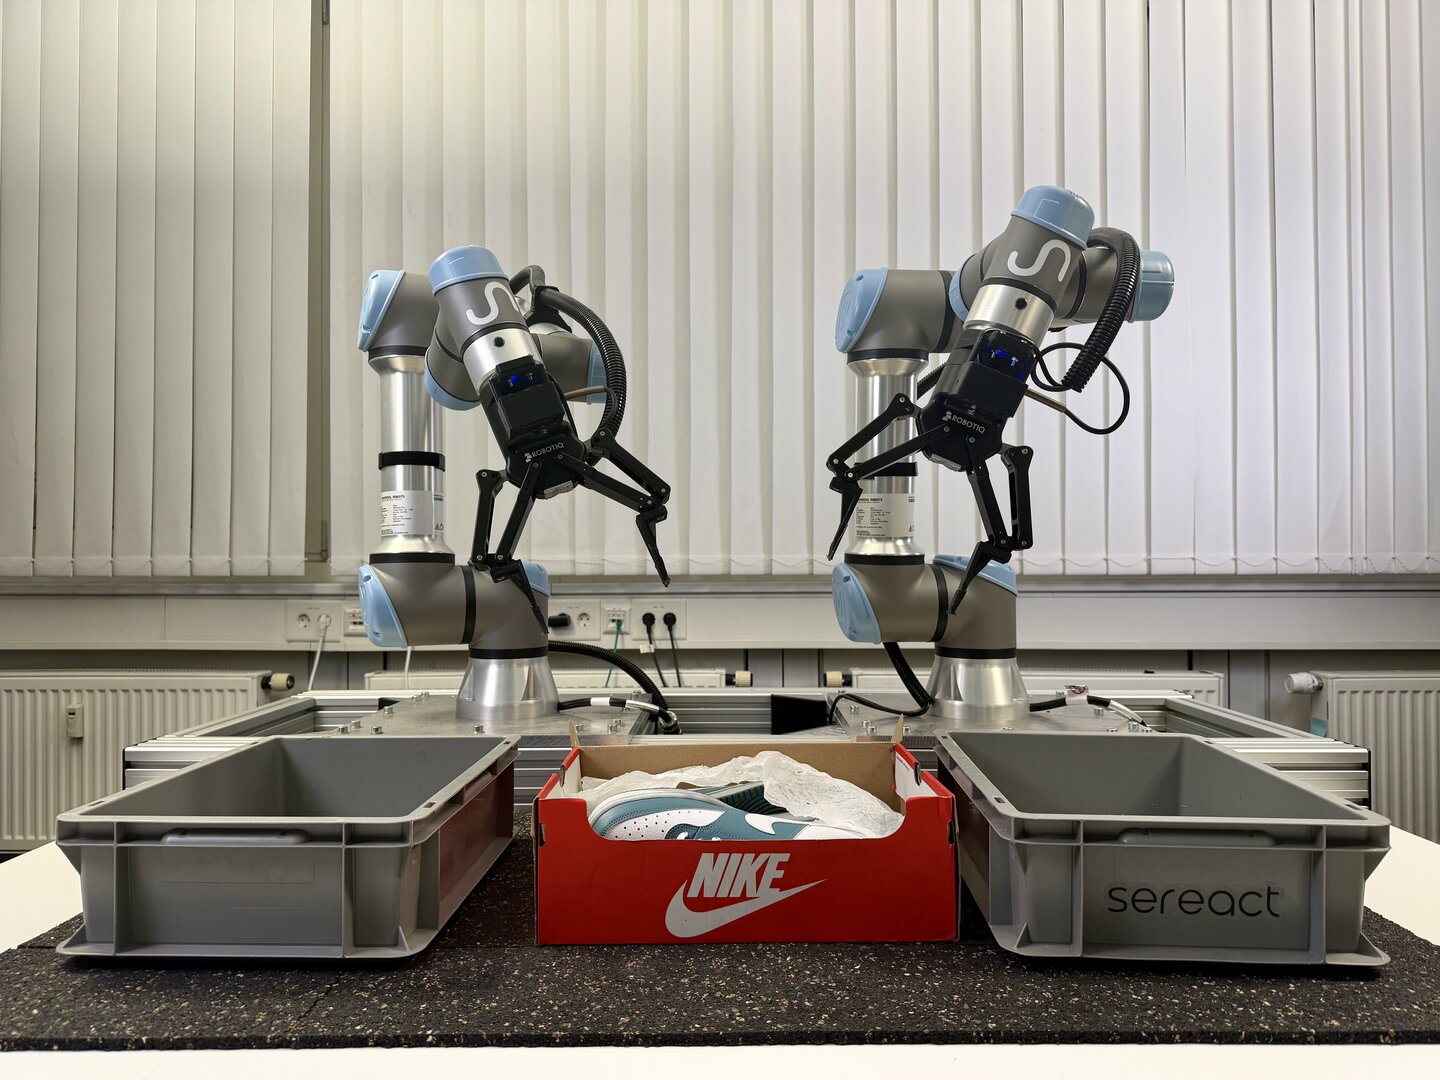
RoboTechnik stellt zwei Produkte her, die selten im selben Satz vorkommen, jedoch zunehmend im Investitionsbudget desselben Kunden enthalten sind: automatisierte Fertigungsanlagen für photovoltaische Solarzellen sowie Präzisionsmontage- und Prüfsysteme für Silizium-Photonik-Bauteile – die optischen Chips, die Daten innerhalb von KI-Rechenzentren übertragen. Gemäß dem Umsatzranking von Frost & Sullivan für 2025 hält das Unternehmen einen Anteil von 20,5 Prozent am globalen Markt für intelligente Fertigungsanlagen im Bereich der Siliziumphotonik – der größte Anteil eines einzelnen Anbieters –, während es bei Automatisierungsanlagen für Photovoltaikzellen mit einem Anteil von 2,6 Prozent weltweit den fünften Platz einnimmt. Diese Position im Bereich der Siliziumphotonik geht auf die Übernahme von ficonTEC durch RoboTechnik im Jahr 2024 zurück, einem deutschen Hersteller von Präzisionsphotonik-Anlagen, dessen Systeme die Mikromontage, Kopplung und Prüfung von Siliziumphotonik-Chips, optische Transceiver und Laserkomponenten übernehmen – eine Aufgabe, die zu einem Engpass geworden ist, da Betreiber von Hyperscale-Rechenzentren im Wettlauf um den Ausbau der KI-Infrastruktur stehen.
Ein verlustbringender Solarzulieferer, der durch eine Wette auf die KI-Lieferkette in die Gewinnzone gelangte
Die Zahlen hinter dem Börsengang von RoboTechnik in Hongkong erzählen eher die Geschichte einer Trendwende als die eines Wachstums. Im ersten Halbjahr 2026 erzielte das Unternehmen einen Nettogewinn von 6,6 Millionen RMB (etwa 930.000 US-Dollar) und kehrte damit den Nettoverlust von 33,3 Millionen RMB (etwa 4,7 Millionen US-Dollar) im gleichen Zeitraum des Vorjahres um, während der Umsatz
stieg im Vergleich zum Vorjahr um 144,8 Prozent auf 608,5 Millionen RMB, was etwa 85,6 Millionen US-Dollar entspricht. Dieser Wechsel von einem Verlust zu einem Gewinn fällt fast genau mit der Integration von ficonTEC zusammen, die nun von der Akquisitionsphase in die Phase des Umsatzbeitrags übergegangen ist. Dies ist ein Beleg dafür, dass die Wette des Unternehmens auf die Siliziumphotonik in achtzehn Monaten mehr zur Sanierung seiner Bilanz beigetragen hat als das langjährige Geschäft mit Photovoltaik-Anlagen in den vorangegangenen Jahren, die von Überkapazitäten und Preisdruck im Solarsektor geprägt waren. Die in Shenzhen notierten Aktien von RoboTechnik sind seit Jahresbeginn um 166 Prozent gestiegen, wodurch sich die Marktkapitalisierung auf rund 15,5 Milliarden US-Dollar erhöht hat – eine Bewertung, die zunehmend auf dem Siliziumphotonik-Geschäft basiert und weniger auf dem Solaranlagen-Geschäft, mit dem das Unternehmen ursprünglich an die Börse ging.Diese Neuausrichtung ist für jeden Käufer von Bedeutung, der RoboTechnik als langfristigen Ausrüstungslieferanten und nicht als Wertpapier bewertet. Ein Unternehmen, dessen Kernrentabilität nun von einem einzigen, kürzlich erworbenen Geschäftsbereich abhängt, birgt ein Konzentrationsrisiko, das ein stärker diversifizierter Ausrüstungshersteller nicht aufweist, und die Kapitalerhöhung in Hongkong selbst ist zum Teil ein Eingeständnis dieser Abhängigkeit: Die Erlöse sind für Forschung und Entwicklung, den Ausbau der Produktionskapazitäten, die globale Vertriebs- und Serviceinfrastruktur, potenzielle weitere Akquisitionen sowie Betriebskapital vorgesehen – eine Aufstellung der Mittelverwendung, die stärker auf den Ausbau des neueren, margenstärkeren Photonikgeschäfts ausgerichtet ist als auf die Sicherung des traditionellen Geschäftsbereichs für Solaranlagen.
Acht der zehn weltweit größten Solarhersteller sind nach wie vor Kunden
Das Photovoltaik-Geschäft von RoboTechnik verfügt – auch wenn es die Wachstumsrolle an die Siliziumphotonik abgibt – nach wie vor über einen Kundenstamm, der dem Unternehmen eine Verhandlungsmacht verschafft, mit der nur wenige Anlagenlieferanten mithalten können: Gemessen am Umsatz im Jahr 2024 haben acht der zehn weltweit größten Hersteller von Photovoltaikzellen Anlagen von RoboTechnik erworben, darunter automatisierte Produktionslinien sowie die firmeneigene Software „R2Fab“ für das Manufacturing Execution System, die die Anlagensteuerung koordiniert
in einer Solarzellenfabrik. Diese Kundenkonzentration an der Spitze der Solar-Lieferkette verschafft RoboTechnik eine solide Basis für wiederkehrende Service- und Modernisierungsumsätze, selbst wenn sich das Wachstum des Segments verlangsamt, und es handelt sich um genau die Art von fest verankerten, langjährigen Kundenbeziehungen, für deren Aufbau ein neuer Marktteilnehmer im Bereich der Photonik-Ausrüstung Jahre benötigen würde.Die Solaranlagen des Unternehmens umfassen Produktionssysteme für PERC-, TOPCon- und Heterojunction-Zellen und decken damit die drei derzeit in der kommerziellen Produktion vorherrschenden Photovoltaikzellenarchitekturen ab. Dies bedeutet, dass sich ein Kunde nicht auf einen einzigen Technologiepfad festlegen muss, bevor er die Anlagen von RoboTechnik erwirbt. Für einen Solarhersteller, der angesichts der anhaltenden Konsolidierung der Branche seine Investitionsausgaben abwägt, verringert diese technologieunabhängige Positionierung das Risiko, dass eine Anlagenbestellung zu „gestrandetem Kapital“ wird, falls der Käufer später die Zellarchitektur wechselt.
Warum eine Zweitnotierung statt einer reinen Folgeemission
Die Entscheidung von RoboTechnik für eine Zweitnotierung in Hongkong anstelle einer Kapitalbeschaffung über die bestehenden A-Aktien in Shenzhen folgt einem Weg, der für chinesische Industrie- und Technologieunternehmen, die speziell Kapital für die Expansion ins Ausland suchen, zum Standard geworden ist. Eine Notierung in Hongkong verschafft dem Unternehmen einen zweiten Pool internationaler institutioneller Anleger, eine Währung, die faktisch auf eine global besser handelbare Einheit lautet als die in Shenzhen notierten A-Aktien, sowie eine öffentliche Präsenz auf dem Markt, auf dem viele seiner Kunden aus den Bereichen Siliziumphotonik, globale Rechenzentrumsbetreiber und Hersteller optischer Komponenten, bereits ihr eigenes Kapital beschaffen und Lieferanten bewerten. Diese strukturelle Logik hat in den vergangenen Monaten eine Welle chinesischer Robotik- und Automatisierungsunternehmen nach Hongkong gelockt, und das von RoboTechnik angestrebte Emissionsvolumen von 800 Millionen US-Dollar würde das Unternehmen zu den größeren dieser Transaktionen zählen lassen, was sowohl seine bestehende Marktkapitalisierung von 15,5 Milliarden US-Dollar als auch den Umfang der Expansion ins Ausland widerspiegelt – zusätzlich zu weiteren Transaktionen im Stil von ficonTEC
Übernahmen sowie Produktionskapazitäten, deren Finanzierung das Unternehmen nach eigenen Angaben beabsichtigt.Was ein Engpass bei Ausrüstung für die Siliziumphotonik für Käufer von KI-Infrastruktur bedeutet
Die Siliziumphotonik hat sich zu einem der am wenigsten sichtbaren, aber folgenreichsten Engpässe für die Skalierbarkeit von KI-Rechenzentren entwickelt, da der Datenverkehr zwischen GPU-Clustern zunehmend über optische Verbindungen statt über Kupferkabel mit der Bandbreite übertragen wird, die KI-Trainings- und Inferenz-Workloads erfordern. Die Montage und Prüfung dieser optischen Komponenten erfordert Geräte mit Submikrometer-Präzision, die weltweit nur von einer kleinen Anzahl von Anbietern hergestellt werden können, und die Position von RoboTechnik als größter Einzelanbieter gemessen am Marktanteil rückt das Unternehmen eher in die Rolle eines „Chokepoint“-Anbieters als in die eines Herstellers von Standardausrüstung. Ein Hyperscale-Betreiber oder Hersteller optischer Komponenten, der eine Kapazitätserweiterung plant, hat ein echtes, praktisches Interesse daran, dass RoboTechnik in der Lage ist, seine eigene Fertigung schnell genug zu skalieren, um die Nachfrage zu decken – und genau dies ist der Verwendungszweck der Mittel für die Kapazitätserweiterung, den das Unternehmen für seine Kapitalbeschaffung in Hongkong angegeben hat.
Ein Unternehmen, das innerhalb von achtzehn Monaten einen Verlust im Bereich der Photovoltaik-Ausrüstung in einen Gewinn im Bereich der KI-Infrastruktur verwandelt hat, indem es sich den Einstieg in die Siliziumphotonik erkauft hat, beschafft nicht einfach nur Kapital; es versucht vielmehr, sich eine Position in der Lieferkette zu sichern, bevor kapitalstärkere Wettbewerber – darunter japanische und europäische Hersteller von Präzisionsausrüstung – die Lücke schließen können. Ob der Börsengang von RoboTechnik in Hongkong zu einer Bewertung erfolgt, die die Knappheit bei Schlüsselzulieferern widerspiegelt, oder zu den üblichen Bewertungskennzahlen für Industrieausrüstung, wird das bislang deutlichste Signal dafür sein, wie Investoren die physische Infrastrukturebene unterhalb des KI-Ausbaus bewerten – unabhängig von den Chips und Rechenzentren, die diese Diskussion üblicherweise dominieren.
RoboTechnik reiht sich in eine lange Liste chinesischer Anlagenhersteller ein, die nach Hongkong streben
Die Börsennotierung von RoboTechnik reiht sich ein in eine ganze Reihe chinesischer Anbieter von Robotik- und Präzisionsausrüstung, die
In diesem Jahr nutzten Unternehmen in Hongkong Sekundäremissionen gezielt zur Finanzierung ihrer Expansion im Ausland und nicht für das Wachstum im Inland – ein Muster, das sich deutlich von den Börsengängen humanoider Roboter unterscheidet, die die größte öffentliche Aufmerksamkeit auf sich ziehen. Der Cobot-Hersteller Rokae legte den Ausgabepreis für sein Börsendebüt in Hongkong im Juli gemäß den Technologie-Notierungsvorschriften des Kapitels 18C der Börse auf 38 HK$ pro Aktie fest, während der Spezialist für harmonische Getriebe, Laifuharmonic, Anfang desselben Monats als erster reiner Getriebehersteller in Hongkong notiert wurde, und der Anbieter von Software für Roboter-Steuerungen, Shenggong Intelligent, feierte Ende Juni sein Börsendebüt. Jedes dieser Unternehmen verkauft, ebenso wie RoboTechnik, Technologien auf Komponenten- oder Ausrüstungsebene für die breitere Lieferkette der Robotik und Automatisierung und nicht fertige, für Verbraucher bestimmte Roboter; zudem hat jedes Unternehmen seine Kapitalbeschaffung in Hongkong gezielt auf den Aufbau von Fertigungs- und Dienstleistungskapazitäten in Märkten außerhalb des chinesischen Festlands ausgerichtet, anstatt Marktanteile im Inland zu verteidigen.Diese Unterscheidung ist entscheidend dafür, wie ein Käufer die Kapitalbeschaffung von RoboTechnik bewerten sollte. Im Gegensatz zu einem Entwickler humanoider Roboter, dessen Börsengang in Hongkong ein Wettrennen um die Aufmerksamkeit von Verbrauchern oder Risikokapitalgebern signalisiert, verkauft das Anlagengeschäft von RoboTechnik fast ausschließlich an andere Hersteller und Betreiber von Rechenzentren, die Lieferanten eher nach Lieferzuverlässigkeit, Reichweite des Servicenetzwerks und Reaktionszeit des technischen Supports bewerten als nach Markenbekanntheit. Der erklärte Plan des Unternehmens, die Erlöse aus Hongkong für die globale Vertriebs- und Serviceinfrastruktur und nicht nur für Fabrikkapazitäten zu verwenden, ist als direkte Reaktion auf diese Erwartung der Käufer zu verstehen: Ein Kunde aus der Solar- oder Photonikbranche außerhalb Chinas muss darauf vertrauen können, dass bei einem Geräteausfall innerhalb weniger Tage – und nicht erst nach Wochen – ein Techniker vor Ort ist, und genau diese Servicepräsenz fehlt einem vorbörslichen, auf den heimischen Markt fokussierten Gerätehersteller in der Regel.
Der Börsengang von RoboTechnik ist zudem ein Test für das Interesse der Anleger zu einem Zeitpunkt, an dem die Pipeline für Technologie-Börsengänge in Hongkong so überfüllt ist, dass nicht mehr nur das Transaktionsvolumen, sondern auch die Preisdisziplin zum entscheidenden Faktor des Marktes geworden ist.
Die tatsächliche Situation: Das angestrebte Emissionsvolumen von 800 Millionen US-Dollar liegt deutlich über den Beträgen, die Rokae, Laifuharmonic oder Shenggong Intelligent jeweils einzeln aufgebracht haben, was bedeutet, dass die Konsortialbanken Huatai International, Citigroup und Orient Securities International darauf setzen, dass die doppelte Identität von RoboTechnik – als etablierter, profitabler Anbieter von Photovoltaik-Ausrüstung, ergänzt durch ein neu dominantes Geschäftsfeld im Bereich der Silizium-Photonik – ein breiteres Spektrum an Industrie- und Technologieinvestoren anziehen kann, als es ein Börsengang mit ausschließlich robotischem Schwerpunkt typischerweise vermag. Sollte die Kursfestlegung am 24. September am oberen Ende der Spanne liegen, wird dies branchenweit als Bestätigung gewertet werden, dass ein Engagement im Bereich der KI-Infrastruktur – selbst über einen eher unscheinbaren Ausrüstungslieferanten statt über einen Chip- oder Softwarehersteller – mittlerweile auf dem Technologiebörsenmarkt in Hongkong einen Aufschlag erzielt.Dieser Bericht fasst die Offenlegungen von RoboTechnik im Zusammenhang mit dem Börsengang, die bei der Shenzhen-Börse eingereichten Unterlagen sowie die gemeldeten Bedingungen für die Emission in Hongkong im September 2026 zusammen. Er dient ausschließlich allgemeinen Informationszwecken und stellt keine Anlage-, Finanz- oder Rechtsberatung dar.
Bildnachweis für das Titelbild: RoboTechnik Intelligent Technology / ficonTEC.