
凱爾達預測上半年獲利成長率將超過 1,000 百分比
杭州凱爾達焊接機器人有限公司預期,受惠於下游需求復甦及產品競爭力提升,2026年上半年淨利潤將較去年同期大幅增長。
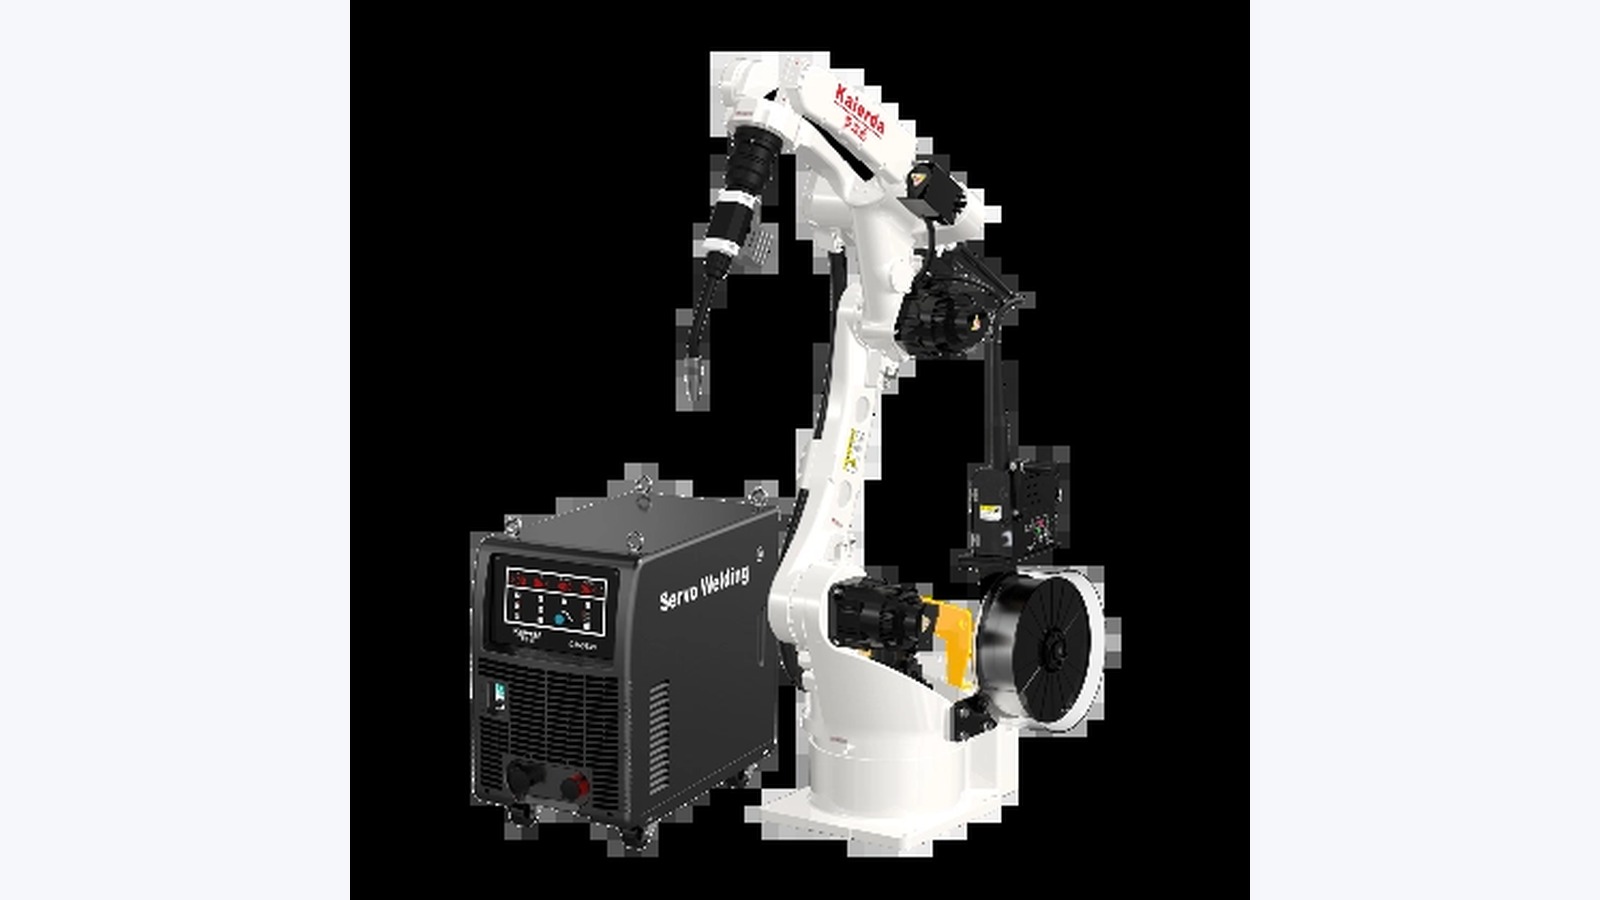
四位數的獲利成長率在任何產業領域都堪稱非凡訊號,但當基準值接近零時,則需立即加以解讀。 杭州凱爾達焊接機器人有限公司已發布 2026 年上半年的初步獲利預測,預計淨利潤將較去年同期增長超過 1,000%。 這個驚人的百分比不僅反映出營運的真正轉機,但也凸顯了從獲利微薄時期復甦所帶來的數值波動性。
凱爾達2026年上半年的確切獲利預測為何?
杭州凱爾達焊接機器人有限公司預估,2026年上半年歸屬於股東的淨利潤將介於2,615萬人民幣至3,053萬人民幣之間。 相較於2025年上半年錄得的236.5萬人民幣實際淨利,這代表預估年增率將達1005.75%至1191.07%。
百分比背後隱藏的營運轉機
雖然這組亮眼的增長數字引人注目,但對工業機器人領域而言,其背後的營運轉變才是更具意義的發展。總部位於杭州、在上海科創板上市的凱爾達,專注於工業機器人領域,並特別側重焊接機器人。 該公司的核心技術能滿足自動化焊接製程的嚴苛要求,在製造業和重工業領域中佔據關鍵利基市場。
預估淨利潤介於2,615萬人民幣至3,053萬人民幣之間,相較於去年同期的236.5萬人民幣,呈現顯著回升。 更重要的是,該公司扣除非經常性項目後的預估核心淨利,預計將達到 2,197 萬至 2,636 萬人民幣。 這是一項關鍵指標,因為它顯示核心業務營運已轉虧為盈,從去年同期的 273 萬人民幣核心淨虧損中成功復甦。
2025年上半年人民幣。管理層將此財務改善歸因於兩大主要因素:產品競爭力的逐步提升,以及下游市場需求的相對復甦。這兩項因素共同推動了營收的持續增長。此外,該公司亦指出以股份為基礎的補償費用有所減少,這進一步支撐了淨利潤的改善。
解讀財務報告中的「基數效應」
要理解為何一家公司能在未從根本上改變全球機器人產業格局的情況下,仍能報告獲利增長達 1,000%,了解「基數效應」的概念將有所助益。 試想一家小型製造廠,在產業嚴重低迷期間每月僅生產一個專用零組件。若市場狀況略有改善,該廠開始每月生產十個零組件,其產量便增長了 900%。這個百分比雖然驚人,但在整個產業的背景下,其絕對產量仍相對較小。
同樣地,凱爾達(Kaierda)驚人的百分比增長在數學上雖屬準確,但深受2025年上半年僅236.5萬人民幣這一極低利潤基數的影響。 從接近收支平衡的狀態,轉變為穩健(儘管規模尚小)的數百萬人民幣利潤,所產生的增長倍數確實驚人。成功的真正衡量標準並非百分比數字本身,而是核心業務已趨於穩定並重返盈利的事實。
未經審計初步數據的現實
儘管預期的業績轉虧為盈對凱爾達乃至更廣泛的焊接機器人市場而言都是積極的訊號,但這些數據仍屬初步性質。自願披露公告中提供的財務數據,是由公司內部財務部門編製的未經審計估算值。這些數據尚未經過外部審計師的嚴格審查,最終數字將僅會
待正式半年報發布後將予以確認。這項區別對於評估自動化供應商穩定性的採購團隊和投資者至關重要。初步預測雖顯示管理層對當前發展軌跡的信心,但其權重仍不及經審計的財務報表。機器人產業屬於資本密集型產業,要維持持續獲利能力,必須在多個季度中保持穩定的執行力,而不僅僅是單一強勁的半年復甦表現。
從大局角度評估業績轉虧為盈
「從核心營運虧損轉為數百萬人民幣的盈利,顯示凱爾達已成功應對充滿挑戰的需求環境,但四位數的成長率僅是低基數造成的數學現象,而非突然主導市場的訊號。」
這項見解精準捕捉了該公告的雙重性質。這波復甦是真實且在營運層面具有重要意義的,顯示隨著下游需求回暖,該公司的產品升級正獲得客戶的積極迴響。然而,與全球機器人龍頭所創造的龐大營收相比,其絕對利潤規模仍顯有限。
市場定位與競爭對手基準分析
為了釐清凱爾達的市場定位,檢視更廣泛的工業機器人產業格局將有所助益。儘管由於規模、產品定位及報告期間的差異,難以進行直接且可比的對照,但透過分析其他主要競爭對手的財務資訊,仍能掌握其規模規模。
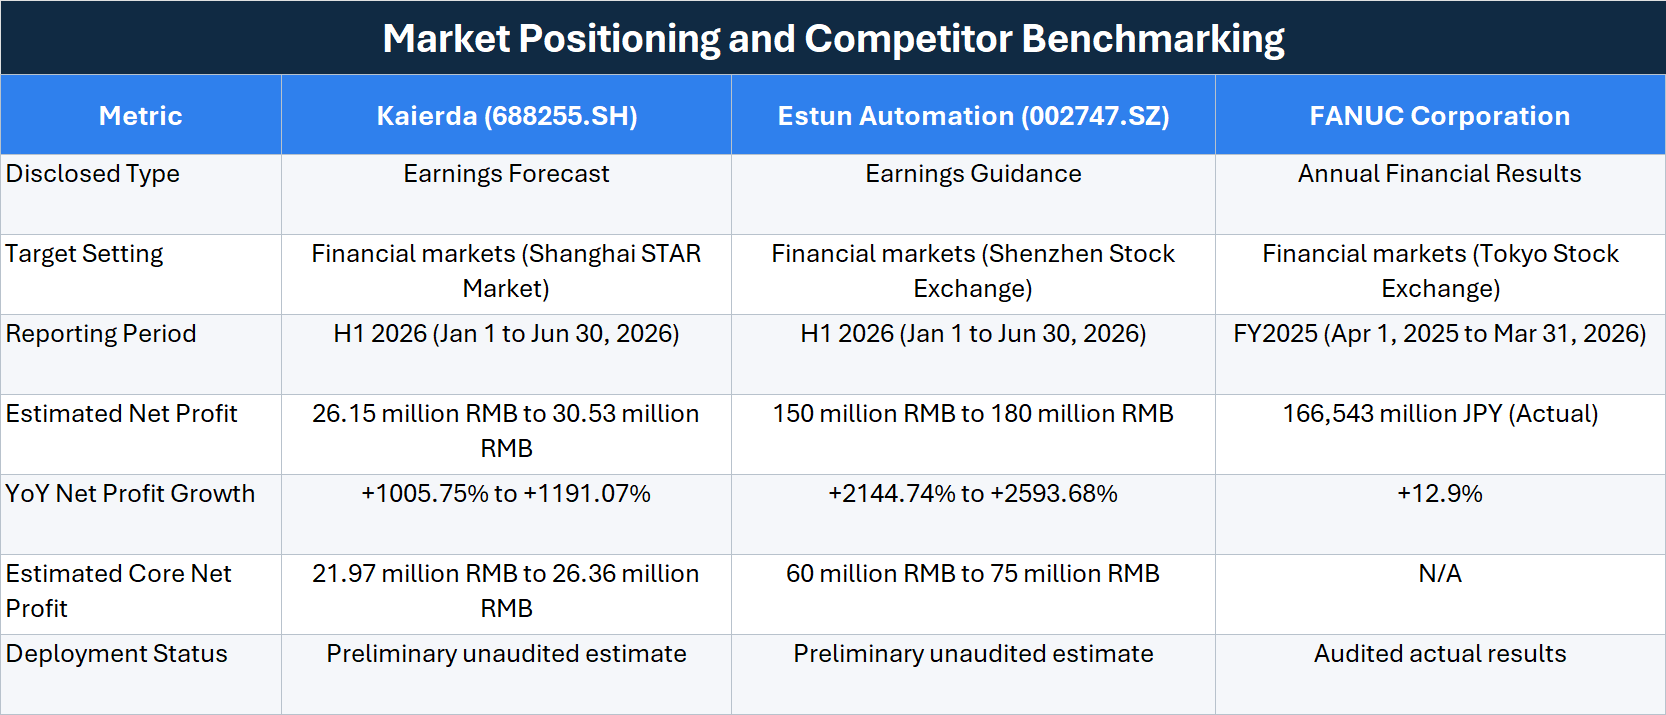
註:Estun Automation 與 FANUC Corporation 僅作為工業機器人市場主要競爭對手的示意性參考點,並非完全相同的業務模式。
此比較凸顯出,儘管凱爾達的成長百分比表現卓越,
其絕對利潤水準遠低於埃斯頓自動化(Estun Automation)等規模較大的國內競爭對手,更與發那科(FANUC)等全球巨頭相比相形見絀。這些數據進一步印證了以下結論:凱爾達正在其特定利基市場中成功實現復甦,而非對全球機器人市場的頂級層級造成顛覆性衝擊。對自動化採購方的商業啟示
對於正在評估焊接自動化解決方案的採購團隊和營運主管而言,凱爾達的財務更新帶來了一定程度的安心。一家重返核心獲利能力的供應商,通常是長期部署中更穩定的合作夥伴,因為財務健康狀況會直接影響企業提供持續支援、維護及產品開發的能力。
報告中提及的產品競爭力提升,顯示凱爾達正積極優化技術,以滿足復甦中的下游市場需求。 採購方應密切關注正式的半年報,以確認這些初步數據,並進一步了解是哪些特定產品線或客戶群體正在推動營收增長。能否在下半年維持這股動能,將是檢驗該公司營運韌性的真正試金石。
工業自動化復甦的宏觀背景
凱爾達初步預測所顯示的復甦並非孤立現象,而是反映了工業自動化領域——特別是中國製造業——的更廣泛趨勢。隨著汽車製造、重型機械及建築等下游產業開始趨於穩定並增加資本支出,對焊接機器人等專業自動化設備的需求自然隨之增長。
焊接是許多製造領域中的關鍵製程,同時也是最難有效自動化的環節之一。它需要高精度、一致性,以及適應
材料與環境條件的變化。能夠提供可靠且高性能焊接機器人的企業,將能充分把握製造業基礎設施投資復甦所帶來的契機。Kaierda 專注於這個特定利基市場,使其得以度過近期經濟低迷期,並在復甦初期把握商機。透過提升產品的競爭力,該公司讓其解決方案對那些希望優化生產流程並降低對人工依賴的買家更具吸引力。
股票報酬的作用
凱爾達公告中一項值得注意的細節,是提及「以股份為基礎的補償費用減少」是推動淨利潤改善的因素之一。以股份為基礎的補償是科技與製造企業用以吸引及留住頂尖人才的常見工具。然而,這也可能是一項對獲利能力造成沉重負擔的重大支出,特別是在營收成長放緩的時期。
這項費用的減少顯示,凱爾達正採取更嚴謹的成本管理策略,使其薪酬結構與當前的財務現狀相契合。這種審慎的財務態度對投資者而言是個積極訊號,因為這表明管理層專注於實現可持續的獲利能力,而非僅依賴營收增長。
對採購團隊而言,這種嚴謹的成本管理方式同樣令人安心。積極管控支出的供應商,較不易面臨可能中斷產品與服務交付能力的突發財務困境。這顯示出其具備建立長期合作夥伴關係所必需的營運成熟度。
「核心淨利」指標的重要性
在財務分析中,淨利與核心淨利的區別至關重要,而這點在凱爾達的初步預測中尤為相關。淨
利潤包含所有收入與支出來源,其中包括政府補貼、資產出售或一次性重組成本等非經常性項目。另一方面,核心淨利則排除這些非經常性項目,更能清晰反映公司主要業務營運的根本獲利能力。2025年上半年,凱爾達報告淨利為236.5萬人民幣,但核心淨虧損卻達273萬人民幣。這表明該公司的核心業務實際上處於虧損狀態,而報告中的淨利完全是由非經常性項目所驅動的。
因此,2026年上半年預估的核心淨利(2,197萬至2,636萬人民幣),相較於表面的淨利數字,是衡量公司財務健康狀況更為重要的指標。 這顯示出銷售焊接機器人的核心業務已轉虧為盈,不僅產生足夠的營收來覆蓋營運支出,更創造了正向回報。
核心盈利能力的這波逆轉,正是初步預測中報告的巨幅百分比增長背後的真正驅動力。這清楚地表明,凱爾達的產品升級與成本管理措施正產生實質性的成果,為公司未來的可持續增長奠定了基礎。
應對科創板市場的波動
凱爾達在上海科創板上市,為其初步盈利預測增添了另一層背景。科創板旨在為創新科技企業提供平台,相較於上海和深圳證券交易所的主板市場,其以波動性較高及上市要求較為寬鬆而著稱。
在STAR市場上市的公司通常處於商業化初期階段,隨著業務規模擴大及應對不斷變化的市場環境,其財務表現可能會出現顯著波動。凱爾達的
2026年上半年龐大的百分比增長正是這種波動性的最佳例證,反映出公司正從獲利微薄的時期迅速過渡到更穩定的財務基礎。投資者及採購團隊在評估STAR市場上的企業時,必須做好準備,不僅要關注表面數據,更要深入分析財務表現背後的驅動因素。 以凱爾達為例,重點應放在核心淨利轉虧為盈的永續性、產品競爭力的持續提升,以及該公司在面對持續市場挑戰時維持成長動能的能力。
凱爾達初步預測上半年獲利將大幅增長,這在數學上雖是令人矚目的結果,但實則源於公司從去年極低的基數成功實現營運轉虧為盈。
本分析綜合了公司聲明及公開市場資訊。
免責聲明:本文僅供參考,並不構成投資、財務、法律、採購或其他專業建議。讀者應在做出決策前,直接向相關公司或主管機關核實規格、價格、供應狀況、監管要求及商業條款。











