
カイエルダ、上半期の利益が1,000%超の伸びを見込む
杭州カイエルダ溶接ロボット株式会社は、下流市場の需要回復と製品競争力の向上を背景に、2026年上半期の純利益が前年同期比で大幅な増加となる見通しだ。
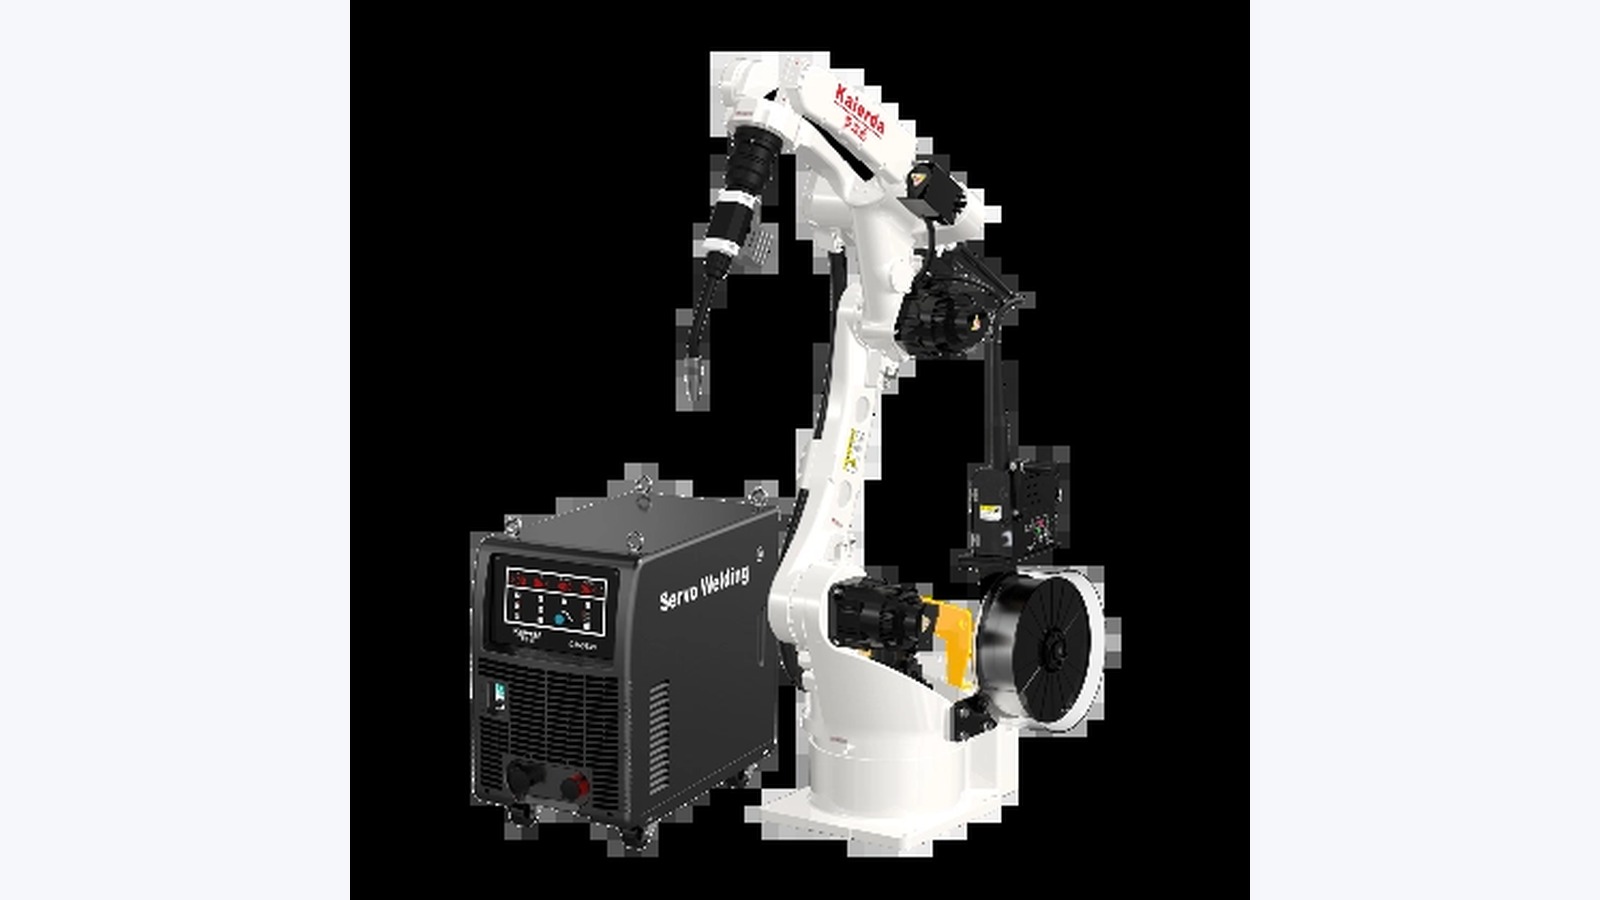
4桁の利益成長率は、どの産業分野においても極めて異例な兆候ですが、基準値がほぼゼロに近い場合には、直ちにその背景を考慮する必要があります。 杭州カイエルダ溶接ロボット株式会社は、2026年上半期の暫定業績予想を発表し、純利益が前年同期比で1,000%以上増加すると見込んでいる。 この劇的な伸び率は、真の業績回復を反映している一方で、収益性が極めて低かった時期からの回復に伴う数値上の変動の激しさも浮き彫りにしている。
2026年上半期のカイエルダの正確な利益予想はどの程度なのでしょうか?
杭州カイエルダ溶接ロボット株式会社は、2026年上半期の株主に帰属する当期純利益が2,615万人民元から3,053万人民元の範囲になると見込んでいる。 これは、2025年上半期に計上された236.5万人民元の実際の純利益と比較して、前年同期比で1005.75%から1191.07%の成長が見込まれることを示している。
この伸び率の背景にある事業再生
この目覚ましい成長率は注目を集めるが、産業用ロボット分野にとってより重要な進展は、その背景にある事業運営の転換である。杭州に本社を置き、上海STAR市場に上場しているカイエルダ(Kaierda)は、産業用ロボットを専門とし、特に溶接ロボットに注力している。 同社のコア技術は、自動溶接プロセスの厳しい要件に対応しており、製造業や重工業における重要なニッチ市場を支えている。
2,615万人民元から3,053万人民元と予測される当期純利益は、前年同期の236.5万人民元から大幅な回復を示している。 さらに重要なことは、非経常項目を除いた同社の予想中核純利益が、2,197万人民元から2,636万人民元に達すると見込まれている点である。 これは、中核事業が黒字に転じ、273万人民元の純損失から回復したことを示す重要な指標である。
2025年上半期の人民元。経営陣は、この業績改善の主な要因として、製品の競争力の漸進的な向上と、下流市場の需要の相対的な回復の2点を挙げています。これらの要素が相まって、持続的な売上高の伸びを牽引しました。さらに、同社は株式報酬費用の減少も指摘しており、これが純利益の改善をさらに後押ししました。
財務報告における「ベース効果」の解釈
企業が、世界のロボット業界の情勢を根本的に変えることなく、なぜ1,000%の利益増を報告できるのかを理解するには、「ベース効果」という概念を考慮すると役立つ。 業界が深刻な不況にある中で、月に1つの特殊部品しか生産していない小規模な製造施設を想像してみてください。市場状況がわずかに改善し、その施設が月に10個の部品を生産し始めた場合、生産量は900%増加したことになります。この増加率は非常に大きいですが、業界全体という文脈で見れば、絶対量は依然として比較的小さいままです。
同様に、カイエルダの巨額の成長率は数学的には正確ですが、2025年上半期の利益ベースが236万5,000人民元と極めて低かったことに大きく影響されています。 ほぼ損益分岐点に近い状態から、控えめながらも数百万人民元規模の堅実な利益へと移行したことで、目覚ましい成長倍率が算出される。成功の真の尺度となるのは、その成長率そのものではなく、中核事業が安定し、黒字化に戻ったという事実である。
未監査の暫定数値の現実
予測される業績の好転は、カイエルダ社にとって、ひいては溶接ロボット市場全体にとっても前向きな指標ではあるが、これらの数値はあくまで暫定的なものである。自主開示公告で提供された財務データは、同社の内部財務部門が作成した未監査の推定値である。これらはまだ外部監査人による厳格な審査を受けておらず、最終的な数値は
正式な半期報告書の公表をもって確認された。この区別は、自動化ベンダーの安定性を評価する調達チームや投資家にとって極めて重要です。暫定的な見通しは、経営陣が現在の業績推移に自信を持っていることを示唆するものではありますが、監査済みの財務諸表と同等の重みを持つものではありません。ロボット産業は資本集約型であり、持続的な収益性を確保するには、単半期の力強い回復だけでなく、複数四半期にわたる着実な業績の継続が求められます。
文脈を踏まえた業績回復の評価
「中核事業の営業損失から数百万人民元の黒字への転換は、カイエルダが厳しい需要環境をうまく乗り切ったことを示しているが、4桁の成長率は、市場での急激な支配力の表れというよりは、低いベースによる計算上の現象に過ぎない。」
この見解は、今回の発表が持つ二面性を的確に捉えている。回復は現実のものであり、事業運営上も重要な意味を持ち、下流需要が回復する中で同社の製品改良が顧客に受け入れられていることを示している。しかし、世界のロボット業界をリードする企業が創出する巨額の売上高と比較すると、絶対的な利益の規模は依然として控えめである。
市場での位置づけと競合他社との比較
カイエルダの立場を文脈的に理解するには、産業用ロボット市場全体の状況を俯瞰することが有用である。規模、製品の重点分野、報告期間の違いにより、直接的な同条件比較は困難だが、他の主要企業の財務開示情報を検討することで、規模感をつかむことができる。
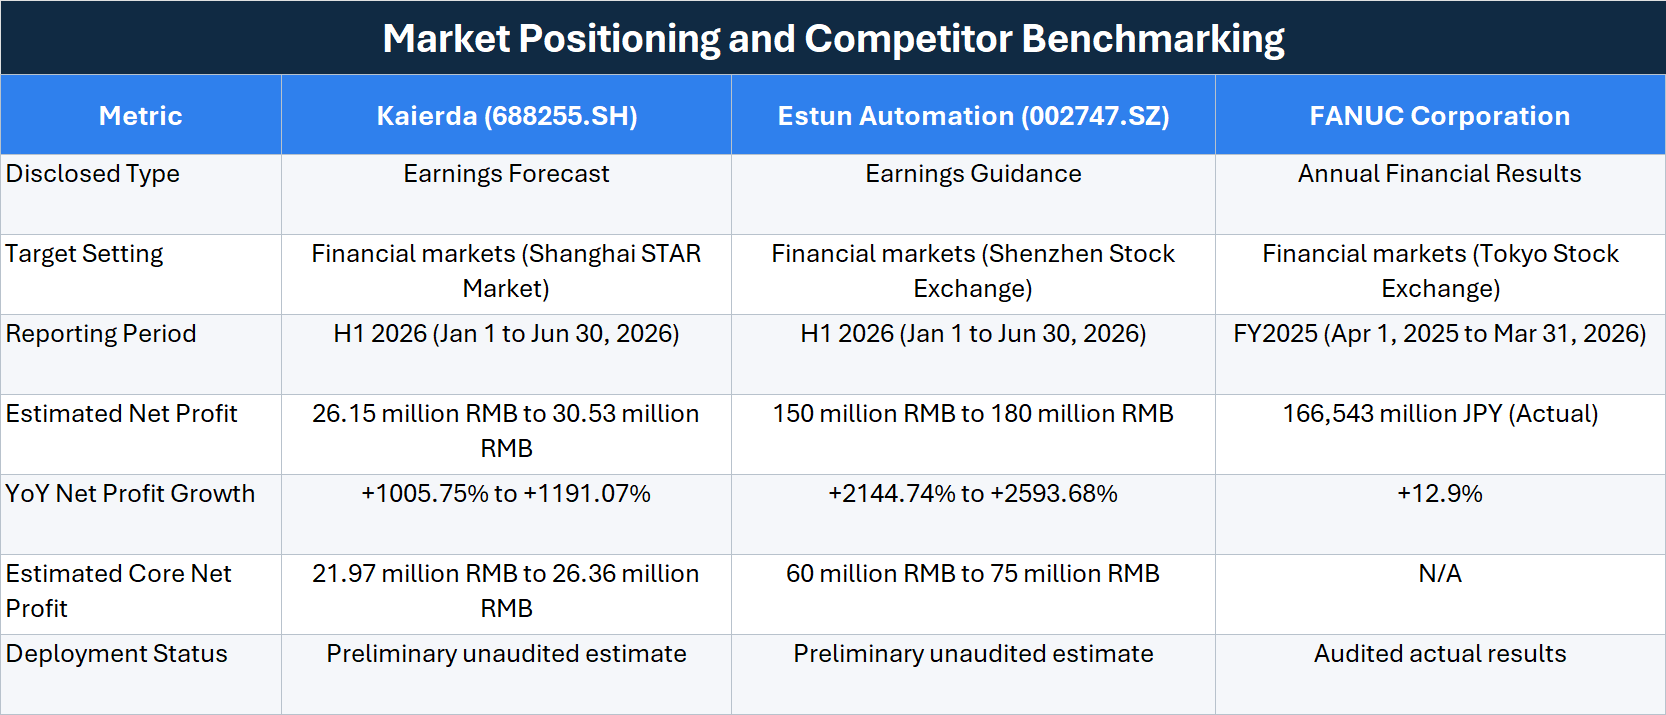
注:Estun AutomationおよびFANUC Corporationは、産業用ロボット市場における主要な競合他社を示す参考例であり、完全に同一のビジネスモデルというわけではない。
この比較から、カイエルダの成長率は際立っているものの、
その絶対的な利益水準は、Estun Automationのような国内の大手競合他社に比べて著しく低く、FANUCのような世界的な大手企業と比べれば、はるかに及ばない。このデータは、Kaierdaが世界のロボット市場の上位層に参入しようとしているのではなく、特定のニッチ市場において回復を順調に進めているという結論を裏付けている。自動化ソリューション購入企業への商業的示唆
溶接自動化ソリューションを評価している調達チームや業務責任者にとって、カイエルダの財務状況の最新情報は一定の安心材料となる。中核事業の収益性を回復しつつあるベンダーは、一般的に長期的な導入においてより安定したパートナーである。なぜなら、財務の健全性は、継続的なサポート、メンテナンス、製品開発を提供する企業の能力に直接影響を与えるからである。
製品競争力の向上について言及されていることは、カイエルダが回復基調にある下流市場の需要に応えるべく、積極的に技術の改良を進めていることを示唆している。 購入担当者は、これらの暫定数値を確認するため、正式な半期報告書を注視するとともに、どの具体的な製品ラインや顧客セグメントが売上成長を牽引しているかについての詳細情報を探るべきである。下半期においてもこの勢いを維持できるかどうかが、同社の事業継続力の真価が問われることになる。
産業オートメーション回復のより広い文脈
カイエルダの暫定予測が示唆する回復は、孤立した現象ではない。これは、産業オートメーション分野、特に中国の製造業におけるより広範なトレンドを反映している。自動車製造、重機、建設などの下流産業が安定化し、設備投資を拡大し始めるにつれ、溶接ロボットのような専門的な自動化設備への需要も当然ながら高まっている。
溶接は多くの製造分野において極めて重要な工程であると同時に、効果的に自動化するのが最も困難な工程の一つでもある。溶接には、高い精度と一貫性、そして
材料や環境条件のばらつき。信頼性が高く高性能な溶接ロボットを提供できる企業は、製造インフラへの新たな投資の恩恵を受ける好位置にある。カイエルダ社はこの特定のニッチ市場に注力してきたことで、最近の景気低迷を乗り切り、回復の初期段階をうまく活用することができた。製品の競争力を高めることで、同社は生産プロセスの最適化や人手への依存度低減を目指す購入者にとって、自社のソリューションをより魅力的なものにしている。
株式報酬の役割
カイエルダの発表で注目すべき点の一つは、利益改善の要因として株式報酬費用の削減が挙げられていることです。株式報酬は、テクノロジー企業や製造企業が優秀な人材を引き付け、定着させるために広く利用されている手段です。しかし、特に売上高の伸びが鈍化している時期には、収益性を圧迫する大きな費用となる可能性もあります。
こうした費用の削減は、カイエルダ社がコスト管理に対してより規律あるアプローチを取り、報酬体系を現在の財務状況に合わせて調整していることを示唆している。この財務上の慎重さは、経営陣が売上高の成長のみに依存するのではなく、持続可能な収益性の達成に注力していることを示しており、投資家にとって前向きな兆候である。
調達チームにとっても、この規律あるコスト管理アプローチは心強いものです。経費を積極的に管理しているベンダーは、製品やサービスの提供能力を妨げるような突発的な財務難に直面する可能性が低くなります。これは、長期的なパートナーシップに不可欠な、一定の事業運営の成熟度を示唆しています。
「コア純利益」という指標の重要性
純利益とコア純利益の区別は、財務分析において極めて重要であり、カイエルダの暫定予測においては特に重要な意味を持ちます。純
利益には、政府補助金、資産売却、あるいは一時的な再編費用などの非経常項目を含め、あらゆる収入源と支出が含まれます。一方、コア純利益はこれらの非経常項目を除外しており、同社の主要事業運営における根本的な収益性をより明確に示しています。2025年上半期、カイエルダは236万5,000人民元の純利益を計上したが、コア純損失は273万人民元であった。これは、同社のコア事業が実際には赤字であり、報告された純利益が完全に非経常項目によって押し上げられていたことを示している。
したがって、2026年上半期に予想される2,197万~2,636万人民元のコア純利益は、表向きの純利益の数値よりも、同社の財務健全性を示すはるかに重要な指標となります。 これは、溶接ロボットの販売という中核事業が黒字に転じ、営業費用を賄い、プラスの利益を生み出すのに十分な収益を計上していることを示している。
この中核事業の収益性回復こそが、暫定予測で報告された大幅な伸び率の真の原動力である。これは、カイエルダの製品改良とコスト管理の取り組みが具体的な成果を上げつつあり、同社が将来にわたる持続的な成長に向けた基盤を築いていることを明確に示している。
STAR市場の変動性への対応
カイエルダが上海STAR市場に上場したことは、同社の暫定業績予想にさらなる背景情報を加えています。STAR市場は、革新的なテクノロジー企業にプラットフォームを提供するために設立されたもので、上海・深セン証券取引所のメインボードと比較して、価格変動が激しく、上場要件も比較的緩やかであることで知られています。
STAR市場に上場する企業は、多くの場合、商業化の初期段階にあり、事業規模を拡大し、変化する市場環境に対応する過程で、財務実績に大幅な変動が生じることがある。カイエルダの
2026年上半期に見られた大幅な伸び率は、この変動性の好例であり、収益性が極めて低かった時期から、より安定した財務基盤へと急速に移行したことを反映しています。STAR市場上場企業を評価する投資家や調達担当チームは、表面的な数値にとどまらず、財務実績の根底にある要因を分析する準備をしておく必要があります。 カイエルダの場合、焦点は、中核となる純利益の回復の持続性、製品競争力の継続的な向上、そして継続する市場の課題に直面しても勢いを維持できる同社の能力にあるべきです。
カイエルダが発表した上半期の利益が大幅な伸び率で増加するという暫定予測は、前年度の極めて低いベースからの事業再建の成功に支えられた、数値上は目覚ましい結果である。
本分析は、企業の発表および公開市場情報を総合したものです。
免責事項:本記事は情報提供のみを目的としており、投資、財務、法律、調達、その他の専門的な助言を構成するものではありません。読者は、意思決定を行う前に、仕様、価格、入手可能性、規制要件、および取引条件について、関連する企業または当局に直接確認する必要があります。











