
九士與裕通推出用於工廠物流的無人駕駛卡車
自動駕駛開發商九仕智能與製造商宇通已開始生產 Z20,這是一款 4.2 公噸的無人駕駛卡車,專為工廠及倉庫路線設計,而非用於公共道路。

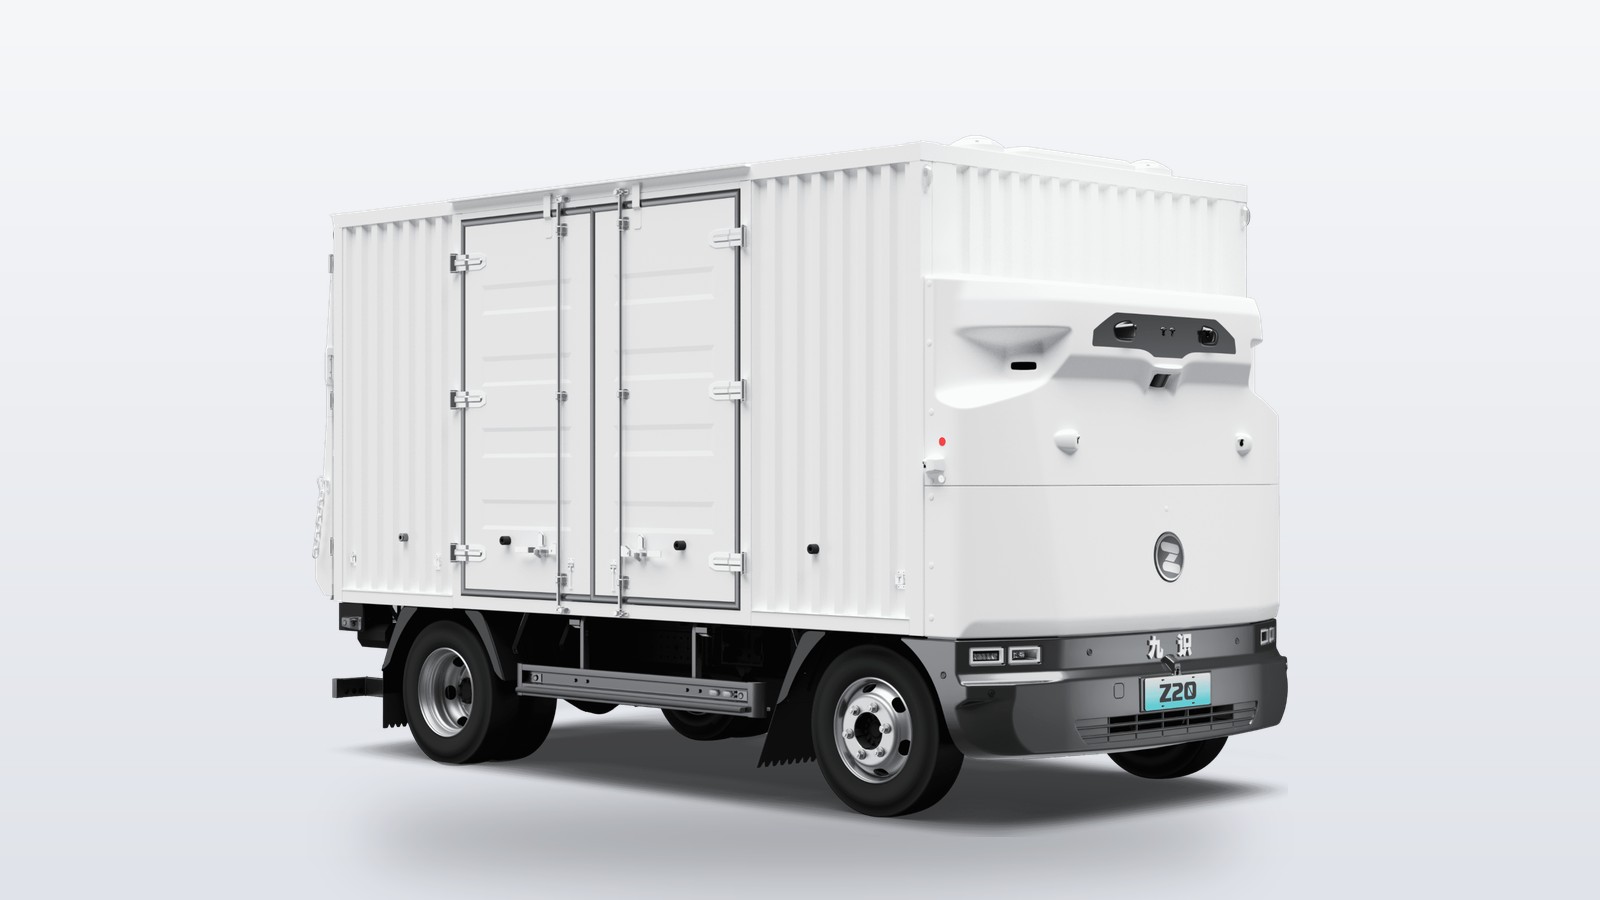
完全省去駕駛艙的卡車
本週,一輛由自動駕駛技術專家九仕智能與商用车製造商宇通聯合研發的 4.2 噸無人駕駛廂型卡車,在北京郊外的生產線上正式下線。 這款名為 Z20 的卡車載貨量達 19.32 立方公尺,足以容納六至八個標準托盤,專為工廠大門、倉庫裝卸區與物流園區之間的重複往返運輸而設計,這類運輸佔中國工業貨運量的絕大部分。 該車提供兩種電池配置:43.47 kWh 標準電池組,以及續航里程最高達 320 公里的 77.28 kWh 長航程版本;支援 400V 快充,約 30 分鐘即可將電量從 30% 充至 80%。
成立於2021年的九仕智能,憑藉其自稱的「RoboVan」產品類別奠定市場地位:這類緊湊型無人駕駛配送車專為最後一哩的包裹與生鮮配送而設計,而非用於載客。 該公司此後將此商業模式擴展至全球 20 個國家、300 多個城市,營運車輛數量已超過 25,000 輛,累計 L4 級自動駕駛里程突破 17 億公里, 並已籌集約4億美元風險投資,其中包括由螞蟻集團領投、百度風投與藍湖資本跟投的1億美元B4輪融資。 Z20 標誌著該公司首次進軍重型、高價值貨運領域,相較於在人行道旁停靠的配送廂型車,該領域的經濟效益與法律責任風險均大幅提升。
這項轉變才是此處的真正重點。自動駕駛「最後一哩」配送在過去數年間,始終是在一個相對寬鬆的環境中證明自身能力:低速、短途路線,且貨物重量鮮少超過幾百公斤。 一輛總重 6,950 公斤的車輛駛入繁忙工業園區的大門,所涉及的風險類別截然不同,更接近長途自動駕駛卡車在實現大規模部署時所面臨的艱難挑戰。九仕的解決方案是縮小
運作範圍,而非擴大車輛的自動駕駛預算:Z20 是為工業園區內及固定物流節點之間的封閉或半封閉路線所設計,而非開放式高速公路,這使得其感測與決策問題更貼近 RoboVans 目前在人行道上已解決的課題。裕通汽車的角色進一步印證了這一點。這家總部位於鄭州的商用車集團是中國歷史最悠久的巴士和卡車製造商之一,其願意將品牌名稱冠名於量產版 Z20 上,並負責底盤工程、 製造及品質控制,而九仕則負責供應自動駕駛堆疊,此舉等同於獲得了量產級的背書——這正是純軟體自動駕駛供應商無法單憑自身力量達成的。評估無人駕駛卡車的車隊買家,實則在探討兩個獨立的問題:軟體能否安全駕駛,以及車輛本身能否承受長達數年的工業級使用週期。 將自動駕駛專家與卡車製造商結合,能同時解答這兩項問題,而這也將成為其他沒有自有車輛製造部門的中國自動駕駛公司,在尋求突破配送廂型車領域時,極可能效仿的模式。
為何工廠物流是更容易切入的目標
相較於公共道路,選擇工廠與倉儲物流是經過深思熟慮的,這也解釋了為何此次推出所具有的意義,遠比其有限的載貨量所顯示的更為重要。工業園區屬於私有財產,進出受控、交通模式可預測,且行駛路線重複性高,自動駕駛系統在這些環境下運作的效果,遠比在開放且充滿變數的公共公路上來得出色。 一輛卡車每天在同一個裝卸碼頭與同一個倉庫大門之間往返數十次,所累積的正是那種狹窄且特徵鮮明的駕駛數據——這類數據能讓第4級自動駕駛在「於省道上夜間雨天行駛」被認定為安全之前,便已具備可操作性。
這也是勞動力議題最直接體現之處。工廠至倉庫的接駁運輸,通常由
司機們在整班工作中執行短程且重複的路線,這類工作若要維持全天候運作,人力成本高昂,且不需要那種使長途卡車運輸更難自動化的「判斷力溢價」。 若以一項固定資產取代該名駕駛員,使其能連續三班次運作且無需休息,這對配送中心進貨物流的單位經濟效益所造成的改變,遠大於對駕駛問題本身的改變。 這與倉庫揀貨和分揀環節中已顯現的「任務替代」模式如出一轍,如今更延伸至貨場及貨場外側的道路;值得明確指出的是,目前實際證實的僅是「生產線已啟動」,而非「車隊合約」。 示範系統與可部署系統之間的區別,正是久仕(Jiushi)試圖彌合的差距——他們選擇讓 Z20 通過宇通(Yutong)的製造品質流程,而非自行生產。對於中國自動駕駛車輛宣稱的質疑者,其觀點確實有理,值得直接回應而非一筆帶過:在發布會上宣布的生產里程碑,不等同於已簽署的车隊訂單,且業界素有將單一可運作的原型車視同整個市場的慣例,這點已有充分紀錄。 此次公告與典型展示影片的區別在於製造合作夥伴。裕通不會在未經其自身生產與品質控制流程的車輛上貼上自家標誌,這意味著 Z20 已跨越了一道門檻,而僅是展示改裝皮卡車的軟體公司卻未能達到這項標準。 至於它能否跨越付費車隊客戶這一商業門檻,則是另一個問題,而兩家公司迄今尚未透過訂單數量公開給出答案。
品牌標誌背後的零組件供應鏈
九士與宇通的合作背後,反映出中國自動駕駛供應鏈組織模式正經歷更廣泛的轉變。與其讓每家自動駕駛公司自行建立或收購車輛製造能力,目前正逐漸形成一種分工合作模式
其中,成熟的卡車和巴士製造商負責提供底盤、安全認證及生產規模,而專業軟體公司則負責提供感測與駕駛系統堆疊。 這反映了中國工業機器人產業的整體運作模式——該產業圍繞伺服馬達、運動控制器和減速機等零組件供應商進行組織,而非採取垂直整合模式;此模式減輕了自動駕駛新創公司的資本負擔,否則這些公司將不得不轉型為車輛製造商,才能將其軟體投入實際應用。對買家而言,這種分工應會改變他們評估無人駕駛卡車提案的方式。若自動駕駛供應商在未指明製造合作夥伴的情況下接觸車隊經理,等於要求對方在同一次採購決策中,同時接受尚未經過實證的軟體堆疊與尚未經過實證的車輛平台。 Z20 的架構將這些風險分開:製造風險由一家擁有數十年商用車製造經驗的公司承擔,而自動駕駛風險則由一家累積了 17 億公里真實世界 L4 級運作經驗的公司承擔——即使這些里程是累積於風險較低的配送路線,而非重型貨運路線。
剩下的未解之謎是定價問題,兩家公司在發布會上均未透露相關資訊。 無人駕駛卡車的總持有成本分析,取決於其購置或租賃價格與人類駕駛員在車輛使用壽命期間的全面成本之間的差額(需根據運行時間進行調整);在缺乏官方數據的情況下,Z20 目前仍僅能證明其具備量產準備度,而非購置決策的合理性。 正在評估轉向採用無人駕駛場區及短程卡車的車隊營運商,應將此次發布視為該車款確實存在且已通過真實製造商生產線的證據,而非證明其總擁有成本論點已成立的依據。
擁擠的場站,而非空蕩的場站
九思並非唯一一家進軍此領域的中國企業。低速
像 Neolix 這樣的營運商所推出的自動駕駛配送車,已在物流園區和封閉式園區內累積了數年的營運經驗, 而中國多家載人自動駕駛計程車開發商,包括百度和威馳旗下的單位,都曾探討將其駕駛堆疊技術延伸至商業貨運領域,以此作為將為公共道路自動駕駛計程車服務所建置的感測器與地圖繪製投資轉化為收益的途徑。 Z20 的獨特之處,不在於其底層的自動駕駛技術——該技術遵循與競爭對手現有相同的封閉園區邏輯——而在於選擇透過一家成熟的卡車製造商的生產線進行生產,而非委託規模較小的合約組裝商。 相較於簡配版配送車,此舉雖會提高單台成本,但能為車隊買家提供純軟體供應商無法獨立提供的原廠保固與零件供應網絡。各地的監管風險差異極大,而這正是「校園優先」策略能帶來雙重效益之處。 一輛僅限於私人工業園區內行駛的無人駕駛卡車,無需申請省級道路測試許可證、地理圍欄試點區批准,或公共責任保險框架——這些因素正是拖慢中國公開道路自動駕駛卡車試點進程的主因——因為它從一開始就無需通過公共交通主管機關的審核。 正是這項監管上的捷徑,使得工業園區的應用案例進展速度快於長途自動駕駛卡車;這也是為何 Z20 的初期指標將聚焦於交付至特定工廠園區的車輛數量,而非在公共公路網路上的行駛里程。
按工業標準而言,4公噸的額定載重與19.32立方公尺的貨艙空間,並不算是一輛大型卡車。然而,這是首款按照商業製造商的品質標準打造,而非僅作為軟體演示的卡車,而這項區別正是本次發布會中最值得銘記的關鍵數字。
本文僅供一般資訊參考之用,並不構成投資建議,
採購或工程諮詢。所引用的數據取自截至發佈時點的上市公司聲明及產品資訊,並可能隨時變更,恕不另行通知。本分析綜合了企業聲明、產品規格,以及圍繞 Z20 上市的公開市場動態。










