
JiushiとYutong、工場物流向け無人トラックを発売
自動運転技術開発企業のJiushi IntelligenceとメーカーのYutongは、公道ではなく工場や倉庫内のルート向けに開発された4.2トンの無人トラック「Z20」の生産を開始した。

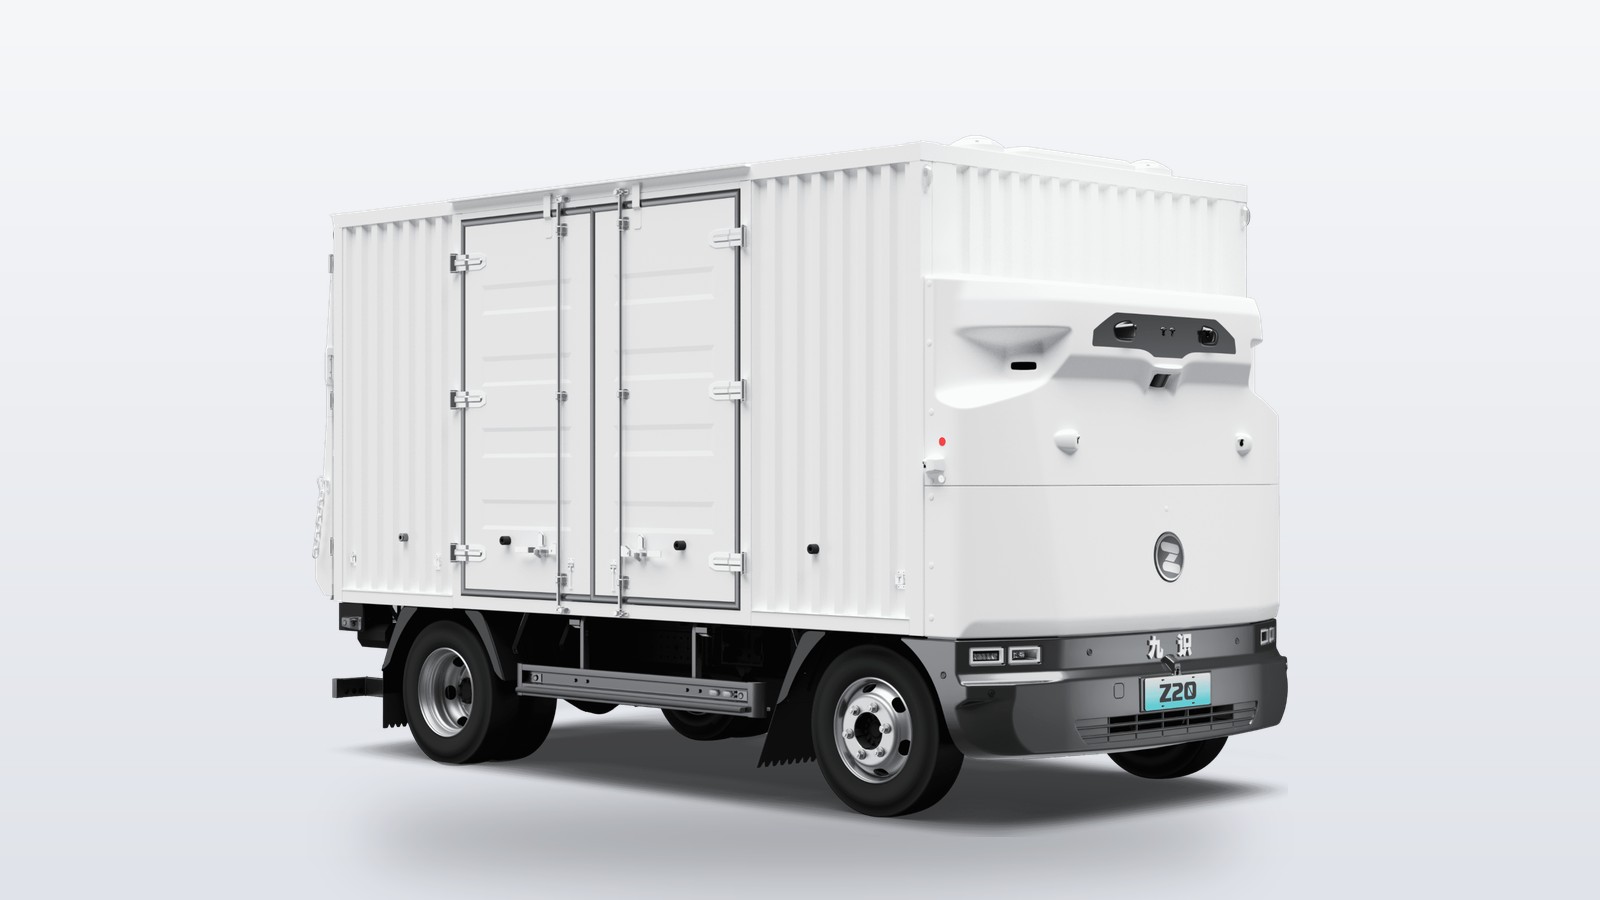
運転席を完全に省いたトラック
今週、北京郊外の生産ラインから、自動運転専門企業のJiushi Intelligenceと商用車メーカーのYutongが共同開発した、積載量4.2トンの無人ボックストラックの生産が開始された。 「Z20」は19.32立方メートルの積載容量を持ち、標準パレット6~8枚分を積載可能だ。中国の産業貨物輸送の大部分を占める、工場のゲート、倉庫の荷捌き場、物流パーク間の反復的な往復輸送を想定して設計されている。 バッテリー構成は2種類用意されており、43.47kWhの標準パックと、最大320キロメートルの航続距離を誇る77.28kWhの長距離バージョンがある。400Vの急速充電に対応しており、約30分で30~80%の容量を回復できる。
2021年に設立されたJiushi Intelligenceは、同社が「RoboVan」と呼ぶカテゴリーでその名を知られるようになった。これは、乗客輸送ではなく、ラストマイルの荷物や食料品の配送を行うコンパクトな無人配送車両である。 同社はその後、このビジネスモデルを拡大し、現在では20カ国300以上の都市で25,000台以上の車両を運用しており、レベル4の自動運転による累計走行距離は17億キロメートルを超えています。 また、アント・グループが主導し、バイドゥ・ベンチャーズやブルー・レイク・キャピタルが参加した1億米ドルのシリーズB4ラウンドを含め、約4億米ドルのベンチャー資金を調達している。 Z20は、同社にとって初の大型・高付加価値貨物分野への進出を意味する。この分野では、歩道沿いの停車を行う配送バンと比較して、経済性と賠償責任のリスクがともに大幅に増大する。
この転換こそが、ここでの真の注目点である。自律走行によるラストマイル配送は、過去数年間、低速、短距離、積載量が数百キログラムを超えることがほとんどないといった、比較的許容範囲の広い環境下でその実力を証明してきた。 総重量6,950キログラムの車両が、稼働中の工業団地のゲートを通り抜けることは、まったく異なるリスクカテゴリーに属し、長距離自動運転トラックが規模拡大に向けて苦戦してきた領域に近い。九仕の答えは、その
車両の自律運転の許容範囲を拡大するのではなく、運用領域を限定すること:Z20は、一般の高速道路ではなく、工業団地内や固定された物流拠点間の閉鎖型または半閉鎖型のルート向けに設計されており、これにより、センシングや意思決定の問題は、RoboVansがすでに歩道上で解決している課題に近いものとなっています。Yutongの役割は、この見方をさらに明確にする。鄭州に拠点を置くこの商用車グループは、中国で最も定評のあるバス・トラックメーカーの一つであり、完成したZ20に自社名を冠し、シャーシの設計、 製造および品質管理を担い、Jiushiが自動運転スタックを供給するという体制は、ソフトウェア専業の自動運転ベンダーが単独では実現できない「量産レベル」の保証として機能している。無人トラックを評価するフリート購入者が真に問うているのは、実際には2つの別々の質問である。すなわち、「ソフトウェアは安全に運転できるか」、そして「車両自体が長年にわたる産業用稼働サイクルに耐えられるか」ということだ。 自動運転の専門企業とトラックメーカーを組み合わせることで、この2つの疑問に同時に答えられる。これは、自社で車両製造部門を持たない他の中国の自動運転企業も、配送用バンを超えた分野への進出を目指す中で、模倣する可能性が高いモデルである。
なぜ工場物流がより現実的なターゲットなのか
公道ではなく工場や倉庫の物流を選んだのは意図的なものであり、これが、この発表が、その控えめな積載容量が示唆する以上に重要な理由を説明している。工業団地は、アクセスが管理された私有地であり、交通パターンが予測可能で、ルートが反復されるため、自律走行システムにとっては、開放的で予測不可能な公道よりもはるかに扱いやすい環境である。 1日に数十回、同じ荷積みドックから同じ倉庫ゲートまで往復するトラックは、限定的で特徴が明確な運転データを蓄積する。このデータがあれば、雨の降る夜間の地方道路で安全に走行できるようになる何年も前から、レベル4の自動運転を実現することが可能になる。
また、こここそが労働問題との関連が最も直接的に表れる場所でもある。工場から倉庫へのシャトル運行には、通常、
フルシフトを通じて短距離の反復的なルートを走行するドライバーたち。この業務は24時間体制で人員を配置するにはコストがかかり、長距離トラック輸送の自動化を困難にしているような「判断力」が求められる要素を必要としない。 そのドライバーを、休憩なしで3シフト稼働できる固定資産に置き換えることは、運転そのものの問題を変えるというよりも、物流センターのインバウンド・ロジスティクスの単位当たりの経済性を大きく変えることになる。 これは、倉庫でのピッキングや仕分け作業ですでに確認されている「業務の置き換え」パターンと同じものであり、現在はヤードやそのすぐ外の道路にまで拡大している。ここで、実際に実証されたことについて正確に述べておく価値がある。つまり、始まったのは生産ラインであり、車両フリートの契約ではないのだ。 デモ用システムと実運用可能なシステムとの違いは、まさにJiushiがZ20を自社で製造するのではなく、Yutongの製造品質プロセスに組み込むことで埋めようとしているギャップそのものである。中国の自動運転車に関する主張に懐疑的な人々の指摘には一理あり、それを一蹴するのではなく、直接的な回答をすべきだ。発表イベントで公表された生産の節目は、署名済みのフリート受注とは別物であり、業界には、単一の動作するプロトタイプをあたかも市場であるかのように扱うという、よく知られた習慣があるからだ。 今回の発表が単なるデモ映像と一線を画すのは、製造パートナーの存在だ。Yutongは、自社の生産および品質管理プロセスを経ていない車両には自社ブランドを付けない。つまり、Z20は、改造したピックアップトラックを披露するだけのソフトウェア企業には越えられないハードルをクリアしたことになる。 それが、有料のフリート顧客という商業的なハードルもクリアできるかどうかは別の問題であり、両社は注文数という形でまだ公に回答していない。
ブランドの裏にある部品サプライチェーン
九師(Jiushi)と宇通(Yutong)の提携の背景には、中国の自動運転車サプライチェーンの組織体制におけるより広範な変化がある。各自動運転企業が独自の車両製造能力を構築または取得するのではなく、分業化が進んでいるのだ。
このモデルでは、老舗のトラック・バスメーカーがシャーシ、安全認証、製造規模を提供し、専門のソフトウェア企業が知覚・運転スタックを提供する。 これは、中国の産業用ロボット業界全体が、垂直統合ではなく、サーボモーター、モーションコントローラー、減速機などの部品サプライヤーを中心に組織化されている状況と類似しており、これにより、自律走行スタートアップが自社ソフトウェアを実用化するために自動車メーカーになる必要がなくなり、資本負担が軽減される。購入者にとって、この分業体制は、無人トラックの提案が評価される方法を変えるはずだ。特定の製造パートナーを明示していない自動運転ベンダーからアプローチを受けたフリート管理者は、同じ購入決定において、実証されていないソフトウェア・スタックと実証されていない車両プラットフォームの両方を受け入れることを求められていることになる。 Z20の構造は、これらのリスクを分離している。製造リスクは、数十年にわたり商用車を製造してきた企業が負い、自動運転のリスクは、たとえその走行距離が重量貨物ではなくリスクの低い配送ルートで蓄積されたものであったとしても、実環境で17億キロメートルのレベル4運転実績を持つ企業が負うことになる。
残る未解決の課題は価格設定だが、両社とも発表の場ではこれを明らかにしなかった。 無人トラックの総所有コスト(TCO)の妥当性は、その購入価格またはリース価格と、車両の耐用年数にわたる人間ドライバーの完全な人件費との差額に依存しており、稼働率に応じて調整される。公表された数値がない現状では、Z20は購入の合理性を示す証拠というよりは、製造準備が整っていることを示す証拠にとどまっている。 無人ヤードトラックや短距離トラックへの移行を検討しているフリート運営者は、今回の発表を、車両が実在し、実際のメーカーの生産ラインを通過したことを示す証拠として捉えるべきであり、総所有コストの正当性がすでに立証された証拠として捉えるべきではない。
混雑したヤード、空っぽではない
この分野に参入しようとしている中国企業は、Jiushiだけではない。低速
Neolixなどの事業者が提供する自律走行配送車両は、すでに物流パークや閉鎖型キャンパス内で数年にわたり運用実績を積み重ねており、 また、百度(Baidu)やWeRide傘下の企業を含む中国の乗用ロボットタクシー開発企業のいくつかは、公道でのロボットタクシーサービス向けに構築したセンサーやマッピングへの投資を収益化する方法として、自社のドライビングスタックを商用貨物輸送分野へ拡大することを検討している。 Z20の特徴は、競合他社がすでに採用しているのと同じ「閉鎖型キャンパス」のロジックに基づく自律走行技術そのものというよりは、小規模な受託組立業者ではなく、確立されたトラックメーカーの生産ラインを通じて製造するという選択にある。 この選択により、簡素化された配送車両に比べて単価は高くなるものの、フリート購入者には、純粋なソフトウェアベンダーだけでは提供できないメーカー保証と部品供給ネットワークが提供されることになる。規制上のリスクは地域によって大きく異なり、この点において「キャンパス優先」戦略は二重の利益をもたらす。 私有の工業用地内に限定された無人トラックは、そもそも公的な交通当局の認可を得る必要がないため、中国の一般道路における自動運転トラック実証実験の進展を遅らせてきた、州の公道試験許可、ジオフェンス設定されたパイロットゾーンの承認、あるいは公共賠償責任保険の枠組みなどを必要としない。 この規制上の近道こそが、工業団地でのユースケースが長距離自動運転トラックよりも急速に進展した理由であり、Z20の初期の指標が、公道ネットワークでの走行距離ではなく、特定の工場キャンパスへの車両納入数に基づくことになる理由でもある。
定格積載量4トン、貨物スペース19.32立方メートルのこの車両は、産業基準からすれば大型トラックとは言えない。しかし、これはソフトウェアのデモ用ではなく、商用メーカーの品質基準に基づいて製造された初の車両であり、この違いこそが、今回の発表で覚えておくべき重要な点である。
本記事は一般的な情報提供のみを目的としており、投資勧誘を構成するものではありません。
調達、または技術的な助言。記載されている数値は、本記事の公開時点における企業の公式発表および製品情報に基づいており、予告なく変更される場合があります。本分析は、Z20の発売にまつわる企業の発表、製品仕様、および公開市場での動向を総合的にまとめたものです。










