
華科精密在美敦力的支持下,向科創板提交首次公開募股申請
「神創 SR1」神經外科手術機器人的開發商——北京華科精密,已向上海科創板提交首次公開募股(IPO)申請,預計籌資約 10 億元人民幣。該申請已於 6 月 30 日獲受理,這使該公司有望成為中國首家專注於神經外科手術機器人的上市公司。 華科佔據中國神經外科手術機器人市場53.3%的份額,其系統已部署於400多家醫院,且全球醫療設備巨頭美敦力(Medtronic)持有該公司3.12%的股份。 對於醫院採購方及醫療器材觀察家而言,這份招股說明書提供了一個難得的窗口,得以窺見中國外科手術機器人產業的真實經濟狀況。
華科精密提交了什麼文件?
北京華科精密已向上海證券交易所科創板提交招股說明書,並於2026年6月30日獲得正式受理。 這家神經外科手術機器人製造商計劃籌集約10億元人民幣(約合1.4億美元),用於資助研發、擴大生產規模及商業化。若成功上市,該公司將成為中國首家專注於神經外科手術機器人的上市公司。
重大事件:市場領導者邁向上市
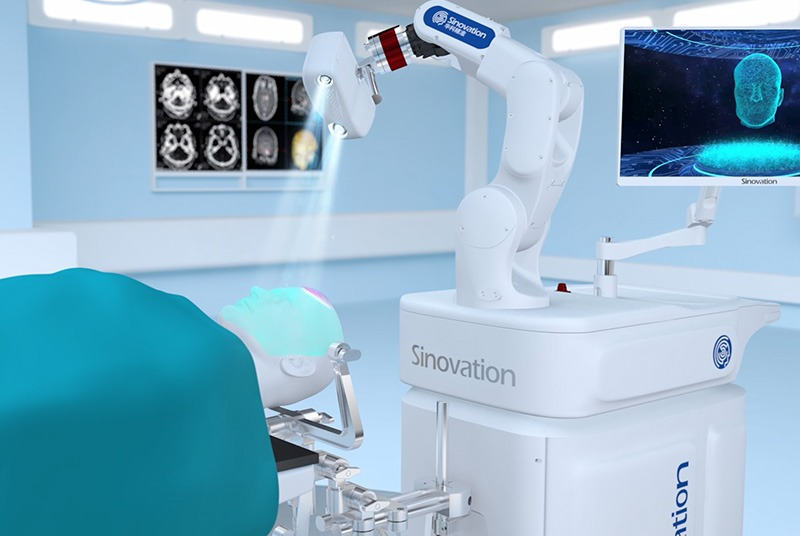
華科精密並非一家正在測試投資者接受度的初創企業。 作為中國神經外科機器人領域的成熟領導者,該公司佔據國內市場53.3%的份額,遠超任何本土競爭對手。其旗艦系統——以「Sinovation」品牌銷售的SR1系列,是唯一同時獲得中國國家醫藥監督管理局和美國食品藥品監督管理局認證的神經外科機器人。 該系統具備30秒無標記配準及0.5毫米的手術精準度,這些能力能縮短手術時間並降低風險——在那些僅一毫米之差便可能導致手術成功或造成嚴重傷害的手術中,這至關重要。
該公司的產品組合不僅限於一款手術機器人。其持有12項三類醫療器械註冊證——這是中國監管要求最嚴格的類別——且其系統已應用於全國超過400家醫院。 報告顯示營收為1.89億元人民幣,相較於已安裝的設備數量,這個數字看似微薄,但卻揭示了該領域真正的商業限制:神經外科手術機器人的銷售量雖小但單價高昂,而來自耗材和服務合約的經常性收入仍在累積中。
美敦力持股為何至關重要
股東名冊中最耐人尋味的一項,是美敦力透過其企業風險投資部門持有的 3.12% 股權。
美敦力在全球銷售競爭性的外科技術,因此其決定持有這家中國挑戰者的股權,可解讀為對神經外科機器人技術發展方向的一種對沖策略。對華科而言,這筆股權投資帶來了國內同業鮮少能獲得的認可;對美敦力而言,則能藉此洞察一個市場——在該市場中,國內採購政策日益傾向於在公立醫院選用中國製醫療器材。 正在評估這兩家公司系統的買家應留意這項合作所傳達的訊號:中國與西方手術機器人之間的技術差距正在迅速縮小,以至於現有市場主導者願意付費來密切關注。更深層的訊號:醫療機器人進軍資本市場
華科提交招股說明書的當週,優特瑞(Unitree)也獲得了在科創板(STAR Market)上市的最終批准,這兩件事共同標誌著中國機器人產業融資模式的轉變。 無論是類人型機器人還是手術室機器人,STAR市場正逐漸成為中國機器人製造商的上市首選,為中國機器人企業提供了一條無需依賴美國上市或外國創投基金的國內融資渠道。 若要單獨闡述這項轉變:中國的機器人產業不再於紐約上市,而是轉向上海上市,而這些上市案件的定價將為整個亞洲機器人產業樹立估值基準。
通俗來說,手術機器人就像是專為大腦設計的GPS導航鑽床:掃描儀繪製地圖,機械手臂沿著路線操作,而外科醫師仍負責做出每項決策。醫院真正購買的是「一致性」,因為無論是第一台還是第千台手術,機器人都能以同樣穩定的表現執行。
招股說明書未能釐清之處
一個必須坦誠的保留條件在於規模。佔中國神經外科機器人市場53.3%的份額,僅是對一個仍屬小眾的細分市場的主導地位,而1.89億人民幣的營收也無法讓華科躋身頂尖之列
全球有上百家醫療器材公司。懷疑論者會指出,此次首次公開募股(IPO)所估值的這個領域,目前仍在等待其銷量爆發的契機,而中國各省針對機器人輔助神經外科手術的報銷政策,將比任何技術藍圖更能決定這個時機點。 反對意見則指出,手術機器人領域會獎勵早期建立的安裝基礎:一旦外科醫師接受培訓,醫院極少更換平台,因此華科目前已擁有的 400 家醫院佈局,在十年後的重要性可能遠超過任何單一年度的營收。 關於透明度的關鍵日期:交易所於6月30日受理了申報文件,隨後於7月3日獲得了廣泛的一線投行覆蓋,這正是本報導在此週期刊載的原因。消息來源:
1. 上海證券交易所星市(STAR Market)申報記錄(2026年6月30日受理)
2. 36Kr 對華科精密招股說明書的報導,2026年7月3日
免責聲明:本文僅供參考,不構成任何財務、投資或法律建議。市場狀況及產品規格可能有所變動。











