
Futuring Robot 家用機器人累積募資額逼近 10 億元人民幣
中國家用機器人開發商 Futuring Robot 於 7 月 22 日宣布完成 Pre-A 輪融資,使其 2026 年的累計募資額達到近 10 億元人民幣(約合 1.4 億美元),投資方包括一家網路巨頭、多家工業集團及消費品牌。 該公司的 F2 家用機器人目前已為超過 500 戶付費家庭提供服務。
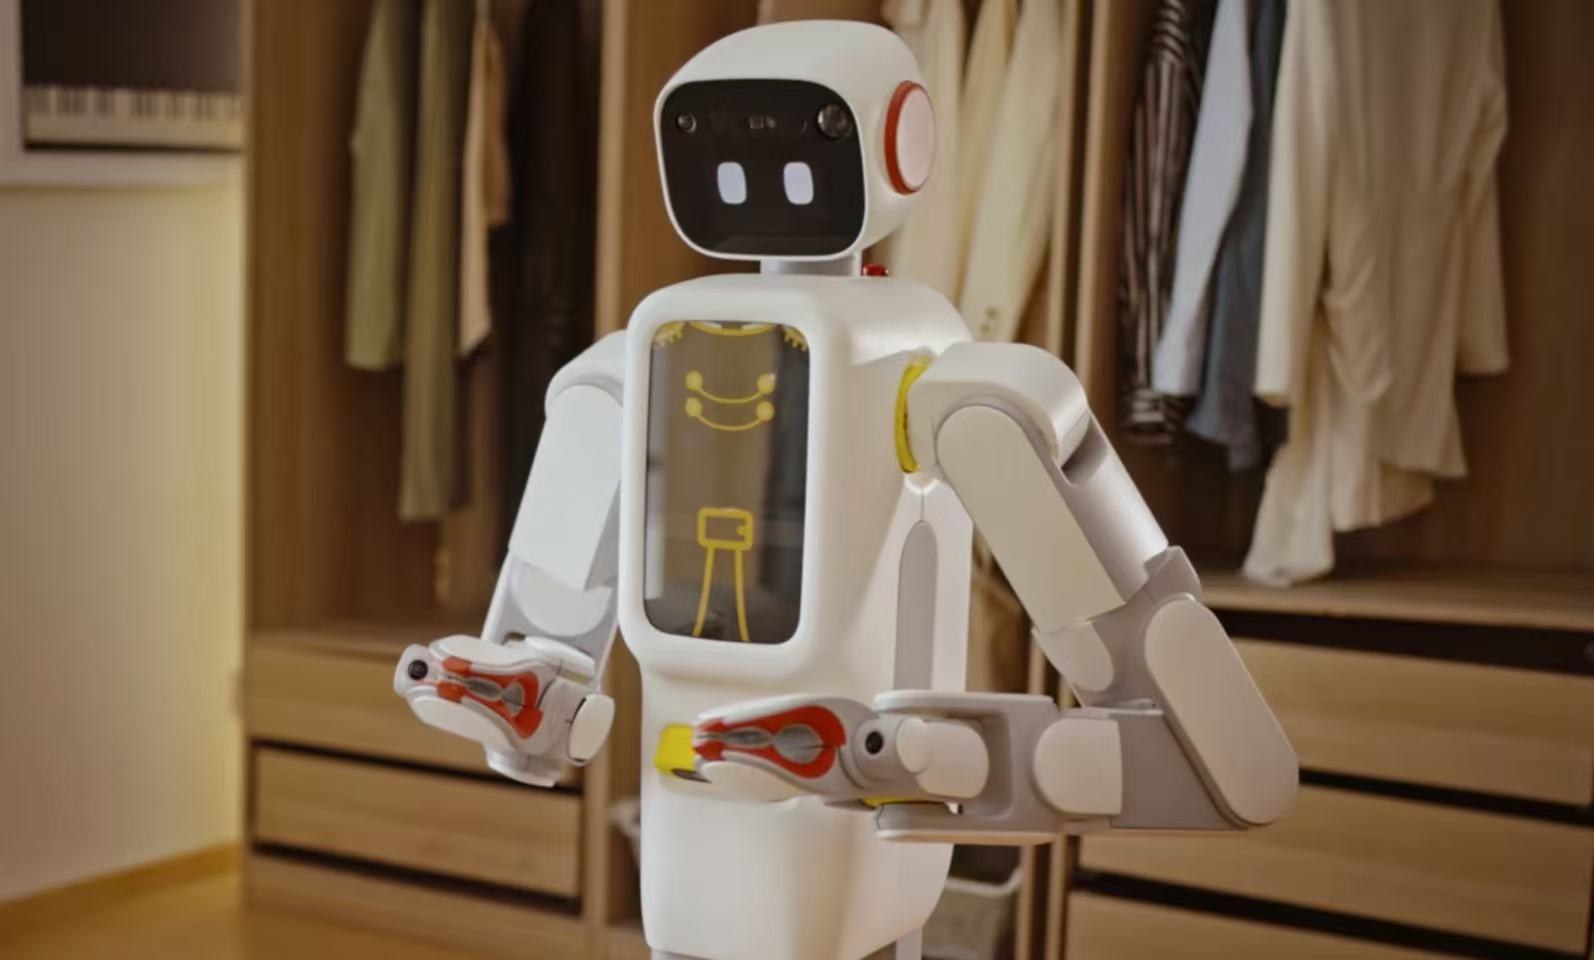
總部位於北京、專注於開發通用家用機器人的「Futuring Robot」,於 2026 年 7 月 22 日宣布完成本年度第三輪 Pre-A 輪融資,累計融資額達近 10 億人民幣,約合 1.4 億美元。 投資方包括一家未具名的網路巨頭、工業集團、消費品牌、基金以及既有股東。該公司的 F2 家用機器人目前已服務超過 500 戶付費家庭。
這輪融資的進程本身便說明了一切。1月初,該公司完成了由真格基金領投、傳奇資本、源來資本以及教育集團「張門」的股東參與的2億元人民幣(約合2,800萬美元)天使輪融資。 3月初,博裕資本領投了數億元人民幣的後續輪融資,傳奇資本也增持了股份。距離上次融資僅隔四個月便完成的7月本輪融資,顯示出投資者對消費級具身智能的熱情依然不減,儘管過去一年中,多數機器人領域的資金都流向了工業人形機器人及零組件供應商。 這樣的募資節奏使 Futuring Robot 成為中國消費級機器人新創企業中募資速度最快的之一,也是判斷「具身智能」能否在家庭而非工廠中找到真正市場的風向標。
為客廳而生,而非生產線
成立於2022年的Futuring Robot,進軍了多數中國類人型機器人開發商刻意迴避的利基市場:消費性家庭。 該公司致力於全棧自主研發,其第二代機型 F2 於 2026 年 4 月上市,起價約 36,000 元人民幣(約 5,000 美元),定位為專屬家庭管家。 其任務組合完全針對中國家庭生活而設計:陪伴兒童與監督學習、英語會話練習、收拾玩具、下棋、陪伴長者與寵物、居家巡邏、
以及基本的家務。今年五月,該公司將其稱為「自我演化世界行動模型」(Self-Evolving World Action Model)的新型機器人大腦部署至 F2 機隊。此架構結合了兩個核心模組:行動模型提供可執行的技能穩定基礎;世界模型則在內部模擬候選行動、評估可能結果,並將失敗案例回饋至訓練中。 該系統將「幾乎成功」與「幾乎失敗」視為截然不同且極具價值的訓練訊號,藉此提升決策品質。 淺顯地說,機器人在行動前會先進行模擬,並從失誤中學習;這種方法在概念上與「世界模型」方向一致,全球頂尖研究實驗室均認為這是實現非結構化環境中強健具身智能的途徑。
該公司宣稱的商業成效具體到足以隨時間推移進行驗證:目前已有超過 500 戶家庭付費使用該公司的機器人,累計居家服務時數超過 50,000 小時,且報告顯示的用戶滿意度達 97%。 兩個月前,該公司披露的服務總時數約為 30,000 小時,這意味著隨著機器人隊規模擴大,使用量曲線正呈現加速增長趨勢。這些數據背後的單位經濟效益同樣值得關注。以約 36,000 元人民幣(約合 5,000 美元)的入門價格計算, 若服務500戶家庭,硬體營收約為數千萬人民幣;相較於已募得近10億人民幣的資金,這筆金額雖顯微薄,卻印證了投資者所支持的實質是「數據飛輪效應」及未來的服務業務,而非當前的銷售業績。 該公司的定價在戰略上也至關重要:其價格接近中國主要城市一年家教或兼職家政服務的成本——這正是家庭在實際決策時會進行的心理對比;而且,該價格比西方家用類人型機器人在預售階段的定價低了一個數量級。 若在銷量提升的同時能維持此定價,Futuring 將為這個尚未確立參考價格的品類確立基準價,
卻還沒有一個。家庭:更艱難且更龐大的目標
工廠是結構化的環境,任務具有重複性且錯誤會受到監管;家庭則恰恰相反,既雜亂無章、動態多變,又充斥著孩童與寵物。這正是為何大多數具身智慧公司都從工業領域起步。但家庭也幾乎可以肯定地是最大的長期市場所在,涵蓋兒童教育、長者照護、家務勞動,以及在高齡化社會中的陪伴服務。 考量到中國的人口結構——世界衛生組織預測到2050年全球60歲以上人口將達21億,而中國的老齡化速度比多數國家都快——這使得家用機器人領域成為一項戰略重點,這點從國家對具身智慧的政策支持中可見一斑。
競爭格局正迅速成形。在中國國內,AgiBot 的消費級產品線與一波在「世界人工智慧大會」首度亮相的新創企業,皆懷抱著相同的消費市場雄心;而工業人形機器人的領導者們,則將消費級變體納入其公開路線圖中,以備家庭市場率先證實其可行性。 台灣的 D-Link 也在同一天宣布成立專營伴侶機器人的子公司,目標於 2027 年開始出貨,年出貨量目標為 10 萬台,並採用以分銷為主導、資產輕量化的商業模式,這與 Futuring 的全棧式策略形成鮮明對比。 在全球範圍內,挪威的 1X Technologies 正為其 NEO 家用類人型機器人接受預訂,而三星的 Ballie 則瞄準居家環境監測的利基市場。相較之下,Futuring 的差異化優勢在於價格親民、已具備付費用戶的量產產品,以及由真實中國家庭所建構的數據飛輪——這正是其模型必須掌握的環境。
解讀投資者類別
該公司決定披露投資者類別而非名稱,這本身就頗具啟示意義,因為每個類別都代表著不同的戰略資產。一
網路業巨擘建議未來可透過中國某家主導性的消費平台進行分銷,藉此將家用機器人推廣給數億用戶,並與現有的智慧家庭及內容生態系統整合。工業巨頭則著眼於製造規模擴大的支援,當家用機器人的訂單量從數百台躍升至數萬台時,新創公司便需要這類供應鏈實力。 消費品牌投資者則釋出通路合作與聯合行銷的意圖:一款能監督作業或下棋的機器人,與教育服務、玩具及家電產品搭配銷售,可謂天作之合。回流的股東則傳遞出持續性的訊號——這意味著掌握最深入資訊的早期內部人士正在增加持股,而非悄然攤薄股權。 這些因素雖無法保證執行成效,但投資聯盟的組成勾勒出一幅公司正同步建構分銷、製造與品牌基礎設施的圖景,這正是「品類開創者」與「功能型企業」之間的區別所在。不妨這樣理解:投資者並非單純買下一家機器人公司,而是買下了金錢無法直接製造的資產——機器人與家庭共同生活的實證經驗。 F2 每花一小時整理玩具或監督作業,都成為競爭對手所不具備的訓練數據。相較於數百萬台路由器或手機,五百戶家庭聽起來似乎微不足道,但作為真實家用機器人經驗的數據庫,這可能是全球同類中規模最大的付費部署。
本輪融資標籤背後的隱憂
任何客觀的報導都應包含兩項警示。首先,這輪融資的命名值得人皺眉:一家公司將累計近10億人民幣的募資稱為「Pre-A輪」,實質上是在操弄估值的表面形象,既保留未來以字母命名的融資輪次空間,又能趁機吸引資金進場。這種做法在中國熱門產業中十分常見,其反映的更多是市場熱度,而非公司成熟度。 其次,該
消費級機器人領域已讓資金更充裕的先驅者們相繼出局,從 Jibo 到 Anki 再到 Pepper,這些廠商都發現:新奇感帶來的需求消退速度,遠比可靠性提升的速度更快。 一個常見的誤解是,早期滿意度評分能預測主流市場的接受程度;那些自願花費 36,000 元人民幣購買產品的早期採用者中,97% 的滿意度數據,並不能反映主流市場的接受程度。真正重要的指標是第十二至第二十四個月的續約與推薦行為,而這些數據目前尚不存在。 買家與合作夥伴應將該公司視為一個尚未經證實的類別中極具潛力的早期領導者,而非已獲市場驗證的企業。對中國「消費型機器人」賭注的啟示
中國的機器人產業重鎮目前正進行一項雙軌實驗:針對工廠的工業類人型機器人,以及針對家庭的平價家用機器人,而 Futuring Robot 已成為第二軌的參考標竿。 對全球消費電子公司而言,這顯示中國家用機器人的定價已穩定在 5,000 美元左右,比西方家用類人型機器人的定價低一個數量級,這將成為全球消費者預期的基準。 對投資者而言,消費品牌與網路巨頭的參與,暗示著分銷合作夥伴關係正在形成,這些機器有望透過現有的零售與平台渠道,進入數億中國家庭。 對業界工程師而言,該公司將「世界模型」部署至付費消費者機隊的舉措,實則悄然成為全球具身智能領域最具深遠影響的實地實驗之一:若自我演化模型能在與真實家庭的互動中存活下來,通用型家用機器人的技術可行性將獲得實質性的強化。
與台灣市場的同日巧合頗具啟發意義。D-Link 帶來了通路、連線能力與安全資源,但其機器人技術採授權模式;Futuring 則帶來全疊層自主研發的機器人技術
但仍須建立銷售通路。無論哪種模式率先進入主流家庭,都將決定業界對家用機器人銷售模式的認知——究竟是作為現有消費品牌附帶的生態系統,還是由專注機器人技術的公司推出的全新品類產品。目前,Futuring 的 500 戶付費用戶,為專注機器人技術的陣營提供了唯一的現實世界指標。這項發展證實,中國在「具身智能」推動中的消費端軌跡已獲得持續的資本支持,而接下來值得關注的數據是年底的用戶數——若增長突破四位數,將標誌著該類別首次真正達到「逃逸速度」;反之,若在當前水平附近停滯不前,則暗示家庭市場的開拓難度仍高於資本方的預期。
本分析綜合了企業聲明與公開市場動態。
免責聲明:本文僅供參考,不構成投資、法律、安全或採購建議。讀者應在做出決策前,向相關供應商及主管機關獨立核實規格、認證範圍、定價、供貨狀況、法規義務及運作適用性。











