
Futuring Robot、家庭用ロボットの累計資金調達額が10億人民元近くに迫る
中国の家庭用ロボット開発企業であるFuturing Robotは7月22日、プレAラウンドの資金調達を発表した。これにより、2026年の累計調達額は10億人民元近く(約1億4000万米ドル)に達し、出資者にはインターネット大手、産業グループ、消費者向けブランドなどが名を連ねている。 同社の家庭用ロボット「F2」は現在、500世帯以上の有料ユーザーにサービスを提供している。
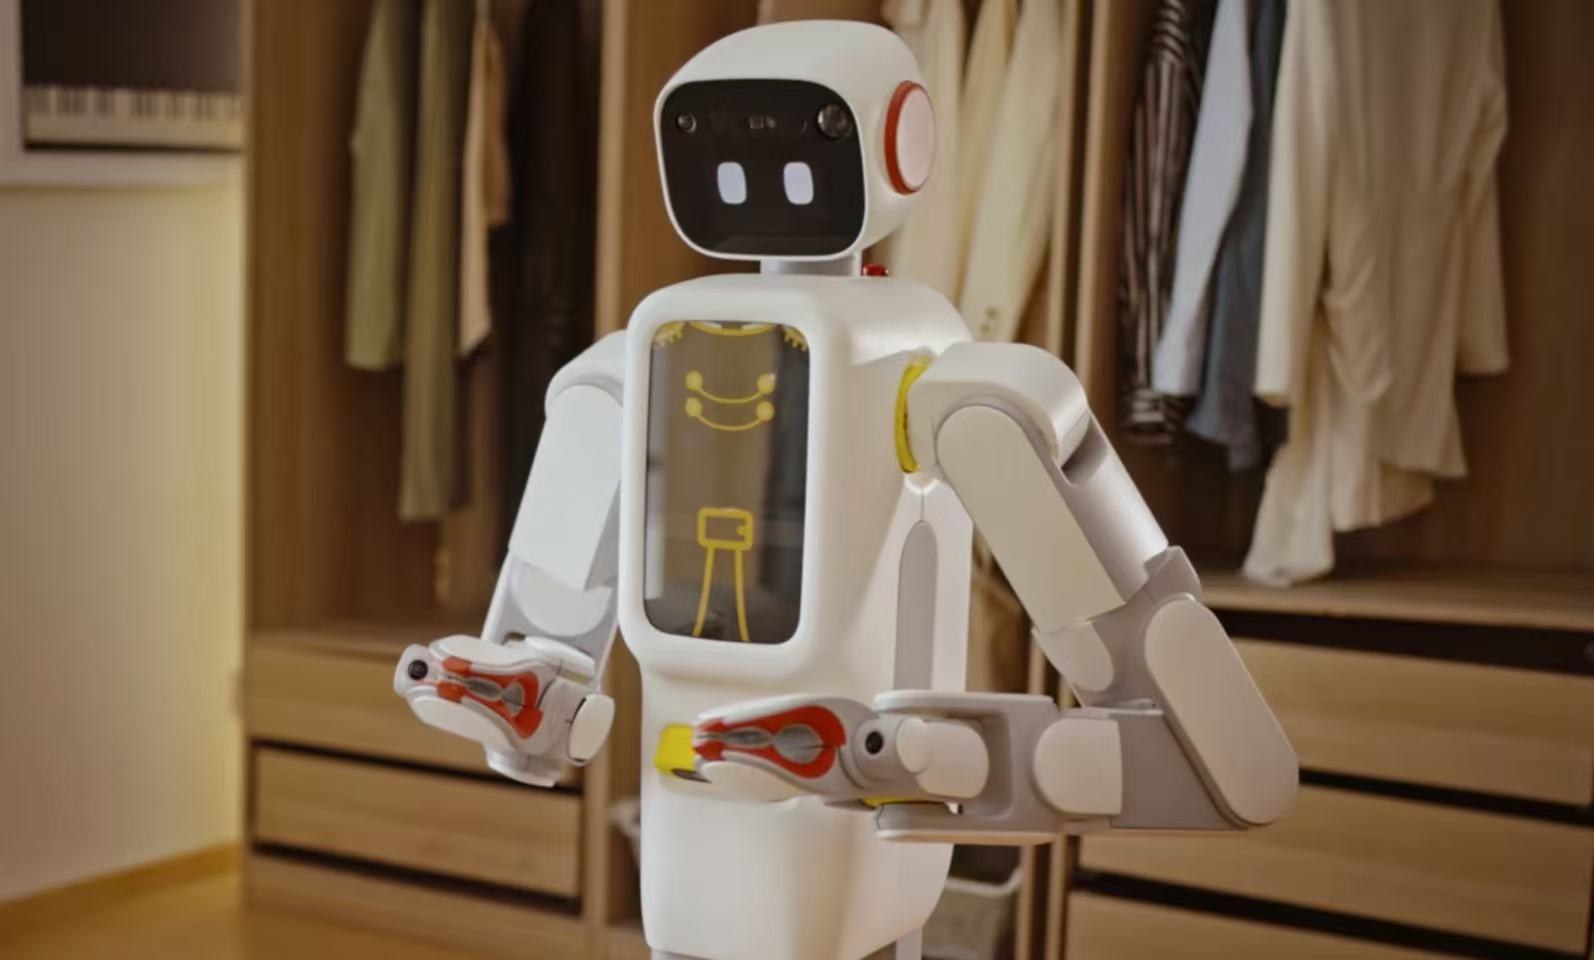
北京を拠点とする汎用家庭用ロボット開発企業のFuturing Robotは、2026年7月22日、今年3回目となるプレAラウンドの資金調達を完了し、累計調達額が10億人民元近く(約1億4000万米ドル)に達したと発表した。 出資者には、名前の明かされていない大手インターネット企業、産業グループ、消費財ブランド、ファンド、および既存の株主が含まれている。同社の家庭用ロボット「F2」は、500世帯以上の有料ユーザー宅で稼働している。
この資金調達の経緯は、その状況を如実に物語っている。1月初旬、同社はZhenFundが主導し、Legend Capital、Yuanlai Capital、および教育グループ「張門」の株主が参加した2億人民元(約2,800万米ドル)のエンジェルラウンドを完了した。 3月初旬には、Boyu Capitalが主導する数億元規模の追加ラウンドが行われ、Legend Capitalも出資額を増やした。そのわずか4ヶ月後に完了した7月のラウンドは、ロボット業界の資金の大部分が産業用ヒューマノイドや部品サプライヤーに流れた1年間を経ても、消費者向け具現化知能に対する投資家の関心が依然として健在であることを示している。 この資金調達のペースにより、Futuring Robotは中国において最も急速に資金調達を進めている民生用ロボットスタートアップの一つとなり、具現化された知能が工場ではなく家庭内で真の市場を見出せるかどうかを示す先行指標となっている。
生産ラインではなく、リビングルームのために作られた企業
2022年に設立されたFuturing Robotは、中国のヒューマノイド開発企業の多くが意図的に避けてきたニッチ市場、すなわち一般家庭市場に参入している。 同社はフルスタックの自社開発を追求しており、2026年4月に発売された第2世代機「F2」(価格は約36,000人民元(約5,000米ドル)から)は、専属の「ファミリー・バトラー」としての位置づけを打ち出している。 そのタスクのラインナップは、中国の家庭生活に真っ向から焦点を当てたもので、子どもの遊び相手や学習の監督、英会話の練習、おもちゃの片付け、チェスの相手、高齢者やペットの相手、家の中のパトロールなどが含まれる。
および基本的な家事。5月、同社は「自己進化型ワールド・アクション・モデル」と呼ばれる新しいロボットの「脳」をF2フリートに導入した。このアーキテクチャは、実行可能なスキルの安定した基盤を提供する「アクションモデル」と、候補となるアクションを内部でシミュレーションし、予想される結果を評価し、失敗をトレーニングにフィードバックする「ワールドモデル」という2つのエンジンを組み合わせたものである。 このシステムは、成功寸前と失敗寸前を別個の、価値の高い学習シグナルとして扱い、それらを活用して意思決定の質を高めている。 平たく言えば、ロボットは行動する前にシミュレーションを行い、失敗から学ぶ。このアプローチは、世界中の主要な研究機関が、構造化されていない環境における堅牢な具現化知能への道筋と見なしている「ワールドモデル」の方向性と概念的に一致している。
商業的な成果に関する主張は、時間の経過とともに検証可能なほど具体的である。現在、500世帯以上が同社のロボット利用料を支払っており、家庭内での累計サービス時間は5万時間を超え、報告されているユーザー満足度は97%に達している。 2ヶ月前に同社が開示したサービス総時間は約3万時間であったことから、ロボット台数の増加に伴い利用曲線が加速していることがうかがえる。これらの数字の背景にあるユニットエコノミクスにも注目すべきである。エントリー価格が約3万6,000人民元(約5,000米ドル)であるとして、 500世帯分の販売でハードウェア売上高は数千万人民元台前半となるが、これは調達した資金約10億人民元に比べれば微々たる額であり、投資家が現在の売上ではなく、データの好循環と将来のサービス事業に資金を提供していることを裏付けている。 同社の価格設定は戦略的にも重要だ。中国の主要都市における1年間の個人指導やパートタイムの家事手伝いの費用に近い水準にあり、これは家庭が実際に頭の中で行う比較対象となる。また、欧米の家庭用ヒューマノイドロボットの頭金段階の価格設定よりも1桁低い水準にある。 販売台数が増加してもこの価格水準が維持されれば、Futuringは、まだ確立されていないこのカテゴリーにおける基準価格を確立することになるだろう。
まだ一つある。「家庭」という、より困難で大きな課題
工場は、作業が反復され、ミスが監視される構造化された環境であるのに対し、家庭はその正反対で、雑然としており、ダイナミックで、子供やペットが暮らしている。まさにその理由から、ほとんどのエンボディッド・インテリジェンス企業は産業分野から事業を開始する。しかし、家庭こそが、子供の教育、高齢者介護、家事労働、そして高齢化社会における伴侶としての役割など、長期的に見て間違いなく最大の市場が存在する場所でもある。 世界保健機関(WHO)が2050年までに世界の60歳以上人口が21億人に達すると予測し、中国は他の多くの国よりも急速に高齢化が進んでいるという中国の人口動態の現実を鑑みると、家庭用ロボット分野は、体現型知能に対する国家政策の支援にも表れているように、戦略的な優先事項となっている。
競争は急速に激化しつつある。中国国内では、AgiBotのコンシューマー向け製品ラインや、「世界人工知能会議(WAIC)」でデビューした新興企業群が同様の野心を抱いている一方、産業用ヒューマノイド分野のリーダー企業も、家庭市場が先に実績を証明した場合に備え、公開ロードマップにコンシューマー向けモデルの展開を盛り込んでいる。 台湾のD-Linkも同日、コンパニオンロボット専門の子会社を設立すると発表した。2027年からの出荷を目指し、10万台の販売を目標としており、流通主導の資産軽量モデルを採用している。これは、Futuringのフルスタック型アプローチとは戦略的に正反対のモデルである。 世界的には、ノルウェーの1X Technologiesが家庭用ヒューマノイド「NEO」の予約受付を開始しており、サムスンの「Ballie」はアンビエントホームというニッチ市場をターゲットにしている。これらに対し、Futuringの差別化要因は、手頃な価格、有料ユーザーを抱える出荷済み製品、そして同社のモデルが習得すべき環境である中国の実際の家庭から構築されたデータ・フライホイールである。
投資家カテゴリーの読み解き
同社が投資家名を明かさず、カテゴリーのみを開示するという決定自体が示唆に富んでいる。なぜなら、各カテゴリーはそれぞれ異なる戦略的資産を意味しているからだ。A
大手インターネット企業は、中国の大手消費者向けプラットフォームのいずれかを通じた将来的な流通を提案している。そこでは、家庭用ロボットを数億人のユーザーに販売し、既存のスマートホームやコンテンツのエコシステムと統合することが可能になる。産業大手は、製造規模の拡大に向けた支援を提示しており、これは家庭向け注文が数百台から数万台へと拡大する際にスタートアップが必要とするサプライチェーンの基盤となる。 消費者向けブランドの投資家は、販路開拓や共同マーケティングへの意向を示している。宿題の監督やチェスをプレイするロボットは、教育サービス、玩具、家電製品と組み合わせるのに自然な商品だ。既存株主が再び出資に参加していることは、最も詳細な情報を握る初期のインサイダーたちが、静かに持株比率を薄めるのではなく、むしろ保有比率を高めているという継続性のシグナルとなっている。 これらはいずれも実行を保証するものではないが、この投資家グループの構成は、流通、製造、ブランドインフラを同時に構築している企業の姿を示唆しており、これこそが「カテゴリービルダー」と「機能特化型企業」を分ける要素である。こう考えてみてほしい。投資家たちは単にロボット企業を買ったのではなく、お金では直接作り出せない唯一の資産、すなわち家庭で生活するロボットの蓄積された経験を買ったのだ。 F2がおもちゃの片付けや宿題の監督に費やす1時間ごとに、競合他社が決して持ち得ないトレーニングデータが蓄積される。500世帯という数は、数百万台のルーターや携帯電話に比べれば小さく聞こえるかもしれないが、実際の家庭用ロボットの経験のコーパスとして見れば、この種の有料導入事例としては世界最大規模である可能性がある。
ラウンド名称が孕む注意点
正直な報告には、2つの注意点を含めるべきだ。第一に、この「ラウンド」の呼称には疑問符が付く。累計で10億人民元近くを調達した企業を「Pre-Aラウンド」と呼ぶのは、企業価値の見せかけを管理し、資本が好機を捉えて流入する一方で、将来の「アルファ」や「ベータ」といったラウンドの呼称を温存しておくためだ。これは中国の注目セクターではよくあることで、企業の成熟度よりも市場の熱気を如実に物語っている。 第二に、
コンシューマー向けロボット分野では、JiboからAnki、Pepperに至るまで、資金力に恵まれた先駆者たちが次々と淘汰されてきた。これらはいずれも、信頼性が向上する速度よりも、目新しさに対する需要が衰える速度の方が速いという事実を痛感したのだ。 よくある誤解として、初期の満足度スコアが一般市場への普及を予測するものと見なされることがある。しかし、自ら進んで36,000人民元を支払って購入したアーリーアダプターの間で97%という数値が得られたとしても、一般市場の受容度についてはほとんど何も示していない。重要な指標となるのは、導入後12ヶ月から24ヶ月における契約更新率や紹介行動であり、そのデータはまだ存在しない。 購入者やパートナーは、この企業を、実績が証明されたカテゴリーのリーダーとしてではなく、実証されていないカテゴリーにおける有望な初期リーダーとして捉えるべきである。中国の「コンシューマー・エンボディメント」戦略への示唆
中国のロボット産業の中心地では現在、工場向けの産業用ヒューマノイドと、家庭向けの低価格な家庭用ロボットという2つの軌道の実験が進められており、Futuring Robot社は後者の軌道における基準となる存在となっている。 世界の家電メーカーにとって、このことは、中国の家庭用ロボットの価格帯が 5,000 米ドル前後で落ち着き、欧米の家庭用ヒューマノイドの価格よりも 1 桁低い水準にあることを示しており、これが世界中の消費者の期待値の基準となるでしょう。 投資家にとっては、消費者向けブランドや大手インターネット企業の参入が、既存の小売・プラットフォームチャネルを通じて、これらのロボットを数億の中国家庭に届ける流通パートナーシップが形成されつつあることを示唆している。 業界のエンジニアにとって、同社が有料の消費者向けロボット群に「ワールドモデル」を展開していることは、体現知能の分野において、ひそかに最も重要な実地実験の一つとなっている。もし自己進化型モデルが実際の家庭での使用に耐えうるならば、汎用家庭用ロボットの技術的妥当性は著しく高まるだろう。
台湾での発表と同日に行われたこの出来事は示唆に富んでいる。D-Linkは販売チャネル、接続性、セキュリティに関する資産を提供する一方で、ロボット技術についてはライセンス供与を行っている。一方、Futuringはフルスタックで自社開発したロボット技術を提供している。
しかし、依然として販売網の構築は不可欠だ。どのモデルが先に一般家庭に普及するかによって、家庭用ロボットが「既存の消費者向けブランドに付随するエコシステム」として販売されるのか、それとも「ロボット専門企業による新カテゴリー製品」として販売されるのか、業界の見方が決まることになる。現時点では、Futuring社の有料契約世帯500世帯という実績が、ロボット専門企業陣営にとって唯一の実績指標となっている。この動向は、中国における「具現化された知能」推進の消費者向け分野が持続的な資本支援を得ていることを裏付けており、次に注目すべき開示情報は年末時点の導入世帯数だ。4桁を超える成長が見られれば、このカテゴリーにとって初めての本格的な「脱出速度」に達したことを示すことになるが、現在の水準付近で伸び悩みが見られれば、家庭市場は資本が想定しているよりも参入が難しい市場であることを示唆することになるだろう。
本分析は、各社の発表および公開市場での動向を総合したものです。
免責事項:本記事は情報提供のみを目的としており、投資、法律、安全、または調達に関する助言を構成するものではありません。読者は、意思決定を行う前に、仕様、認証範囲、価格、入手可能性、規制上の義務、および運用上の適合性について、関連するサプライヤーや当局に独自に確認する必要があります。











