
中國的機器人熱潮已席捲「小麥帶」:河南省首批自主研發的人形機器人正式出貨
7月24日上午11時,首批河南製造的T800人形機器人從EngineAI位於鄭州高新技術產業開發區的新生產線下線。在河南省政府資本的支持下,該廠房僅用約兩個月時間,便從空蕩蕩的廠房變身為正常運轉的生產基地。 這款身高1.73公尺的T800機器人,主要應用於交通管理、商業服務、工業製造及教育領域。 此次下線使這座以小麥和iPhone聞名的內陸省份——河南,在不到一年的時間內擁有三條人形機器人生產線,並展現出一種嶄新的產業運作模式:先引進機器人品牌,再將供應鏈引入內陸以滿足其需求。
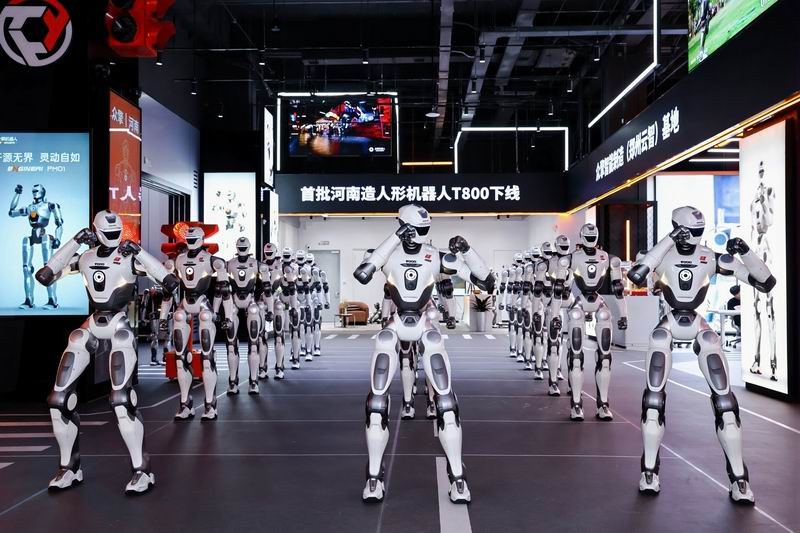
中國類人型機器人產業的地圖正以驚人的速度重塑。7月24日上午11時,首批河南製造的T800類人型機器人,在EngineAI位於鄭州高,這標誌著這家深圳機器人製造商已遠離中國機器人產業發源地的沿海產業集群,正式邁入量產階段;對於承建該工廠的河南省而言,這更具有深遠意義:這個擁有9,800萬人口的內陸地區,如今已具備製造全尺寸類人型機器人的能力。
T800是EngineAI推出的全尺寸通用機器人,身高1.73公尺,配備該公司新一代融合視覺感測系統,可實現全向環境感知。 目標應用領域涵蓋智慧交通管理、商業服務、工業製造以及科研與教育。據河南財經媒體《大河立方》及中央電視台地方頻道報導,首批機器人當日即已裝箱,準備發送給客戶。
這套生產線的建置速度,正是值得細究的細節。EngineAI 創辦人兼執行長趙通陽表示,該基地從零開始,歷經約半年籌備期便成為一座運作中的工廠;而雲芝基地的廠房與生產線,更在約兩個月內完成建造、安裝及試運轉。這般速度並非僅靠公司單方面所能達成。
推動這股熱潮的國家資本機器
鄭州生產線正是中國內陸省份如何透過資金投入,進軍「體現式人工智慧」供應鏈的典範。 河南省國有資本直接投資,省、市、區級政府協調土地與建設事宜,而河南投資集團則積極促成 EngineAI 與當地產業龍頭之間的合作夥伴關係:包括軸承製造商洛陽LYC、智能設備供應商中創智靈,以及
感測器製造商漢威科技,共同開發核心零組件與精密製造技術。河南省採取的策略與沿海地區的模式恰恰相反。深圳和長江三角洲是先建立「零組件優先」的機器人生態系統,讓零組件供應商逐步累積,直到整機組裝自然形成。 河南則先引進整機品牌——在中國產業政策術語中被稱為「鏈條主導者」——並利用其牽引力,將零部件集群帶入內陸。該省的賣點正是其產業基礎本身:龐大的工廠、物流樞紐及公共基礎設施,這些設施同時也充當新工廠所生產機器人的測試場地和首發市場。
這項策略正迅速取得連串成果。AgiBot於年初在鄭州簽署了華中基地協議,並於3月底讓首台在新鄭生產的機器人下線;據報導,該工廠目前已滿負荷運轉,預計今年將生產超過4,000台。 上海雙足機器人專家 Droid Up 已與中宇具身智能實驗室合作投產一條生產線,數百台小批量生產的機器人已上架京東商業平台。隨著 EngineAI 生產線的投產,河南在不到一年的時間內已組建了三條主流人形機器人生產線。
零組件產業的發展深度遠不止於組裝線。洛陽宏源軸承在人形機器人關節用交叉滾子軸承的國內市場佔有率超過90%,而漢威的柔性與六軸力感測器,已大量供應給頂級機器人製造商。 再加上中原異質類人型機器人訓練基地、機器人4S經銷模式,以及正在商丘和南陽興建的進一步培訓設施,該省已將具身智能寫入其第十五個五年計畫,作為支柱產業之一。
一家與自身估值競速的公司
對 EngineAI 而言,鄭州基地正是其迫切需要的生產能力。該公司今年春季以超過 100 億人民幣(14 億美元)的估值完成了 2 億美元的 B 輪融資,而截至 5 月,其深圳工廠的產能已達到每 15 分鐘生產一台機器人的水準。 該公司憑藉業界最靈活的移動能力建立起聲譽——其機器人是首款完成前空翻的人形機器人——並透過激進的定價策略,將全尺寸人形機器人的價格壓低至六位數人民幣以下。第二個製造基地位於一省,該省不僅提供國家資本、廉價土地,還擁有專屬的應用市場,這進一步擴大了這兩大優勢。
不妨將這項合作視為雙方各自解決對方最棘手問題的安排。 EngineAI 在不稀釋其深圳工程核心的條件下,獲得了產能、資本和客戶;河南則迎來了一家標誌性租戶,其生產規模足以支撐該省正試圖培育的零部件產業集群。趙先生所言「河南製造的 T800 將從鄭州運往全國乃至全球」,正是這項合作如預期般發揮效用的明證。
從更廣泛的產業背景來看,這個時機是合乎邏輯的,而非過度樂觀。2026年上半年,中國226家具身智能與機器人企業共募得460億人民幣(64億美元), 工業和信息化部預測,今年全國類人型機器人產量將突破10萬台——正是這個數字,讓2026年被中國宣稱為類人型機器人大規模量產元年。每家值得信賴的製造商都在爭分奪秒,力求在市場決定哪些品牌能生存下來之前,將資金轉化為實際產能。
電動車劇本以雙倍速度上演
中國曾上演過這部戲碼,各省對劇情都記憶猶新。十五年前,電動車還只是沿海地區的一種新奇事物,需求仰賴政府補貼,
懷疑論的經濟學;那些及早行動、提供土地、資本及專屬車隊訂單的省級政府,最終成功引進了如今主導全球出口的產業。 合肥對蔚來(NIO)的著名押注——這項市政投資不僅拯救了一家瀕臨困境的汽車製造商,更帶來數倍回報,同時培育出電動車產業集群——已成為中國工業政策整個流派中的開山之作。河南的「人形機器人」行動則是該流派最新的篇章,將原本需耗時十年的進程壓縮至數個季度內完成。這種壓縮在數據上顯而易見。電動車工廠通常需要數年時間才能取得許可並建成,而 EngineAI 的鄭州生產線卻在半年內就從簽約到下線。電動車產業集群通常圍繞一家錨定製造商發展,而河南則在十一個月內招募了三條人形機器人生產線。 該省並未等待產業成熟後才加入競爭;而是押注於當人形機器人市場最終選出勝出者時,這些勝出者早已在河南投產。這種風險模式與電動車時代如出一轍:中國的汽車熱潮最終導致了嚴重的產能過剩,以及至今仍在業界持續肆虐的價格戰。 三十個省份同時執行相同的類人型機器人發展藍圖,正是這段歷史的重演。
內陸地區的成本計算正默默發揮作用。鄭州高新技術產業開發區的土地價格僅為深圳的零頭,工業用電更為便宜,且由富士康龐大當地營運所培訓的製造業勞動力——這正是組裝全球半數iPhone的同一勞動力池——其薪資水準顯著低於珠江三角洲地區。 對於像 EngineAI 這樣以激進定價作為競爭核心的機器人製造商而言,將邊際產能轉移至內陸並非為了追逐補貼的奢侈之舉。這正是成本曲線在精準地滿足該公司「六位數以下」定價策略的需求。
典禮上無人回答的「產能利用率」問題
下線儀式僅僅是一個開端,而非證明。 正如中國新經濟研究院的朱可利在同一篇關於河南的報導中所指出的,真正的挑戰在剪綵之後才開始:將組裝與測試程序固化為可重複的標準作業程序(SOP),建立全流程品質控制體系,並將製程一致性提升至足以提高良率、並將固定成本分攤至每台設備的水平。 關於人形機器人大規模生產,一個常見的誤解是:最困難的部分在於製造機器人本身;但真正的難處在於,以客戶商業案例可承受的成本,製造出與第一台完全相同的第5,000台機器人。
此外,需求端也有一項值得明確指出的注意事項。中國早期人形機器人的大部分產量,正被研究機構、展覽活動、與政府相關的試點部署,以及像河南省這類地方政府正在建設的培訓基地所吸收——這些買家都與推動供應的產業政策息息相關。 這確實是一個合理的自舉式市場,而中國的賭注在於,真正的商業需求將在此基礎上逐步成熟。但在鄭州乃至其他地方,已出貨的機器人與實際執行自給自足經濟工作的機器人之間的差距,仍是值得關注的關鍵數字。
對 EngineAI 而言,關鍵的競爭考驗在於:內陸產能能否轉化為沿海工廠無法爭取到的訂單。 該公司的「價格戰士」定位只有在鄭州的成本優勢能真正傳導給客戶——而非因產能爬坡階段的低效而蒸發殆盡——的情況下才成立;而其國有資本合作夥伴也將期待,與洛陽LYC、中創智靈及漢威等當地供應商的合作協議,能從諒解備忘錄轉化為正式採購訂單。 未來兩個季度請密切關注兩組數據:鄭州生產線的實際月產量與深圳工廠「每十五分鐘下線一台機器人」的基準相比,以及T800零組件中來自河南省內供應商的比例。這些數據——而非開幕儀式——將揭示這家企業是否
某省購入了一家企業,或是租借了一場剪綵儀式。朱克利的檢查清單——包含凍結的標準作業程序、全流程品質管控,以及日益提升的製程一致性——正是同一項考驗的務實版本,其成效是以季度為單位來衡量,而非以媒體活動來衡量。 T800的定價策略,使EngineAI在產能爬坡階段的浪費容忍度,遠低於資金更雄厚的競爭對手,這使得鄭州團隊的執行紀律成為勝負的關鍵。但這絲毫不減損7月24日所展現的成就。僅耗時兩個月便建成工廠、啟動運作中的生產線,更讓中國內陸深處的一省,加入了三年前還未形成規模的產業行列。中國機器人產業由沿海地區壟斷的時代已經結束,而裝在貨櫃中的T800機器人便是明證。
免責聲明:本文僅供一般資訊參考,不構成投資、法律或採購建議。讀者應在做出商業決策前,向原始來源核實相關細節。











