
中国のロボットブームが「小麦地帯」にも波及:河南省初の国産ヒューマノイドロボットが出荷される
7月24日午前11時、河南省製初のT800ヒューマノイドロボットが、鄭州ハイテク産業開発区にあるEngineAIの新生産ラインから出荷された。この施設は、河南省政府の支援を受けて、空っぽの工場から約2ヶ月で本格的な生産体制を整えた。 身長1.73メートルのT800は、交通管理、商業サービス、工業製造、教育分野をターゲットとしている。 この生産開始により、小麦やiPhoneで知られる内陸省である河南省には、1年足らずで構築された3つのヒューマノイド生産ラインが誕生し、新たな産業戦略――まずロボットブランドを誘致し、それに合わせてサプライチェーンを内陸部に引き寄せる――が示された。
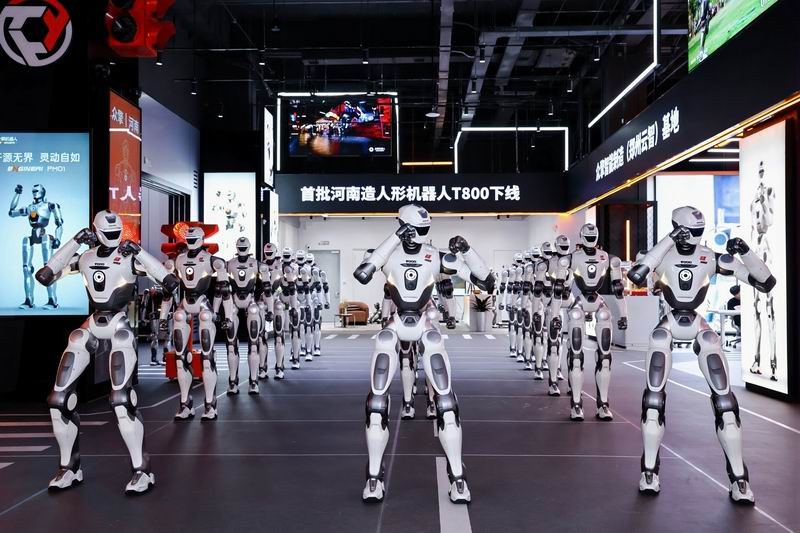
中国のヒューマノイド産業の地理的構図は、驚異的なスピードで再編されつつある。7月24日午前11時、EngineAIの鄭州ハイハイテクゾーンにあるEngineAIの新拠点で、第1ロットの生産ラインから出荷された。これは、中国のロボット産業が誕生した沿岸部のクラスターから遠く離れた場所で、深センを拠点とするロボットメーカーが大規模生産に乗り出したことを示すとともに、工場を建設した河南省にとってさらに大きな意味を持つ。すなわち、9,800万人の人口を抱える内陸地域で、実物大のヒューマノイドロボットの製造が始まったのである。
T800はEngineAIのフルサイズ汎用ロボットで、身長1.73メートル、全方向の環境認識を可能にする同社の新世代融合ビジョンセンサーシステムを搭載している。 主な用途は、スマート交通管理、商業サービス、工業製造、研究・教育に及ぶ。河南省の金融メディア「大河キューブ」および中国中央テレビ(CCTV)の地方チャンネルによると、最初の製品は同日中に梱包され、顧客へ発送された。
この建設のスピードこそ、注目すべき点だ。EngineAIの創業者兼CEOである趙通陽氏によると、同拠点は準備期間約半年でゼロから稼働可能な工場へと変貌を遂げ、雲芝拠点の工場と生産ラインはおよそ2ヶ月で建設、設置、試運転が完了したという。このペースは、同社単独の力だけで達成されたものではない。
急成長を支える「国家資本」の力
鄭州の生産ラインは、中国の内陸省がどのようにしてAI関連サプライチェーンへの参入を図っているかを示す典型例である。 河南省の州資本が直接投資を行い、省・市・区の各政府が用地確保と建設を調整し、河南投資グループは、EngineAIと地元の主要企業――ベアリングメーカーの洛陽LYC、スマート機器サプライヤーの中創志凌――との提携を積極的に仲介してきた。
センサーメーカーのHanwei Technologyと、中核部品の共同開発および精密製造について提携した。河南省が展開しているのは、沿岸地域の戦略とは正反対のアプローチだ。深センや長江デルタ地域は、ロボット産業のエコシステムを「部品優先」で構築し、部品サプライヤーが蓄積されるのを待ってから、完成機の組み立てが自然に行われるようになった。 一方、河南省はまず「完成機ブランド」――中国の産業政策用語でいう「サプライチェーンの主導者」――を誘致し、その牽引力を利用して部品クラスターを内陸部に引き込んでいる。同省が売りとしているのは、その産業基盤そのものである。膨大な数の工場、物流ハブ、公共インフラが、新設される工場で生産されるロボットの試験場および発売市場を兼ねているのだ。
この戦略は急速に成果を上げている。AgiBotは年初に鄭州に中国中部拠点を設立し、3月末には新鄭で製造された最初のユニットがラインから出荷された。同工場はフル稼働しており、今年は4,000台以上を生産する見込みだという。 上海の二足歩行ロボット専門企業であるDroid Upは、中宇具身知能研究所と共同で生産ラインを稼働させており、小ロット生産された数百台がすでにJD.comの商用プラットフォームに掲載されている。EngineAIの生産開始により、河南省は1年足らずの間に3つの主要なヒューマノイド生産ラインを整備したことになる。
部品供給の動向は、単なる組立ラインにとどまらない。洛陽宏源軸受は、ヒューマノイドの関節用クロスローラーベアリングにおいて国内市場シェアの90%以上を占めており、漢威のフレキシブル型および6軸力センサーは、すでにトップクラスのロボットメーカーに大量に供給されている。 これに加え、中原異種ヒューマノイド訓練場、ロボット「4S」ディーラーモデル、そして商丘や南陽で建設中のさらなる訓練施設も加わり、同省は「具現化された知能」を第15次五カ年計画の柱となる産業として位置づけた。
自社の企業価値に追いつこうとする企業
EngineAIにとって、鄭州拠点は緊急に必要とされる生産能力である。同社は今春、企業価値100億人民元(14億米ドル)超で2億米ドルのシリーズB資金調達を完了しており、5月時点では深センの工場で15分ごとに1台のロボットを生産していた。 同社は、業界で最もダイナミックな移動能力——同社のロボットはヒューマノイドとして初めて前転を成功させた——と、フルサイズヒューマノイドの価格を6桁の人民元以下に押し下げた積極的な価格設定によって、その評判を築き上げてきた。国家資本、安価な土地、そして独占的なアプリケーション市場を提供する省に第2の製造拠点を構えることで、これらの両方の強みがさらに拡大される。
この提携は、双方が互いの最も困難な課題を解決し合う関係と捉えることができる。 EngineAIは、深センのエンジニアリングの中核を希薄化させることなく、生産能力、資本、顧客を獲得できる。一方、河南省は、同省が育成しようとしている部品クラスターの存在意義を生産量で裏付ける、看板となるテナントを獲得する。河南省製のT800が鄭州から国内および世界へ出荷されるという趙氏の発言は、この取引が設計通りに機能していることを示すものだ。
業界全体の状況を踏まえると、このタイミングは過熱的というよりは合理的だ。2026年上半期、中国の具現知能およびロボット関連企業226社は計460億人民元(64億米ドル)を調達し、 また、工業情報化部は、今年の国内ヒューマノイド生産台数が10万台を超えると予測しており、この数字こそが2026年を中国が掲げる「ヒューマノイド量産元年」たらしめている。信頼できるメーカー各社は、市場がどのブランドが生き残るかを決定する前に、資金を生産能力へと転換しようと競い合っている。
EV戦略の展開が倍速で進む
中国は以前にも同様のシナリオを経験しており、各省はその展開を覚えている。15年前、電気自動車は沿岸部での珍奇な存在に過ぎず、需要は補助金に支えられていて、
懐疑的な経済学の観点からは、早期に動き出し、土地や資本、そして独占的な車両発注を提供した地方政府こそが、現在では世界の輸出を支配するこの産業の拠点となった。 合肥市がNIOに賭けたことは高く評価されている。この市の投資は、苦境にあった自動車メーカーを救済し、数倍の利益をもたらすと同時にEVクラスターの形成の礎を築き、中国の産業政策の一ジャンルを象徴する創設の伝説となった。河南省のヒューマノイド・キャンペーンは、そのジャンルの最新のエピソードであり、10年分のプロセスを数四半期に凝縮したものだ。この短縮化は数字にも表れている。EV工場の許認可取得と建設に数年を要したのに対し、EngineAIの鄭州生産ラインは契約から生産開始まで半年足らずで実現した。EVクラスターが1社の主力メーカーを中心に形成されたのに対し、河南省は11ヶ月で3つのヒューマノイド生産ラインを誘致した。 同省は、産業が成熟するのを待ってから競争に参入しようとしているわけではない。ヒューマノイド市場の勝者が決まる頃には、勝者たちはすでに河南省で生産を開始しているだろうと賭けているのだ。そのリスクプロファイルも、EV時代とよく似ている。中国の自動車ブームは、最終的に過酷な生産能力過剰と価格競争を生み出し、その影響は今も業界を蝕み続けている。 30の省が同時に同じヒューマノイド戦略を展開している点こそが、その歴史の繰り返しである。
内陸部のコスト構造も、静かにその役割を果たしている。鄭州ハイテク産業開発区の土地価格は深センの数分の1であり、産業用電力も安価だ。さらに、フォックスコンの巨大な現地事業によって訓練された製造労働力――世界のiPhoneの半分を組み立てているのと同じ労働力――が、珠江デルタ地域よりも大幅に低い賃金で確保できる。 EngineAIのように、積極的な価格設定を競争上のアイデンティティとするロボットメーカーにとって、余剰生産能力を内陸部に移転させることは、補助金目当ての気まぐれな行為ではない。それは、同社の「6桁未満」という価格戦略がまさに求めていることを、コスト曲線が実現しているに過ぎないのだ。
式典では誰も答えようとしない「収益性」の問題
「ラインオフ式典」は始まりに過ぎず、完成の証ではない。 中国新経済研究所の朱ケリ氏が、同じ河南省に関する報道の中で指摘したように、真の仕事はテープカットの後に始まる。すなわち、組み立てや試験の手順を再現可能な標準作業手順書(SOP)として確立し、全工程にわたる品質管理体制を構築し、歩留まりを向上させ、固定費をすべてのユニットに分散させるほどにプロセスの一貫性を高めることである。 ヒューマノイドの量産に関してよくある誤解は、難しいのはロボットを1台作ることであり、実際には、最初の1台と全く同じ5,000台目のロボットを、顧客のビジネスケースが成立するコストで製造することにある。
需要面についても、明確に指摘しておくべき注意点がある。中国における初期のヒューマノイドロボットの生産量の多くは、研究機関、展示会、政府関連のパイロット導入、そして河南省のような省が建設しているまさにその訓練施設によって吸収されており、これらは供給を牽引する産業政策に密接に関連する買い手である。 これは正当な「ブートストラップ市場」であり、中国はその下で真の商業需要が成熟することを期待している。しかし、出荷されたロボットと、経済的に自立した業務を遂行しているロボットとの間のギャップは、鄭州に限らずどこでも注視すべき数値である。
EngineAIにとっての競争上の試金石は、内陸部の生産能力が、沿岸部の工場では獲得できなかった受注につながり得るかどうかである。 同社の「価格競争力重視」というポジショニングが機能するのは、鄭州のコスト優位性が、生産立ち上げ時の非効率性によって蒸発することなく、顧客に還元される場合に限られる。また、同社の国有資本パートナーは、洛陽LYC、中創志凌、漢威との現地供給契約が、覚書から発注書へと発展することを期待しているだろう。 今後2四半期にわたり、2つの数値に注目すべきだ。一つは、鄭州ラインの実際の月間生産量と、深セン工場の「15分ごとに1台のロボット」というベンチマークとの比較であり、もう一つは、T800の部品のうち河南省内で調達される割合である。式典ではなく、これらこそが、
ある省が産業を買収したり、開所式を借りたりした。朱克利が掲げる「固定化された標準業務手順(SOP)」、「全工程にわたる品質管理」、そして「プロセスの一貫性の向上」というチェックリストは、同じ試練に対する現実的なアプローチであり、その成果は報道イベントではなく、四半期ごとの実績で測られる。 T800の価格設定により、EngineAIには、資金力のあるライバル企業が享受しているような、量産立ち上げ時の無駄を許容する余地が少なく、そのため鄭州の執行力こそが勝負のすべてとなる。とはいえ、7月24日に示された成果の価値が損なわれることはない。わずか2ヶ月での工場建設、稼働する生産ライン、そして3年前には大規模な産業として存在しなかった分野に、中国内陸部の省が参入したことだ。中国のロボット産業における沿岸部による独占は終わり、木箱に収められたT800こそがその証拠である。
免責事項:本記事は一般的な情報提供のみを目的としており、投資、法律、または調達に関する助言を構成するものではありません。読者は、ビジネス上の意思決定を行う前に、一次情報源で詳細を確認する必要があります。











