
2026年上半年,中國生產了4萬台類人型機器人,總產量即將逼近10萬台
中國工業和信息化部(MIIT)透露,2026年上半年國內人形機器人產量突破4萬台,全年產量有望超過10萬台。 這些數據證實了該產業已從原型階段邁向初期量產階段,也解釋了為何中國供應鏈中對關鍵精密零組件的需求激增。
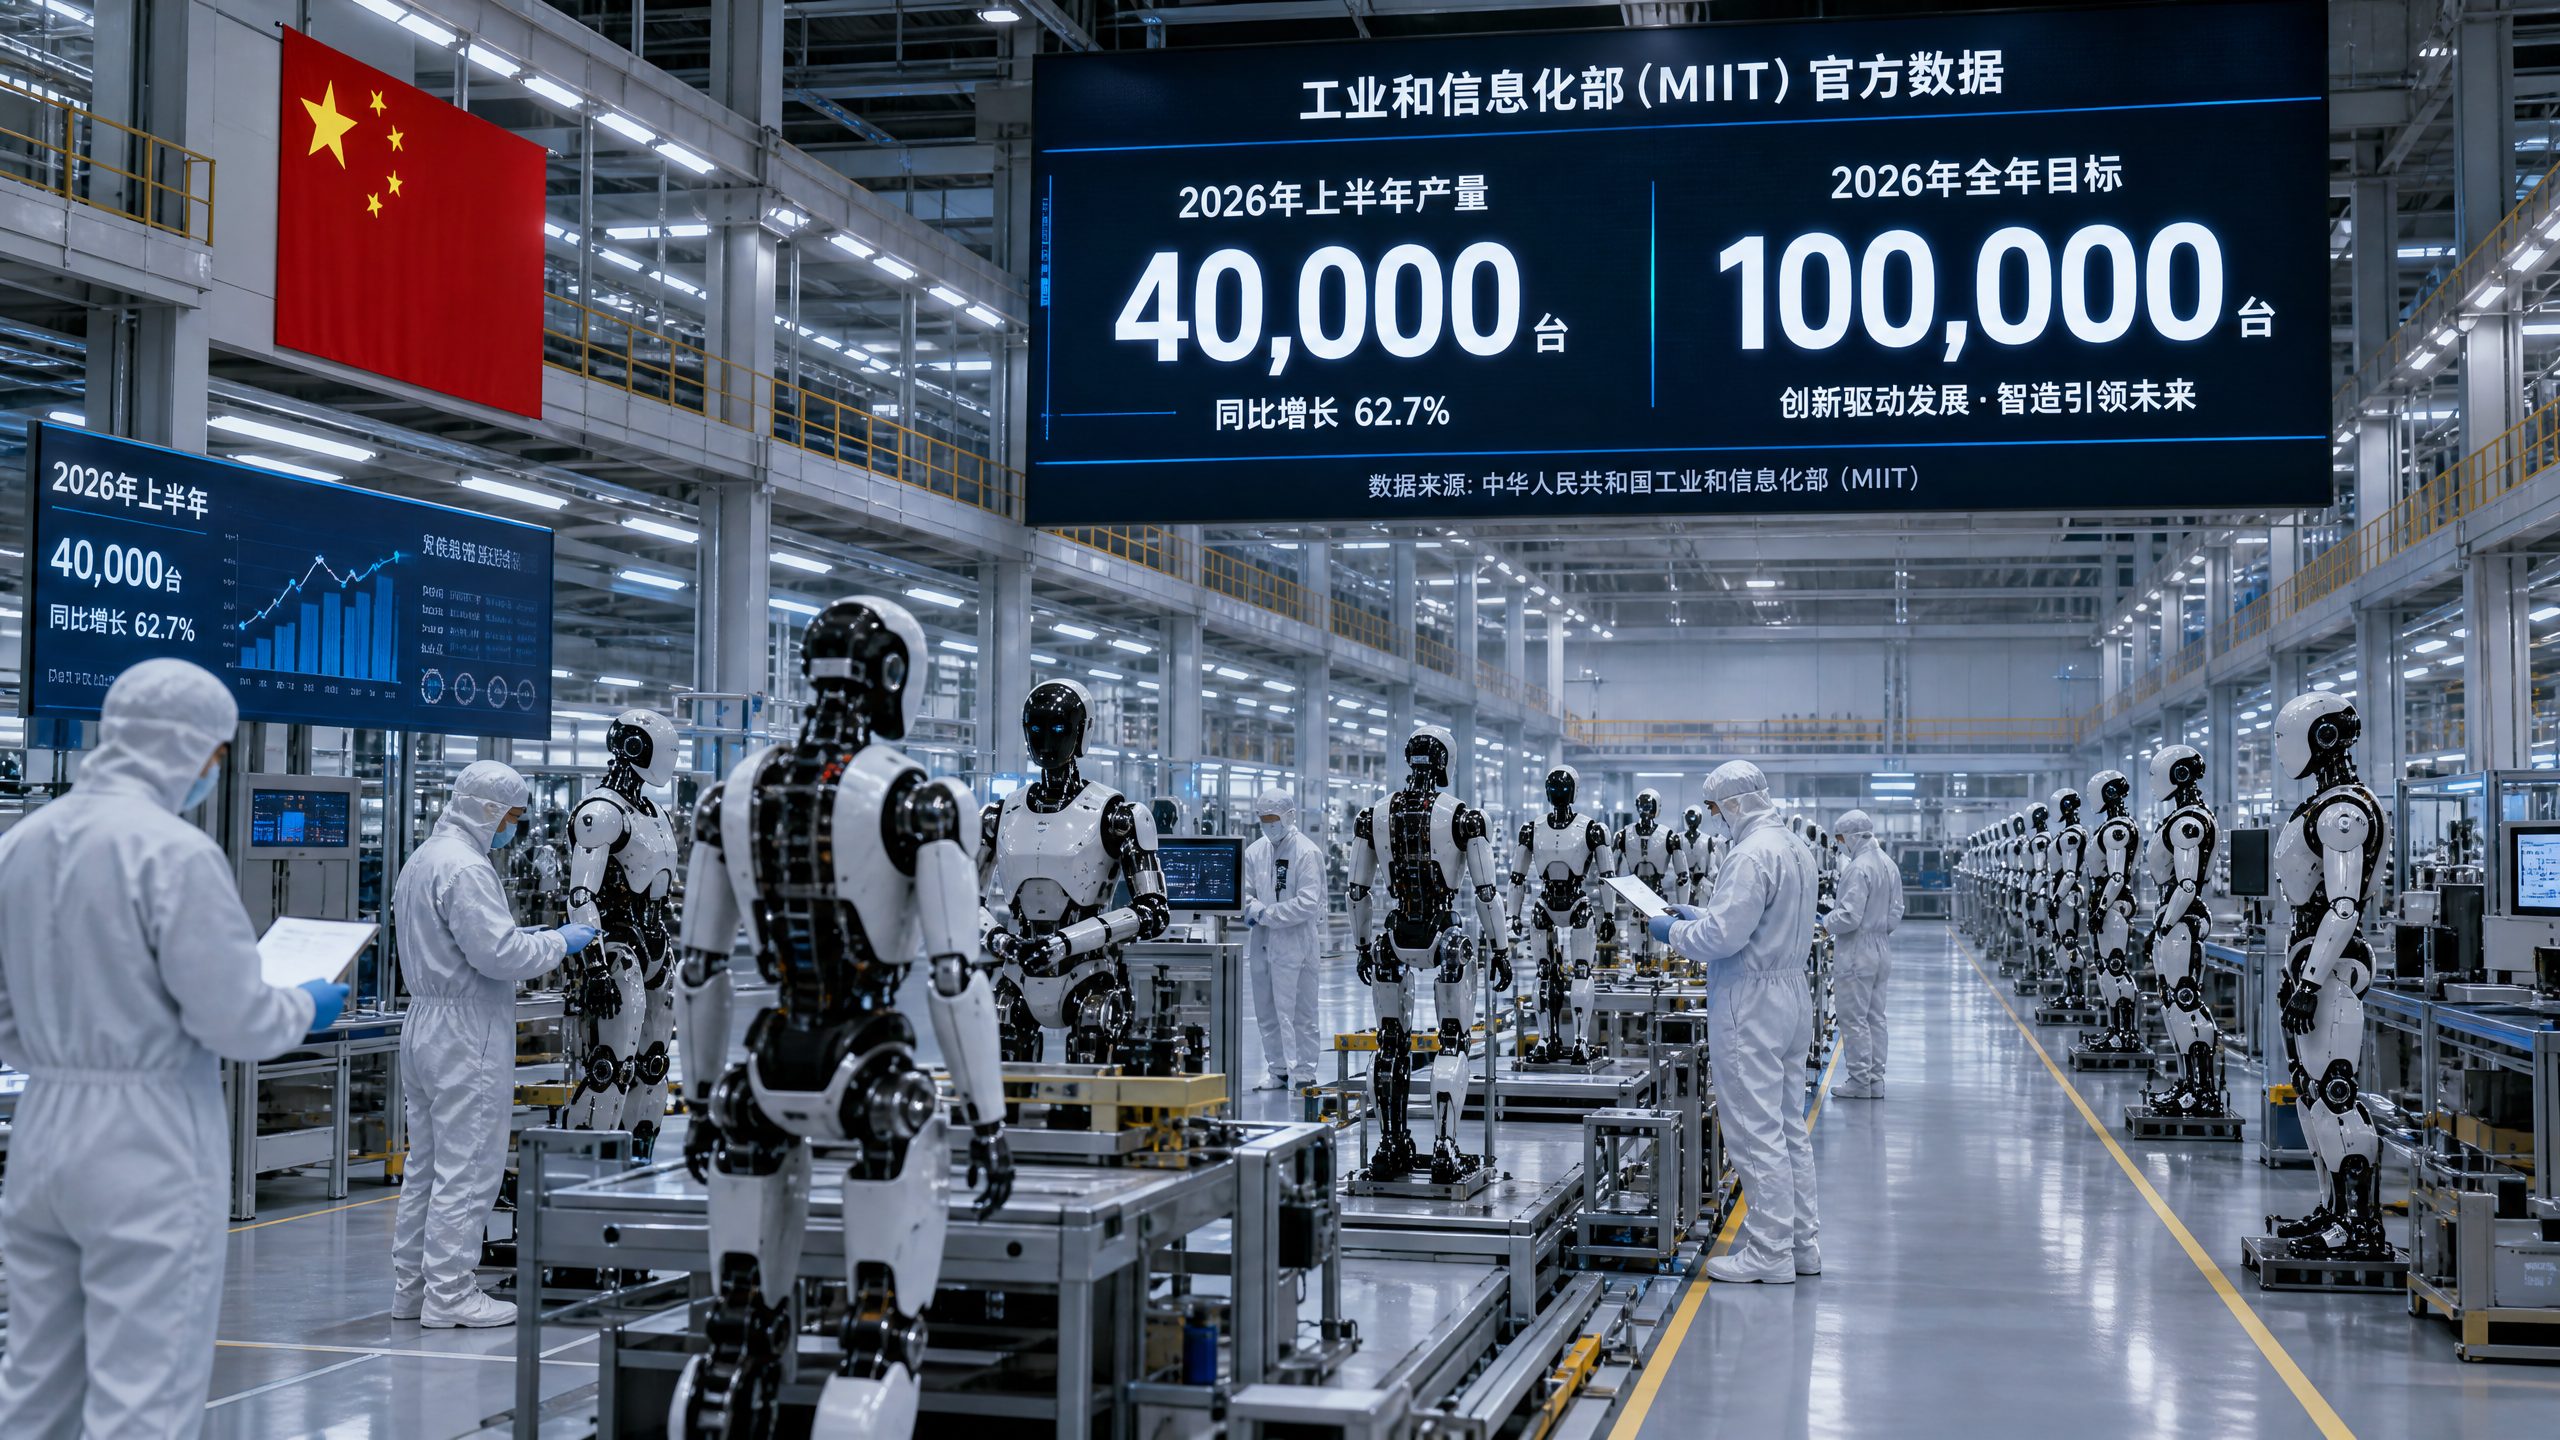
據工業和資訊化部副部長柯吉新在7月的一次標準會議上表示,中國於2026年上半年生產了超過40,000台類人型機器人,預計全年產量將突破100,000台;《人民日報》於8月6日再次報導了此消息。 2025年的產量約為2萬台,目前已註冊的機型超過400種。
產業追蹤機構Omdia估計,2025年全球出貨量約達13,000台,其中中國佔比約90%。 工信部的這項披露,是首度獲得權威確認的證據,顯示中國已從原型機試產階段邁向早期商業交付階段。該產量目標也解釋了為何對諧波減速器、行星滾子螺桿、無框扭矩馬達、編碼器及微控制器(MCU)的需求急劇上升。
中國數據讓類人型機器人從概念轉為量產現實
工信部的數據重新定義了一場長期以來充斥著展場噱頭、卻缺乏可量化部署成果的辯論。 人形機器人長期陷於展示循環之中,充斥著精美的影片和精心策劃的試點項目。六個月內生產 40,000 台雖非大規模採用,但已遠遠超越了僅為炫技而建的層面。簡而言之,中國已用實際成果證明了自身實力——機器人正從工廠出廠,投入實際任務。
北京是這場轉變的核心。工業和信息化部負責制定產業標準並分配政策支持,從而引導私營與國有預算的流向。總部位於深圳的優必選(UBTech)、上海的傅立葉智能(Fourier Intelligence)以及杭州的優特瑞(Unitree),都是將人形機器人平台推向物流、電子組裝及輕型檢測領域的國內知名企業。 其技術堆疊仰賴日趨成熟的機電整合技術、更廉價的致動器,以及借鑒自汽車與無人機領域的嵌入式運算技術。儘管市場利基尚狹,但正逐步擴大,因為企業正尋求能靈活應對傳統固定式機器人難以應對的既有廠區環境的自動化解決方案。
產出目標迫使企業建立一套變動的組件方程式,這改變了
堆疊數百家企業都能製造一具或一百具雙足原型機。但若要將年產量擴增至 100,000 台,便會演變成一項零件配置的數學問題。 一台典型的人形機器人使用 20 至 30 個高扭矩關節,每個關節都配備減速器、馬達和高精度編碼器。許多平台在膝蓋、髖部或夾爪處採用配備行星滾珠螺桿的線性致動器。安全與平衡需要高速微控制器和即時控制,每台機器人需配備數十塊電路板和感測器。
將這些需求乘以百萬,需求衝擊便顯而易見。以 100,000 台為例,即使保守估計每台機器人僅有 18 個關節,也意味著需要 180 萬個減速器、180 萬個無框扭矩馬達,以及數量相近的編碼器和伺服驅動器。 若每台機器人使用兩組行星滾珠螺桿和兩組線性導軌,這又將增加 20 萬組精密組件。再加上每台機器人需配備 50 至 100 顆微控制器(MCU)和微處理器,市場對工業級規格晶片的吸納量將驟增至 500 萬至 1,000 萬顆。
這正是為何外國精密零組件供應商很難在可接受的價格或交期內跟上需求。日本和歐洲的龍頭企業,其工廠是為了服務穩定的工業機器人、半導體設備及航太客戶群而建。他們可以增加班次,但無法在一夜之間增設整座工廠。中國的規劃者和投資者將此缺口解讀為本土化的使命。
國內減速機製造商與致動器專家挺身填補缺口
諧波減速機多年來一直是產業瓶頸。市場領導者來自日本,在品質與疲勞壽命方面擁有深厚的護城河。 中國已培育出本土工業機械手臂製造商,其性能不斷提升,在協作機器人市場的佔有率亦持續增長。類人型機器人對尺寸、背隙及動態響應的要求更為嚴苛。要達成十萬台的目標,本土企業必須實現大規模生產並確保品質穩定。
LeaderDrive 和 Laifual 等國內企業正持續擴大產能,並積極爭取類人型機器人的合約。在上游方面,粉末
冶金、熱處理及交叉滾子軸承等領域已吸引資本投入以推動擴張。多個沿海省份針對精密減速機和滾珠螺桿增設了定向補貼,包括提供優惠工業用地及與產量掛鉤的稅收抵免。 早期批次的類人型機器人在非關鍵關節處,能容忍較高的減速機變異性。至於髖關節、膝關節和肩關節,原始設備製造商(OEM)在必要時仍會採用日本或歐洲零件作為雙重供應來源。政府的推動意圖明確,但工程師們將透過疲勞測試和實地故障分析,以嚴苛的方式對供應商進行資格審查。伺服系統與馬達正從進口轉向本土龍頭企業
高扭矩密度無框馬達及配套伺服驅動器是另一項瓶頸。 像易德(Estun)和英威騰(Inovance)這樣的中國伺服製造商,是在數控(CNC)和工廠自動化領域成長起來的。他們一直致力於為類人型機器人和移動機器人開發緊湊型伺服系統。將這些馬達與國產編碼器和驅動器搭配使用,不僅能降低成本和物流風險,還有助於機器人在出口市場符合原產地規則。
系統整合的關鍵不僅在於硬體。即時控制迴路、電流感測及熱模型都必須精確匹配關節動力學特性。這正是人形機器人製造商將伺服團隊納入共同設計合作夥伴關係的原因。 最終勝出的廠商,將能將現成模組與客製化繞線及散熱解決方案相結合,以滿足雙足步態所需的扭矩與擺動要求。這將與中國電動車供應商的崛起如出一轍——他們一方面與車廠合作開發客製化馬達,另一方面則維持共通平台以滿足量產需求。
運算與控制面臨出口限制與功耗預算
每台類人型機器人都需要三層運算架構:關節層級的即時運動控制、包含狀態估計的全身控制,以及感知與高階決策(通常運行神經網路)。出口政策限制了中國市場對尖端 Nvidia 模組的取得,迫使系統整合商
轉向採用國產替代方案及創意的變通方法。在運動控制方面,許多製造商依賴類似 STM32 系列的 32 位元微控制器(MCU)。來自 GigaDevice 等國內廠商的微控制器已逐漸佔據市場份額。至於中階運算,x86 工業電腦仍屬主流,並搭配國產視覺加速器使用。 高階 AI 堆疊越來越多地採用中國製晶片,這些晶片更重視成本與供應穩定性,而非純粹的性能表現。其結果是在即時需求與功耗預算之間取得平衡。雖然隨時可以加裝更強大的 GPU,但運行時間僅有兩小時的機器人在倉庫現場幾乎沒有實際價值。
軟體整合與安全技術正競相打造可行的共通核心
人形機器人領域至今仍缺乏類似 Android 的統一平台。開發者們在 ROS 2 等開放框架上,將控制函式庫、逆動力學求解器與感知程式碼拼湊整合。透過更完善的狀態機與局部化跌倒偵測技術,安全性正逐步提升。隨著產量增加,開發可重複使用的軟體模組的動力也隨之增強。 多家企業正將低階控制與校準套件封裝成模組,使其能部署於不同應用層之下,這與無人機中自動駕駛堆疊的演進方式相似。
由中國工業和信息化部(MIIT)主導的標準化進程,將推動建立共通的安全類別與測試程序。這並不會扼殺產品差異化,而是消除那些拖慢採購與保險流程的模糊地帶。倉儲營運商與電子組裝商都希望獲得關於速度限制、恢復行為及區域控制的保證。 標準化的測試成績能縮短銷售週期,並減少早期移動機器人部署中因高昂現場工程成本而導致利潤率受損的情況。
初期的工作性質將刻意設計為枯燥且重複的
首批 10 萬台類人型機器人不會表演馬戲團般的特技。預期其工作內容將包括低速揀選、托盤搬運、碼垛以及供料線輔助。這些工作將在受控環境中進行,並伴隨重複性動作。這正符合雙足機器人的優勢,因其能融入現有人工佈局之中。這
同時也能讓安全機制保持在可控範圍內。就像第一波自動移動機器人,當時只負責搬運貨箱而非整個倉庫一樣,類人型機器人也會先從明確的應用場景著手,逐步拓展。一個恰當的比喻是早期智慧型手機時代:當時相機畫質不佳、應用程式選擇有限,但這類裝置仍取代了數種單一功能的電子產品。 人形機器人短期內不會取代整個勞動力,但牠們可以在多個據點取代少數範圍狹窄的任務。其價值在於這種機型的普及性,以及能夠在不同工作間擴展學習成果與零件的應用能力。
定價壓力將壓縮硬體利潤率以資助軟體開發
單位經濟效益將決定誰能生存下來。 若一款簡單機型的物料清單成本約在 120,000 至 220,000 人民幣之間,而系統整合商根據功能不同將售價定在 180,000 至 350,000 人民幣之間,則硬體的毛利相當有限。 這意味著利潤必須來自軟體、服務和車隊管理。租賃模式雖能平滑客戶的預算,卻將營運資金需求轉嫁給製造商。
以物流營運商的基本投資報酬率(ROI)案例為例。 若一台類人型機器人能取代或輔助 1.5 個全職職位(綜合年成本為 90,000 人民幣),採兩班制運作,且每年維護成本為 20,000 人民幣,那麼單價 250,000 人民幣的機器人約在兩年內即可回本。 雖然變數很重要,但趨勢已然明朗。勝出者將能縮短調試時間、達成 90% 以上的運轉率目標,並維持低廉的備件價格。
中國的競爭策略與歐美同業有所不同
在中國以外,備受矚目的企業包括特斯拉(Tesla)、Figure、Agility Robotics、Sanctuary AI 以及 Apptronik。這些企業的出貨量仍屬小規模,客戶試點計畫也安排得相當緊湊。它們往往優先考量通用性與靈活性,但研發成本消耗較高。 中國的策略則更傾向模組化且以量產為主導。其推動的硬體規格略低,但能大規模生產,並可在後續進行升級
時間。這重現了無人機和電動滑板車領域的模式:國內企業在持續精進品質與軟體的同時,已出貨數百萬台品質尚可的產品。這並不意味著外國企業在技術上落後。這意味著中國企業在供應鏈調動方面處於領先地位,且在省級政府支持下快速建立新工廠的能力更強。 若2026年有10萬台類人型機器人從中國產線下線,其數量很可能比世界其他地區多出一個數量級。屆時,現有安裝基數所帶來的優勢將驅動難以匹敵的迭代循環。
貿易政策與安全審查將形塑出口路徑
機器人本質上具有雙重用途。各國政府對先進自主技術與感測技術的擴散極為敏感。美國已收緊對人工智慧晶片的管制,並可能擴大規範範圍,涵蓋某些與國防相關的高性能伺服馬達或導航系統。 歐洲正致力於「去風險化」,並可能在公共採購中設定原產地門檻。這些趨勢將影響中國類人型機器人的銷售市場,以及哪些零件可從全球採購。
實際上,中國將首先在國內消化大部分產出。這能使早期產量免受出口衝擊的影響。 長遠來看,東南亞、中東及拉丁美洲部分地區可能是潛在市場。對於這些地區而言,原產地規則與安全認證將至關重要。能夠證明國內內容比例,並提供僅限於現場運算的封閉網路的供應商,將更容易打入市場。
標準既是產業政策,也是品質篩選機制
工業和信息化部(MIIT)於七月召開的標準會議絕非微不足道。標準界定了採購人員可依循的安全範圍、容差值及報告規範。它們同時也賦予國內零組件領軍企業「主場優勢」。若規格書中提及的測試台架與指標是針對現有國內設備所調整的,海外供應商在參與時將面臨阻力。 標準在紙面上可以是包容性的,但實際上仍會傾向於
領域。品質亦將因此受惠。明確的正常運作時間指標、平均故障間隔時間目標,以及故障處理流程,將迫使實力較弱的組裝廠商提升水準或退出市場。採購方將視標準合規性為企業成熟度的指標,正如數十年前 ISO 認證之於工業供應商那般。
省級投資將加速工廠建設進程
僅靠私人資本,市場無法從 2025 年的 20,000 台直接躍升至 2026 年的 100,000 台以上。 多個省份已開始為精密運動產業園區提供資金支持,增加對伺服生產線的補助,並透過與政府掛鉤的物流集團提供銷售保障。由銀行支持的租賃公司正推出「機器人即服務」的融資產品,其模式仿照汽車車隊租賃,並將殘值保證與基於標準的績效指標掛鉤。
這種資本槓桿效應,釋放了對多軸數控機床、真空爐、線圈繞線生產線以及機器人電池組裝設備等上游採購的需求。其影響更進一步回溯至鋼合金、稀土磁體、銅繞線及光學元件等領域。 這種連鎖效應與早先電動車和太陽能產業的發展軌跡如出一轍——當時產能先是過度擴張,隨後隨著出口增長而趨於平衡。
對於定義與耐久性,持懷疑態度是合理的
仍有理由保持謹慎。 超過 400 款人形機器人模型,並不代表有 400 種截然不同的設計。其中許多只是漸進式的變體。統計出貨量頗具挑戰性,因為部分機台屬於研究套件或開發者版本,根本不會投入實際運作。耐用性數據也相當稀少。減速機和滾珠螺桿的疲勞損耗是毫不留情的。若保固索賠激增,利潤率將迅速萎縮。
軟體成熟度是另一項短板。近期許多熱議話題將人形機器人與大型多模態模型掛鉤,這些模型能根據語言輸入生成逐步執行的計畫。這固然令人振奮,但在嘈雜的工業環境中尚不具備可靠性。雖然在馬達控制與狀態估計方面的進展有目共睹,但
通用推理仍顯脆弱。實際可行的做法是將任務範圍限定得較窄,並極度嚴謹地衡量成果。免責聲明:本分析僅供參考之用,並不構成投資、法律或採購建議。RobotAIGeek 既不背書特定供應商,亦不保證早期技術的表現。













