
2026年上半期、中国では4万台のヒューマノイドロボットが生産され、生産台数は10万台に迫っている。
中国工業情報化部(MIIT)は、2026年上半期におけるヒューマノイドロボットの国内生産台数が4万台を突破し、年間で10万台を超える見通しであることを明らかにした。 この数字は、プロトタイプ段階から初期量産段階への移行を裏付けるものであり、中国のサプライチェーン全体で主要な精密部品に対する需要が急増している理由を説明している。
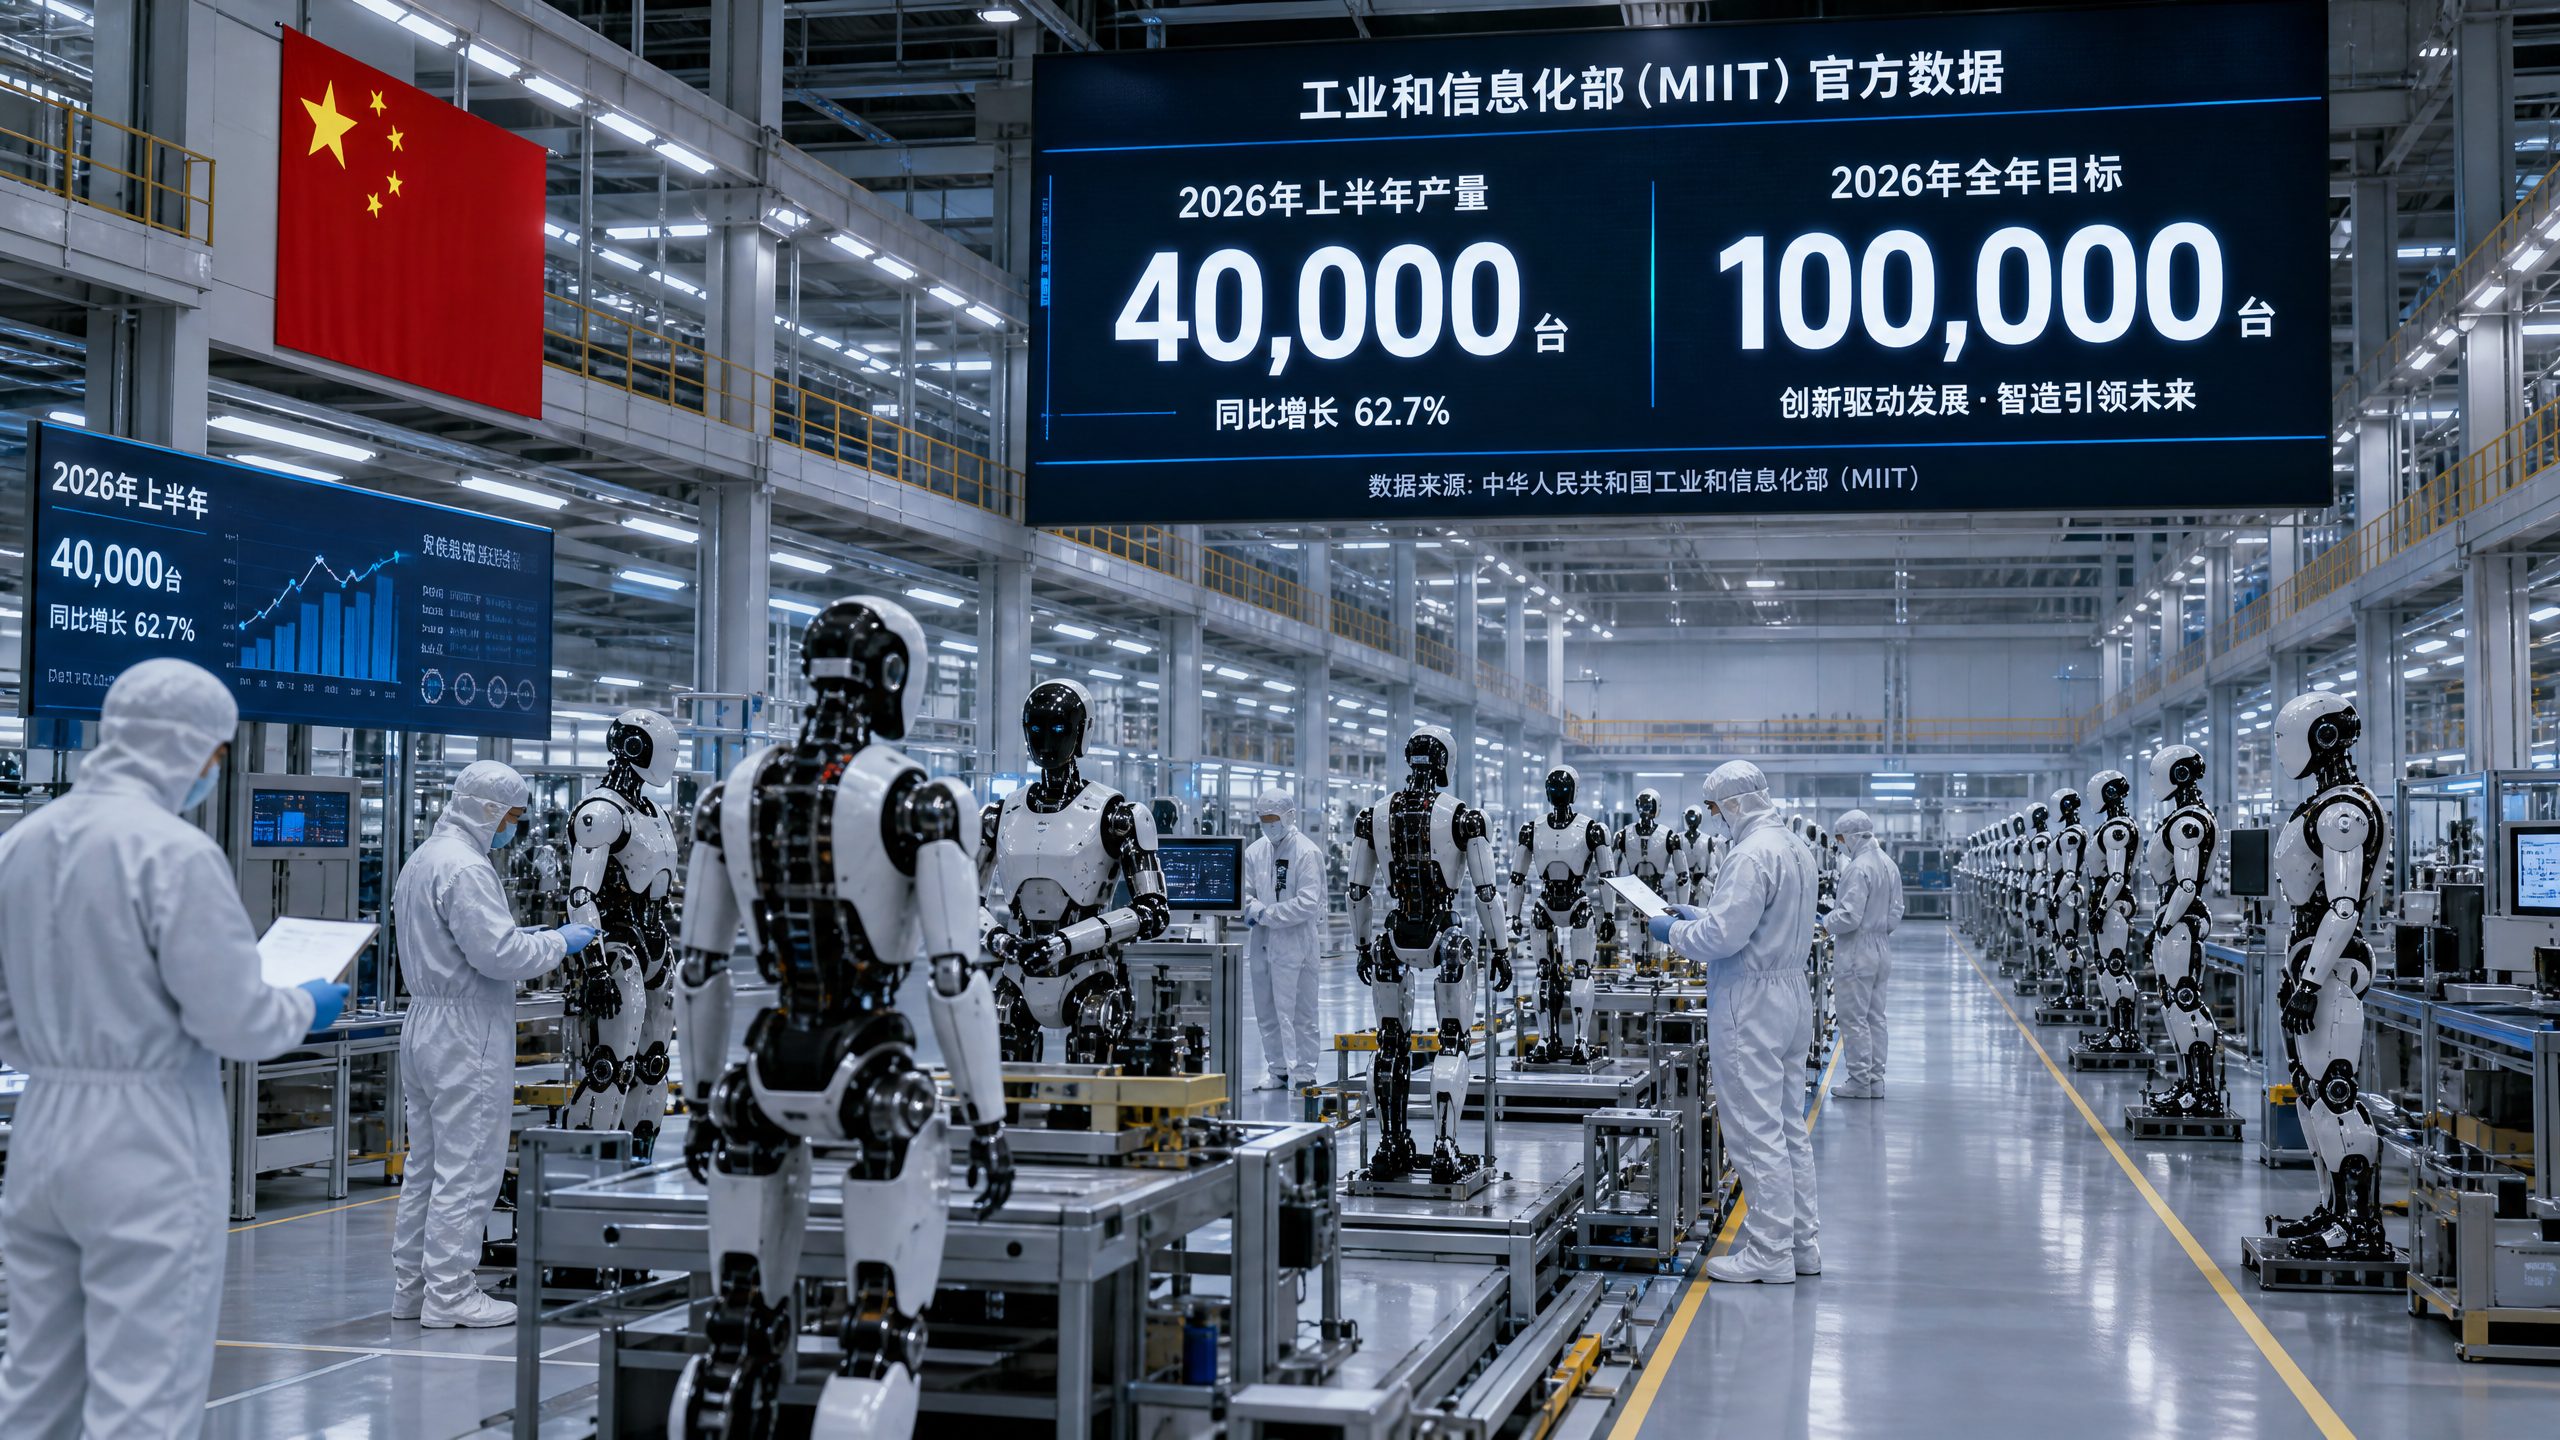
中国は2026年上半期に4万台以上の人型ロボットを生産し、通年では10万台を突破する見込みである。これは、7月の規格会議で工業情報化部の柯吉新副部長が明らかにしたもので、8月6日付の『人民日報』でも改めて報じられた。 2025年の生産台数は約2万台で、現在400機種以上が登録されている。
業界調査会社オムディア(Omdia)の推計によると、2025年の世界出荷台数は約1万3,000台に達し、そのうち中国が約90%を占めた。 工業情報化部のこの発表は、中国が試作段階から初期の商用納入段階へと移行したことを示す、初の権威ある裏付けとなる。この生産台数目標は、ハーモニック減速機、遊星ローラーねじ、フレームレストルクモーター、エンコーダー、MCUに対する需要の急増を説明している。
中国のデータが、ヒューマノイドロボットを「将来性」から「生産の現実」へと押し上げる
MIITの数値は、展示会場での派手な演出は多いものの、測定可能な導入実績が乏しかったというこれまでの議論の枠組みを再構築するものである。 ヒューマノイドロボットはこれまで、洗練された動画や入念に演出された実証実験といった「デモンストレーションのサイクル」から抜け出せずにいた。6ヶ月間で4万台の生産は「大量導入」とは言えないが、単なる「見栄えだけの試作」をはるかに超えている。端的に言えば、中国は工場から製品が出荷され、実際の作業に投入されるという「実績」を示したのだ。
北京はこの転換の中心に位置している。MIITは産業基準を統括し、民間および国の予算の両方を導く政策支援を配分している。深センに拠点を置くUBTech、上海のFourier Intelligence、杭州のUnitreeは、ヒューマノイドプラットフォームを物流、電子機器の組み立て、軽作業の検査分野に導入している、最も有名な国内企業の一部である。 これらの企業の技術スタックは、成熟しつつあるメカトロニクス、低コストのアクチュエータ、そして自動車やドローン分野から導入された組み込みコンピューティングに依存している。市場のニッチは狭いものの、従来の固定型ロボットが苦戦する既存施設内でも動作可能な柔軟な自動化を求める企業が増えるにつれ、その範囲は広がりつつある。
生産目標は、ある構成要素の方程式を強いるものであり、それが
スタック何百社もの企業が、1台あるいは100台の二足歩行プロトタイプを製作できる。しかし、年間10万台規模に拡大しようとすると、それは部品数の計算問題となる。 一般的なヒューマノイドロボットには、20~30個の高トルク関節が使用されており、各関節には減速機、モーター、高精度エンコーダが搭載されている。多くのプラットフォームでは、膝、股関節、またはグリッパーに、遊星ローラーねじを備えたリニアアクチュエータが採用されている。安全性とバランスを確保するには、高速MCUとリアルタイム制御が必要であり、1台あたり数十枚の基板とセンサーが使用される。
これらの要件を乗算すれば、需要の急増が明らかになる。10万台の場合、ロボット1台あたり控えめに見積もって18個の関節と仮定しても、180万個の減速機、180万個のフレームレストルクモーター、そして同程度の数のエンコーダとサーボドライブが必要となる。 各ロボットが2本の遊星ローラースクリューと2本のリニアガイドを使用すると仮定すると、さらに20万個の精密アセンブリが必要となる。ロボット1台あたり50~100個のMCUとマイクロコントローラを加えると、市場は突如として500万~1,000万個の産業用グレード仕様のチップを吸収することになる。
これが、海外の精密部品サプライヤーが、許容可能な価格やリードタイムで需要に追いつくことが難しい理由である。日本や欧州のトップ企業は、産業用ロボット、半導体製造装置、航空宇宙分野の顧客という安定した基盤に対応するために工場を建設してきた。彼らにはシフトを増やすことはできても、一夜にして工場全体を増設することはできない。中国の計画担当者や投資家は、このギャップを現地生産化を進めるべきという使命と捉えている。
国内の減速機メーカーやアクチュエータ専門企業がその穴を埋める
ハーモニック減速機は長年にわたりボトルネックとなってきた。市場をリードするのは日本企業であり、品質と疲労寿命において深い参入障壁を築いている。 中国は産業用アームの国内メーカーを育成しており、性能は向上し、コボット市場でのシェアも拡大している。ヒューマノイドロボットは、サイズ、バックラッシュ、動的応答性においてさらに厳しい要件を課す。10万台という目標を達成するには、現地企業が大量かつ一貫した品質で供給することが求められる。
LeaderDriveやLaifualといった国内企業は、生産能力を拡大し、ヒューマノイド関連の受注獲得に注力している。上流工程では、粉末
冶金、熱処理、クロスローラーベアリングの各分野では、事業拡大に向けた資金が投入されている。複数の沿岸省では、精密減速機やボールねじを対象とした補助金を新設しており、これには工業用地の割引提供や生産量に応じた税額控除などが含まれている。 初期ロットのヒューマノイドロボットは、重要度の低い関節において、減速機のばらつきをある程度許容できる。股関節、膝関節、肩関節については、OEM各社は依然として必要に応じて日本や欧州製の部品を併用している。政府の推進姿勢は明確だが、エンジニアたちは疲労試験や実地での故障を通じて、厳しい方法でサプライヤーの適格性を審査することになるだろう。サーボシステムとモーターは、輸入品から国内有力メーカー製へと移行しつつある
高トルク密度のフレームレスモーターと、それに適合したサーボドライブもまた、ボトルネックとなっている。 EstunやInovanceといった中国のサーボメーカーは、CNCや工場自動化の分野で成長してきた。彼らはヒューマノイドや移動型ロボット向けのコンパクトなサーボシステムに投資を続けてきた。これらのモーターを国産エンコーダやドライブと組み合わせることで、コストと物流リスクを低減でき、輸出市場における原産地規則のクリアにも寄与する。
システム統合の鍵はハードウェアだけではない。リアルタイム制御ループ、電流検出、熱モデルは、関節の動特性に正確に合致していなければならない。そのため、ヒューマノイド開発企業はサーボチームを共同設計パートナーとして巻き込んでいる。 勝者となるのは、既製のモジュールに、二足歩行のトルクやスイング要件を満たすカスタム巻線や冷却ソリューションを組み合わせた企業だろう。これは、量産向けの共通プラットフォームを維持しつつ、自動車メーカーと提携して特注モーターを開発した中国のEVサプライヤーの台頭と非常によく似ている。
演算と制御は輸出規制と電力予算の制約に直面している
すべてのヒューマノイドには、3層の演算処理が必要です。関節レベルでのリアルタイム動作制御、状態推定を伴う全身制御、そして多くの場合ニューラルネットワークを実行する知覚および高レベルの意思決定があります。輸出規制により、中国における最先端のNvidiaモジュールへのアクセスが制限されており、インテグレーターは
国内の代替品や独創的な回避策へと移行している。モーション制御に関しては、多くのビルダーがSTM32クラスに類似した32ビットMCUに依存している。GigaDeviceなどの国内メーカー製MCUのシェアが拡大している。中程度の演算能力が必要な分野では、x86産業用PCが依然として一般的であり、ビジョン処理用に国内製のアクセラレータと組み合わされている。 高レベルのAIスタックでは、純粋な性能よりもコストと入手性を重視した中国製チップの使用が増加している。その結果、リアルタイム性の要件と消費電力の制約との間でバランスを取る必要が生じている。より高性能なGPUを追加することはいつでも可能だが、稼働時間が2時間しかないロボットは、倉庫現場では実用的な価値がほとんどない。
ソフトウェアの統合と安全性:実用的な共通コアを目指して
ヒューマノイド向けの「Android」はまだ存在しない。開発者は、ROS 2のようなオープンフレームワーク上で、制御ライブラリ、逆動力学ソルバー、知覚コードを組み合わせています。状態マシンの改良や局所的な転倒検知により、安全性は向上しています。生産台数が増えるにつれ、再利用可能なソフトウェアモジュールを構築するインセンティブも高まっています。 いくつかの企業は、ドローンのオートパイロット・スタックが進化したのと同様に、さまざまなアプリケーション層の下に配置できる低レベルの制御およびキャリブレーション・スイートをパッケージ化している。
MIITが主導する標準化プロセスでは、共通の安全クラスや試験手順の確立が推進されるだろう。これは差別化を阻害するものではない。むしろ、調達や保険の妨げとなっていた曖昧さを解消するものである。倉庫運営者や電子機器組立業者は、速度制限、回復動作、およびゾーン制御に関する保証を求めている。 標準化されたテストスコアは販売サイクルを短縮し、以前の移動ロボット導入において利益率を圧迫していた、コストのかかる現場でのエンジニアリング作業を削減する。
初期の業務は、設計上、単調で反復的なものになる
最初の10万体のヒューマノイドロボットは、サーカスのような派手な芸を披露することはないだろう。低速でのピッキング、トート箱の取り扱い、パレタイジング、フィーダーラインの保守などが想定される。作業は、制御された環境下で反復的な動作を行う形で行われる。これは、既存の人間の作業レイアウトに溶け込める二足歩行ロボットの強みを活かしたものである。それは
また、安全対策の管理も容易になります。倉庫全体ではなく、コンテナを移動させることに特化した自律移動ロボットの第一波と同様に、ヒューマノイドもまずは明確なユースケースから少しずつ浸透していくでしょう。これと似た例として、スマートフォンの黎明期が挙げられます。当時はカメラの画質も悪く、アプリの種類も限られていましたが、それでもスマートフォンはいくつかの単機能ガジェットに取って代わりました。 ヒューマノイドが近い将来、労働力全体を置き換えることはないだろうが、多くの拠点にまたがる、範囲が限定された少数のタスクを代替することは可能だ。その価値は、その形状の普遍性と、学習内容や部品をさまざまな業務に横断的に活用できる点にある。
価格競争の圧力により、ソフトウェア開発資金を確保するためにハードウェアの利益率は圧迫されるだろう
ユニットエコノミクスが、誰が生き残るかを決定づける。 単純なユニットの場合、部品原価が 120,000 元から 220,000 元程度であり、インテグレーターが機能に応じて 180,000 元から 350,000 元で価格設定している場合、ハードウェアの粗利益率は控えめになります。 つまり、利益はソフトウェア、サービス、およびフリート管理で賄わなければならない。リースモデルは顧客の予算を平準化できるが、運転資金の需要をメーカーに押し戻してしまう。
物流事業者における基本的なROIの事例を考えてみよう。 ヒューマノイドロボットが、年間総コスト90,000人民元のフルタイム従業員1.5人分の業務を代替または補完し、2シフト体制で稼働し、年間20,000人民元のメンテナンス費用がかかる場合、1台250,000人民元のロボットは約2年で投資を回収できる。 変動要因はありますが、方向性は明確です。勝者となる企業は、導入期間を短縮し、稼働率90%以上の目標を達成し、予備部品のコストを低く抑えるでしょう。
中国の競争戦略は、米国や欧州の同業他社とは一線を画している
中国以外で最も注目されている企業には、テスラ、フィギュア、アジリティ・ロボティクス、サンクチュアリAI、アプトロニックなどが挙げられる。これらの企業の出荷台数は依然として少なく、顧客とのパイロットプロジェクトも厳格に段階的に進められている。多くの場合、汎用性と器用さを優先するため、開発コストが高くなりがちだ。 一方、中国のアプローチはよりモジュール化が進んでおり、量産主導型だ。大規模生産が可能で、後からアップグレードできる、ややスペックが低いハードウェアを推進している。
。これは、ドローンや電動キックボードで見られたパターンと似ており、国内企業は品質やソフトウェアを改良しつつ、十分な水準に達した製品を数百万台出荷した。だからといって、海外企業が技術面で遅れをとっているわけではない。これは、サプライチェーンの動員力や、地方政府の支援を受けて新工場を立ち上げる能力において、中国企業が先行していることを意味する。 2026年に中国の生産ラインから10万台のヒューマノイドロボットが生産されれば、その数は世界の他の地域を桁違いに上回るだろう。そして、その導入台数の優位性が、他社が追随しがたい改良の好循環を生み出すことになる。
貿易政策と安全保障上の精査が輸出ルートを左右する
ロボットは本質的に軍民両用である。各国政府は、高度な自律性やセンシング技術の普及に敏感だ。米国はAIチップに対する規制を強化しており、防衛関連の特定の高性能サーボやナビゲーション・スタックまで規制範囲を拡大する可能性がある。 欧州はリスク低減を追求しており、公共調達において原産地基準を設定する可能性がある。こうした動向は、中国製ヒューマノイドがどこで販売できるか、またどの部品をグローバルに調達できるかに影響を及ぼすだろう。
実際には、中国はまず生産量の大部分を国内で吸収することになる。これにより、初期の生産量は輸出ショックから守られることになる。 将来的には、東南アジア、中東、およびラテンアメリカの一部が有望な市場となるだろう。これらの地域においては、原産地規則やセキュリティ認証が重要となる。国内調達比率を証明でき、オンサイトでの演算に限定されたクローズドネットワークを提供できるベンダーの方が、市場参入が容易になるだろう。
規格は産業政策として、また品質のフィルターとして機能する
7月にMIITが招集した規格会議は、単なる付記ではありません。規格は、調達担当者が信頼できる安全域、許容範囲、報告要件を定義します。また、国内部品の主導企業にホームグラウンドの優位性をもたらします。仕様書に、利用可能な国内機器に合わせて調整された試験装置や測定基準が明記されている場合、海外サプライヤーは参入に際して障壁に直面することになります。 規格は、紙面上では包括的でありながらも、実際には
分野。品質面でもメリットがある。明確な稼働率指標、平均故障間隔(MTBF)の目標値、および故障時の対応手順が定められれば、競争力の低い組立業者は、水準を引き上げるか、市場から撤退せざるを得なくなるだろう。買い手は、数十年前、産業用サプライヤーにおいてISO認証がそうであったように、規格への準拠を成熟度の指標として捉えるようになるだろう。
地方自治体の投資が工場建設を加速させる
民間資本のみでは、市場規模が2025年の2万台から2026年には10万台以上に拡大することはあり得ない。 複数の州が、精密モーション向けの工業団地の整備を支援し、サーボラインへの助成金を追加するとともに、州と連携した物流グループを通じて販売保証を提供している。銀行の支援を受けるリース会社は、自動車のフリートリースを模倣した「ロボット・アズ・ア・サービス(Robots as a Service)」向けの金融商品を開発しており、その残存価値保証は、標準に基づいた性能指標に連動している。
この資本活用により、多軸CNC工作機械、真空炉、コイル巻線ライン、ロボット用バッテリーのパック組立といった上流工程での購入が可能になる。その波及効果はさらに遡り、鋼合金、希土類磁石、銅巻線、光学部品にまで及ぶ。 この波及効果は、EVや太陽光発電分野における過去の動きと類似しており、そこでは生産能力が当初過剰に拡大した後、輸出の増加に伴い均衡が取れた。
定義や耐久性に関しては懐疑的な見方も当然である
慎重になるべき理由がある。 400種類以上のヒューマノイドモデルが存在しても、それが400の異なる設計を意味するわけではない。その多くは段階的な改良版に過ぎない。出荷台数の集計は困難を極める。なぜなら、一部のユニットは研究用キットや開発者向けエディションであり、実際の業務で使用されることがないからだ。耐久性に関するデータも乏しい。減速機やローラーねじの疲労は容赦ない。保証請求が急増すれば、利益率は急速に低下するだろう。
ソフトウェアの成熟度もまた課題の一つだ。最近の話題の多くは、ヒューマノイドを、言語入力から段階的な計画を生成する大規模なマルチモーダルモデルと結びつけている。これはエキサイティングだが、ノイズの多い産業環境ではまだ信頼性に欠ける。モーター制御や状態推定の進歩は目に見えるものがあるが、
汎用的な推論は依然として不安定である。現実的なアプローチとしては、タスクの範囲を狭く保ち、結果を徹底的に測定することである。免責事項:本分析は情報提供のみを目的としており、投資、法律、または調達に関する助言を構成するものではありません。RobotAIGeekは、特定のベンダーを推奨したり、初期段階の技術の性能を保証したりするものではありません。













