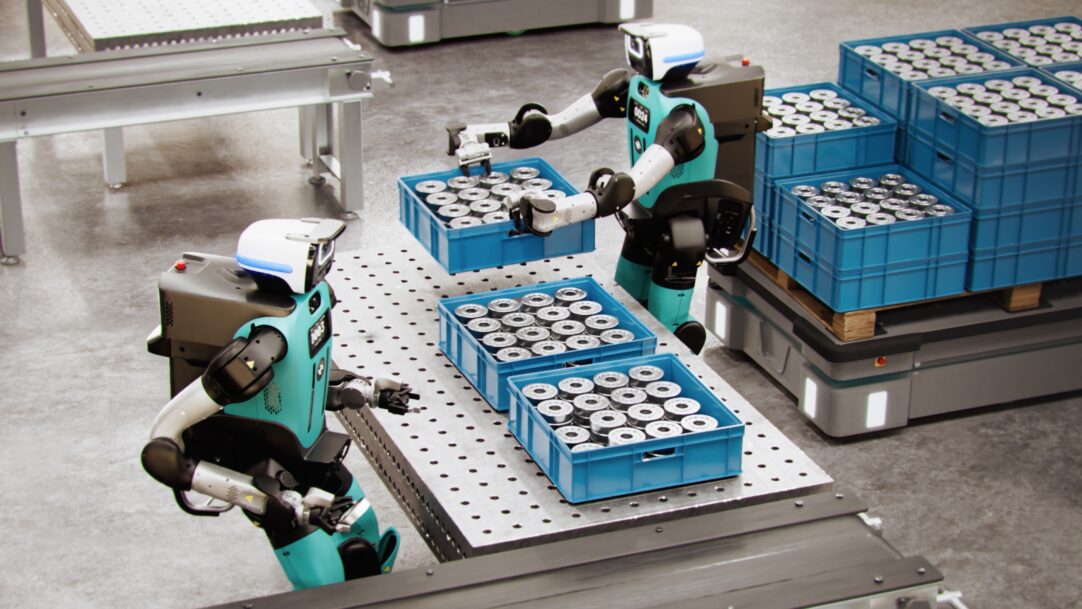
人形機器人的製造地:中國、西方與新的生產版圖
一份以淺顯易懂語言撰寫的全球人形機器人生產版圖指南:中國的工廠與政策動能、德國與日本的工業自動化深度、西方的軟體與製程整合,以及買家應關注的市場准入問題。
人形機器人並非在單一地點製造而成。其機身可能在中國的工廠組裝,馬達可能來自更廣泛的零組件供應網絡,軟體可能在客戶的工廠進行訓練,而其最終進入市場的途徑,則可能取決於其運作所在國家的安全與通訊法規。 因此,關鍵問題並非單純在於哪個國家佔上風,而在於每個國家能在生產版圖中掌控、驗證並交付給買家的部分究竟是哪些。
從公開紀錄來看,中國的勢頭最為顯著,但現有數據並不能支持對類人型機器人全球市場份額的簡單斷言。 更合理的解釋應從五個層面著手:工業規模、組件、標準、實地訓練以及客戶整合。那些能最有效整合這些層面的國家,將比那些僅能宣稱擁有眾多原型機、卻無法重複可靠生產流程的國家更具優勢。
中國的市場佔有率
目前尚無可比性的全球官方數據系列,能按國家報告人形機器人的營收、出貨量、安裝基數或產能佔比。此缺口至關重要,因為機型數量不等同於出貨量,工廠宣稱的產能不等同於實際利用率,而試點項目也不等同於商業車隊。 因此,除非發布者針對每個國家均採用相同的定義、報告期間及數據來源範圍,否則任何全球百分比數據都應謹慎看待。
中國自身的公開紀錄仍顯示出其為何在生產格局中佔據核心地位。國務院新聞辦公室的一份報告指出,根據工業和資訊化部的統計,過去12個月內有超過140家國內製造商推出了330多種人形機器人機型。該報告還提到,中國首個國家標準體系
針對人形機器人與具身智慧的標準,是由超過 120 家研究機構、企業及產業使用者共同制定的。這些屬於生態系統指標。它們顯示了參與的廣度以及推動該領域標準化的努力,但並不能證明所有這些機型均已投入量產,亦無法證明中國在全球出貨量中佔有特定份額。更具體的製造數據來自廣東省外事辦公室。該辦公室報告指出,一條全自動化類人型機器人生產線已於2026年3月29日在佛山投產,據稱年產能超過10,000台。 該生產線採用工業互聯網平台進行數位管理與品質追溯,據稱每30分鐘即可生產一台機器人。這雖是具體廠房與既定生產規劃的證據,但並不能證明該生產線將以滿載狀態運轉、產出產品將被售出,或每台機器人都能滿足相同的工業任務需求。
若將工業機器人作為技術準備度的指標,而非類人型機器人的統計數據,比較結果便更為清晰。國際機器人聯合會報告指出,中國約有200萬台在運工業機器人,且於2024年新增安裝29.5萬台工業機器人,相當於該年全球工業機器人安裝總量的54%。 該報告顯示,2024年中國每10,000名製造業員工的機器人密度為166台,相較之下,德國為449台、日本為446台、美國則為307台。這些數據反映的是傳統工廠自動化狀況,而非類人型機器人。 其意義有所不同:這些數據顯示了工廠、系統整合商、維護技術人才以及自動化客戶現已分布於何處。
中國如何走到今天
中國的崛起並非源於單一補貼或單一企業,而是工業化發展的結果
一個將政策、硬體、工廠及應用場域相互連結的系統。國家標準報告闡述了一套涵蓋六大支柱的框架,包括共通基礎、運算、肢體與組件、全系統整合、應用、安全及倫理。該架構將人形機器人視為一條產業鏈,而非僅僅是一個研究專案。當前政策正推動該領域從示範階段邁向可量化的實質成果。工業和資訊化部與國有資產監督管理委員會於2026年6月發布的通知,要求在工業、服務及特殊用途等場景中進行實地培訓與應用驗證。 其目標是在2026年底前,讓關鍵產品在代表性場景中完成應用驗證與常態化部署,並具備超過100個高價值應用場景,以及支援1萬台規模部署的能力。 這些是政策目標,而非已完成的產出。其重要性在於,它們界定了國家所認可的「證明」標準:任務成功、效率提升、安全性、可靠性、經濟可行性、數據治理以及生命週期責任。
佛山的生產線展現了下一步的發展方向。只有當原型機的組裝順序、檢驗點、可追溯性、零組件供應及服務責任能夠被重複實現時,它才能成為量產系統。 深圳市政府另曾報告一項針對樂居機器人「Roban 2」科研與教育用機器人的試點生產線,聲稱年產量為500至1,000台,並設有量產前的認證途徑。 由於該頁面標示《中國日報》為消息來源,且包含本文未採用的商業市場估算數據,因此可得出的合理結論僅限於政府通報的試點專案及其所述的流程細節。
至於西方與日本
企業仍居主導地位這份生產版圖並非僅限於中國。國際機器人聯合會指出,德國和日本的工業機器人密度遠高於中國,而美國也擁有龐大的已安裝機群。 這並不意味著這些國家在人形機器人的出貨量上處於領先地位。這意味著它們在工廠自動化、製程工程、安全規範及客戶營運方面擁有深厚的技術底蘊,這些都能協助人形機器人從示範階段過渡到受控的工作流程中。
寶馬(BMW)於2026年7月公布的資訊清晰地闡明了這一點。該公司的蘭茨胡特工廠正在開發用於零組件生產中人工智慧支援機器人的軟體,內容涵蓋訓練資料處理、模擬、運動規劃以及機器人訓練。 BMW 表示,團隊會從實際生產環境中擷取數據,在模擬環境中測試動作模式,然後從試點階段逐步過渡到分階段擴大規模。這與高產量的組裝線所具備的生產優勢不同,而是將工廠知識轉化為可重複使用的軟體和驗收測試的能力。
同樣地,要真正理解日本的優勢,與其關注類人型機器人品牌清單,不如著眼於圍繞工業機器人建構的產業體系。其每 10,000 名製造業員工擁有 446 台工業機器人的數據,顯示出成熟的自動化環境。 對買家而言,這意味著經驗豐富的系統整合商、嚴謹的製程控制,以及習慣衡量設備運轉時間與品質的勞動力。這並不保證日本的類人型機器人平台會比中國的更便宜、功能更強大或更容易取得。這些問題仍需針對特定機型提供具體證據。
技術差距
所謂的技術差距並非單一的差距,而是生產流程圖中不同環節可能出現的一系列差距。首先是
元件深度。國務院新聞辦公室的報告指出,部分依賴進口核心元件仍是中國面臨的持續瓶頸。第二點是任務泛化能力。一台僅能重複單一取放序列的機器人,當物件、光線、夾具或恢復條件發生變化時,仍可能難以應對。第三項差距在於生產可靠性。各部委於2026年發布的公告中,要求具備高品質的實機數據、更強的干擾適應能力、更長的運行時間、熱管理與疲勞設計、功率優化、碰撞偵測、力限控制、緊急煞車以及黑匣子功能。 這些要求解釋了為何僅憑生產線的名義產能是不夠的。買家需要了解產能數字背後所代表的故障率、干預率、維護間隔以及驗收測試等關鍵指標。
第四項差距在於市場准入。 美國聯邦通信委員會(FCC)表示,其2026年7月更新規範所涵蓋的國外生產先進機器人設備,除非符合相關核准途徑,否則通常無法獲得美國設備授權以進行進口、行銷或銷售。此舉並非單純的國家評分制度,其影響取決於設備定義、生產狀態及授權途徑。 在歐洲,歐盟委員會表示,《歐盟法規 (EU) 2023/1230》將自 2027 年 1 月 20 日起強制實施。因此,生產地點雖會影響成本與供應,但並不能取代符合性評估、安全文件或進口規劃。
這對採購方意味著什麼
對一般讀者而言,這份生產地地圖引出一個簡單的結論:機器人的組裝國僅是答案的一部分。採購團隊應進一步詢問:關鍵組件的製造地、機器人的測試地點、訓練數據的來源,以及哪間工廠
已重複執行該任務,以及當機器人發生故障時,誰應負責執行恢復程序。一份實用的買方檢查清單包含五個問題:標稱產能為何?有哪些證據顯示實際吞吐量?哪些組件由當地控制,哪些則依賴外部供應商?該機器人是否已在真實工作場所完成過經量測的任務,還是僅進行過示範?供應商能否提供適用於目的地國家的安全、數據治理、服務及驗收文件? 最後,若可靠性或經濟效益未達約定門檻,買方能否進行有限度的試運行,並設有明確的退出機制?
因此,這份新的生產地圖比國家排名表更具參考價值。 中國已建立起廣泛且日益標準化的製造基地,而德國、日本、美國及其他先進製造經濟體則仍保有深厚的自動化、軟體及製程能力。成功的生產系統,將是能夠將規模與實證、組件與服務、以及政策雄心與工廠現場可重複的成果相結合的系統。
本分析綜合了企業聲明、交易所備案文件及公開市場活動;相關數據反映截至 2026 年 8 月 17 日資訊截止日所披露的資訊。
免責聲明:本文僅供一般資訊參考之用,並不構成投資、法律或採購建議。讀者應在做出商業決策前,向原始來源核實相關細節。