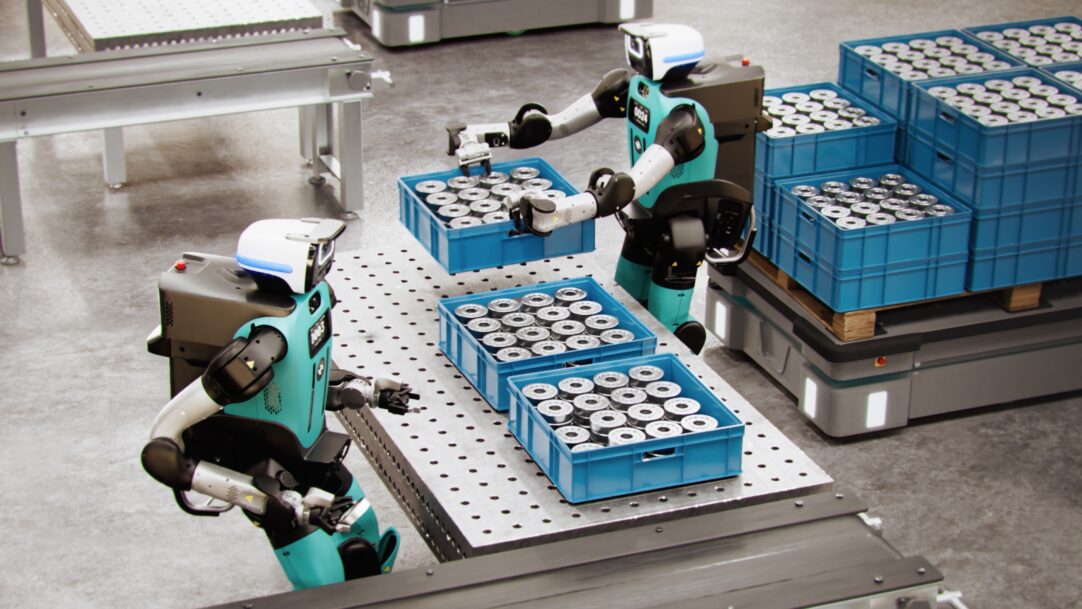
人形机器人的制造地:中国、西方与新的生产版图
一份通俗易懂的全球类人机器人生产版图指南:中国工厂与政策的强劲势头、德国和日本在工业自动化领域的深厚积淀、西方的软件与流程整合,以及买家应关注的市场准入问题。
人形机器人并非在单一地点制造。其机身可能在中国某家工厂组装,电机可能来自更广泛的零部件供应网络,软件可能在客户的工厂中进行训练,而其最终进入市场的途径则可能取决于其工作所在国的安全和通信法规。 因此,关键问题并不单纯在于哪个国家占据优势,而在于每个国家能够控制、验证并向买家交付生产链中的哪一部分。
从公开记录来看,中国的发展势头最为显著,但现有数据并不能支持对类人机器人全球市场份额的简单断言。 更合理的解释应从五个层面入手:工业规模、零部件、标准、真实环境训练以及客户集成。那些能最有效整合这些层面的国家,将比那些仅能发布众多原型机却无法实现可靠量产流程的国家更具优势。
中国的市场份额
目前尚无可比的全球官方数据系列,能够按国家报告人形机器人的营收、出货量、安装基数或生产份额。这一缺口至关重要,因为机型数量不等于出货量,工厂宣称的产能不等于其利用率,而试点项目也不等同于商业机队。 因此,除非发布方对每个国家采用相同的定义、报告周期和数据来源范围,否则应对任何全球百分比数据持谨慎态度。
中国自身的公开记录依然表明,其为何在机器人生产领域占据核心地位。国务院新闻办公室的一份报告称,根据工业和信息化部的统计,过去12个月内,国内有超过140家制造商推出了330余款人形机器人机型。该报告还指出,中国首个国家标准体系
人形机器人与具身智能领域的标准由120多家研究机构、企业和行业用户共同制定。这些是生态系统指标。它们体现了参与范围之广以及推动行业标准化的努力,但并不能证明所有这些机型都已投入量产,也不能证明中国在全球出货量中占据了特定份额。更具体的制造数据来自广东省外事办公室。该办公室报告称,一条自动化人形机器人生产线于2026年3月29日在佛山投产,据称年产能超过10,000台。 该生产线采用工业互联网平台进行数字化管理和质量追溯,据称每30分钟可生产一台机器人。这证明了该设施确有其名且具备明确的生产设计。但这并不能证明该生产线将满负荷运转、产出产品能全部售出,或每台机器人都能满足相同的工业任务要求。
若将工业机器人作为技术准备程度的衡量指标,而非类人机器人的统计数据,这一对比将更加清晰。国际机器人联合会报告称,中国约有200万台在役工业机器人,2024年新增安装了29.5万台工业机器人,占当年全球工业机器人安装量的54%。 该组织公布的2024年中国机器人密度数据为每10,000名制造业员工配备166台机器人,而德国为449台、日本为446台、美国为307台。这些数字反映的是传统工厂自动化情况,而非类人机器人。 其价值在于:这些数据表明了工厂、系统集成商、维护技能及自动化客户已然集中的区域。
中国是如何走到今天的
中国的崛起并非源于某项单一补贴或某家企业,而是工业
一个将政策、硬件、工厂和应用场景有机结合的系统。国家标准报告描述了一个由六个支柱组成的框架,涵盖了共同基础、计算、肢体与组件、全系统集成、应用、安全以及伦理。该架构将人形机器人视为一条产业链,而非仅仅是一个研究项目。当前,政策正推动该领域从示范阶段转向可量化的实际工作。工业和信息化部与国有资产监督管理委员会于2026年6月发布的通知,要求在工业、服务及特殊用途场景中开展实地培训和应用验证。 其目标是到2026年底,重点产品在典型场景中完成应用验证并实现常态化部署,形成100余个高价值应用场景,具备支持1万台规模部署的能力。 这些是政策目标,而非既定成果。其重要性在于,它们界定了国家所认定的“证明”标准:任务成功、效率提升、安全、可靠性、经济可行性、数据治理以及生命周期责任。
佛山生产线展示了下一步的发展方向。只有当原型机的装配顺序、检测点、可追溯性、零部件供应及服务责任能够被重复实现时,它才能成为生产系统。 深圳市政府另有一份报告,涉及乐居机器人公司Roban 2科研教育机器人的试点生产线,据称年产量为500至1,000台,并在量产前设有认证流程。 由于该页面将《中国日报》列为消息来源,且包含本文未采用的商业市场估算数据,因此可得出的可靠结论仅限于政府报告中提及的试点项目及其所述的流程细节。
在西方和日本
企业仍占据主导地位全球生产格局并非仅由中国主导。国际机器人联合会报告称,德国和日本的工业机器人密度远高于中国,而美国也拥有庞大的安装基数。 但这并不意味着这些国家在类人机器人出货量方面处于领先地位。这意味着它们在工厂自动化、工艺工程、安全规范和客户运营方面拥有深厚的积淀,这些经验有助于将类人机器人从演示阶段过渡到受控的工作流程中。
宝马2026年7月的披露清晰地说明了这一点。其兰茨胡特工厂正在为零部件生产中的人工智能辅助机器人开发软件,包括训练数据处理、仿真、运动规划和机器人训练。 宝马表示,团队从真实生产环境中采集数据,在模拟环境中测试运动模式,随后从试点项目逐步过渡到分阶段扩大规模。这与大规模装配线所具备的生产优势不同,而是将工厂知识转化为可重复的软件和验收测试的能力。
同样,要理解日本的实力,与其关注类人机器人品牌清单,不如关注围绕工业机器人构建的工业体系。其每10,000名制造业员工配备446台工业机器人的数据,彰显了成熟的自动化环境。 对买家而言,这意味着经验丰富的系统集成商、严谨的流程控制,以及习惯于衡量设备运行时间和质量的员工队伍。但这并不能保证日本的人形机器人平台会比中国产品更便宜、功能更强大或更易获得。这些问题仍需针对具体机型提供证据。
技术差距
技术差距并非单一差距,而是生产流程图中不同环节可能出现的层层叠加的差距。首先是
零部件深度。国务院新闻办公室的报告指出,部分依赖进口核心零部件仍是中国的持续性瓶颈。第二点是任务泛化能力。一台仅能重复执行单一取放序列的机器人,在物体、光照、夹具或恢复条件发生变化时,仍可能难以应对。第三个差距在于生产可靠性。各部委发布的2026年通知要求提供高质量的实际机器数据,增强对干扰的适应能力,延长运行时间,进行热管理与疲劳设计,优化功耗,实现碰撞检测、力限控制、紧急制动以及黑匣子功能。 这些要求解释了为何仅凭生产线的标称产能是不够的。采购方需要了解产能数字背后的故障率、干预率、维护间隔以及验收测试等关键指标。
第四个差距是市场准入。 美国联邦通信委员会表示,其2026年7月更新中涵盖的外国制造的先进机器人设备,除非符合相应的审批路径,否则通常无法获得美国设备授权以进行进口、营销或销售。该举措并非单纯的国家评分体系,其影响取决于设备定义、生产状态和授权途径。 在欧洲,欧盟委员会表示,《欧盟法规》(EU)2023/1230将自2027年1月20日起强制实施。因此,生产地虽会影响成本和供应,但不能替代符合性评估、安全文件或进口规划。
这对采购方意味着什么
对于普通读者而言,生产地图得出的结论很简单:机器人组装所在的国家只是答案的一部分。采购团队应询问关键组件的制造地、机器人的测试地、训练数据的来源,以及具体由哪家工厂
是否已重复执行该任务,以及当机器人出现故障时,谁负责恢复程序。一份实用的买家检查清单包含五个问题:标称产能是多少,有哪些证据能证明实际吞吐量?哪些组件由本地控制,哪些依赖外部供应商?机器人是否已在真实工作场所完成过量化的任务,还是仅进行了演示?供应商能否提供目的地国家所需的安全、数据治理、服务及验收文件? 最后,如果可靠性和经济性未达到约定的门槛,买家能否开展有限的试点,并制定明确的退出方案?
因此,新的生产版图比国家排名更有参考价值。 中国已建立起广泛且日益标准化的制造业基地,而德国、日本、美国及其他先进制造业经济体则依然拥有深厚的自动化、软件和工艺能力。最终胜出的生产体系,将是能够将规模与实证、组件与服务、政策愿景与车间可复现成果相融合的体系。
本分析综合了企业声明、交易所备案文件及公开市场活动;数据反映截至2026年8月17日信息截止日可获得的披露信息。
免责声明:本文仅供一般信息参考,不构成投资、法律或采购建议。读者在做出商业决策前,应通过原始来源核实具体细节。