
韩国的术中类人机器人旨在取代助手,而非外科医生
三星医疗中心在一台持续十分钟的胆囊手术中,让两名类人机器人协助一名外科医生,此举是出于一种有意的判断:医院更倾向于购买辅助服务,而非自主系统。
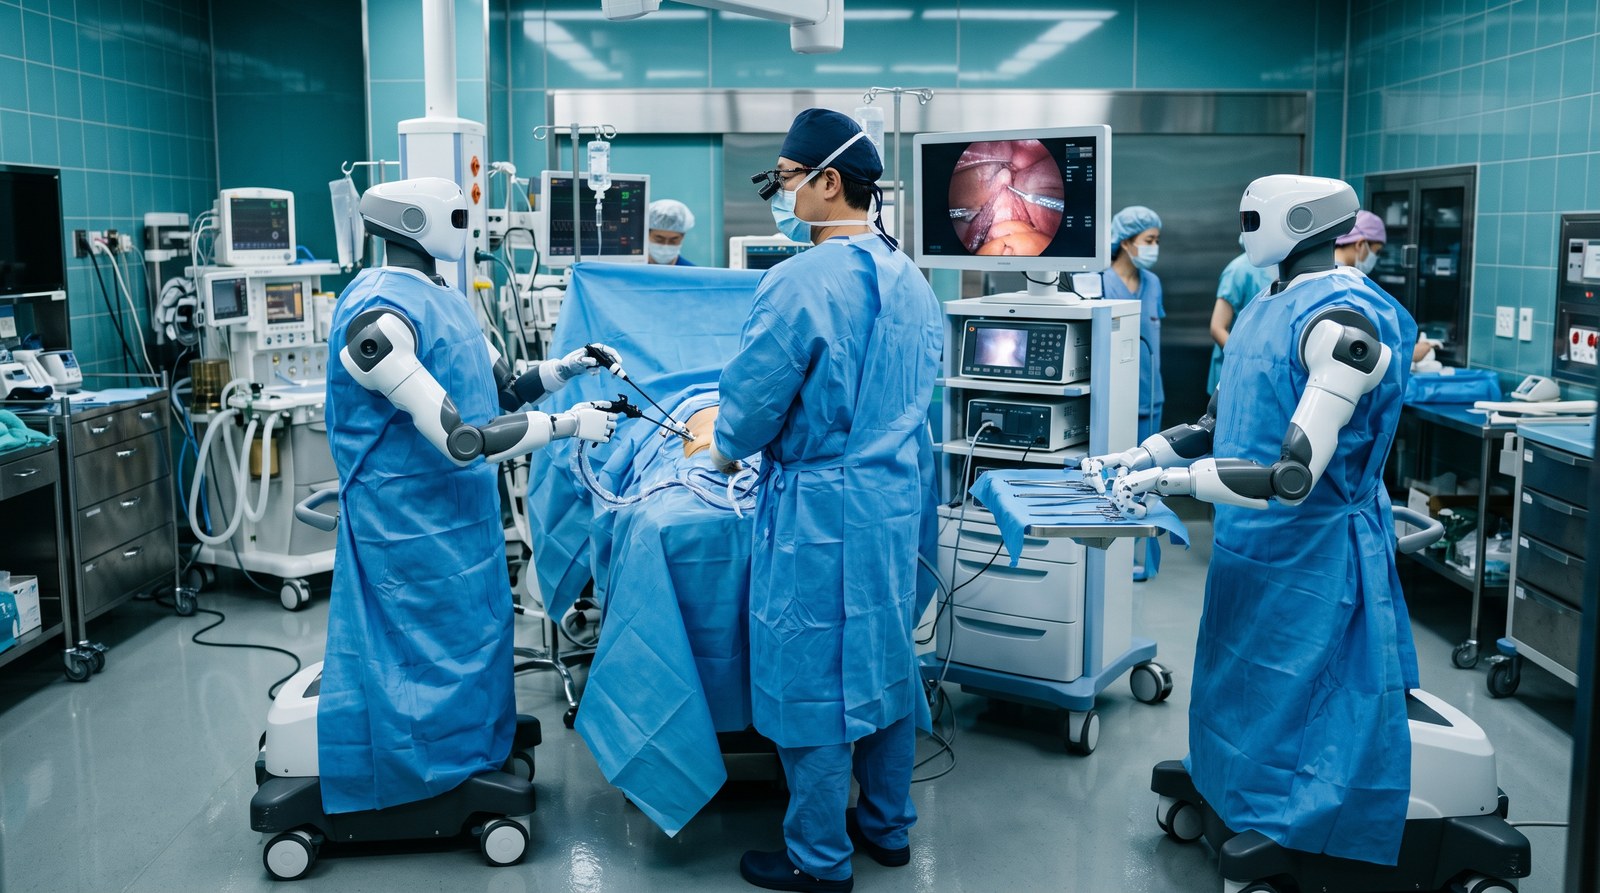
在手术机器人竞赛中,韩国选择了不同的发展方向。由三星医疗中心牵头的、由国家资助的联盟没有研发能够自主操作的机器,而是制造了两台类人机器人,它们能够完成住院医师和手术室护士的工作,并在观众面前与一名外科医生并肩协作。
2026年9月16日,在首尔江南区,三星医疗中心展示了两台类人形手术辅助机器人与一名外科医生协同作业,用十多分钟的时间从山羊肝脏中切除了胆囊。这些机器人根据语音指令操控手术器械并操作内窥镜。该医院称此次成果是同类中首个分工协作的手术团队。
这些机器人身着蓝色手术服,胸前佩戴着标明其角色为“手术助理”和“手术护士”的姓名牌。三星医疗中心移植外科教授吴南基主持了此次手术。其中一只机械臂应要求递送并取回了剪刀。 另一侧的两条机械臂则分别操控腹腔镜并用钳子牵开组织。当发出“跟随”等语音指令时,内窥镜会随手术器械同步移动,机器人通常在约两秒内作出响应。
两台机器人、一位外科医生、十分钟
相比手术室的场景,性能数据更为重要。在测试中,机器人以100%的成功率拾取了五种手术器械,且98.7%的情况下成功将器械交到外科医生手中。医院方面认为这一表现已接近人类水平——对于器械操作而言这一说法较为恰当,但若论及手术操作整体,则尚不全面。
手术本身为胆囊切除术,因山羊肝脏的解剖结构与人类肝脏足够相似,故被选作排练对象。这一选择既体现了该技术的成就,也揭示了其局限性。 不会发生不可预测出血的组织、不会出现身体不稳的“患者”,以及没有时间压力的手术室,消除了导致手术室操作困难的大部分变量。98.7
“百分比交接率”在幻灯片上看起来不错,但在实际操作中却截然不同——当切口敞开时,大约每77次交接中就有1次失败。研究团队明确表示,该技术距离临床应用尚需数年时间。其职责范围将逐步扩大,起初仅限于调整内窥镜位置等较为简单的任务。首项临床试验计划于2029年开展,已有三家医院入选,将进行包括胆囊切除术和垂体肿瘤切除术在内的手术。
资金规模虽小,但这正是战略所在
该项目隶属于韩国卫生高级研究计划署(Korean ARPA-H),这是一个由政府资助的卫生研发计划,由三星医疗中心担任牵头机构。 政府计划从2025年至2029年的五年间投资138亿韩元(约合1000万美元)。9月16日的活动展示了该项目第二年的中期成果。
对于外科机器人项目而言,这一预算规模较为有限。直觉外科公司(Intuitive Surgical)仅需几天时间在研发上的投入就超过了这一数额。 这种资金差距恰恰印证了该计划的设计理念,而非对其构成削弱。一项为期五年、仅投入1000万美元的项目,无法在与资金实力远超其的美国和中国团队的自主手术竞赛中胜出,但它也无需如此。 将市售的韩国产机械臂、抓取器和力传感器组装成可填补医院现有岗位的设备,成本要低得多;而且由于每项临床决策仍由人类外科医生负责,其监管审批流程也更为简短。
根据该项目采用的韩国医疗行业数据,2025年全球手术机器人市场规模为124.9亿美元,预计到2034年将达到459.3亿美元。 美国和中国普遍被视为该市场的领导者。韩国并不试图领导该市场,而是试图占据其中的一层。
自动驾驶车道被
责任,而非能力两个参考点构成了韩国抉择的框架。2025年7月,美国约翰斯·霍普金斯大学的一个研究团队报告称,一台由人工智能引导的外科手术机器人,在无需人类干预的情况下,成功对猪尸体完成了八例胆囊切除手术。 2026年1月,中国的一起案例被公开:一台机器人无需外科医生操控,在猪身上独立完成了胆管手术的关键步骤,自行完成了结扎和切断胆管。
这两项成果在技术上都超越了仅能递送手术剪的机器人,但距离医院下单采购仍相去甚远。 “K-Moonshot”人工智能类人机器人项目的项目总监柳俊九,用采购方能理解的术语阐释了这一障碍,他指出了事故发生时责任归属以及控制权等尚未解决的问题。责任问题,而非灵巧度,才是自主手术面临的制约因素,且没有任何软件更新能解决这一问题。
辅助机器人改变了医院风险委员会必须回答的问题。这就像是购买一台能做出临床决策的机器,与购买一台能连续四小时不疲劳地稳稳握住摄像头的机器之间的区别。后者可以由采购委员会批准,而前者则需要一个法律框架——而目前任何主要市场都尚未建立这样的框架。
ORchestra背后的供应链已实现商业化
在首尔演示的该系统(项目名称为ORchestra)并非单一供应商的产品,而是由七家机构共同研发。总部位于大田的Rainbow Robotics公司(从韩国科学技术院分拆出来,主要生产协作机械臂和RB-Y1轮式双臂平台)负责提供机器人机身。 位于城南的 AIDIN Robotics 是一家专门生产机器人手臂力传感器和接近传感器硬件的制造商,该公司提供了智能夹爪及其 AIDIN Hand Gen2 末端执行器。人工智能软件则由成均馆大学和首尔大学提供。
国立大学。数据收集和验证工作由国立癌症中心和全北国立大学医院负责。这种架构是该案例中最具可移植性的部分。 该系统栈中的每个组件都是系统集成商现成可购的产品,而所产生的知识产权体现在任务模型和手术数据中,而非定制机器人本身。这也意味着,在任何医院签约采购完整系统之前,该项目的商业产出便可能通过其供应商进入市场。
该团队强调了一项采购团队会立即看重的实际优势:这些机器人无需大幅改造手术室布局或更换手术器械即可投入使用。在任何医院的资本预算中,改造项目的经济效益都优于新建项目,因为需要重建手术室的安装项目,其成本将与手术室关闭期间本应产生的收入形成竞争。
医院购买的是人员减负方案,而非机器人
其临床依据在于人力短缺问题。韩国住院医师的工作时间已被缩减,但手术仍需数人围在手术台旁,而地区性医院的缺员情况最为严峻。 三星医疗中心智能医疗机器人研究中心主任郑奎焕指出,这项研究的直接动因源于临床一线关于手术人员不足的呼声。领导该研究的耳鼻喉科教授郑永基则强调,其预期成果是在地区医院以及夜间和急诊手术中实现标准化手术辅助。
这一表述背后的商业逻辑十分直白。目前,医院无法“购买”住院医师。但医院可以购置资本设备,对其进行折旧,并安排使用时间。如果两台机器能让一名外科医生完成此前需要三名受过专业培训的人员才能完成的手术,那么该笔采购的评估将基于薪资支出和加班费,而非机器人预算。
这种情况下要赢得诉讼要容易得多,而且这正是自动化技术先进入仓库、随后才进入工厂的同一套替代逻辑。韩国现有的机器人手术市场预示了阻力将出现在何处。该国已安装了约270套直觉外科公司的达芬奇手术系统,机器人辅助手术约占大手术总量的16%,但国家医疗保险仍不覆盖机器人手术,这导致患者需自行承担费用。 任何成功的辅助机器人都会面临同样的报销问题。相比于增加一项可收费的手术项目,能够替代医护人员工作时间的机器实际上可能更容易获得认可,因为其价值体现在帮助医院节省成本上,而非作为一项新的患者收费项目。
手术室里最有价值的机器人,最终可能正是那个从未接触过患者的机器人。
此次演示的时机恰逢全国范围内更广泛的推动浪潮。9月22日,“首尔类人机器人峰会”在首尔COEX会议中心开幕,该活动得到了韩国科学和信息通信技术部的官方支持,而韩国科学技术研究院也公开表示,韩国可以与美国和中国并列,成为类人机器人强国。 与通用类人机器人相比,医疗机器人为这一主张提供了更坚实的商业基础,因为医院已经确定了预算项目、可量化的人员缺口以及采购周期,而这些并不依赖于机器首先具备通用能力。
2029年前买家应关注的重点
有三项指标将决定该技术能否最终成为商用产品。第一是任务范围的逐步扩展:如果机器人在时间压力下能从内窥镜定位扩展到牵开和吸痰,则该项目进展顺利。 第二是活体组织条件下的交接失败率,该指标必须至少提高一个数量级,才能获得外科医生的认可。第三是“彩虹”
Robotics 和 AIDIN Robotics 将项目成果转化为医用级产品线,因为研究联盟无法为医院设备群提供服务,而上市公司却能做到。韩国做了一项稳妥的押注。 那些竞相发展自主手术技术的国家正在打造更令人印象深刻的机器,而未来十年,它们将与监管机构就设备故障时的责任归属展开争论。那种站在住院医师位置上、递过手术器械、并将所有决策权交给外科医生的机器人,其发展上限较低,但进入手术室的进程却要快得多。
本分析综合了医院和项目声明、已披露的测试结果、政府资金分配、供应商披露信息以及本文发布时可获取的公开市场数据。
免责声明:本文仅供参考,不构成投资、采购、法律或医疗建议。数据、规格、资金数额及部署时间表均反映本文发布时已核实的信息,可能会有变动。












