
HD现代机器人将类人型人工智能融入其协作机器人产品线
HD现代机器人公司首席技术官表示,为其原型人形机器人开发的物理人工智能将被重新整合到其HDC协作机器人中,该公司计划到2030年占据韩国高负载协作机器人市场半数以上的份额。

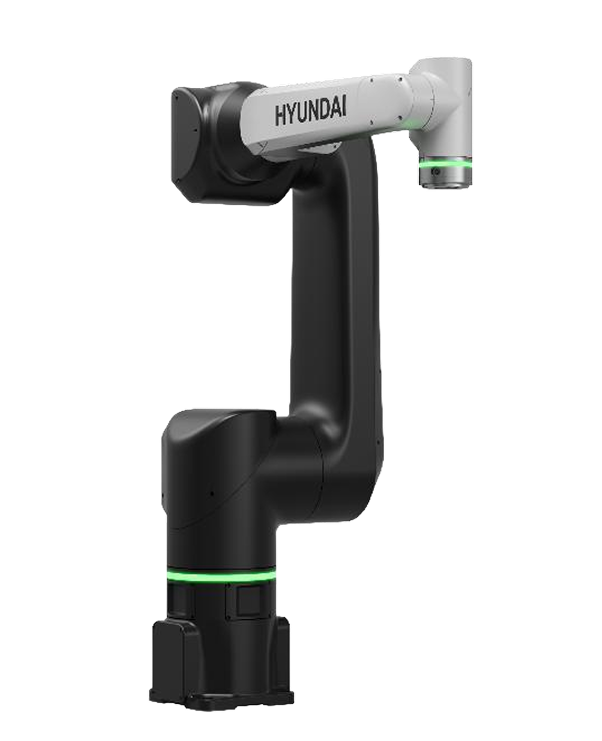
HD现代机器人公司是韩国HD现代集团旗下的工业自动化部门,与该国更为人熟知的现代汽车集团是两家不同的公司。该公司表示,其类人机器人项目的存在,是为了将技术反哺到其已销售的协作机器人和工业机器人中。 在周日发布的一篇书面采访中,首席技术官兼研发负责人安成焕表示,该公司处于原型阶段的人形机器人与其说是一款独立产品,不如说是一个物理人工智能的试验场,相关技术将被重新整合到其HDC协作机器人产品线及其更重型工业机械臂中。
对于正在评估韩国协作机器人、并将其与一波价格更低的中国替代产品进行对比的买家而言,这种定位至关重要。 安成焕的论点是,人形机器人项目通过生成五项具体能力——任务识别、环境感知、精密操作、力与触觉控制以及任务规划——来证明其研发成本的合理性。这些能力可直接转移到工厂目前正在采购的机器上,而不是被锁定在一种数年内都无法大规模量产的机器人中。
人形机器人成为协作机器人产品线的零部件供应商
HD现代机器人公司的前身可追溯至现代重工业旗下拥有数十年历史的工业机器人部门,于2020年分拆为独立公司,总部位于韩国大邱附近的达城郡。 其商业基础完全立足于工业领域:为船厂、汽车工厂和重工业制造提供焊接和物料搬运机械臂,这一业务历来在有效载荷能力和可靠性方面展开竞争,而非软件的复杂程度。
安表示,该公司于2026年下半年推出的新款HDC协作机器人系列,正是人形机器人技术首次应用的领域。 该系列的高端机型HDC50-17,有效载荷为50千克,工作半径达1,700毫米,旨在处理协作机器人无需全封闭安全围栏即可处理的最重工件。
该机器人运行于SafeSpace 2.0系统——这是HD现代机器人公司内置的基于雷达的安全软件,当工人进入其工作区域时,该软件可使机械臂减速或停止,而无需设置围栏式工作单元。 安(Ahn)将该人形机器人的精密操作以及力反馈与触觉控制研究描述为下一代安全行为的源泉,而非仅仅因为隶属于同一家母公司而偶然共享资源的独立研究方向。该公司还正在构建其所谓的“机器人定义(Robot-Defined)”自主工厂平台,旨在通过单一软件层运行工业机械臂、协作机器人和类人机器人,而非将每类机器人视为各自独立的自动化孤岛。 配套的数据飞轮系统旨在将从工业机器人和协作机器人机队收集的生产车间数据转化为类人机器人的训练数据,并最终将能力提升反哺给其他机器人。 该闭环系统能否如描述般运行,将取决于HD现代机器人公司尚未披露的数据量,但该架构本身表明,该公司正试图避免为三类机器人分别维护三套独立的控制栈。
安先生提及的人形机器人项目并非一个纯属设想的副项目。 HD现代机器人及其姊妹公司HD韩国造船与海洋工程与人形机器人开发商Persona AI以及系统集成商Vazil Company签署了协议,将共同研发用于船厂作业的焊接人形机器人,计划于2026年底前完成原型机,并于2027年开展现场测试和商业部署。 在此合作框架下,Persona AI负责开发人形机器人硬件及控制软件,而HD现代机器人则提供焊接路径的AI训练数据及性能验证——安先生表示,此类特定任务的操作与力控数据将迁移至HDC协作机器人产品线中。 船厂之所以是一个理想的试验场,正是因为焊接需要精确的操作和力反馈,而这是当今工业协作机器人尚不擅长的,这
正因如此,该公司将这款类人机器人定位为其现有产品线的数据生成资产,而非预期在短期内单独销售的产品。三大韩国财团,三种不同的协作机器人战略
现代机器人(HD Hyundai Robotics)并非仅在单一战线上争夺协作机器人市场份额。韩国三大工业集团均以不同的战略进军协作机器人市场,国内行业媒体将这种竞争称为“三方协作机器人之战”。 韩华机器人(Hanwha Robotics)凭借广泛的机型系列在运营灵活性方面展开竞争。斗山机器人(Doosan Robotics)已在韩国国内协作机器人细分市场占据市场份额第一的位置,目前正将自身定位从单纯的硬件供应商转型为人工智能驱动的机器人解决方案提供商。 相比之下,HD现代机器人虽然是韩国工业机器人市场整体的现任领导者,但在协作机器人领域却是后来者,因此选择专注于HDC50-17所代表的高负载端市场,而非在所有负载级别上展开竞争。
这一专业化战略如今获得了新资金的支持。HD现代机器人今年早些时候筹集了1.443亿美元,专门用于资助人工智能驱动的机器人开发;安先生在采访中透露,这笔资金正同时用于资助类人机器人项目以及HDC系列计划中的物理人工智能升级。 对于买家而言,这种国内三强竞争的局面本身就是一种有价值的信号,其意义独立于任何单一公司的营销宣传: 当三家资金雄厚的集团在大约相同的18个月时间窗口内,同时聚焦于同一产品类别时,这通常意味着其背后的制造自动化需求是真实存在的,而非某家供应商凭空创造了一个原本并不存在的市场。
直指中国价格竞争的市场份额目标
技术共享提案背后的商业利益十分明确。HD现代机器人
该公司在接受采访时表示,目前正就HDC系列产品与30多家潜在客户进行供货洽谈,目标是在2027年前实现年供货量超过100台,并计划到2030年占据韩国国内高负载协作机器人市场半数以上份额。 该公司认为,高负载细分市场的年增长率将超过20%,这主要得益于工厂希望拥有一台既能完成精细装配工作又能处理较重物料的机器人,而非为每项任务分别购买不同的机器。安明确表示,公司并不指望通过价格优势来赢得这一市场份额。他将安全性能、精度和服务响应速度定位为HD现代机器人公司区别于所谓“低成本中国竞争对手”的差异化优势,并认为工业买家应评估的是总拥有成本,而非机器人本身的标价。 对于在从汽车级机械臂到类人机器人等各个领域都面临中国价格竞争的成熟机器人制造商而言,这是一种常见的论调,这也使HD现代机器人公司采取了与日本和欧洲老牌厂商过去两年相同的防御姿态。 该公司自身的数据为这一论点提供了依据:据其称,当无围栏的HDC协作机器人取代执行相同任务的带防护笼工业机械臂时,所需厂房面积可减少30%至40%,这种节省在工厂租赁期内会产生累积效应,而这正是单纯的前期价格比较所无法体现的。
权衡这一论点的买家应注意,该数据尚未经过独立基准测试的验证。 HD现代机器人尚未公布第三方测试数据,以对比SafeSpace 2.0基于雷达的检测技术与中国协作机器人供应商所配备的安全系统;此外,2027年100台的供货目标仅为公司预测,而非除已洽谈的30余家客户之外的已确认订单。 正在评估HDC50-17或中国制造的
即使是在同等条件下,替代方案仍需进行独立的安全认证测试,并建立一个能反映其具体厂房布局的总成本模型,因为在全新工厂与改造项目中,节省的占地面积所带来的效益差异非常显著。一套软件架构,适用于所有机器人类别
“机器人定义的自主工厂”平台是现代机器人(HD Hyundai Robotics)战略中,超越当前协作机器人升级周期最远的一环。 如果一个单一的控制和数据层能够真正实现工业机械臂、协作机器人和类人机器人的互换操作,该公司押注于:制造商将把机器人采购集中于提供这种互操作性的供应商,而非在每个类别中分别购买最佳的单点解决方案。 这正是波士顿动力、Figure以及多家中国类人机器人制造商通过各自的工厂软件层所做出的同样押注,而HD现代机器人凭借其庞大的工业机器人安装基数——这是大多数以类人机器人为主的初创企业所缺乏的——加入了这场竞争。
该战略的短期检验对象并非人形机器人本身——安某表示该产品仍处于原型阶段,尚未公布交付日期。真正的考验在于,他归因于人形机器人项目的安全性、 精度和数据共享方面的改进——这些改进据他所说源于人形机器人项目——能否在未来一到两个产品周期内,切实转化为HDC产品线的可量化升级;以及目前正在进行供货洽谈的30多家客户,能否最终转化为已签署的订单,从而使公司实质性地接近其2027年100台的销售目标。 一个从未将成果应用到公司现有产品中的实体人工智能研究项目,只是个成本中心;而一个能以可预测的节奏明显提升现有产品性能的项目,则是HD现代机器人目前希望市场暂时凭信心接受的论点。
本分析综合了截至发布日期的公司声明及公开市场动态,不应被视为投资、财务或专业建议;本文仅供参考。
仅供一般参考之用。主图来源:HD Hyundai Robotics。










